Points clés
- Les résultats du T2 2026 de CAVA ont dépassé les attentes sur tous les tableaux (chiffre d'affaires en hausse de 31,3 % à 365,4 millions de dollars, ventes comparables en hausse de 9 % avec une croissance du trafic de 5,3 %, EBITDA ajusté en hausse de 30 %, prévisions réitérées), pourtant l'action est passée d'un sommet post-publication dans la fourchette des 60 dollars à 50,44 dollars, en baisse de 8,11 % rien que le 15 septembre, effaçant presque toute la hausse qui avait porté CAVA à environ 95 dollars en avril.
- Le multiple cours sur bénéfices normalisés des douze prochains mois (NTM) de CAVA raconte une histoire plus tranchée que le cours de l'action. Il est passé d'un sommet de 186,05x à 83,55x, une baisse plus prononcée que le déclin d'environ 47 % de l'action elle-même. C'est le multiple, et non les estimations de bénéfices consensuelles, qui absorbe l'essentiel du choc.
- La marge bénéficiaire au niveau des restaurants s'est affaiblie lors de trois des quatre derniers trimestres comparables, mais le rythme ne s'accélère pas. Elle a baissé de 100 points de base au T4 2025, est restée stable au T1 2026, et a reculé de 60 points de base au T2 2026.
- Le directeur des opérations Douglas Thompson a acheté 6 500 actions pour une valeur de 432 380 dollars début septembre. Cet achat est intervenu dans la même fenêtre où JPMorgan, Mizuho, TD Cowen et D.A. Davidson ont tous abaissé leurs objectifs de cours sur la base des mêmes résultats du T2.
CAVA a dépassé les attentes, le marché a refusé de le récompenser
CAVA Group (CAVA) a clôturé le T2 avec 476 restaurants dans 29 États, après avoir ouvert 17 nouveaux établissements nets au cours du trimestre. La productivité des nouvelles unités a dépassé 100 % pour un autre trimestre consécutif. Le bilan soutient cette croissance.
CAVA ne porte aucune dette et détient 435,6 millions de dollars en trésorerie et investissements. Elle a affiché un flux de trésorerie disponible positif pendant dix trimestres consécutifs. Rien de cela n'a empêché l'action de perdre toute sa hausse post-publication. Le titre est monté dans la fourchette des 60 dollars après la publication du 11 août, puis s'est retourné et a continué de baisser tout au long du mois de septembre.
Au 15 septembre, CAVA se négociait à 50,44 dollars, en baisse de 8,11 % intrajournalière et en dessous de son niveau avant même la publication des résultats. Le timing de la réaction des analystes vendeurs est important ici. JPMorgan a abaissé son objectif à 85 dollars, Mizuho à 70 dollars, D.A. Davidson à 75 dollars et TD Cowen à 85 dollars, tous dans un délai d'environ 48 heures après un trimestre qui a dépassé le consensus sur le chiffre d'affaires, l'EBITDA et le bénéfice par action.
RBC a été le seul à résister, relevant son objectif à 95 dollars. Le fait que les analystes réduisent leurs objectifs juste après une publication supérieure aux attentes signifie généralement que c'est le prix que les investisseurs étaient prêts à payer pour ces résultats qui est réévalué, et non les résultats eux-mêmes.
Cette divergence de vue est également apparue au sein de l'entreprise. Le directeur des opérations Douglas Thompson a acheté 6 500 actions CAVA pour 432 380 dollars dans la même fenêtre où ces objectifs étaient abaissés, portant sa participation directe à 19 371 actions.
Le multiple fait presque tout le travail
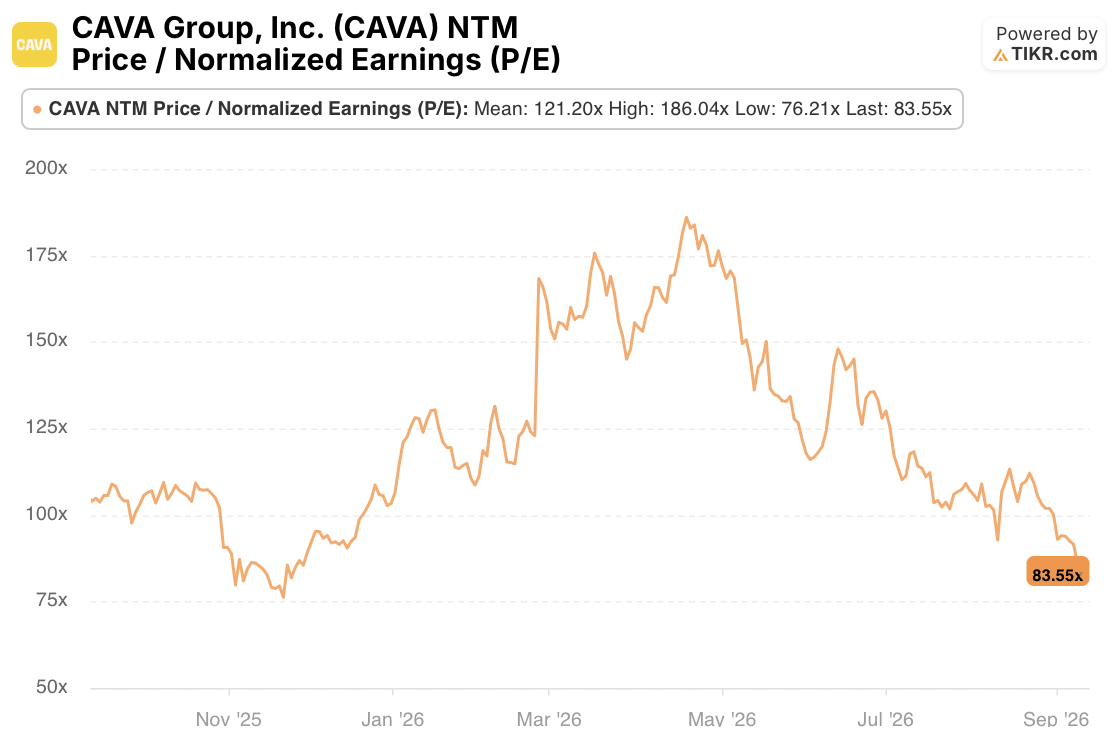
Le ratio cours sur bénéfices normalisés des douze prochains mois (NTM) de CAVA a atteint un sommet sur 12 mois de 186,05x vers la même période de hausse en avril qui avait porté l'action à environ 95 dollars. Il se situe désormais à 83,55x, proche du plus bas sur 12 mois de 76,21x et bien en dessous de la moyenne de 121,20x.
C'est un mouvement plus important que celui du cours de l'action. CAVA a perdu environ 47 % depuis son sommet d'avril, tandis que son multiple forward a baissé d'environ 55 %. Le prix est égal au multiple multiplié par les bénéfices futurs. Un multiple qui baisse plus vite que le prix implique que l'hypothèse de bénéfices futurs du marché pour CAVA a en réalité augmenté depuis le printemps, et non diminué.

Les estimations consensuelles le confirment. Le BPA normalisé est projeté à 0,55 dollar pour l'exercice 2026, à peine supérieur aux 0,54 dollar de l'exercice 2025, même si le chiffre d'affaires devrait croître d'environ 27 % pour atteindre 1,50 milliard de dollars. Cette année de bénéfices quasi-plats laisse place à une ascension beaucoup plus forte par la suite. Le BPA est estimé à 0,74 dollar en 2027, 0,99 dollar en 2028, et 1,70 dollar d'ici 2030.
Ainsi, le récit de croissance lui-même n'a pas été réduit. Ce qui a changé, c'est le prix que les investisseurs sont prêts à payer aujourd'hui pour des bénéfices que le consensus s'attendait déjà à voir marquer une pause en 2026 avant de réaccélérer.
Les prévisions de la direction expliquent pourquoi cette pause existe. Un taux d'imposition effectif plus élevé, des surcharges carburant et le coût du déploiement du poulet pré-mariné tombent tous dans le second semestre de cette année.
La pression sur les marges de CAVA est réelle, mais elle ne s'accélère pas
La marge bénéficiaire au niveau des restaurants de CAVA est sous pression depuis trois des quatre derniers trimestres comparables.
La marge du T4 2025 est tombée à 21,4 % contre 22,4 % un an plus tôt, une baisse de 100 points de base liée au mix de livraison et aux coûts du système d'affichage en cuisine. La marge du T1 2026 est restée stable à 25,1 % par rapport au T1 2025. La marge du T2 2026 est passée à 25,7 % contre 26,3 %, un recul de 60 points de base que la direction a attribué aux coûts des intrants saumon. Cette séquence ne montre pas une détérioration qui s'accélère. Le coup le plus sévère en glissement annuel est survenu il y a deux trimestres, et non lors du plus récent.
La directrice financière Tricia Tolivar a déjà signalé une pression supplémentaire à venir dans le second semestre en raison des surcharges carburant et du déploiement plus large du poulet pré-mariné, ainsi que des investissements continus dans les salaires. La direction a présenté ces éléments comme des arbitrages délibérés plutôt que des dépassements de coûts, réinvestissant la marge dans le personnel, la technologie et le développement du menu tandis que le nombre d'unités croît de près de 20 % par an. Cette présentation est importante pour déterminer le poids que cette métrique devrait avoir dans la baisse de l'action. Elle justifie une certaine compression du multiple. Elle ne justifie pas, à elle seule, un effondrement aussi prononcé.
La réévaluation de l'action CAVA est-elle allée trop loin ?
Un multiple forward de 83,55x reste élevé en termes absolus, bien au-dessus de ce que commandent la plupart des pairs du fast casual. Qualifier CAVA de bon marché serait prématuré.
La qualité de l'entreprise et le prix payé sont deux questions distinctes, et la seconde penche toujours vers le cher.
Mais par rapport à son propre historique de négociation, l'action se situe désormais près du multiple le moins généreux que le marché lui ait attribué au cours de l'année écoulée. Cela se produit à un moment où le trafic et les ventes comparables ont tous deux dépassé ce qui était intégré dans le sommet d'avril. Cet écart est le cœur de la thèse. S'il se comble par une reprise du multiple, l'argument selon lequel cette dévalorisation a été excessive se renforce.
S'il se comble par des fondamentaux plus faibles, la compression du multiple apparaîtra moins comme une surréaction et davantage comme le marché anticipant un réel ralentissement.
Le prochain test est proche. La directrice financière Tolivar a déclaré que les tendances se situent déjà dans une croissance des ventes comparables à un chiffre moyen, confortablement au-dessus du scénario plat à négatif intégré dans la fourchette basse des prévisions.
Confirmer cela dans les résultats du T3, attendus vers novembre, serait le signal le plus clair à ce jour pour savoir quelle interprétation de cette compression du multiple est la bonne.
Devriez-vous investir dans CAVA Group, Inc. ?
La seule façon de vraiment le savoir est d'examiner vous-même les chiffres. TIKR vous donne un accès gratuit aux mêmes données financières de qualité institutionnelle que les analystes professionnels utilisent pour répondre précisément à cette question.
Ouvrez l'action CAVA et vous verrez des années d'historique financier, ce que les analystes de Wall Street attendent pour le chiffre d'affaires et les bénéfices dans les trimestres à venir, comment les multiples de valorisation ont évolué dans le temps, et si les objectifs de cours sont orientés à la hausse ou à la baisse.
Vous pouvez créer une liste de surveillance gratuite pour suivre CAVA Group, Inc. aux côtés de toutes les autres actions que vous surveillez. Aucune carte de crédit requise. Juste les données dont vous avez besoin pour décider par vous-même.
Accédez à des outils professionnels pour analyser l'action CAVA sur TIKR gratuitement →
À la recherche de nouvelles opportunités ?
- Découvrez quelles actions les investisseurs milliardaires achètent pour pouvoir suivre l'argent intelligent.
- Analysez des actions en seulement 5 minutes avec la plateforme tout-en-un et facile à utiliser de TIKR.
- Plus vous retournez de pierres… plus vous découvrirez d'opportunités. Recherchez plus de 100 000 actions mondiales, les portefeuilles des principaux investisseurs mondiaux, et plus encore avec TIKR.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position dans les actions mentionnées. Merci de votre lecture et bon investissement !