Points clés
- Le redressement opérationnel de Verizon est désormais visible dans les chiffres : le taux de désabonnement postpayé des consommateurs au T2 2026 est tombé à 84 points de base, la marge d'EBITDA ajustée a atteint un niveau record de 40,1 %, et la direction a relevé ses prévisions de bénéfice par action ajusté annuel à une croissance de 6 %-7 % et ses prévisions de flux de trésorerie disponible à une croissance de 9 %-10 %.
- Une nouvelle activité de location de fibre appelée AI Connect, ancrée par un contrat de fibre noire avec Google valant plus d'un milliard de dollars et un accord d'approvisionnement de 80 millions de miles avec Corning, est positionnée comme le prochain moteur de croissance à partir de 2027, mais elle ne contribue encore rien de mesurable aux résultats.
- Le marché a déjà intégré une grande partie des bonnes nouvelles. Le multiple P/E sur les 12 prochains mois de Verizon se situe à 10,12x, près d'un sommet de trois ans contre une moyenne de trois ans de 8,91x, tandis que les objectifs de prix du Street ont augmenté plus lentement que l'action et que la répartition des recommandations s'est déplacée vers "Conserver".
- Le flux de trésorerie disponible, et non le ratio de distribution plus volatile basé sur le résultat net, est le meilleur indicateur de la sécurité du dividende. Le flux de trésorerie disponible du premier semestre 2026 de 10,2 milliards de dollars couvre confortablement les quelque 5,9 milliards de dollars de dividendes versés, même si le ratio de distribution affiché a atteint jusqu'à 124 % en un seul trimestre.
Le redressement promis par Verizon apparaît désormais dans les chiffres
Lorsque Dan Schulman a pris la direction de Verizon en octobre dernier, il a demandé à l'entreprise de poursuivre deux chiffres avant tout : la baisse du taux de désabonnement et l'augmentation des abonnés postpayés téléphone nets. Les deux ont progressé au T2 2026. Le taux de désabonnement postpayé téléphone des consommateurs est tombé à 84 points de base, contre 90 au premier trimestre et 95 au quatrième trimestre 2025, et Verizon a ajouté 184 000 clients postpayés téléphone, un retournement de 193 000 par rapport à l'année précédente. La marge d'EBITDA ajustée a atteint un niveau record de 40,1 %, le bénéfice par action ajusté a augmenté de 6,6 % à 1,30 $, et le flux de trésorerie disponible a progressé de 24 % sur un an à 6,4 milliards de dollars.
Rien de cela ne provient d'une hausse des prix ou de la distribution de téléphones subventionnés. Le coût d'acquisition a baissé de 15 % sur un an et le coût de rétention de 17 %, grâce au plan Simplicity, qui découple l'appareil de la facture mensuelle, et à Verizon One, une offre convergente mobilité-et-internet. La direction a désormais relevé ses prévisions annuelles deux fois en 2026 : le bénéfice par action ajusté à une croissance de 6 %-7 %, le flux de trésorerie disponible à une croissance de 9 %-10 %, et les revenus de service mobilité-et-internet à 2,5 %-3 %, le taux de croissance lui-même accélérant de 1,6 % au premier trimestre vers un objectif de 4 % au quatrième. La décision du conseil d'administration de prolonger le contrat de Schulman jusqu'en 2028 lors de la même conférence téléphonique sur les résultats est un signe que l'entreprise croit à un changement structurel de plusieurs années, et non à un rebond technique temporaire sur un trimestre.
AI Connect est le prochain moteur, mais c'est encore une histoire pour 2027
Sous le redressement grand public, Verizon construit un deuxième flux de revenus en louant ses liaisons fibre longue distance et métropolitaines aux hyperscalers connectant des centres de données pour les charges de travail d'IA, une activité qu'elle appelle AI Connect. Le seul contrat divulgué à ce jour est un accord pluriannuel avec Google valant plus d'un milliard de dollars pour de la fibre noire, aux côtés d'un accord d'approvisionnement distinct de plusieurs milliards de dollars avec Corning pour sécuriser plus de 80 millions de miles de fibre entre 2027 et 2032 afin que la capacité ne devienne pas une contrainte. Verizon reconvertit également des centraux téléphoniques désaffectés, libérés par le retrait du cuivre, en centres de données d'inférence prêts à être alimentés ; un petit essai a épuisé sa capacité en 24 heures.
La direction décrit d'autres accords comme probables d'ici la fin de l'année et s'attend à ce qu'AI Connect "contribue de manière notable" aux revenus à partir de 2027, financé comme un investissement conditionnel au succès dans le cadre du budget d'investissement 2026 existant de 16-16,5 milliards de dollars, et non comme une dépense supplémentaire. Cette formulation est importante car aucune des prévisions relevées pour 2026 n'intègre de revenus d'AI Connect. C'est entièrement une histoire pour 2027 et au-delà, reposant sur un contrat signé et un engagement d'approvisionnement plutôt que sur un carnet de commandes de revenus.
La revalorisation a déjà eu lieu
Le problème pour quiconque achète VZ uniquement sur la thèse du "redressement sous-estimé" est que le marché a largement rattrapé son retard.
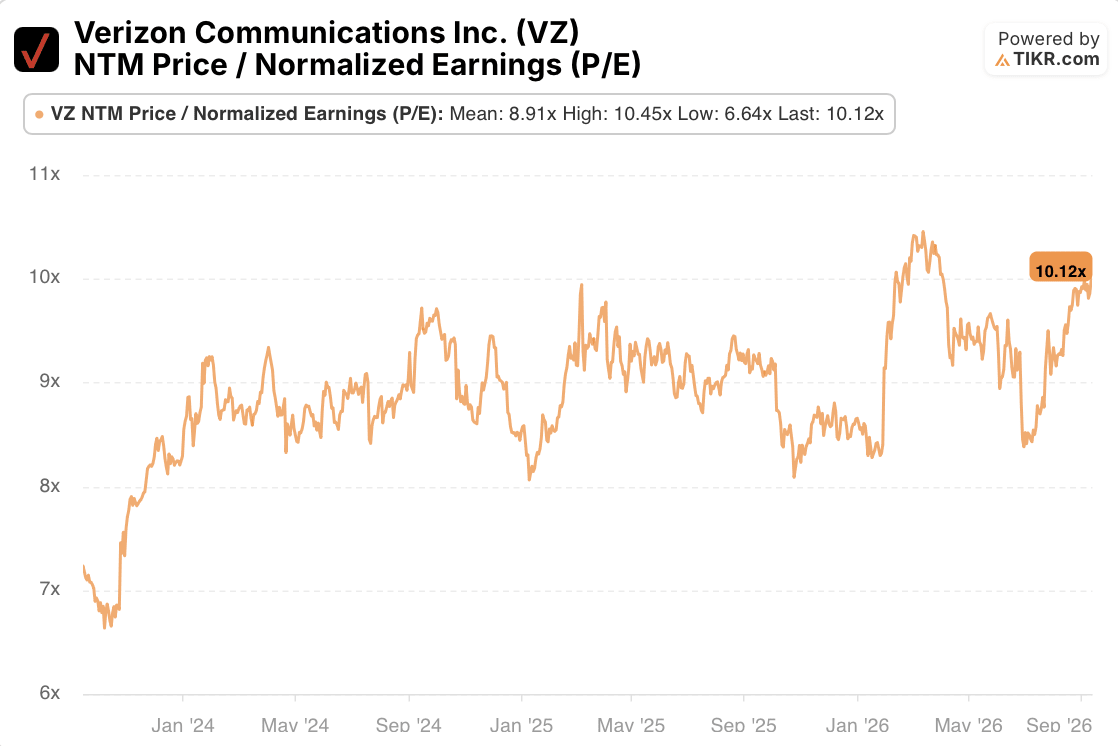
Le multiple prix sur bénéfices normalisés des 12 prochains mois de Verizon s'est dernièrement établi à 10,12x, contre une moyenne de trois ans de 8,91x, un sommet de trois ans de 10,45x et un creux de 6,64x. Le multiple a passé la majeure partie de 2024 et 2025 dans la fourchette haute des 7x à basse des 9x, puis a bondi vers ses sommets lorsque les premiers résultats de Schulman sont arrivés fin 2025 et début 2026, est retombé dans la fourchette haute des 8x mi-année, et a depuis grimpé près de son sommet du cycle suite au dépassement et relèvement du T2 et aux conférences investisseurs consécutives de septembre. Il s'agit d'une véritable revalorisation, et non d'une erreur d'arrondi, et elle place l'action près du sommet de sa propre fourchette de trois ans plutôt qu'à un escompte statistique par rapport à celle-ci.
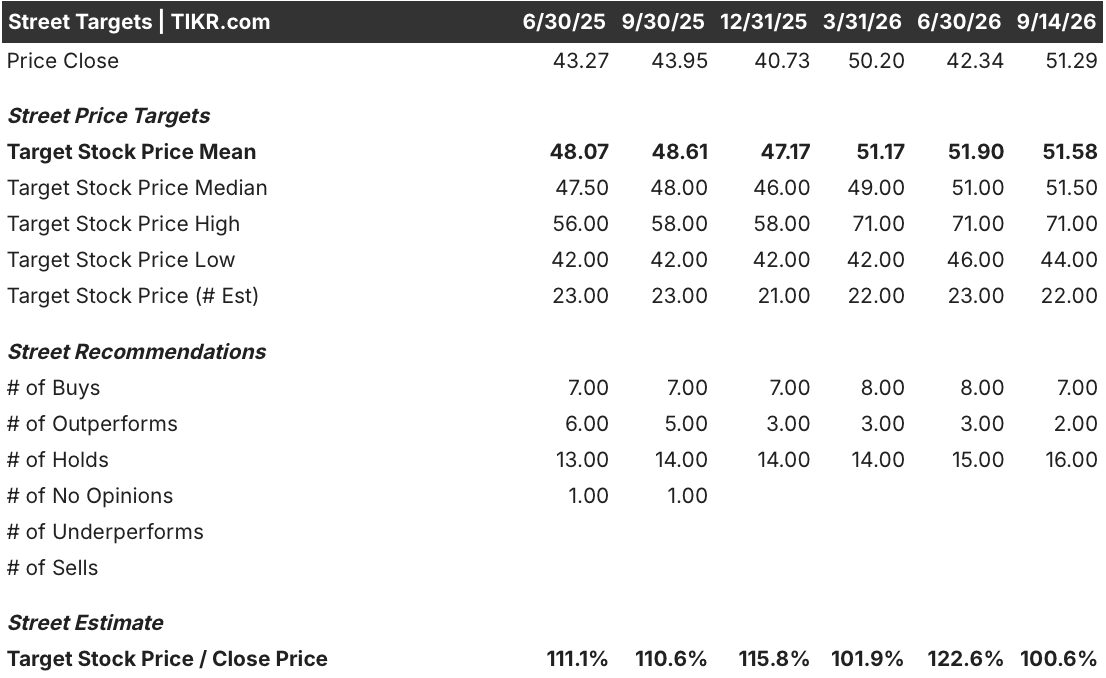
Les objectifs du Street racontent une histoire similaire. L'objectif de prix moyen est passé de 48,07 $ mi-2025 à 51,58 $ au 14 septembre 2026, une hausse d'environ 7 %, tandis que l'action elle-même est passée de 43,27 $ à 51,29 $ sur la même période, en hausse d'environ 19 %. L'action a dépassé son propre objectif de prix moyen, et le ratio moyen objectif/prix s'est resserré de 111 % à un peu plus de 100 %, l'écart le plus faible jamais enregistré à part une lecture antérieure.
La répartition des recommandations est également devenue plus prudente plutôt que plus convaincue : les recommandations "Acheter" et "Surperformance" sont passées de 13 sur 23 analystes mi-2025 à 9 sur 22 maintenant, tandis que les "Conserver" sont passées de 13 à 16. L'histoire opérationnelle de Verizon s'est améliorée, mais la conviction du sell-side ne l'a pas suivie ; elle s'est même refroidie.
Ce qui fera réellement bouger VZ désormais
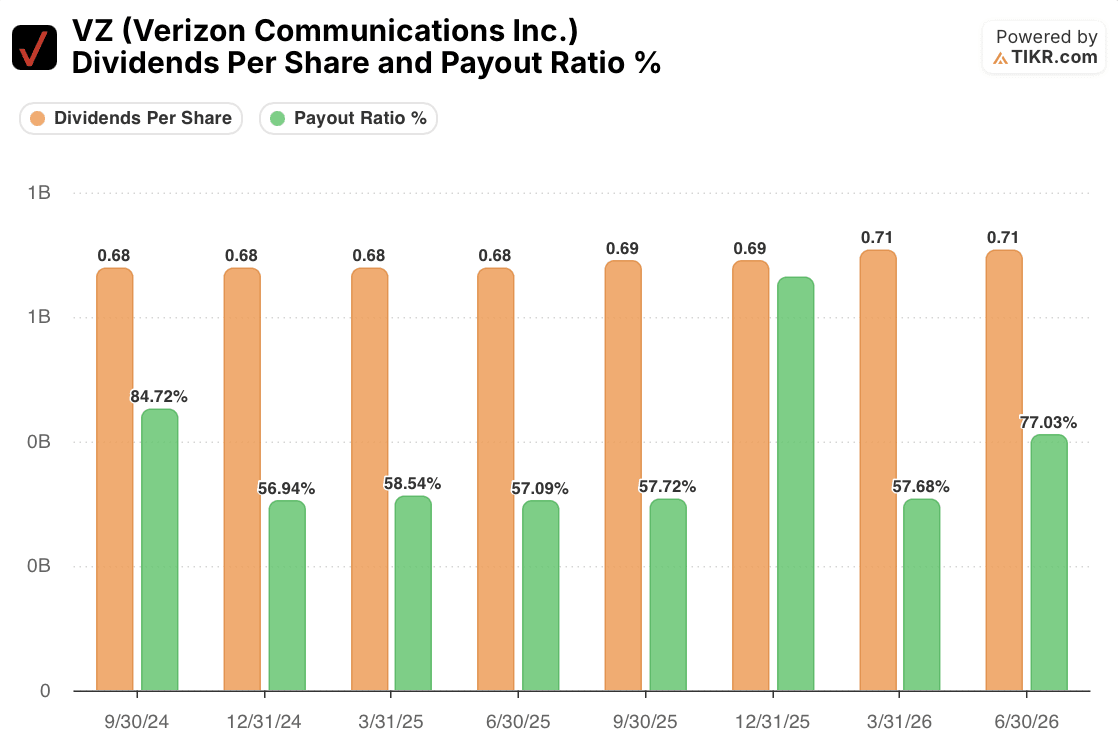
Le dividende est la raison pour laquelle la plupart des détenteurs de VZ sont dans l'action, et sur une base de trésorerie, il semble financé en toute sécurité.
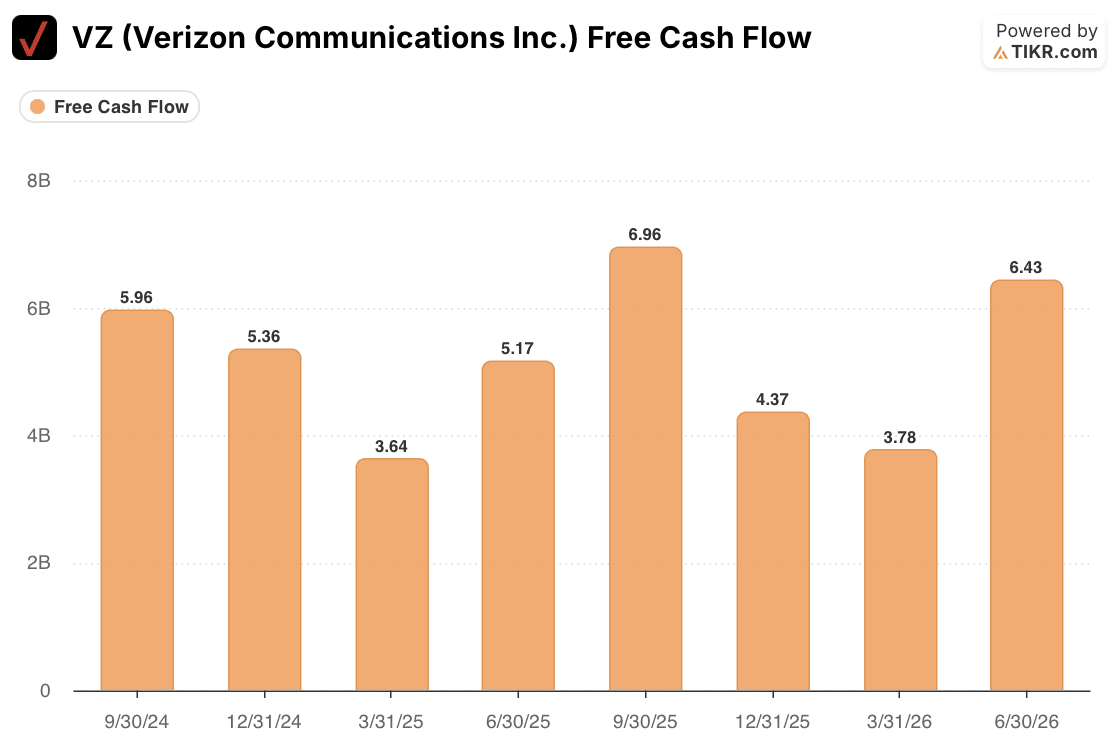
Le flux de trésorerie disponible du premier semestre 2026 de 10,2 milliards de dollars, en hausse de 16 % sur un an, couvre confortablement les quelque 5,9 milliards de dollars versés en dividendes sur la même période, avec de la marge restante pour l'autorisation de rachat de 4,5 milliards de dollars que la direction a augmentée parallèlement à ses prévisions.
Le ratio de distribution affiché est un guide moins fiable ici : il est passé d'une fourchette stable de mi-50 % pendant la majeure partie de 2025 à 124 % au quatrième trimestre et 77 % au deuxième trimestre 2026, des mouvements qui suivent des charges ponctuelles imputées au résultat net, y compris les coûts d'intégration de Frontier, les restructurations et le paiement d'égalisation de la coentreprise BT, plutôt qu'un déficit sous-jacent de génération de trésorerie. Les investisseurs qui lisent le graphique du ratio de distribution de manière isolée risquent de confondre du bruit comptable avec un risque pour le dividende.
Ce qui ferait réellement bouger l'action désormais n'est pas une preuve supplémentaire que le taux de désabonnement baisse. Cela est déjà reflété à la fois dans le multiple et dans la répartition désormais prudente des recommandations du Street. C'est de savoir si AI Connect passe d'un contrat divulgué et d'un accord d'approvisionnement en fibre aux "plusieurs milliards" de revenus contractuels promis par la direction, et si cela apparaît concrètement lorsque Verizon donnera ses premières prévisions formelles pour 2027 parallèlement aux résultats du quatrième trimestre en janvier.
La réponse de la direction à la menace de Starlink, selon laquelle l'économie des satellites ne fonctionne que dans les marchés à faible densité où Verizon ne concurrence de toute façon pas, est bien étayée par les calculs de densité que le PDG et le directeur financier citent officiellement, et c'est un risque à court terme plus faible pour la thèse que le calcul de revalorisation ci-dessus. À environ 10 fois les bénéfices futurs, Verizon n'est plus valorisée comme un opérateur télécoms cassé attendant d'être réparé. Elle est valorisée comme un opérateur qui s'est déjà réparé, et la prochaine étape de l'action dépend d'une activité qui, jusqu'à présent, n'a qu'un client signé.
Devriez-vous investir dans Verizon Communications Inc. ?
La seule façon de vraiment le savoir est d'examiner vous-même les chiffres. TIKR vous donne un accès gratuit aux mêmes données financières de qualité institutionnelle que les analystes professionnels utilisent pour répondre exactement à cette question.
Ouvrez l'action VZ et vous verrez des années d'historiques financiers, ce que les analystes de Wall Street attendent pour les revenus et les bénéfices dans les trimestres à venir, comment les multiples de valorisation ont évolué dans le temps, et si les objectifs de prix sont en hausse ou en baisse.
Vous pouvez créer une liste de surveillance gratuite pour suivre VZ aux côtés de toutes les autres actions que vous surveillez. Aucune carte de crédit requise. Juste les données dont vous avez besoin pour décider par vous-même.
Accédez aux outils professionnels pour analyser l'action VZ sur TIKR gratuitement →
À la recherche de nouvelles opportunités ?
- Découvrez quelles actions les investisseurs milliardaires achètent pour que vous puissiez suivre les capitaux intelligents.
- Analysez des actions en aussi peu que 5 minutes avec la plateforme tout-en-un et facile à utiliser de TIKR.
- Plus vous retournez de pierres… plus vous découvrirez d'opportunités. Recherchez plus de 100K actions mondiales, les portefeuilles des principaux investisseurs mondiaux, et plus encore avec TIKR.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne sont des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse pourrait ne pas inclure les récentes actualités de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !