Points clés
- General Mills offre un rendement de 7,7 % et Realty Income de 6,1 %, mais General Mills prévoit de maintenir son dividende stable pendant qu'il réduit sa dette.
- Le ratio de distribution de dividendes en espèces de General Mills est passé à 85 % sur les douze mois se terminant le 30 août 2026, contre 58 % pour l'exercice 2025, et les analystes anticipent 76 % pour l'exercice 2027.
- Realty Income a distribué 75 % de son AFFO (FFO ajusté) pour l'exercice 2025, contre 83 % pour l'exercice 2016, et les analystes anticipent 73 % pour 2026.
- General Mills prévoit un BPA ajusté de 3,00 $ à 3,20 $ pour l'exercice 2027, et les analystes anticipent que l'AFFO par action de Realty Income atteindra 4,44 $ en 2026.
Tout investisseur à la recherche d'un rendement supérieur à 6 % va forcément croiser Realty Income (O) et General Mills (GIS). À la clôture du 9 octobre, Realty Income offrait un rendement de 6,1 % et General Mills de 7,7 %, après que l'action de General Mills ait chuté de près de 22 % en septembre.
Ce rendement plus élevé a un prix. Le 23 septembre, General Mills a publié les résultats du premier trimestre de son exercice 2027 et a confirmé son intention de maintenir le dividende stable pendant qu'il réduit sa dette. Realty Income, quant à elle, a relevé ses prévisions d'AFFO pour 2026 en août et continue d'augmenter son dividende mensuel chaque trimestre.
Alors, laquelle est la meilleure action à dividende à haut rendement ?
| Métrique | Realty Income (O) | General Mills (GIS) |
|---|---|---|
| Rendement du dividende | 6,1% | 7,7% |
| Croissance du dividende, 5 ans | 2,9 % par an (exercices 2020–2025) | 3,9 % par an (exercices 2021–2026) |
| Mesure de couverture | Ratio de distribution de l'AFFO | Ratio de distribution de dividendes en espèces |
| Ratio de distribution, dernier rapporté | 75% (exercice 2025) | 85% (TTM au 30 août 2026) |
| Ratio de distribution, prévisionnel | 73% (consensus exercice 2026) | 76% (consensus exercice 2027) |
| Dette nette/EBITDA | 5,74x | 3,67x |
La marge de sécurité de Realty Income continue de s'élargir
Realty Income, une société de placement immobilier (REIT), a versé 3,22 $ par action de dividendes pour l'exercice 2025 contre 4,28 $ d'AFFO par action : un ratio de distribution de l'AFFO confortable de 75 %. Les analystes anticipent 73 % pour 2026, sur la base d'un AFFO de 4,44 $ par action.
Cette marge de sécurité s'élargit depuis une décennie. Les dividendes par action sont passés de 2,39 $ pour l'exercice 2016 à 3,22 $ pour l'exercice 2025, tandis que l'AFFO par action a progressé plus vite, passant de 2,88 $ à 4,28 $.

… ce qui a fait passer le ratio de distribution de 83 % à 75 %.
La société affirme avoir augmenté son dividende pendant plus de 31 années consécutives, mais les augmentations sont modestes : 2,9 % par an de l'exercice 2020 à l'exercice 2025.
L'entreprise continue d'acquérir des actifs. Realty Income a investi 2,6 milliards de dollars au deuxième trimestre 2026 avec un rendement en espèces initial de 7,3 %, et a relevé ses prévisions d'investissement pour 2026 à 10 milliards de dollars.
Le risque est la dette. La dette nette s'élève à 5,74 fois l'EBITDA sur les douze derniers mois, et l'EBIT ne couvre les intérêts que 2,35 fois, donc la croissance dépend encore des marchés de capitaux.
General Mills distribue une plus grande part de ses liquidités
Là où la marge de sécurité de Realty Income s'est élargie, celle de General Mills s'est réduite. Sur les douze mois se terminant le 30 août 2026, elle a versé 1,31 milliard de dollars de dividendes contre 1,55 milliard de dollars de flux de trésorerie disponible, soit un ratio de distribution de dividendes en espèces tendu de 85 %.
C'est une hausse récente. De l'exercice 2021 à l'exercice 2025, le ratio était compris entre 45 % et 62 %. Ensuite, le flux de trésorerie disponible est tombé de 2,29 milliards de dollars pour l'exercice 2025 à 1,63 milliard pour l'exercice 2026 tandis que les dividendes restaient à 1,32 milliard,…
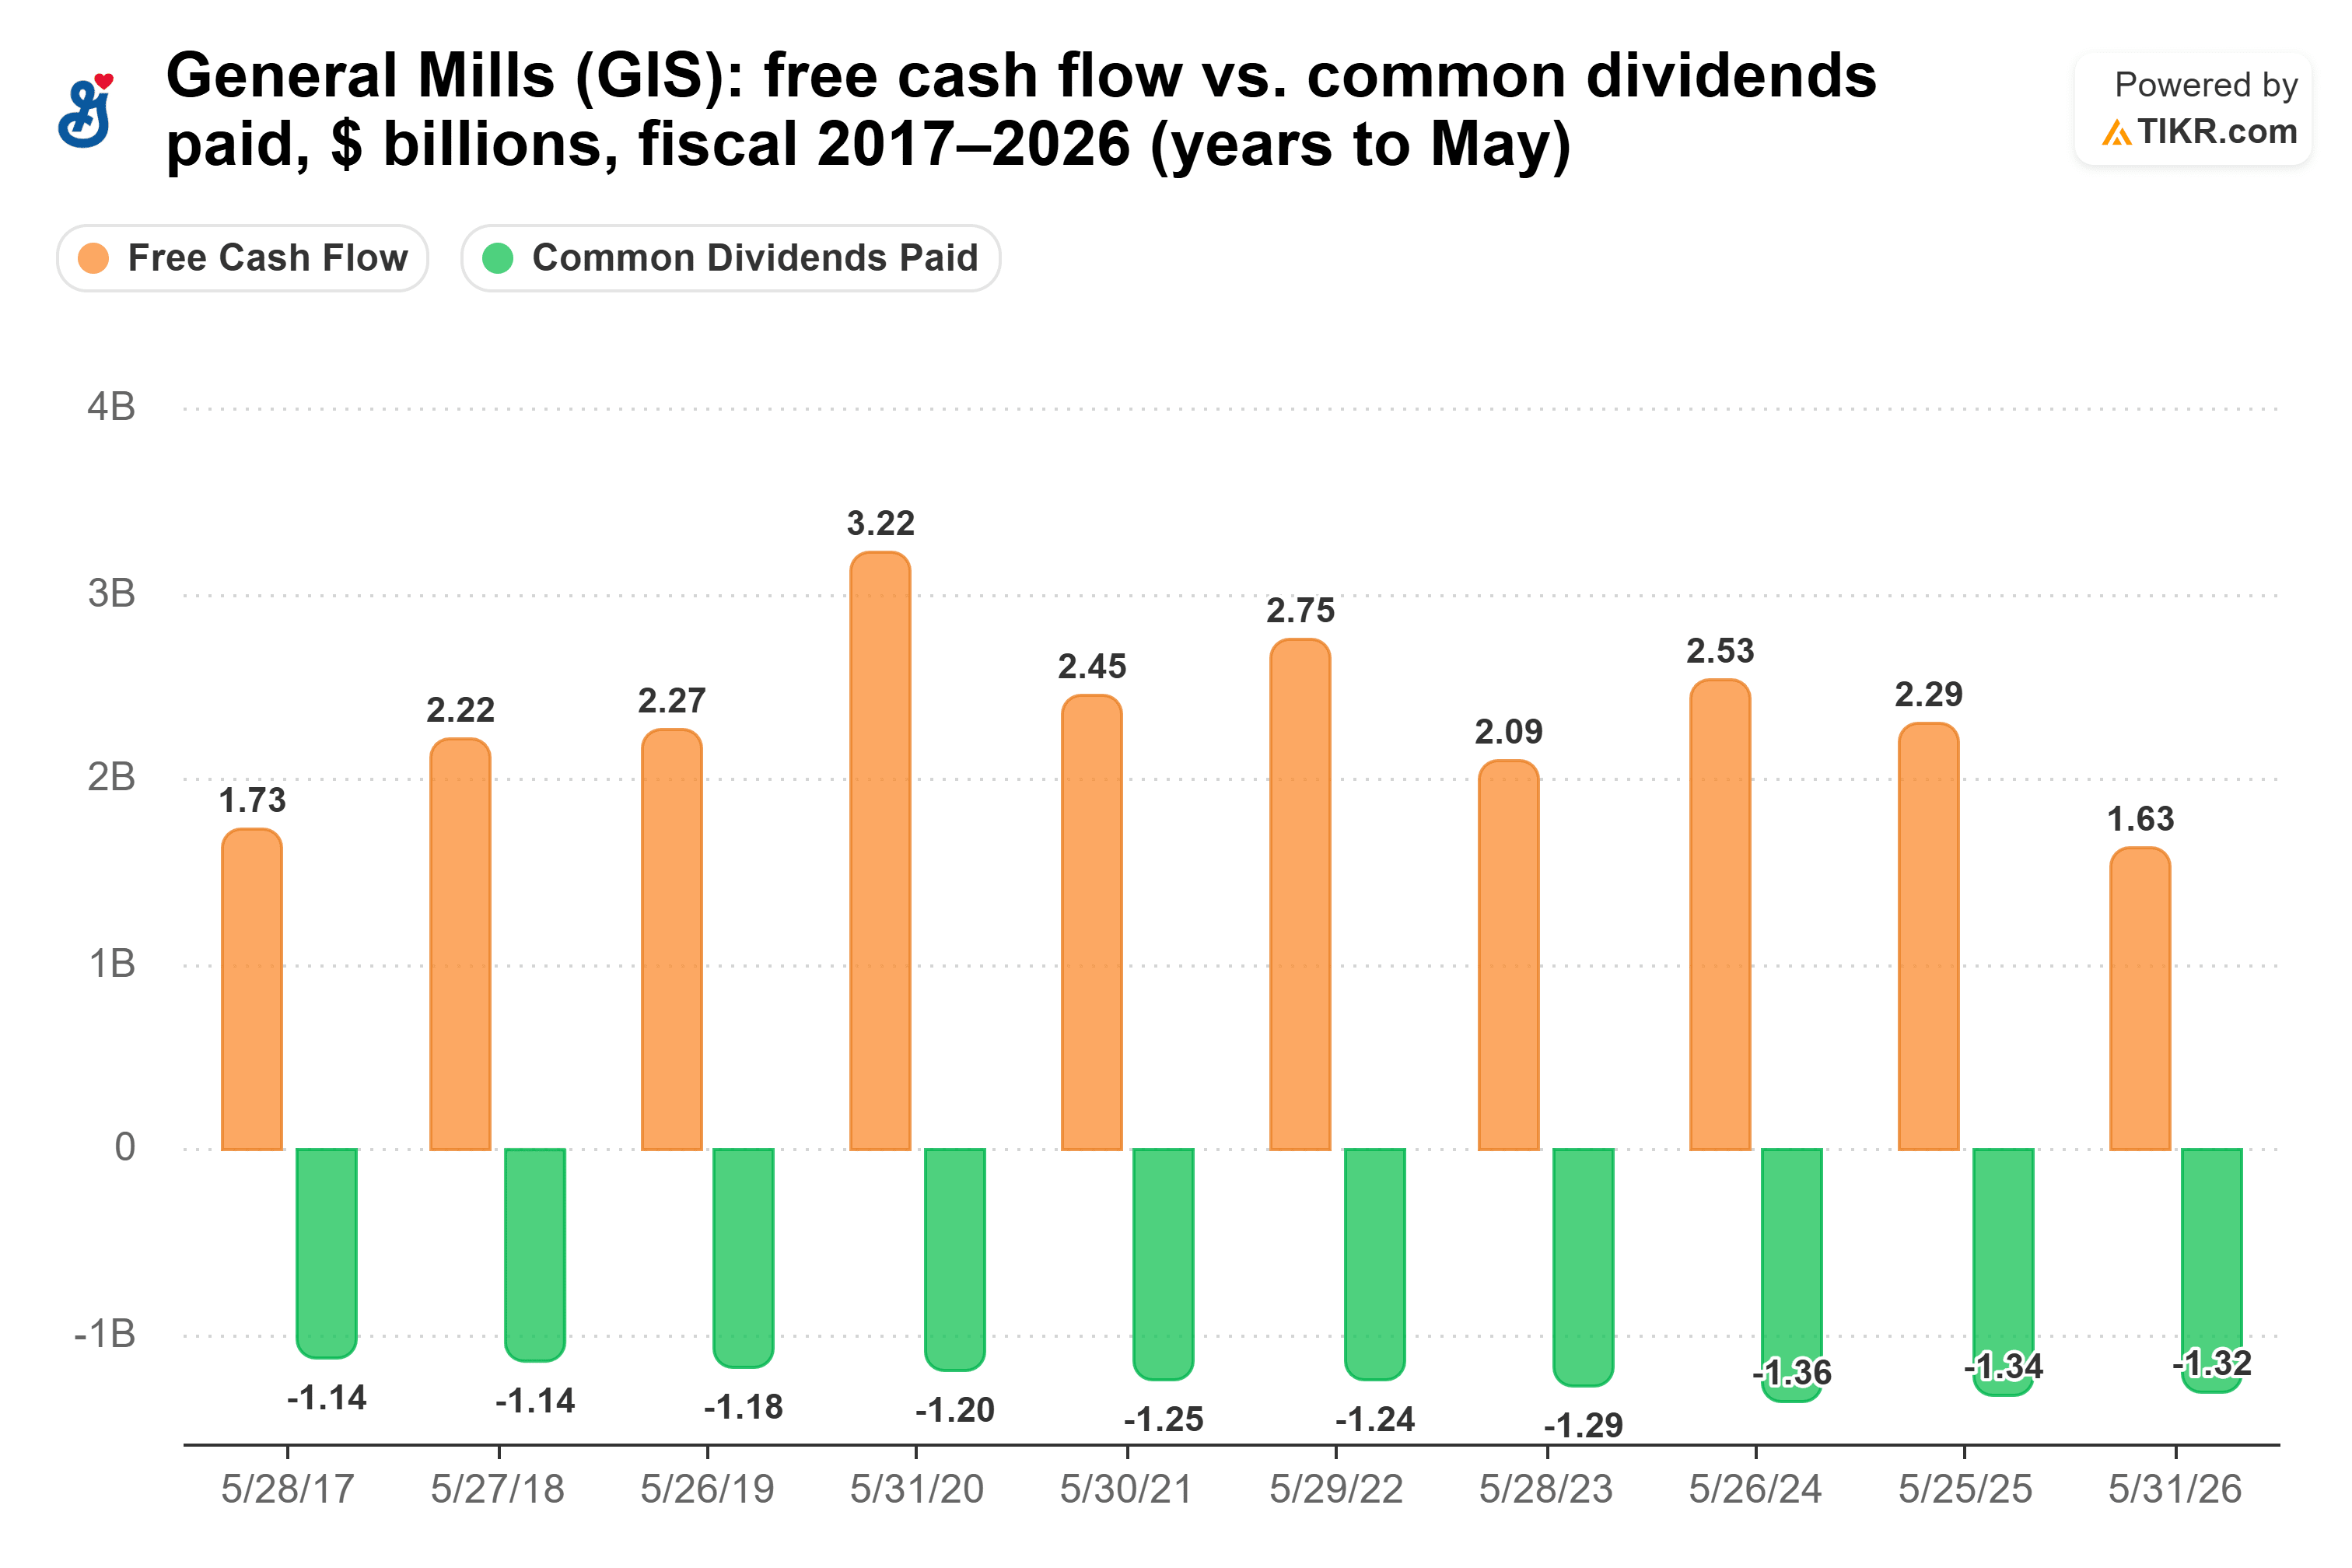
… portant le ratio à 81 %. Les analystes anticipent qu'il se détendra à 76 % pour l'exercice 2027, sur la base d'un flux de trésorerie disponible de 1,75 milliard de dollars.
Les ventes sont molles. Les ventes organiques étaient stables au trimestre clos le 30 août 2026, avec le segment Retail Amérique du Nord en baisse de 3 % en organique en raison de la faiblesse des céréales et des snacks.
La direction maintient donc le cap. Comme l'a déclaré le directeur financier Kofi Bruce : « nous restons pleinement engagés envers notre dividende, et à court terme, nous prévoyons de maintenir le taux actuel par action tout en donnant la priorité à la réduction de l'endettement. » La dette nette est de 3,67 fois l'EBITDA selon les chiffres de TIKR et un peu plus de 4 fois selon les propres chiffres de l'entreprise, a confirmé Bruce. Il s'attend à ce qu'il faille « au moins quelques années » pour revenir à l'objectif de 3 fois de la société.
Alors, quel dividende l'emporte ?
Realty Income est la meilleure action à dividende à haut rendement. Elle distribue une part plus faible de ses liquidités selon sa propre mesure, cette part diminue depuis dix ans, et le dividende continue d'augmenter chaque trimestre.
Les bénéfices de General Mills vont dans la direction opposée. Le BPA normalisé de TIKR est tombé de 4,52 $ pour l'exercice 2024 à 3,55 $ pour l'exercice 2026, et 19 analystes anticipent 3,08 $ pour l'exercice 2027, ce qui se situe dans les prévisions de la direction de 3,00 $ à 3,20 $ pour le BPA ajusté…

… avec seulement une légère reprise, à 3,15 $, anticipée pour l'exercice 2028.
Cela ne veut pas dire que le dividende de General Mills est en danger. Les analystes voient le flux de trésorerie disponible le couvrir pour l'exercice 2027, et 10 000 $ investis dans son action rapportent 770 $ par an aujourd'hui contre 610 $ pour Realty Income. Même au rythme actuel de chaque dividende, General Mills paierait toujours plus dans 10 ans, environ 894 $ contre 787 $, et le revenu de Realty Income ne le dépasserait qu'aux alentours de 2046. Mais cela suppose que General Mills continue d'augmenter son dividende de 1,7 % par an, ce qu'elle dit ne pas faire à court terme.
Ce qui décide pour moi, c'est la direction. Je préfère détenir un chèque qui continue de croître, provenant d'une entreprise qui continue de croître, plutôt qu'un chèque plus gros maintenu stable alors que les bénéfices chutent.
Bien sûr, si les économies de coûts de 750 millions de dollars prévues par General Mills pour l'exercice 2027 relancent la croissance des bénéfices et ramènent l'endettement à 3 fois, les augmentations pourraient revenir, et un rendement de 7,7 % serait difficile à refuser.
Alors, quelle est la valeur réelle de l'action Realty Income ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que Realty Income pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Realty Income gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur les entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !