Points clés
- Arm Holdings (ARM) a gagné 88 % en 2026 jusqu'au 30 octobre, malgré une baisse de 55 % par rapport à son sommet de juin, tandis que Advanced Micro Devices (AMD) a progressé d'environ 136 %.
- Intel (INTC) a exercé une pression supplémentaire sur les actions du secteur des semi-conducteurs après avoir publié des prévisions pour le quatrième trimestre inférieures aux attentes, entraînant une baisse de près de 10 % pour ARM le 30 octobre.
- Qualcomm (QCOM) reste un risque car un litige de redevances non résolu pourrait affecter l'une des plus importantes relations de licence d'Arm.
- La demande pour le CPU AGI d'Arm dépasse les 2 milliards de dollars, tandis que les analystes s'attendent à ce que le BPA normalisé passe de 1,77 $ pour l'exercice 2026 à environ 3,07 $ pour l'exercice 2028.
Que s'est-il passé ?
L'action Arm Holdings (ARM) a gagné 88 % en 2026 jusqu'au 30 octobre, clôturant autour de 206 $, bien que le titre reste 55 % en dessous de son sommet du 18 juin d'environ 453 $.
La hausse s'est accélérée après qu'Arm a présenté son CPU AGI en mars, marquant l'expansion de l'entreprise au-delà de la licence de conceptions de processeurs vers la vente de ses propres puces pour centres de données. Au 30 avril, le titre avait atteint environ 210 $ avant de s'envoler vers son pic de juin.
Les investisseurs ont initialement récompensé l'exposition croissante d'Arm à l'infrastructure d'IA, faisant grimper son PER forward à environ 202x en juin. Cependant, cette valorisation élevée laissait peu de place à la déception, et les inquiétudes concernant les capacités de fabrication, l'exécution et les dépenses dans les semi-conducteurs ont contribué à la correction ultérieure.
Malgré la baisse, la demande pour le CPU AGI dépasse désormais les 2 milliards de dollars sur les exercices 2027 et 2028, soit plus du double de l'opportunité initiale de 1 milliard de dollars présentée au lancement.
Lors de la conférence téléphonique sur les résultats de juillet, le PDG Rene Haas a décrit la demande comme "supérieure à 2 milliards de dollars", bien qu'Arm n'ait sécurisé des capacités de fabrication que pour l'opportunité initiale de 1 milliard de dollars.
Une faiblesse plus large du secteur des semi-conducteurs a ajouté de la pression fin octobre. Intel a rapporté un chiffre d'affaires des centres de données et de l'IA de 7,3 milliards de dollars, en hausse de 78 % en glissement annuel, mais a donné des prévisions de chiffre d'affaires pour le quatrième trimestre de 15 à 16 milliards de dollars, inférieures aux attentes.
Arm a chuté de près de 10 % le 30 octobre alors que les investisseurs réévaluaient les contraintes d'approvisionnement du secteur et les valorisations à prime.
Pendant ce temps, AMD a gagné environ 136 % en 2026 jusqu'au 30 octobre et publiera ses résultats le 3 novembre. Contrairement à AMD, qui vend des CPU et des accélérateurs d'IA, Arm génère principalement des revenus de licence et de redevances tout en s'étendant à ses propres processeurs pour centres de données.
La croissance des bénéfices d'Arm reste solide
Arm a rapporté un chiffre d'affaires de 1,29 milliard de dollars pour le premier trimestre de son exercice, en hausse de 22 % en glissement annuel, soutenu par des revenus record de licence et de redevances pour un premier trimestre.
Wall Street s'attend à ce que le BPA normalisé passe de 1,77 $ pour l'exercice 2026 à environ 3,07 $ pour l'exercice 2028, grâce à la demande d'infrastructure d'IA, à des taux de redevances plus élevés et au déploiement des CPU AGI.

Cependant, les analystes s'attendent à ce que les marges brutes passent d'environ 98 % à 91 % sur la même période, alors qu'Arm développe son activité de puces physiques.
Une autre incertitude concerne Qualcomm, qui représentait environ 9 % du chiffre d'affaires d'Arm pour l'exercice 2026. Un jury a statué en octobre qu'Arm avait violé une partie de son accord de licence et a accordé à Qualcomm des dommages et intérêts symboliques de 2 $, tandis qu'une exemption potentielle de redevances de cinq ans reste non résolue.
La publication des résultats d'Arm le 4 novembre permettra de vérifier si la demande croissante pour le CPU AGI peut se traduire par une croissance du chiffre d'affaires, tandis que l'entreprise gère les contraintes de fabrication et les risques liés aux licences.
L'action Arm est-elle sous-évaluée ou surévaluée ?
Arm semble correctement valorisée à légèrement surévaluée malgré sa forte baisse, avec un PER forward proche de 88x au 22 octobre, contre un pic de 202x en juin et une moyenne sur trois ans d'environ 85x.
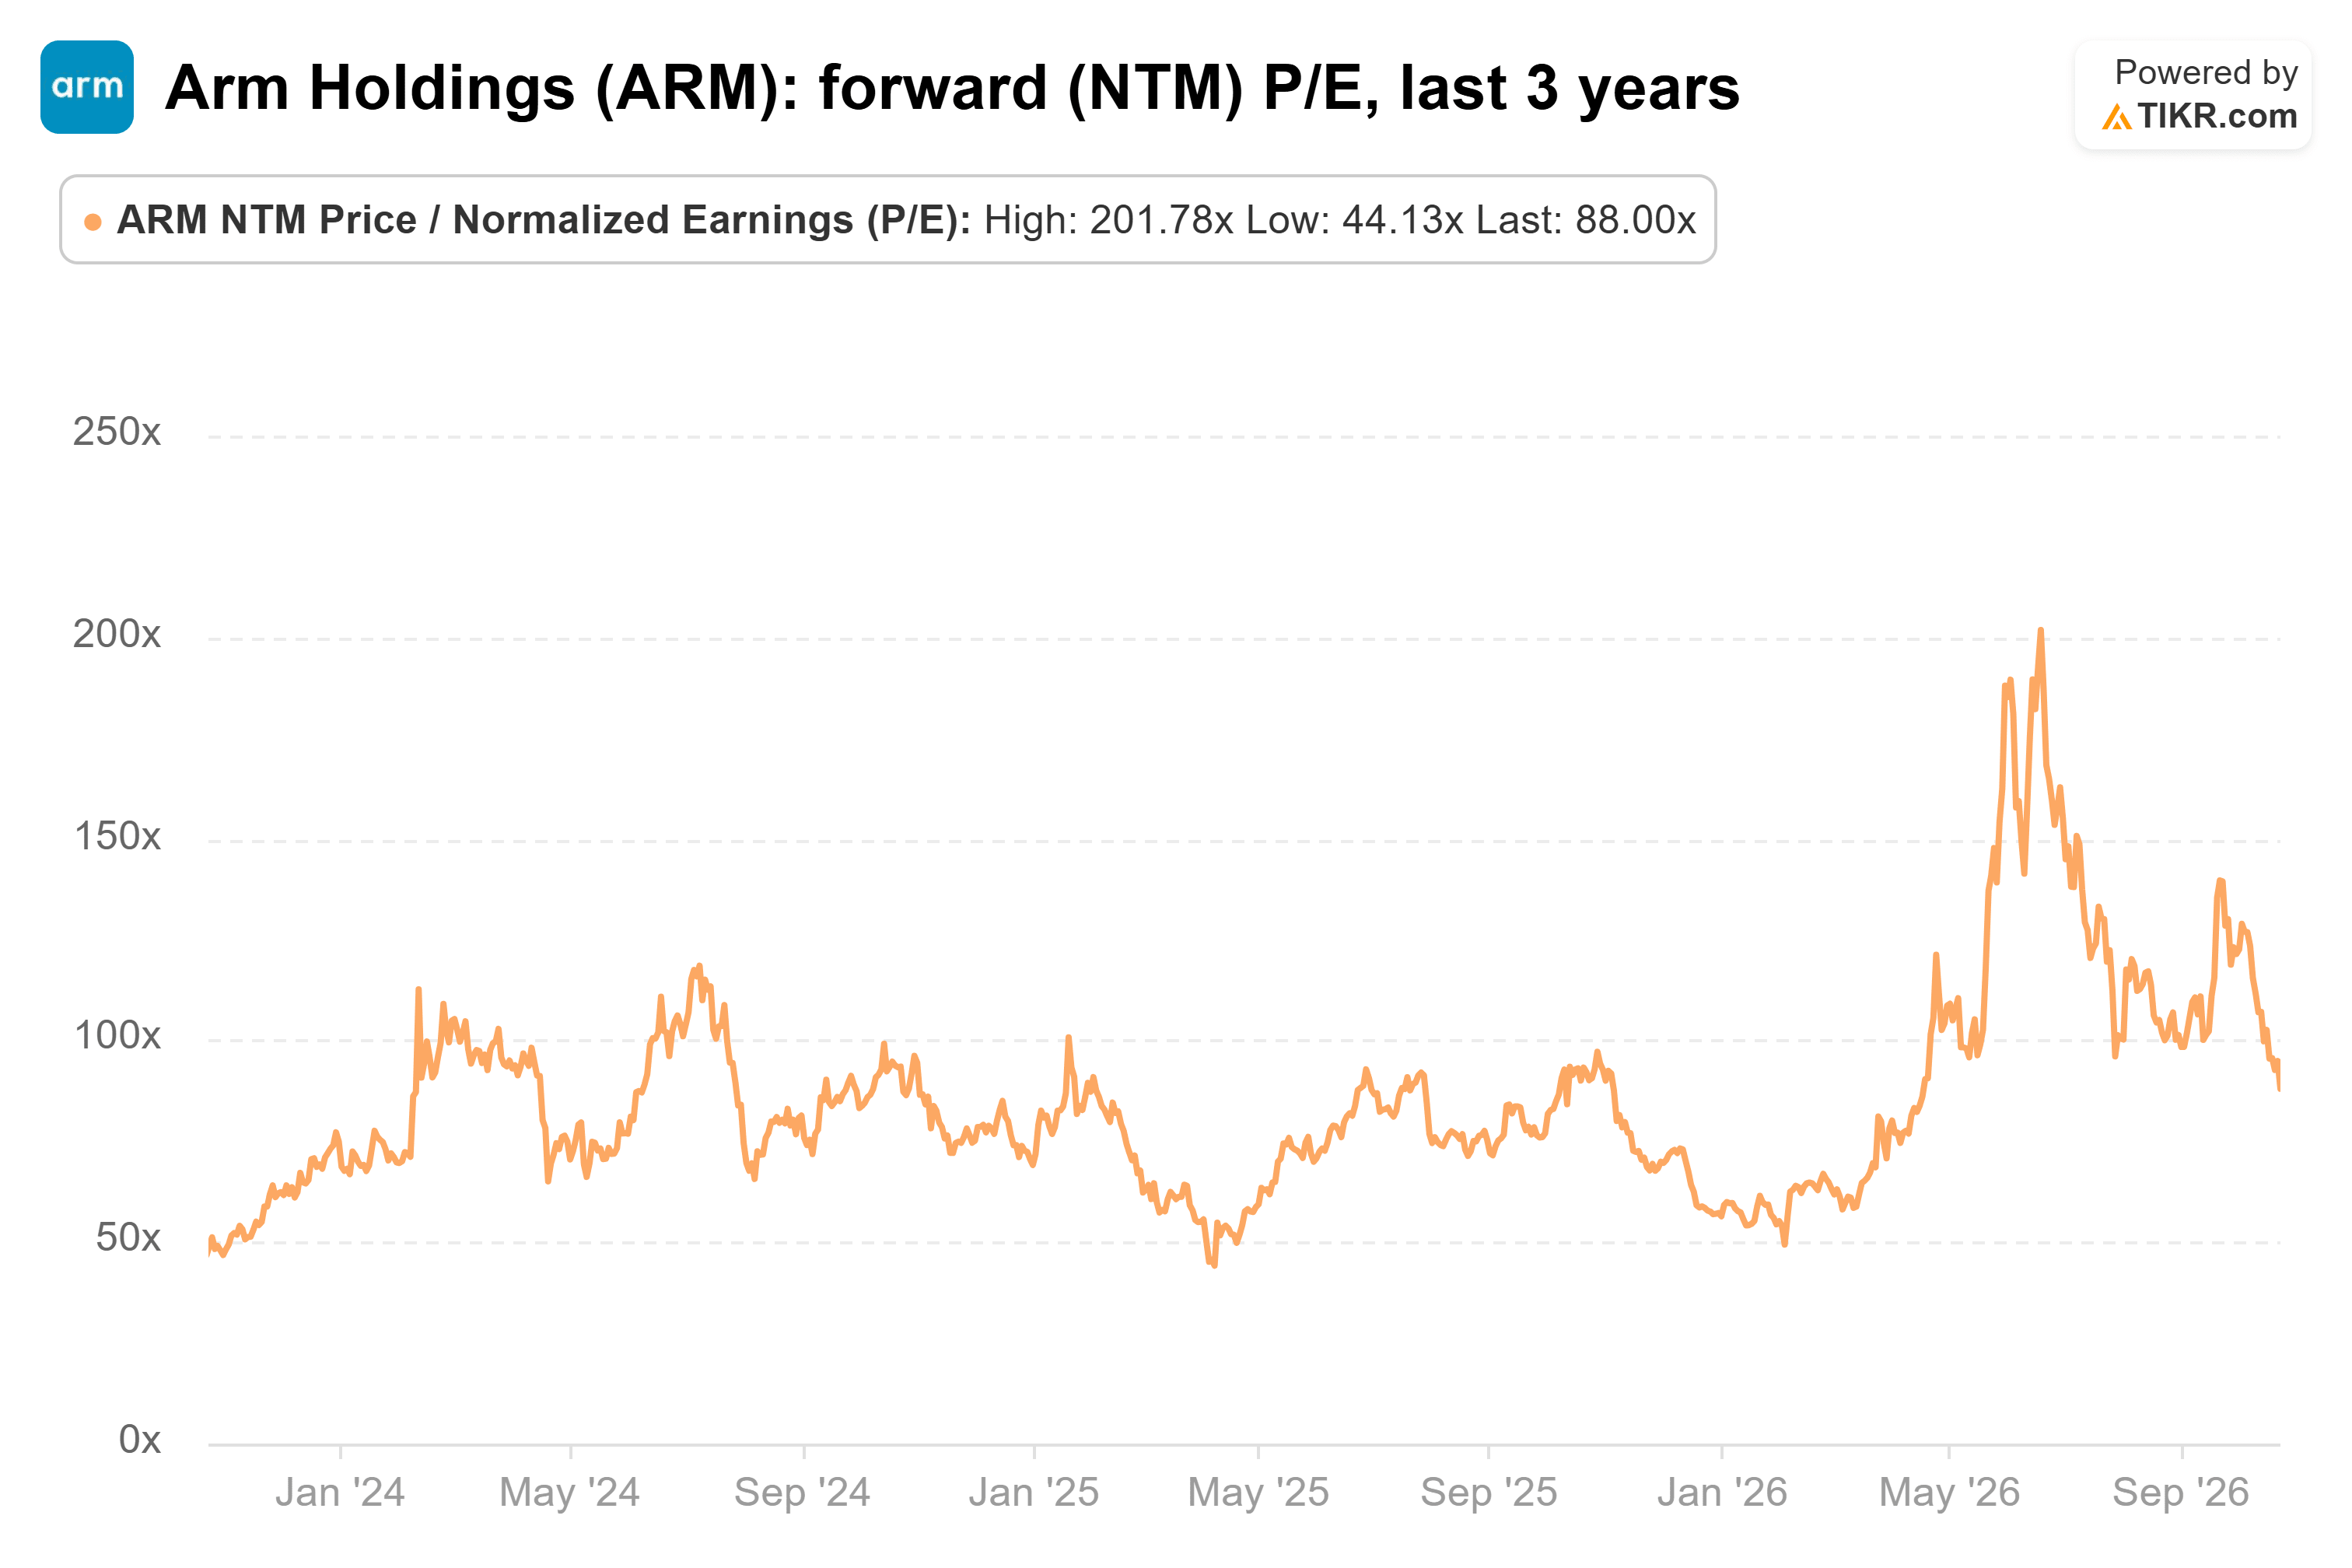
Après la baisse du 30 octobre, ce multiple serait d'environ 86x si les estimations de bénéfices restaient inchangées, suggérant que le titre conserve toujours une prime malgré une compression significative de la valorisation.
L'objectif de prix moyen des analystes d'environ 291 $ implique une hausse potentielle d'environ 41 % par rapport au cours de clôture du 30 octobre, bien que l'atteinte de cet objectif dépende d'une croissance soutenue des bénéfices et d'un déploiement réussi du CPU AGI.

Au cours des 12 prochains mois, des revenus de redevances plus élevés et une demande croissante des centres de données pourraient soutenir le titre, tandis que les contraintes de fabrication, la baisse des marges brutes et le litige avec Qualcomm restent des risques significatifs.
Acheter progressivement Arm après sa baisse semble plus attractif que de prendre des bénéfices uniquement en raison de ses gains de 2026, mais sa valorisation à prime rend difficile de justifier un chargement agressif avant le 4 novembre.
Alors, quelle est la valeur réelle de l'action Arm ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que pourrait valoir Arm. Partez du consensus des analystes de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des informations récentes sur l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !