Les actions d'Amazon (AMZN) ont progressé d'environ 5% à 262,45 $ lundi après que Brian Nowak de Morgan Stanley a nommé le titre comme son choix privilégié et relevé son objectif à 350 $ contre 335 $.
L'appel va plus loin que le consensus de la place sur les deux côtés du bilan. L'estimation de bénéfices de Nowak pour 2028 se situe 24% au-dessus du consensus, et sa prévision de dépenses en capital pour 2027 est 28% supérieure. Morgan Stanley parie que davantage de dépenses se traduiront par plus de profits, et plus rapidement.
Sur quoi Morgan Stanley mise
- Croissance d'AWS : 47% en 2027 et 42% en 2028, contre 41% et 37% précédemment.
- La raison : Nvidia (NVDA) a annoncé le 26 août qu'AWS déploierait 2 millions de GPU supplémentaires au cours de 2027 et 2028.
- Marges d'AWS : 42% en 2027 et 44% en 2028, contre 39,3% au deuxième trimestre.
- Le gain : environ 16,50 $ de BPA en 2028, l'objectif de 350 $ correspondant à environ 21 fois ce montant.
- La facture : des dépenses en capital de 355 milliards de dollars en 2027 et 365 milliards de dollars en 2028.
Comparaison de l'analyse de Morgan Stanley avec le consensus sur Amazon
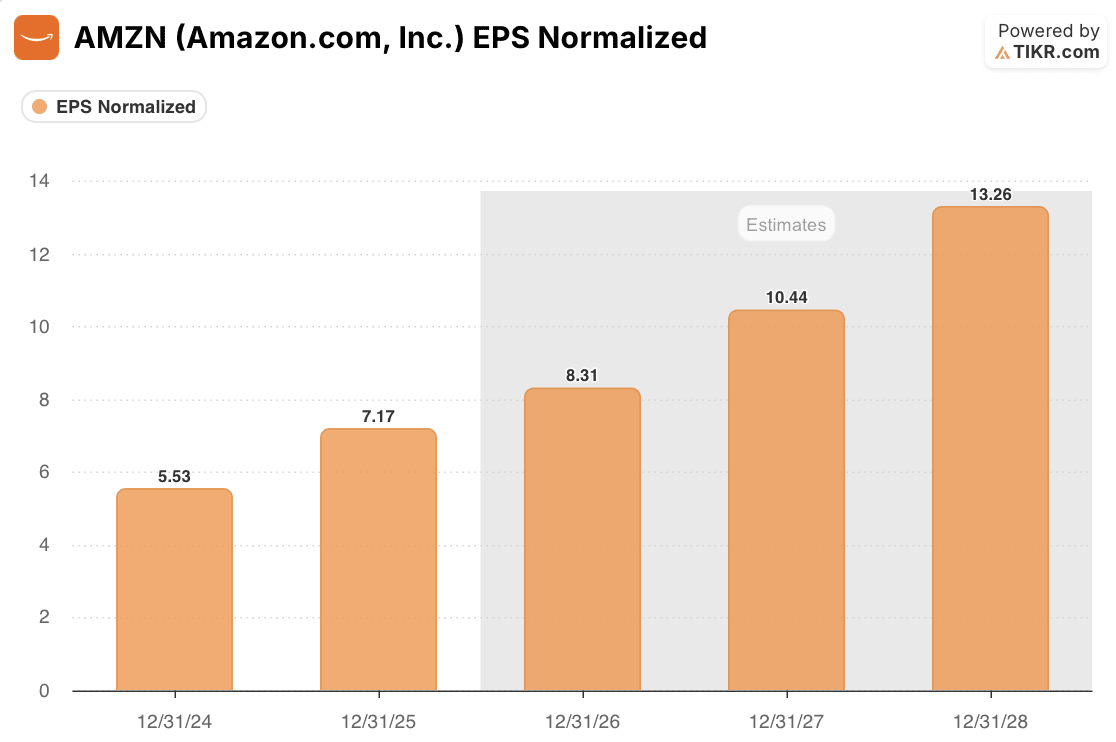
Le consensus prévoit qu'Amazon gagnera 13,26 $ par action en 2028 sur une base normalisée, en hausse de 60% par rapport aux 8,31 $ de cette année. Les 16,50 $ de Nowak sont 24% supérieurs à cela.
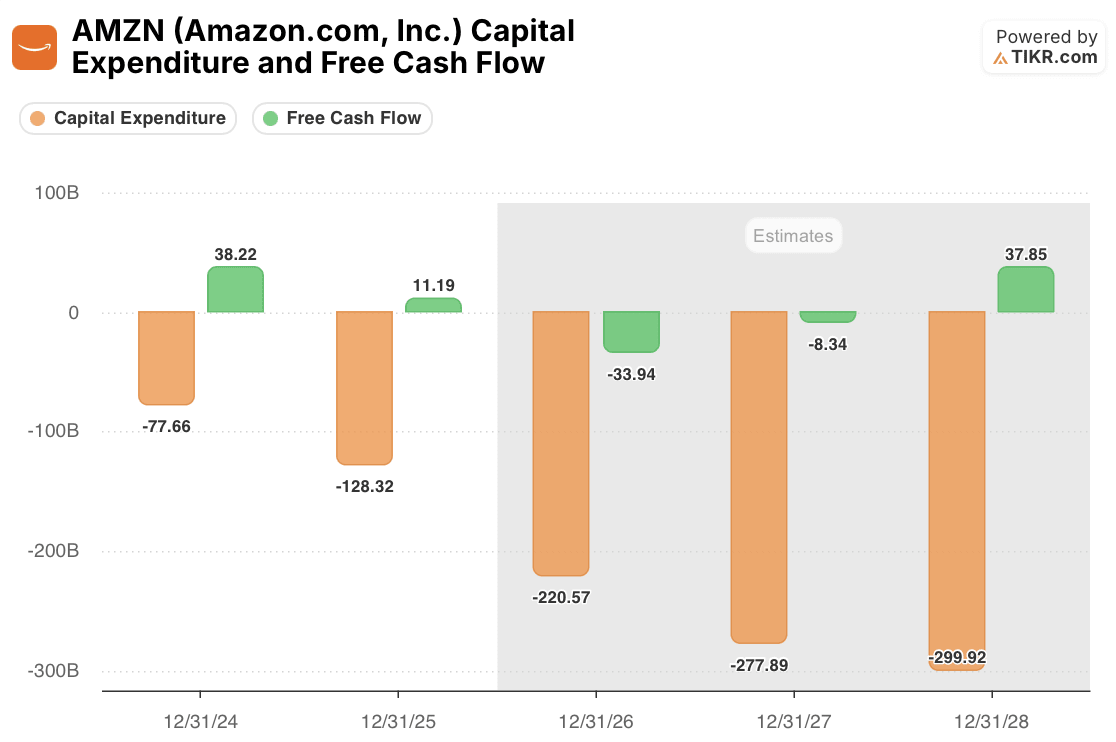
L'écart sur les dépenses est plus important. Le consensus prévoit des dépenses en capital de 277,89 milliards de dollars en 2027, donc les 355 milliards de dollars de Nowak ajoutent 77 milliards de dollars supplémentaires en une seule année. Cela tombe là où le flux de trésorerie disponible est déjà le point sensible : le consensus le situe à -33,94 milliards de dollars cette année et -8,34 milliards de dollars l'année prochaine, avant de se redresser à 37,85 milliards de dollars en 2028. Même ce redressement ne fait que revenir aux 38,22 milliards de dollars de 2024.
Le scénario haussier nécessite que les marges d'AWS augmentent tandis que tout ce nouvel équipement commence à s'amortir. Nowak a raison de dire que la demande est là. La question ouverte est de savoir si les profits suivront le rythme de l'amortissement.
Ce que le cours d'Amazon intègre déjà
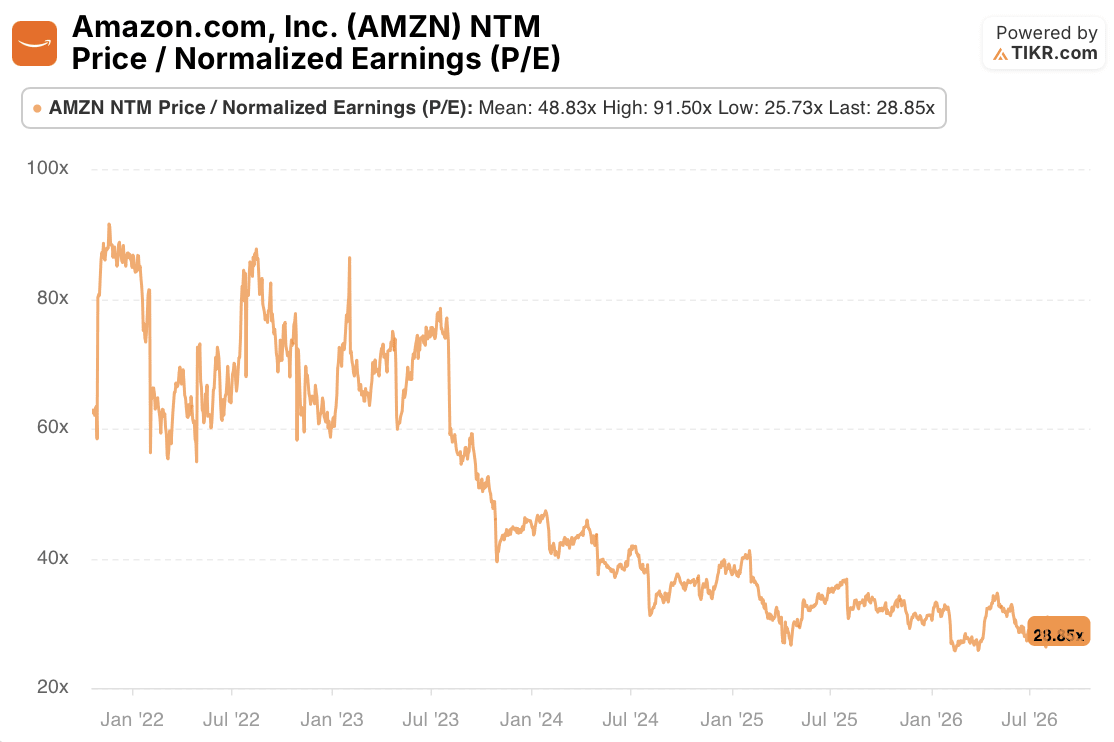
Pas beaucoup d'enthousiasme. Amazon se négocie à 28,85 fois les bénéfices normalisés NTM, soit 41% en dessous de sa moyenne sur cinq ans de 48,83 fois et proche de son plus bas à 25,73 fois. À 262,45 $, le titre coûte 19,8 fois les bénéfices consensus pour 2028 et 15,9 fois ceux de Nowak.
La base normalisée est la bonne mesure ici. Le BPA du deuxième trimestre d'Amazon de 5,75 $ a été dopé par 53,4 milliards de dollars de revenus non opérationnels avant impôts, principalement issus de son investissement dans Anthropic. Le résultat net déclaré était de 62,6 milliards de dollars.
Positionnement de la place sur le titre AMZN
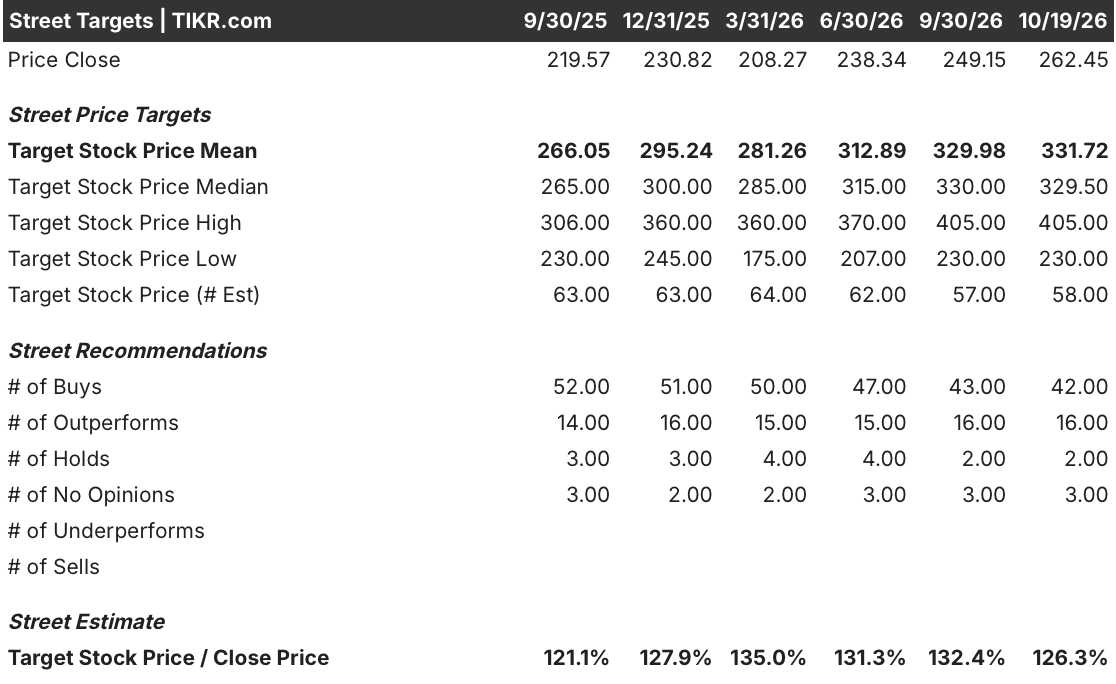
L'objectif moyen de la place est de 331,72 $, soit 26,3% au-dessus de la clôture de lundi. Les 350 $ de Morgan Stanley se situent 5,5% au-dessus de cette moyenne, et le plus haut est à 405 $. Quarante-deux analystes recommandent Amazon en achat et 16 en surperformance, contre deux en maintien et aucune vente.
Le chiffre qu'Amazon doit aux investisseurs le 29 octobre
La mise à jour est un pari sur les dépenses, pas un appel selon lequel le titre est bon marché, et à moins de 29 fois les bénéfices futurs, le multiple laisse de la marge. Le test aura lieu le 29 octobre. AWS a progressé de 37% au dernier trimestre avec une marge de 39,3%. Si la croissance se maintient près de ce rythme et que la marge s'approche de 42% même si les dépenses de 2026 se rapprochent des 220 milliards de dollars prévus, les calculs de Nowak pour 2028 semblent atteignables. Si la marge recule, le consensus à 13,26 $ est le chiffre le plus prudent.
Vous voulez vérifier vous-même le cheminement du consensus par rapport à celui de Morgan Stanley ? Les estimations de BPA, de dépenses en capital et de flux de trésorerie disponible d'Amazon sont gratuites à consulter sur TIKR. En savoir plus ici.
Alors, quelle est la valeur réelle de l'action Amazon ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que l'action AMZN pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Amazon.com, Inc. gratuitement→
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les titres mentionnés. Merci de votre lecture et bon investissement !