Statistiques clés pour l'action AMZN
- Performance de la semaine dernière : En consolidation
- Fourchette sur 52 semaines : $196 à $287
- Prix cible du modèle de valorisation : $382
- Potentiel de hausse implicite : 50,5 % sur 2,3 ans
Valorisez vos actions préférées comme AMZN avec 5 ans de prévisions d'analystes grâce au nouveau Modèle de Valorisation de TIKR (C'est gratuit) >>>
Une panne du cloud rencontre un boom des capacités
L'action Amazon (AMZN) cote environ 14 % en dessous de son plus haut sur 52 semaines à $287. C'est malgré le fait que l'entreprise vient d'afficher sa croissance la plus rapide pour AWS depuis 18 trimestres. Le titre de la semaine ne concernait pas les résultats cependant. AWS a confirmé qu'il ne pouvait pas rétablir l'accès à sa région cloud de Bahreïn ni à une zone de disponibilité des Émirats Arabes Unis après des dommages liés à un conflit régional, et il demande aux clients concernés de se reconstruire ailleurs.
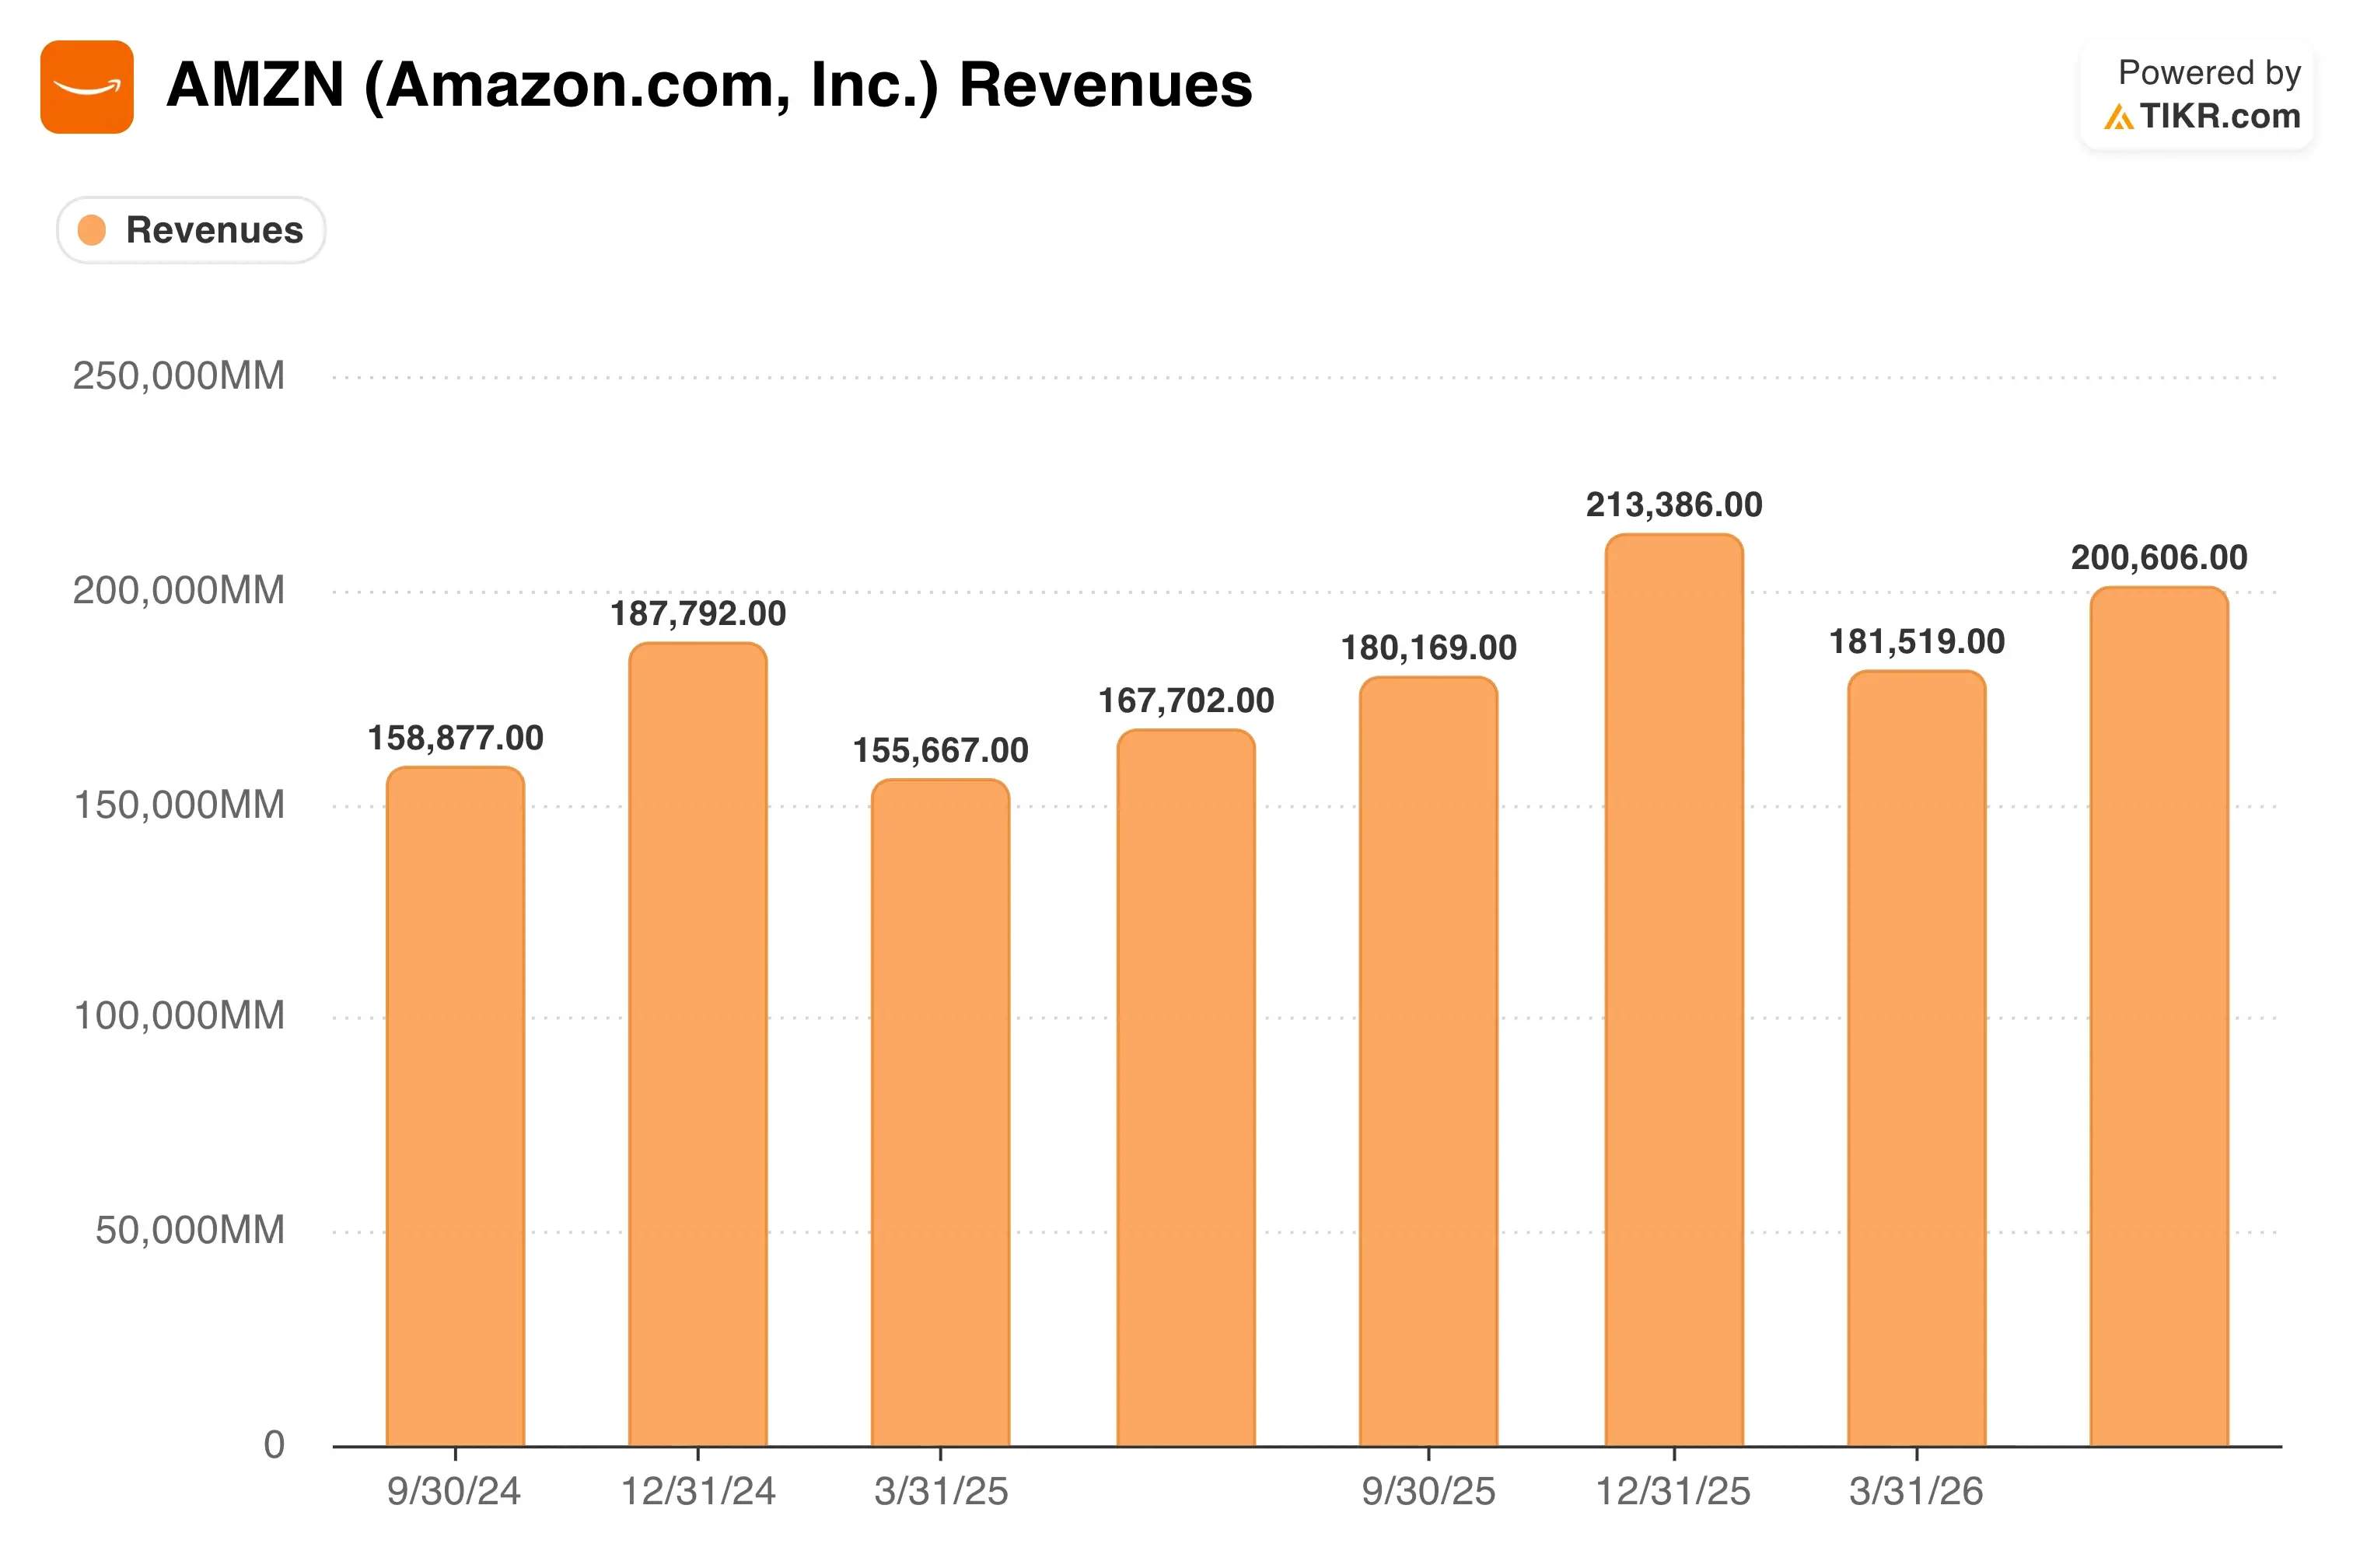
C'est un aveu qui fait réfléchir de la part d'un fournisseur de cloud dont tout l'argument repose sur la fiabilité. Mais cela survient dans un contexte de croissance extraordinaire ailleurs. Les revenus d'AWS ont augmenté de 36,7 % en glissement annuel au dernier trimestre, le cinquième trimestre consécutif d'accélération. Le PDG Andy Jassy a déclaré que l'entreprise n'aurait toujours pas "assez de capacité pour répondre à toute la demande" qu'elle observe cette année, et il a relevé ses prévisions de dépenses d'investissement (capex) pour 2026 à 220 milliards de dollars, contre 200 milliards précédemment.
Côté consommateur, Amazon a lancé un pack de cinq services sur Prime Video cette semaine. Il combine AMC+, BritBox, MGM+, PBS Masterpiece et STARZ pour 29,99 $ par mois, soit un prix près de 39 % inférieur à un abonnement individuel à chacun. L'entreprise a également étendu le programme de gestion du poids de One Medical, incluant le traitement par GLP-1, à 48 États et à Washington, D.C.
À l'avenir, les investisseurs surveilleront si les problèmes d'AWS dans la région du Golfe restent contenus ou commencent à peser sur la confiance des clients dans une activité par ailleurs solide.
Une ambition à mille milliards, mise à l'épreuve par des pannes

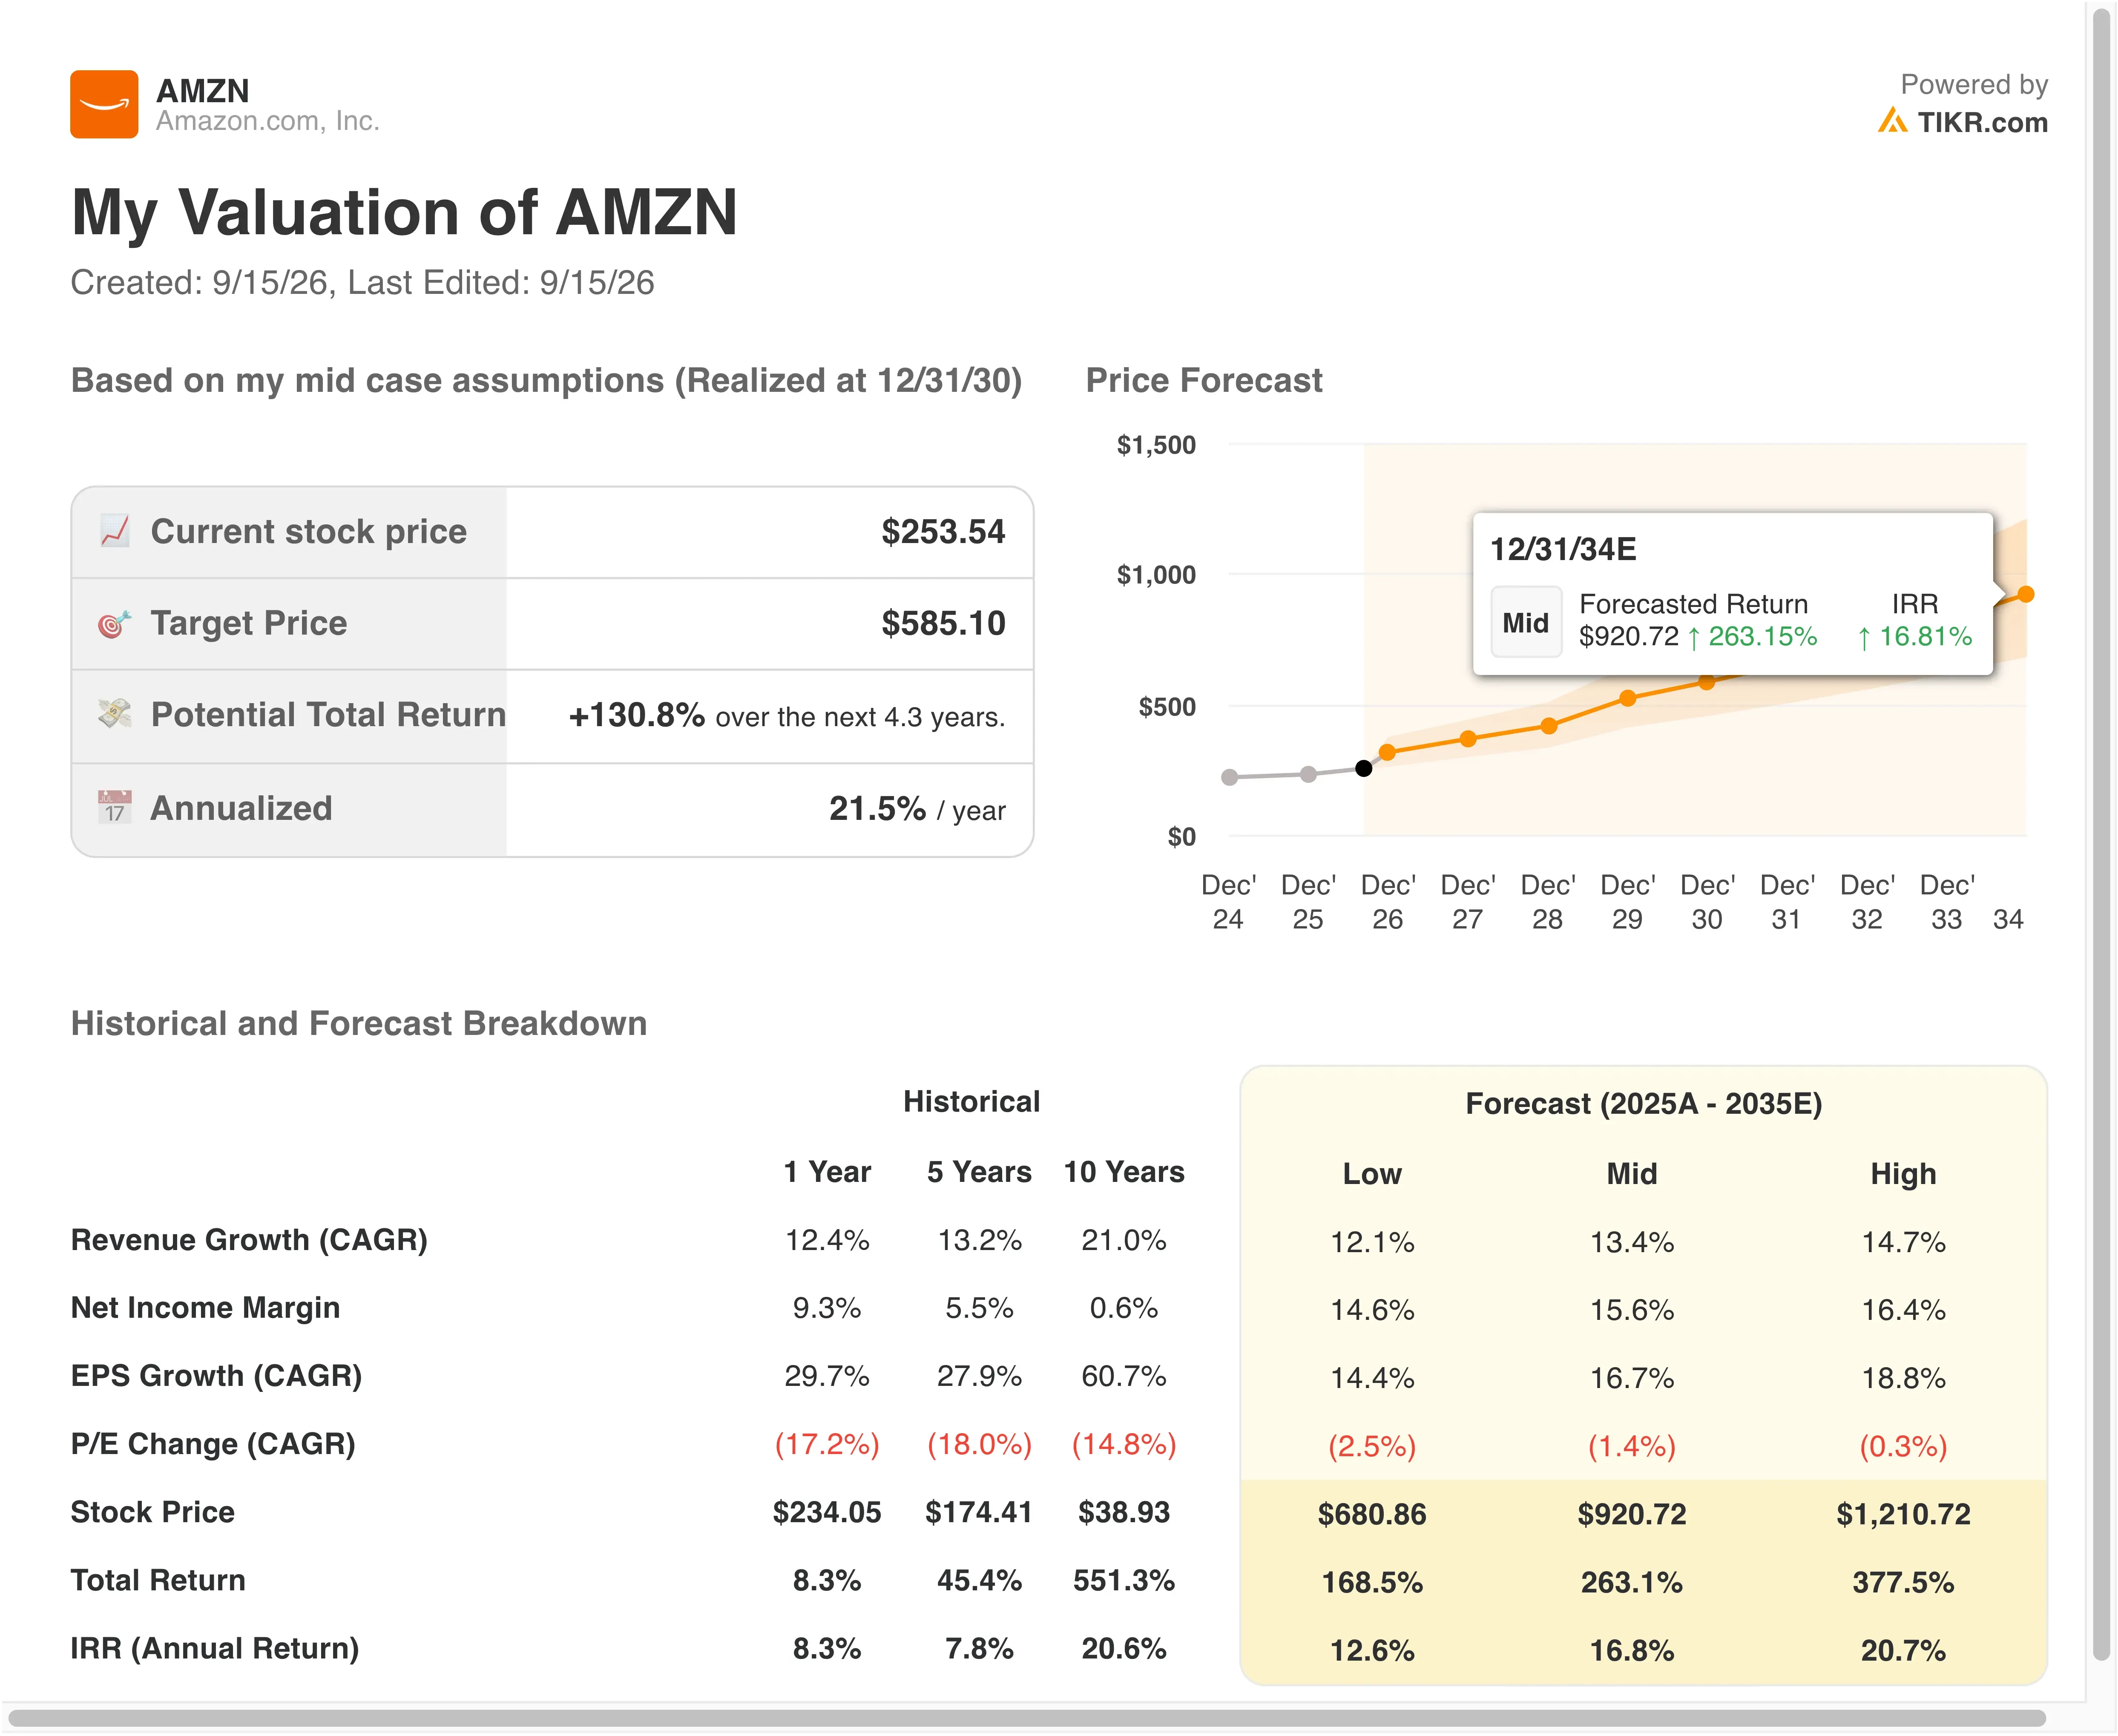
Selon les hypothèses du modèle de valorisation réalisées jusqu'au 31/12/28, l'action est modélisée en utilisant :
- Croissance des revenus (TCAC) : 15,2 %
- Marges opérationnelles : 15,6 %
- Multiple de sortie P/E : 27,4x
Le modèle estime un prix cible de $382, ce qui implique une hausse potentielle de 50,5 % et un rendement annualisé de 19,5 % sur les 2,3 prochaines années.
Ce potentiel de rendement est rare pour une entreprise de la taille d'Amazon. Il reflète un optimisme authentique concernant la trajectoire d'AWS. Jassy a déclaré qu'AWS pourrait éventuellement devenir une activité générant mille milliards de dollars de revenus annuels, et le carnet de commandes de 496 milliards de dollars du dernier trimestre, croissant à un rythme à trois chiffres, soutient cette ambition. Les hypothèses de croissance des revenus proches de 15,2 % semblent conservatrices comparées au taux de croissance propre d'AWS de 36,7 %.
Les marges sont l'aspect le plus débattu de l'histoire. Une hypothèse de marge opérationnelle de 15,6 % se situe en dessous de la marge du segment AWS proprement dit, proche de 39 %, reflétant le poids des activités de vente au détail et de logistique d'Amazon à plus faible marge. Les lourdes dépenses en capital pour les centres de données ajoutent également une pression à court terme, bien que Jassy affirme que chaque nouvelle génération de serveurs devient moins chère à exploiter.
À environ 27,4x les bénéfices futurs, Amazon se négocie en dessous de son multiple moyen sur 10 ans. Cet écart explique en partie pourquoi le modèle voit toujours une hausse significative même avec une hypothèse de croissance modeste de 15,2 % intégrée.
Au cœur de la lutte à trois pour la suprématie du cloud
Microsoft (MSFT) Azure reste le concurrent le plus proche d'AWS en termes d'échelle. Il a connu une croissance de ses revenus cloud à un rythme similairement rapide, souvent cité dans la fourchette mi-trentaine de pourcentages, tirée par son propre déploiement d'infrastructure d'IA. Microsoft se négocie avec une prime de multiple par rapport à Amazon, reflétant des marges consolidées plus élevées puisqu'il ne possède pas le segment de vente au détail à plus faible marge d'Amazon.

Alphabet (GOOGL) Cloud est le plus petit des deux rivaux mais a été celui qui a connu la croissance la plus rapide récemment, bénéficiant de la propre poussée de l'IA d'Alphabet. La marge opérationnelle d'Alphabet se situe plus près de 32 %, bien au-dessus du chiffre consolidé d'Amazon, principalement parce que la publicité sur les moteurs de recherche reste une activité à très haute marge.
L'avantage d'Amazon est l'échelle et la maturité de l'infrastructure. Le rythme de revenus annualisé (run-rate) d'AWS de 169 milliards de dollars éclipse toujours les deux rivaux, et ses puces sur mesure, dont Graviton et Trainium, lui donnent un avantage de coût que ni Microsoft ni Alphabet ne peuvent encore égaler pleinement.
Qu'est-ce qui pilote l'action AMZN à l'avenir ?
Les pannes de Bahreïn et des Émirats Arabes Unis sont le problème le plus immédiat à surveiller. AWS a déclaré qu'il fournirait sa prochaine mise à jour sur Bahreïn début 2027. Ainsi, certains clients régionaux pourraient devoir planifier autour d'une indisponibilité prolongée, un véritable test des dommages réputationnels.
La demande d'infrastructure tirée par l'IA reste le catalyseur à plus long terme le plus important. L'activité de puces d'Amazon génère déjà plus de 25 milliards de dollars de revenus annualisés, croissant à un rythme à trois chiffres. Jassy a déclaré que la demande de capacité pour 2028 est déjà frappante, suggérant que les dépenses d'investissement (capex) restent élevées bien au-delà de cette année.
Côté consommateur, le nouveau pack de streaming d'Amazon et l'expansion des soins de santé montrent une diversification au-delà du commerce de détail et du cloud de base. Avec le retour des Prime Big Deal Days les 6 et 7 octobre, les investisseurs auront un autre indicateur sur la demande pour la période des fêtes.
Voyez comment la prochaine décennie d'Amazon pourrait se dérouler (Gratuit avec TIKR) >>>
Devriez-vous investir dans Amazon ?
La seule façon de vraiment le savoir est d'examiner vous-même les chiffres. TIKR vous donne un accès gratuit aux mêmes données financières de qualité institutionnelle que les analystes professionnels utilisent pour répondre exactement à cette question.
Ouvrez AMZN, et vous verrez des années de données financières historiques, ce que les analystes de Wall Street attendent pour les revenus et les bénéfices dans les trimestres à venir, comment les multiples de valorisation ont évolué dans le temps, et si les prix cibles sont à la hausse ou à la baisse.
Vous pouvez créer une liste de surveillance gratuite pour suivre AMZN aux côtés de toutes les autres actions que vous surveillez. Aucune carte de crédit requise. Juste les données dont vous avez besoin pour décider par vous-même.
Analysez l'action AMZN sur TIKR Gratuit→
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse pourrait ne pas inclure des nouvelles récentes sur les entreprises ou des mises à jour importantes. TIKR n'a aucune position dans les actions mentionnées. Merci de votre lecture et bon investissement !