Principales indicateurs pour l'action AAPL
- Performance de la semaine dernière : +5,6 %
- Fourchette sur 52 semaines : 236 $ à 345 $
- Prix cible du modèle de valorisation : 373 $
- Potentiel de hausse implicite : 12 % sur 2,0 ans
Construisez votre propre prévision sur 5 ans pour Apple avec le Modèle de Valorisation de TIKR (C'est gratuit) >>>
Le premier grand coup d'un nouveau PDG
Apple (AAPL) a gagné environ 5,6 % cette semaine. Le nouveau PDG John Ternus a pris la scène à Apple Park le 9 septembre et a dévoilé l'iPhone Duo. C'est le premier téléphone pliable de l'entreprise et son plus grand changement de design depuis près de deux décennies. Ternus a succédé à Tim Cook au début du mois. Les investisseurs ont donc suivi de près la manière dont il allait marquer son empreinte.
Le Duo s'ouvre sur un écran de 7,6 pouces, le plus grand jamais vu sur un iPhone. Il prend également en charge l'Apple Pencil, une fonctionnalité autrefois réservée aux iPad. L'appareil démarre à 1 999 $ et peut atteindre près de 3 199 $ pour le niveau de stockage maximal. C'est un prix élevé, mais les analystes pensent qu'il pourrait tout de même faire la différence. Gene Munster de Deepwater Asset Management a estimé que le Duo pourrait représenter 10 % du chiffre d'affaires total de l'iPhone d'Apple l'année prochaine.
Apple a également présenté l'iPhone 18 Pro et Pro Max. Ils sont respectivement au prix de 1 199 $ et 1 299 $, avec une puce plus rapide et de meilleurs appareils photo. Les modèles Pro sont déjà expédiés, tandis que le Duo sera disponible le 23 octobre. Par ailleurs, X Corp et SpaceXAI d'Elon Musk ont demandé le rejet de leur action antitrust contre Apple. Cela a éliminé une pression latente juridique qui persistait depuis le début de l'année.
Les investisseurs semblent encouragés par le changement de ton au sommet. Ternus a décrit le Duo comme "l'écran le plus grand jamais vu sur un iPhone tout en tenant facilement dans votre poche". Il l'a présenté comme la preuve que l'ingénierie et la facilité d'utilisation peuvent coexister. Si l'action AAPL continue de s'appuyer sur la hausse de cette semaine, les ventes du Duo au quatrième trimestre seront le véritable test.
Pari coûteux, rendement modeste
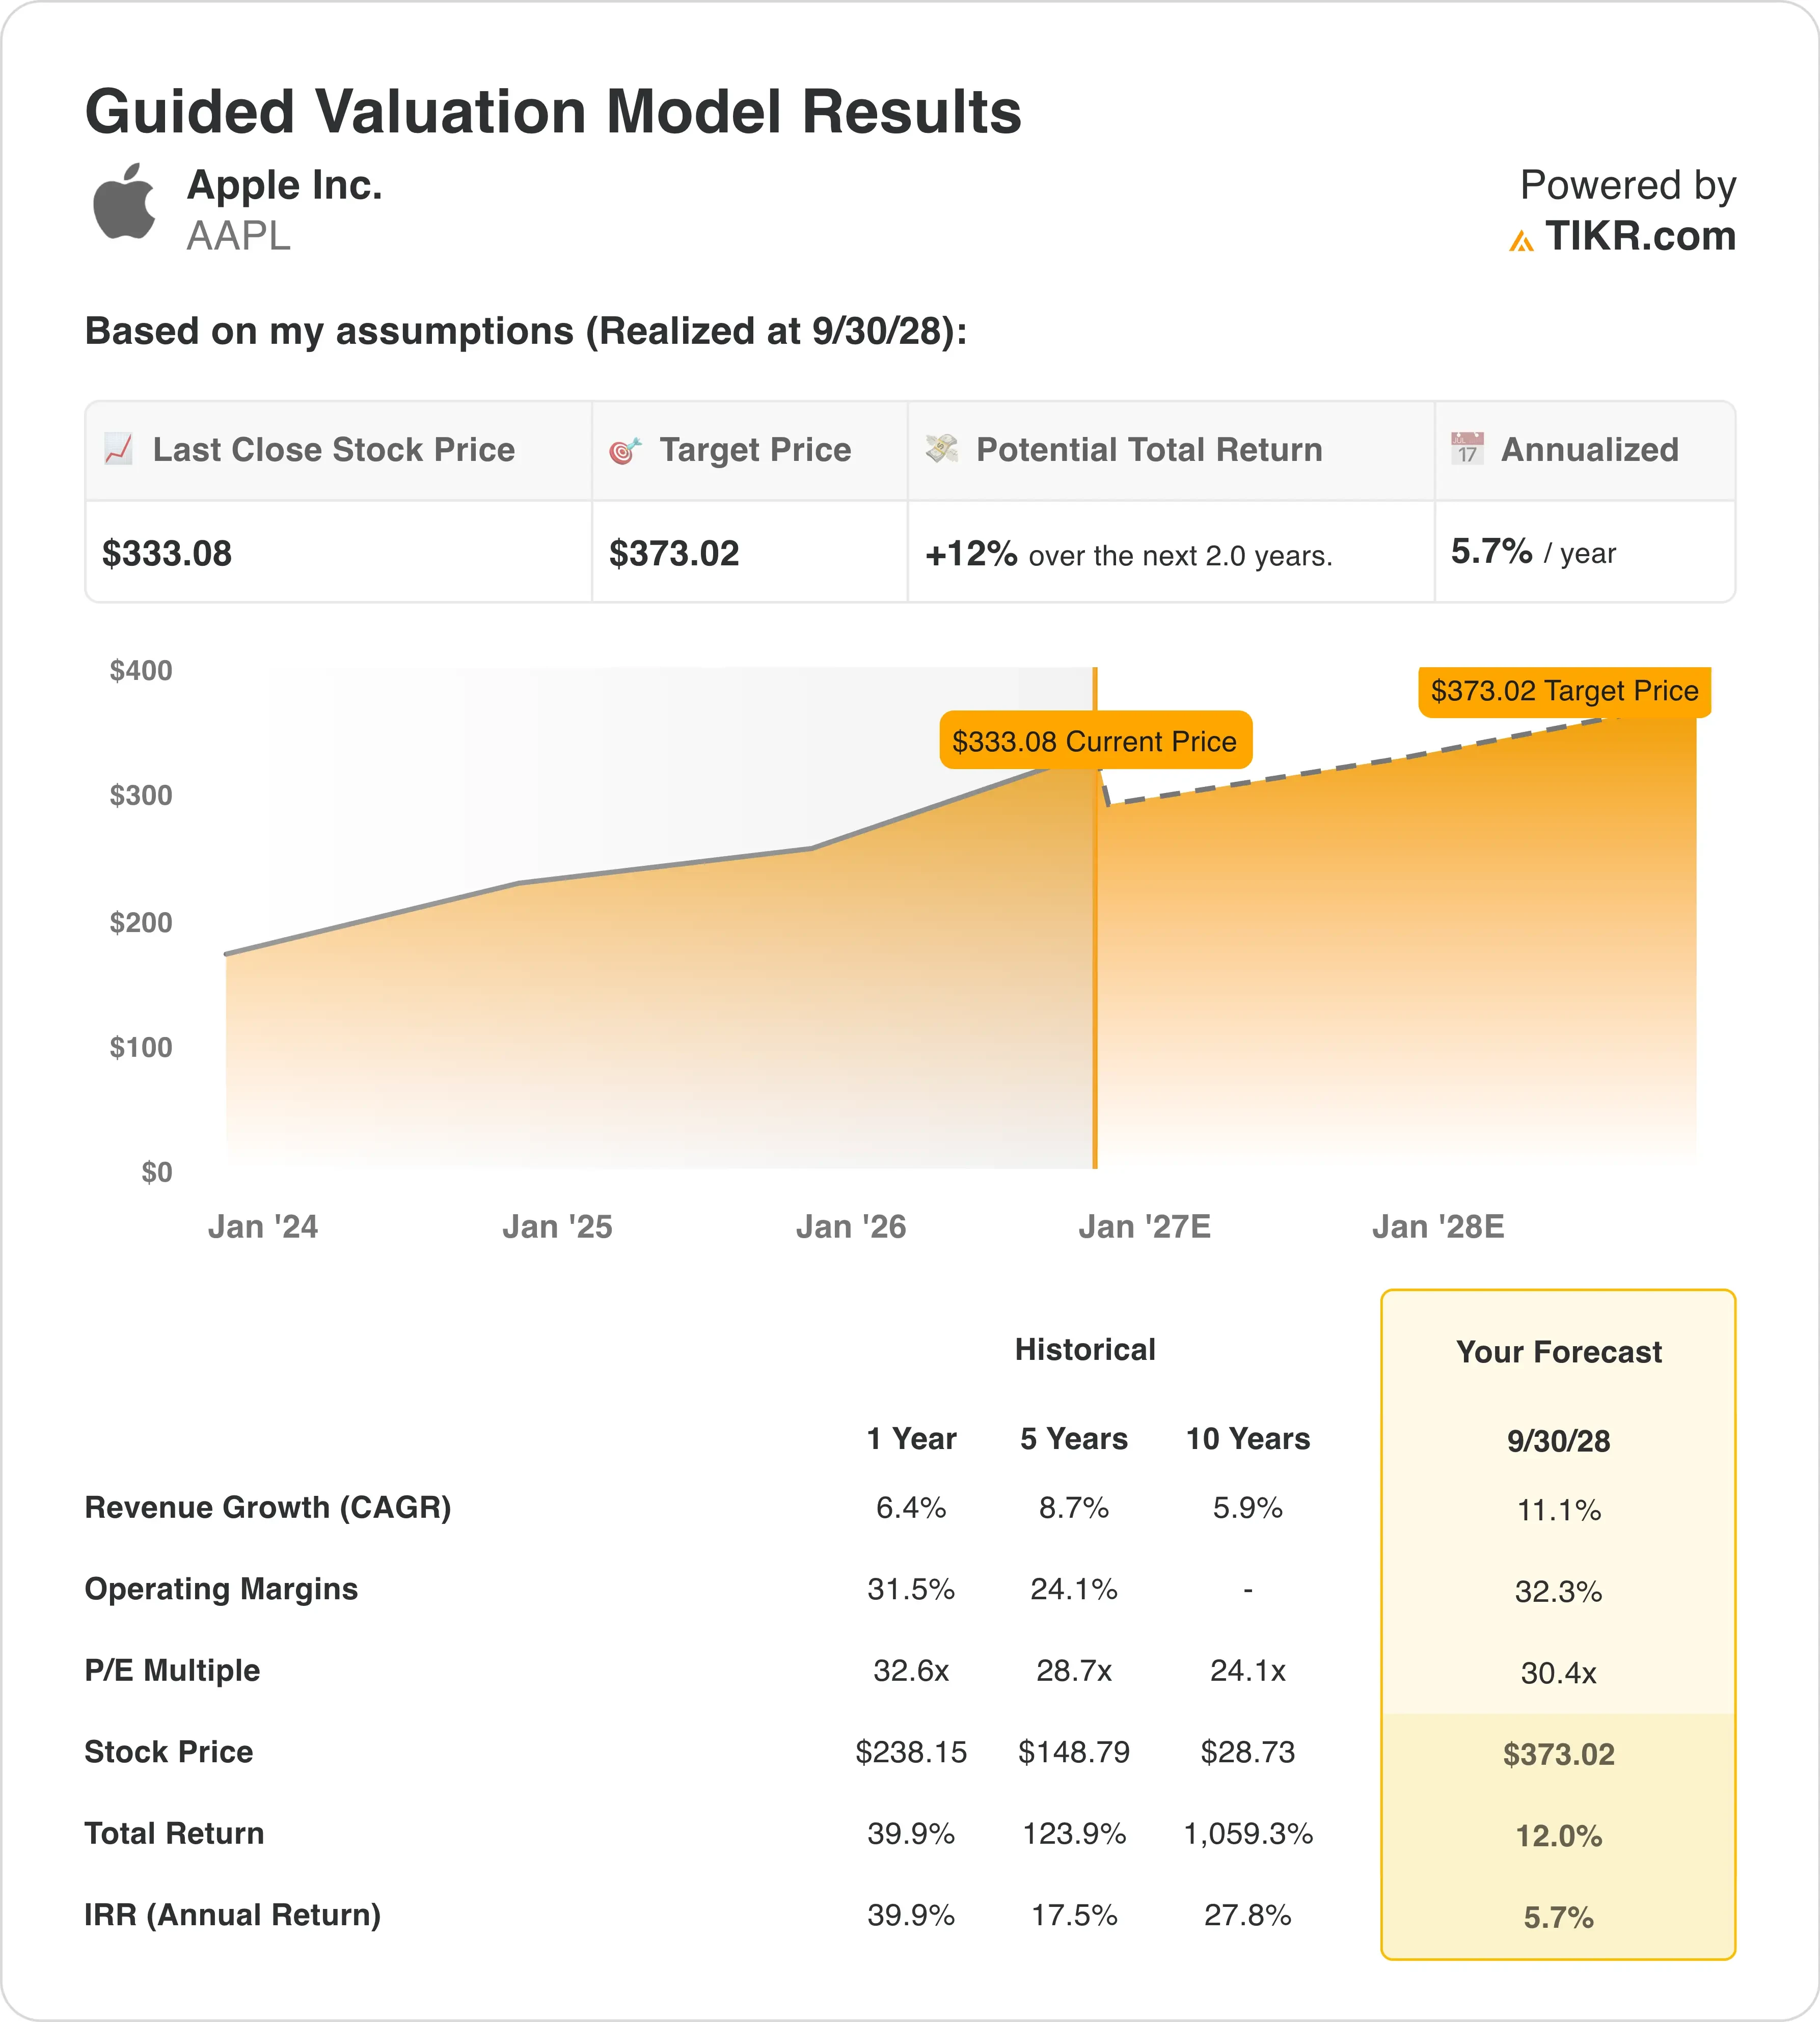
Selon les hypothèses du modèle de valorisation réalisées au 30/09/28, l'action est modélisée en utilisant :
- Croissance du chiffre d'affaires (TCAC) : 11,1 %
- Marges opérationnelles : 32,3 %
- Multiple P/E de sortie : 30,4x
Le modèle estime un prix cible de 373 $, ce qui implique une hausse potentielle de 12 % et un rendement annualisé de 5,7 % sur les 2,0 prochaines années.
C'est un rendement modeste pour une entreprise de cette taille, et cela en dit long. La valorisation d'Apple intègre déjà l'optimisme autour du Duo et du déploiement plus large d'Apple Intelligence. Une croissance du chiffre d'affaires proche de 11,1 % est saine mais pas explosive, surtout pour un appareil dont le prix est bien supérieur à ce que la plupart des acheteurs paient pour un téléphone.
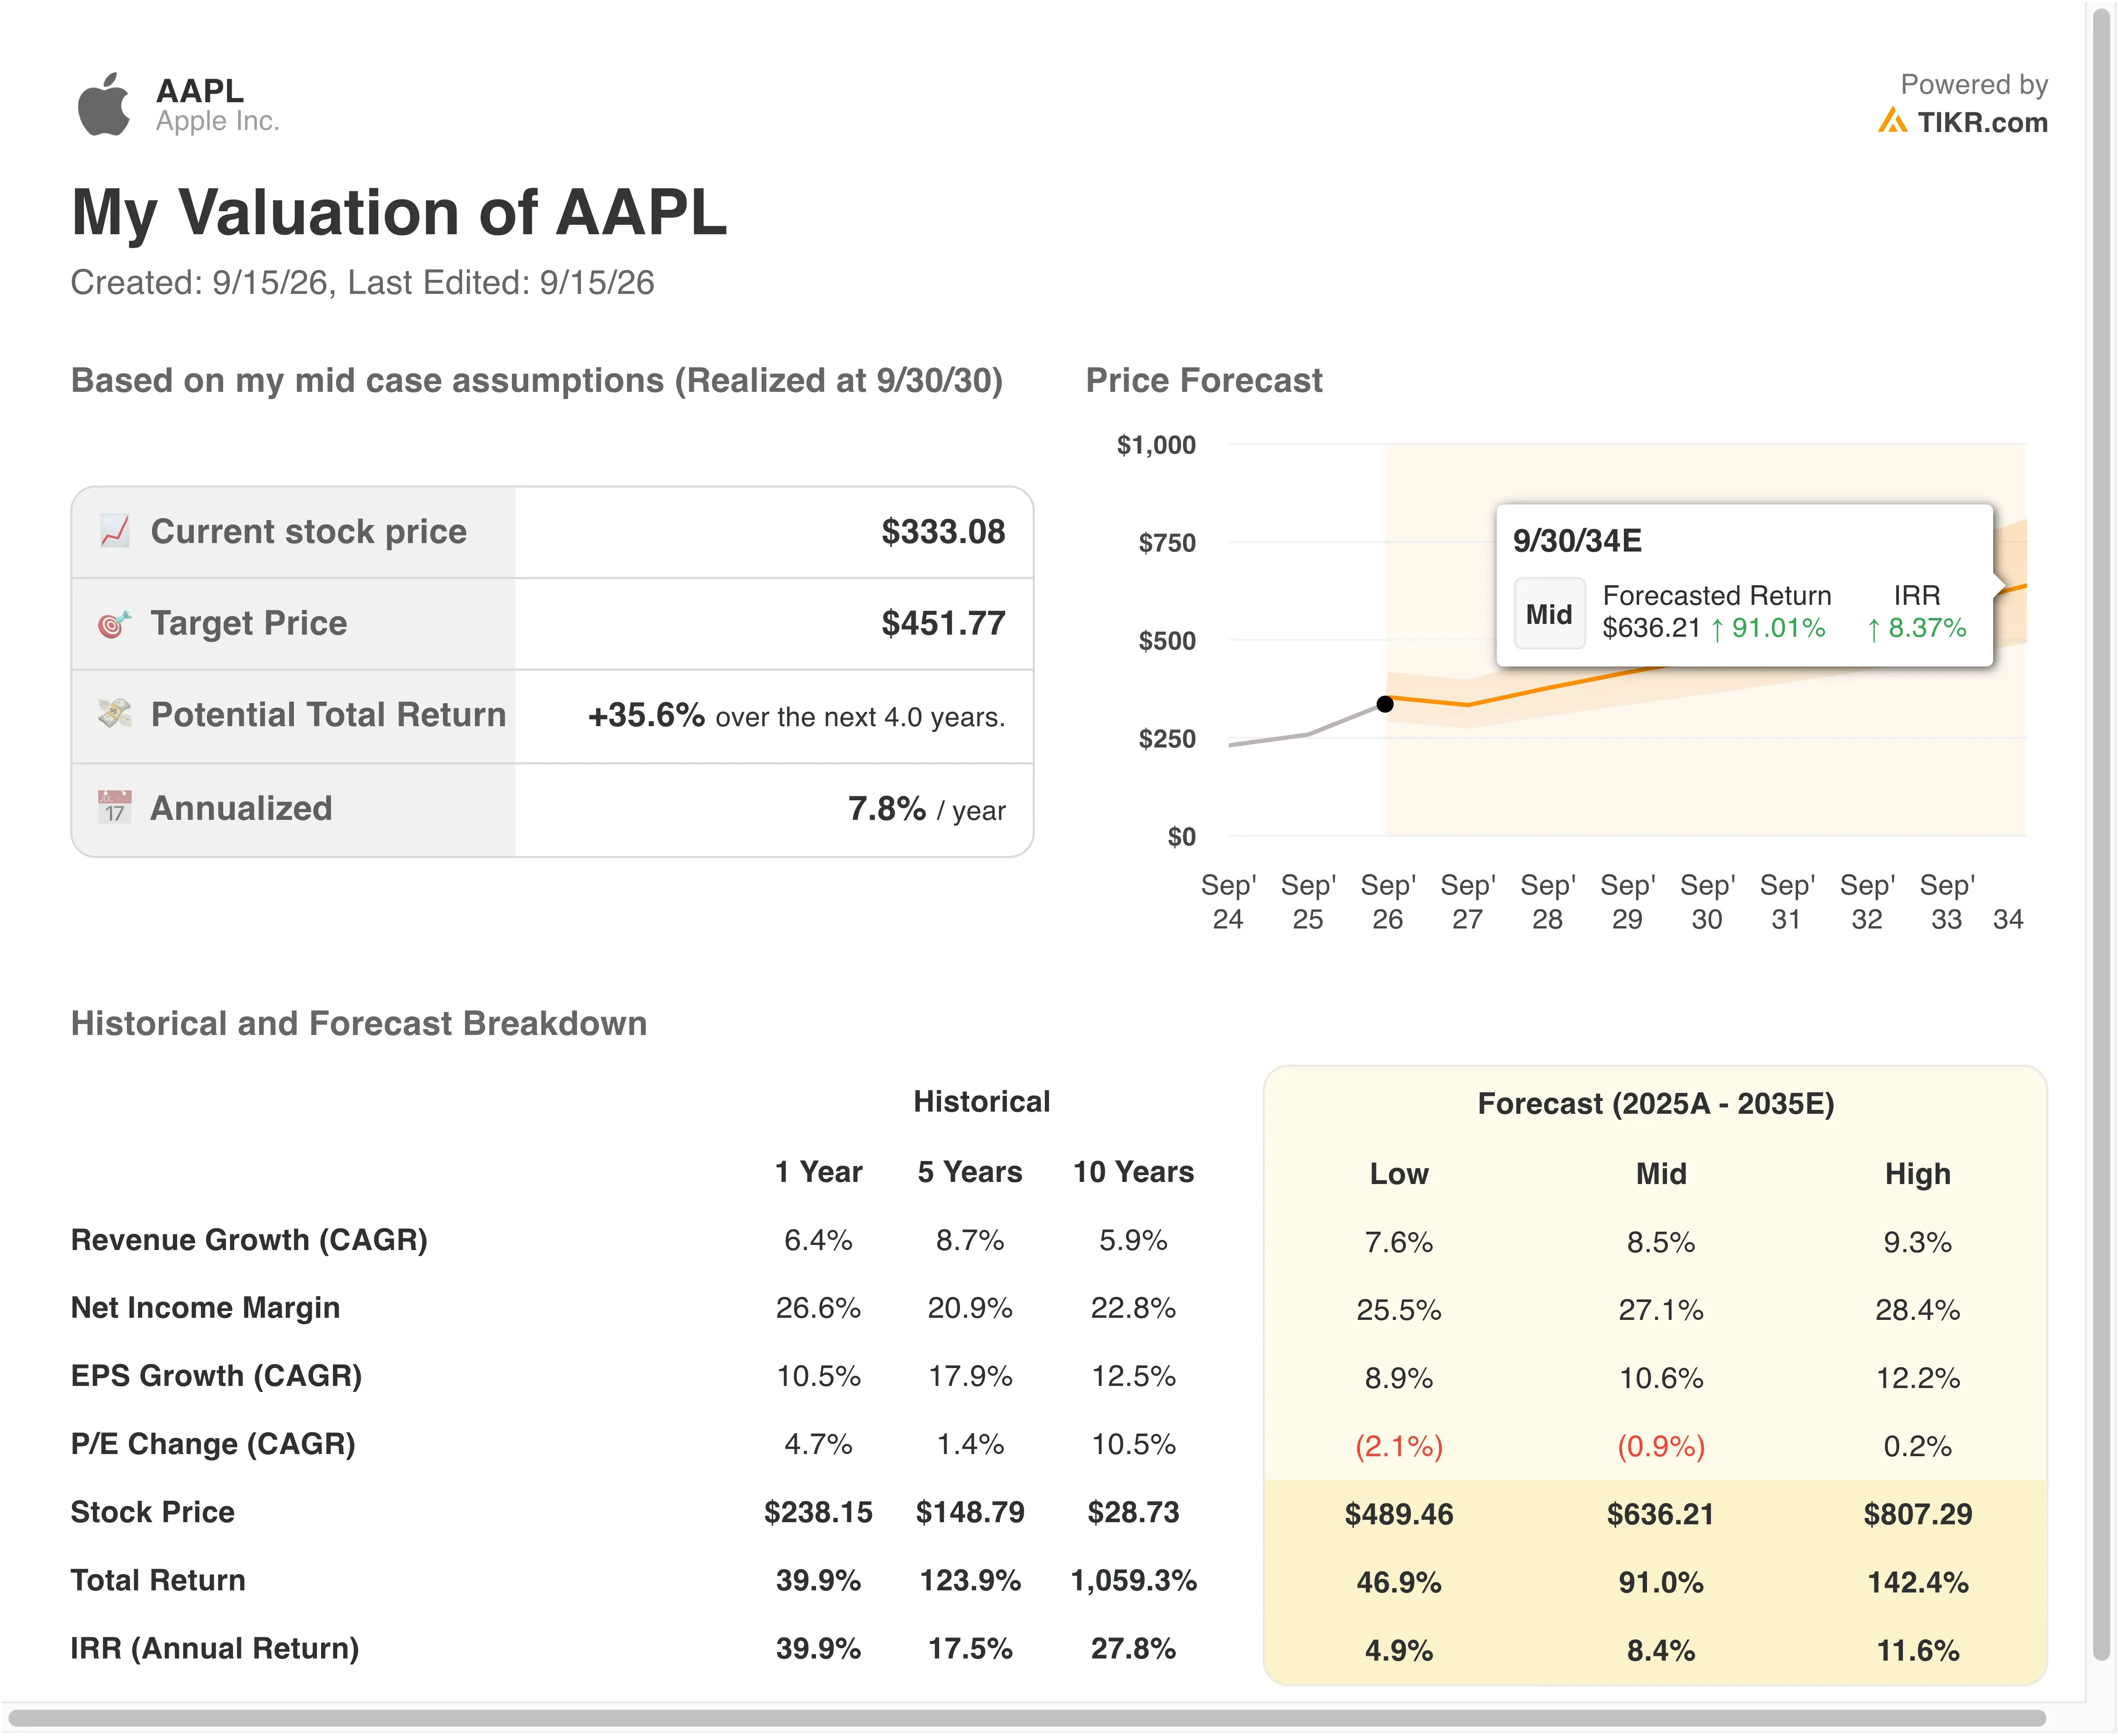
Les marges restent l'atout le plus fort d'Apple. Une marge opérationnelle de 32,3 % reflète un pouvoir de fixation des prix et un mix services solide, même si les coûts matériels augmentent avec l'ingénierie pliable plus complexe. Mais le multiple forward proche de 30x de l'action laisse peu de marge de manœuvre en cas de faux pas, qu'il s'agisse de l'exposition aux tarifs en Inde ou d'une montée en puissance du Duo plus lente que prévu par les analystes.
Comparé à son propre historique, Apple s'est échangé plus près de 24x à 28x les bénéfices au cours des cinq dernières années. Le multiple d'aujourd'hui intègre donc déjà une prime pour le nouveau cycle de produits. Cette prime ne tiendra que si les ventes du Duo augmentent rapidement et si la refonte de l'IA de Siri suit le rythme des concurrents.
Samsung Electronics et la course au pliable
Apple n'est pas le premier sur le marché des pliables. Samsung Electronics (005930.KS) vend des appareils de cette catégorie depuis 2019, et des problèmes de durabilité ont affecté les premiers modèles avant de s'améliorer avec le temps. Apple entre sur un marché de niche mais en croissance, actuellement dominé par Samsung, et Ternus a déclaré que les pliables concurrents donnent souvent l'impression d'être "deux téléphones maladroitement collés ensemble", une pique clairement dirigée vers cet héritage.
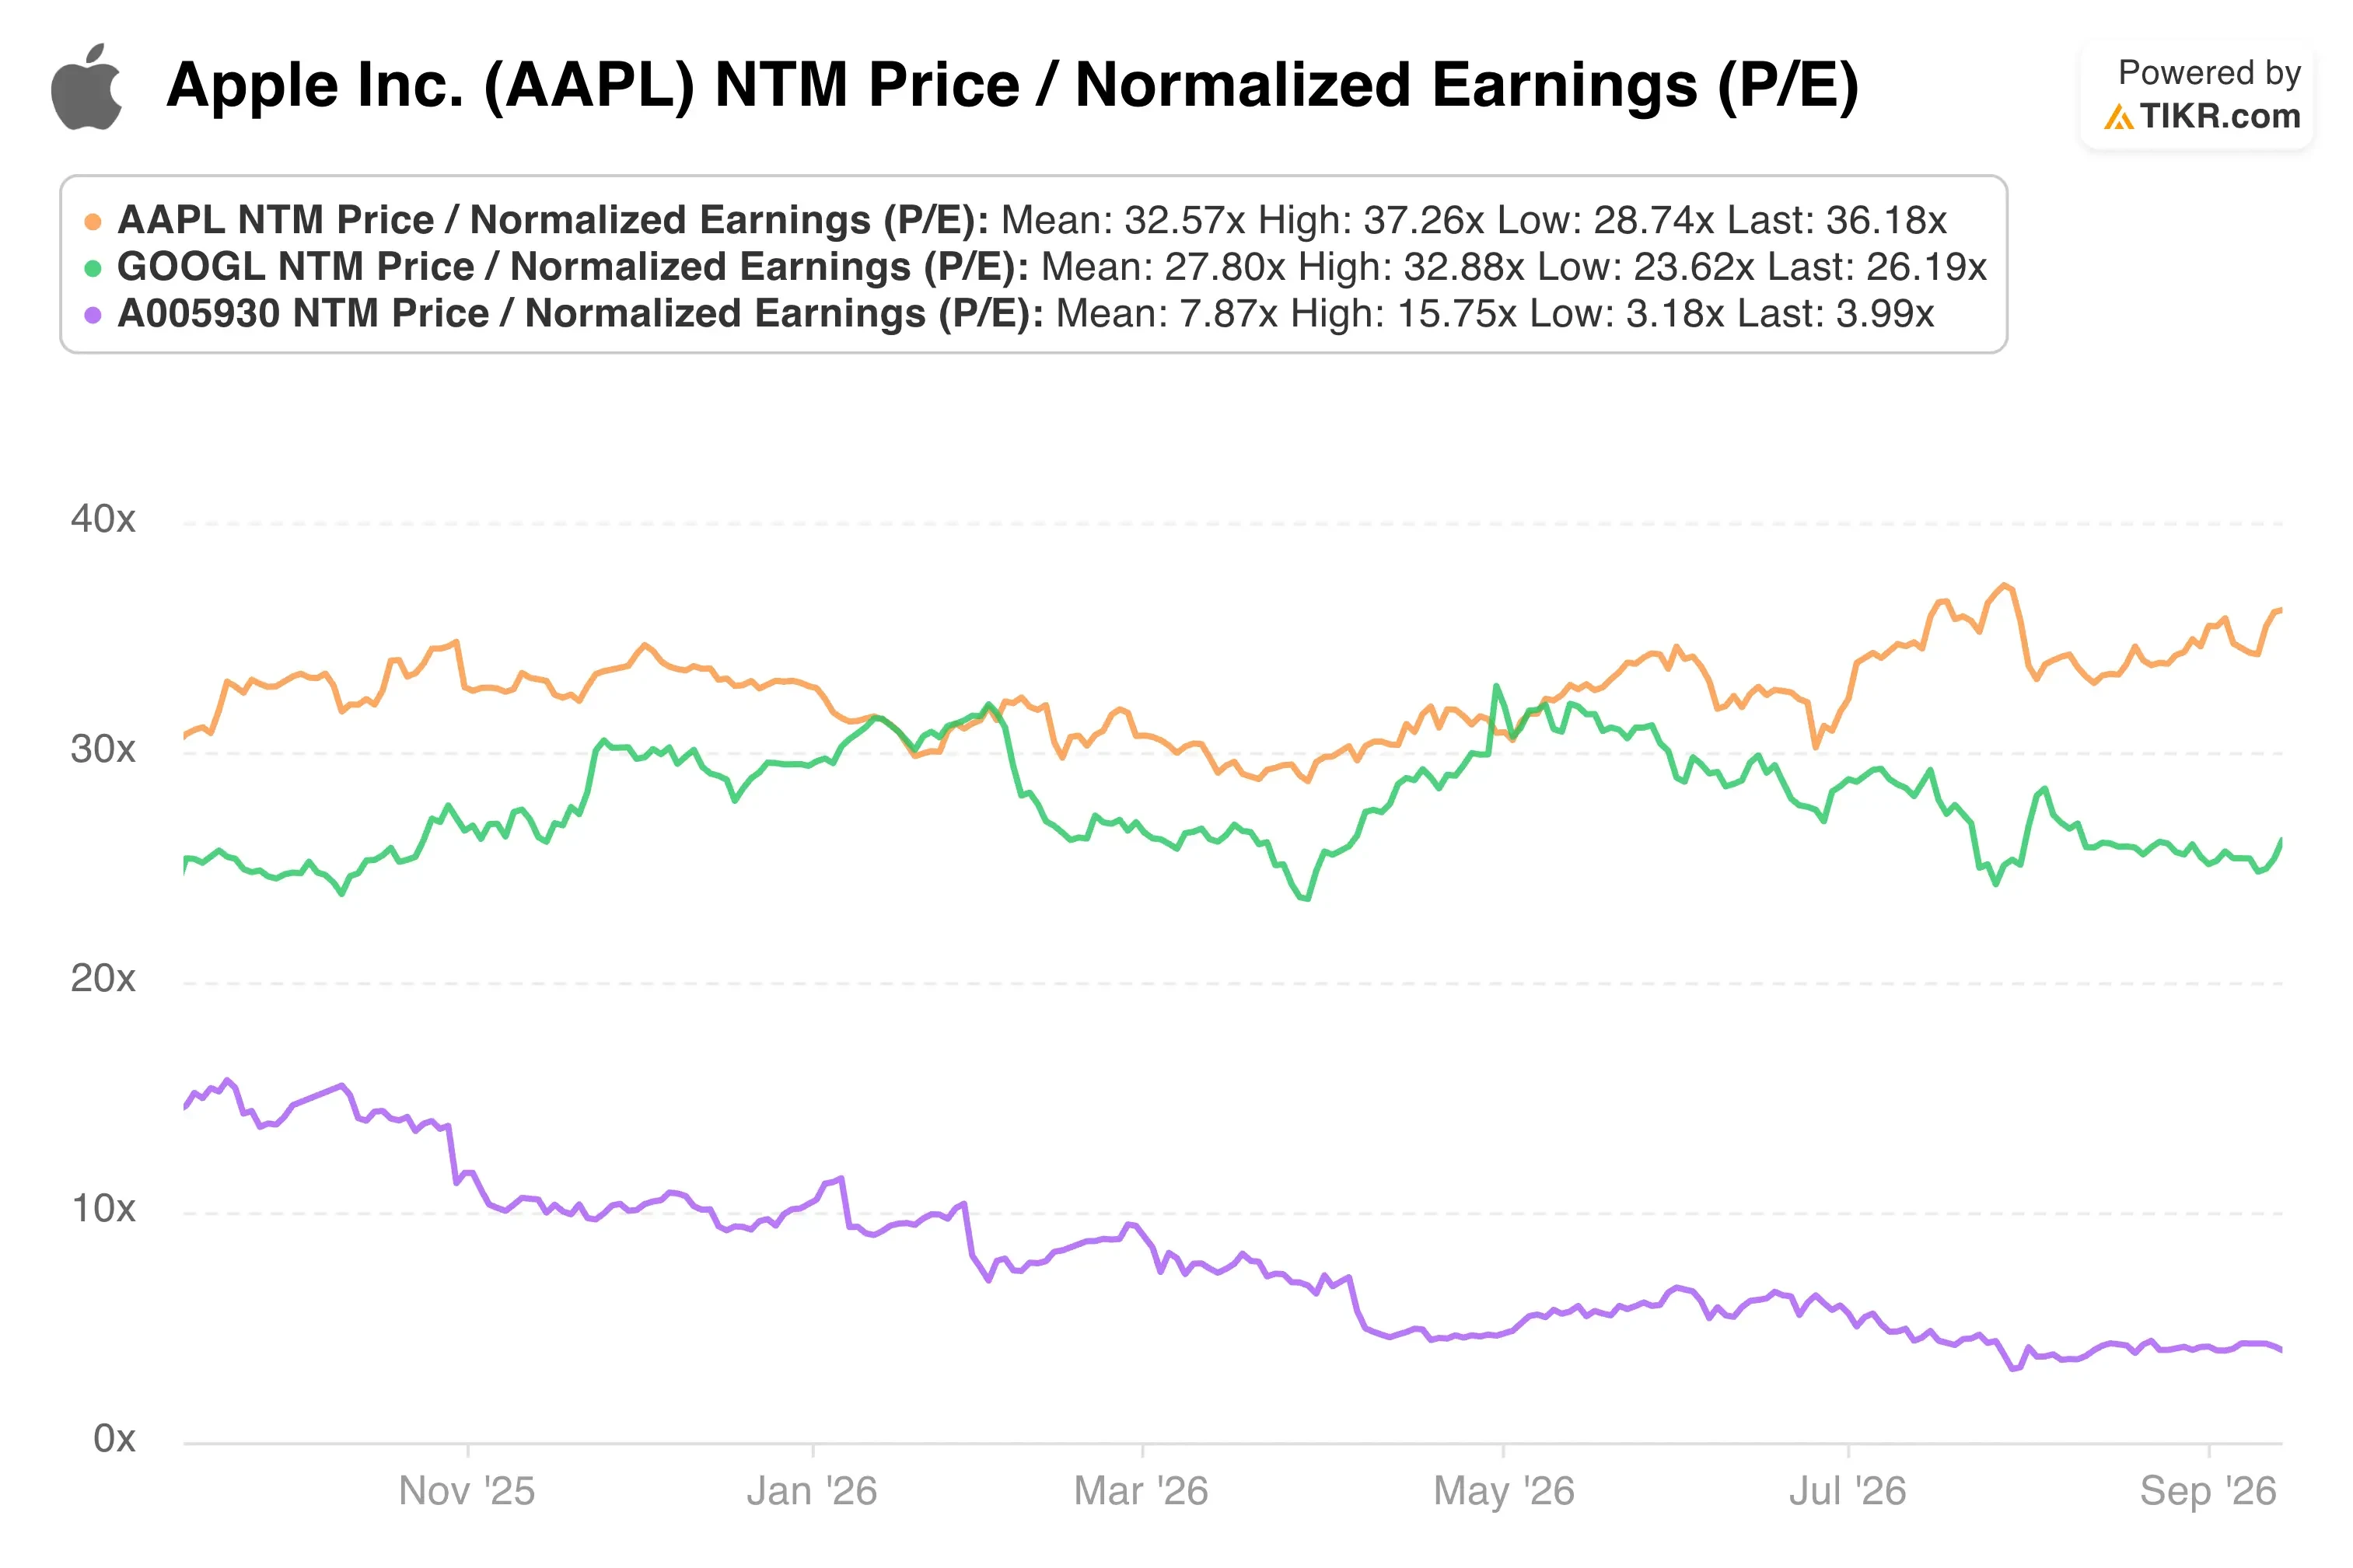
En termes de valorisation, Samsung s'échange à un multiple de bénéfices bien plus bas, dans la basse dizaine, car son activité électronique est plus diversifiée mais à marge plus faible. Alphabet (GOOGL), quant à lui, concurrence moins sur le matériel et plus sur la couche IA, ayant conclu un accord pluriannuel pour alimenter les modèles de nouvelle génération d'Apple via Gemini. Ce partenariat fait d'Apple à la fois un client et un rival d'Alphabet dans la course aux assistants IA.
L'avantage d'Apple reste son écosystème et sa structure de marge. Même face aux volumes d'appareils plus importants de Samsung, Apple convertit une part bien plus importante de chaque vente en profit. Cet écart est peu susceptible de se combler rapidement.
Qu'est-ce qui va influencer l'action AAPL à l'avenir ?
Le lancement du Duo le 23 octobre est le prochain catalyseur majeur. L'attention des investisseurs se déplacera rapidement de l'engouement du dévoilement aux données de vente réelles. Un quatrième trimestre solide pourrait valider la première décision produit majeure de Ternus en tant que PDG.
La refonte de l'IA de Siri est un autre facteur déterminant. Apple a commencé à déployer sa nouvelle IA Siri en version bêta en anglais, cinq autres langues arrivant bientôt. Étant donné que Siri avait pris du retard sur les concurrents pendant des années, ce déploiement a un poids réel pour la crédibilité de l'IA d'Apple.
Le risque réglementaire n'est pas non plus entièrement écarté. Apple reste dans des pourparlers préliminaires de règlement avec le ministère de la Justice concernant son affaire antitrust, et le régulateur des consommateurs indien intensifie son examen des conditions de garantie logicielle d'Apple. Ces deux problèmes pourraient refaire surface et peser sur le sentiment si les résolutions tardent.
À plus long terme, les résultats du T4, attendus le 29 octobre, montreront si la demande pour l'iPhone 18 et l'intérêt précoce pour le Duo se reflètent dans les chiffres.
Estimez la valeur intrinsèque d'une entreprise instantanément (Gratuit avec TIKR) >>>
Devriez-vous investir dans Apple ?
La seule façon de vraiment le savoir est d'examiner vous-même les chiffres. TIKR vous donne un accès gratuit aux mêmes données financières de qualité institutionnelle que celles utilisées par les analystes professionnels pour répondre précisément à cette question.
Consultez AAPL, et vous verrez des années de données financières historiques, ce que les analystes de Wall Street attendent pour le chiffre d'affaires et les bénéfices dans les trimestres à venir, comment les multiples de valorisation ont évolué dans le temps, et si les prix cibles sont à la hausse ou à la baisse.
Vous pouvez créer une liste de surveillance gratuite pour suivre AAPL aux côtés de toutes les autres actions que vous surveillez. Aucune carte de crédit n'est requise. Juste les données dont vous avez besoin pour décider par vous-même.
Analysez l'action AAPL sur TIKR Gratuit→
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !