Principales indicateurs pour l'action KO
- Performance de la semaine dernière : En consolidation
- Fourchette sur 52 semaines : $65 à $92
- Prix cible du modèle de valorisation : $92
- Potentiel de hausse implicite : 3 % sur 2,3 ans
Valorisez Coca-Cola comme un pro avec 5 ans de prévisions d'analystes grâce au Modèle de Valorisation de TIKR (C'est gratuit) >>>
Un géant des boissons double la mise sur l'Amérique
L'action Coca-Cola (KO) a été calme récemment, évoluant près de son plus haut sur 52 semaines autour de $92. Cette semaine a toutefois apporté un titre difficile à ignorer. Mardi, Coca-Cola et ses partenaires embouteilleurs ont annoncé leur intention d'investir 10 milliards de dollars dans les infrastructures américaines de 2026 à 2030. Ces dépenses couvrent de nouvelles installations de production, de distribution et de bureaux, ainsi que des agrandissements, dans plusieurs États dont la Californie, le Colorado, l'Alabama et New York.
Il est utile de comprendre ce que représente ce chiffre. Coca-Cola fonctionne avec un modèle allégé en actifs, ce sont donc les partenaires embouteilleurs indépendants qui financent les usines, les camions et l'équipement. Les 10 milliards de dollars sont un chiffre pour l'ensemble du système, et non les seules dépenses d'investissement (capex) de Coca-Cola elle-même. En fait, les prévisions de capex propres de la société pour 2026 se situent plutôt autour de 2,2 milliards de dollars.
Le directeur financier John Murphy a présenté cette annonce comme une histoire de croissance plutôt qu'une réponse aux droits de douane. Il a déclaré que le système Coca-Cola « est profondément ancré en Amérique et continue de créer une valeur significative » pour ses communautés. La société a également révélé que ses opérations américaines ont contribué à hauteur de 85 milliards de dollars au PIB l'année dernière et ont soutenu près d'un million d'emplois.
Par ailleurs, la Cour suprême indienne a ordonné à l'autorité nationale de régulation des denrées alimentaires de fixer un calendrier clair pour de nouveaux avertissements sur les étiquettes, une règle qui concerne Coca-Cola et plusieurs concurrents. Si le rythme d'investissement américain de Coca-Cola se maintient jusqu'en 2030, cela devrait renforcer la durabilité d'une entreprise déjà valorisée à un niveau proche de sa pleine valeur.
Valorisée pour la stabilité, pas pour la surprise
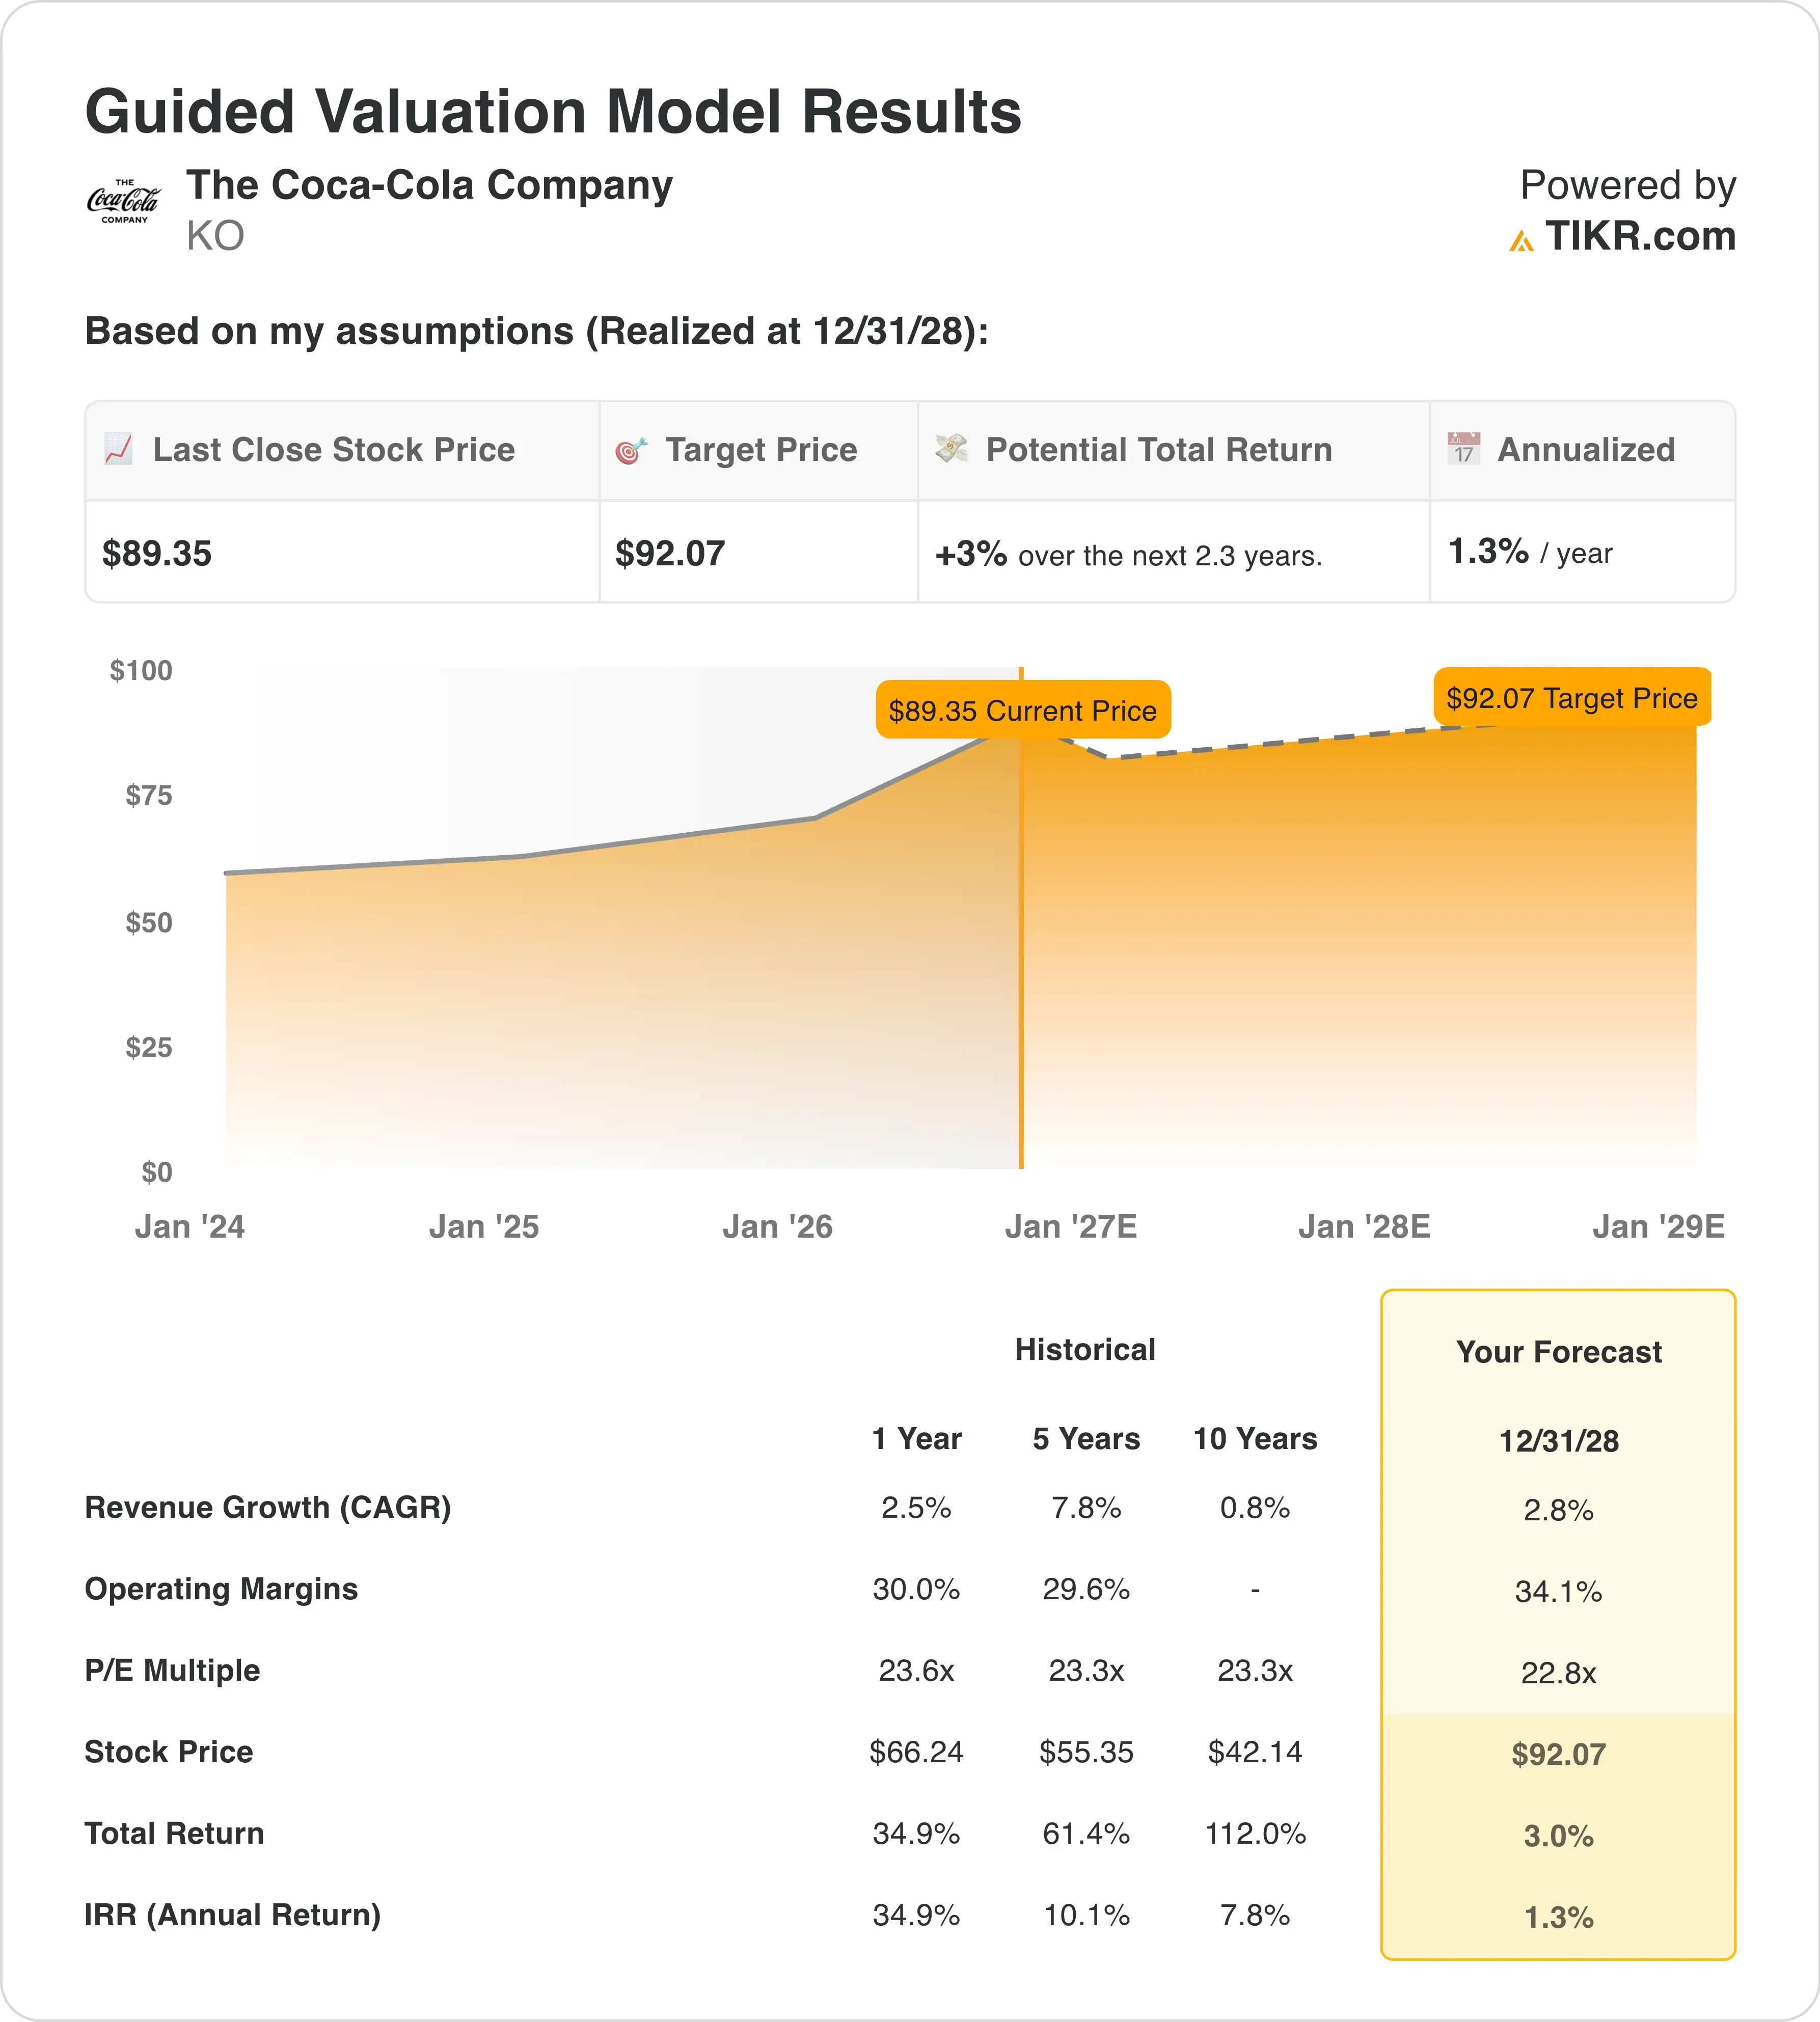
Selon les hypothèses du modèle de valorisation réalisées jusqu'au 31/12/28, l'action est modélisée en utilisant :
- Croissance du chiffre d'affaires (TCAC) : 2,8 %
- Marges opérationnelles : 34,1 %
- Multiple de sortie P/E : 22,8x
Le modèle estime un prix cible de $92, ce qui implique seulement 3 % de potentiel de hausse et un rendement annualisé de 1,3 % sur les 2,3 prochaines années.
C'est à peu près aussi bas que les hypothèses de rendement peuvent l'être dans ce format. Cela reflète une action valorisée pour la stabilité plutôt que pour la croissance. Le chiffre d'affaires de Coca-Cola devrait croître de moins de 3 % par an, ce qui est typique pour un géant des boissons mature, mais ce rythme laisse peu de marge de manœuvre si les coûts des intrants ou les fluctuations des devises pèsent sur les résultats.
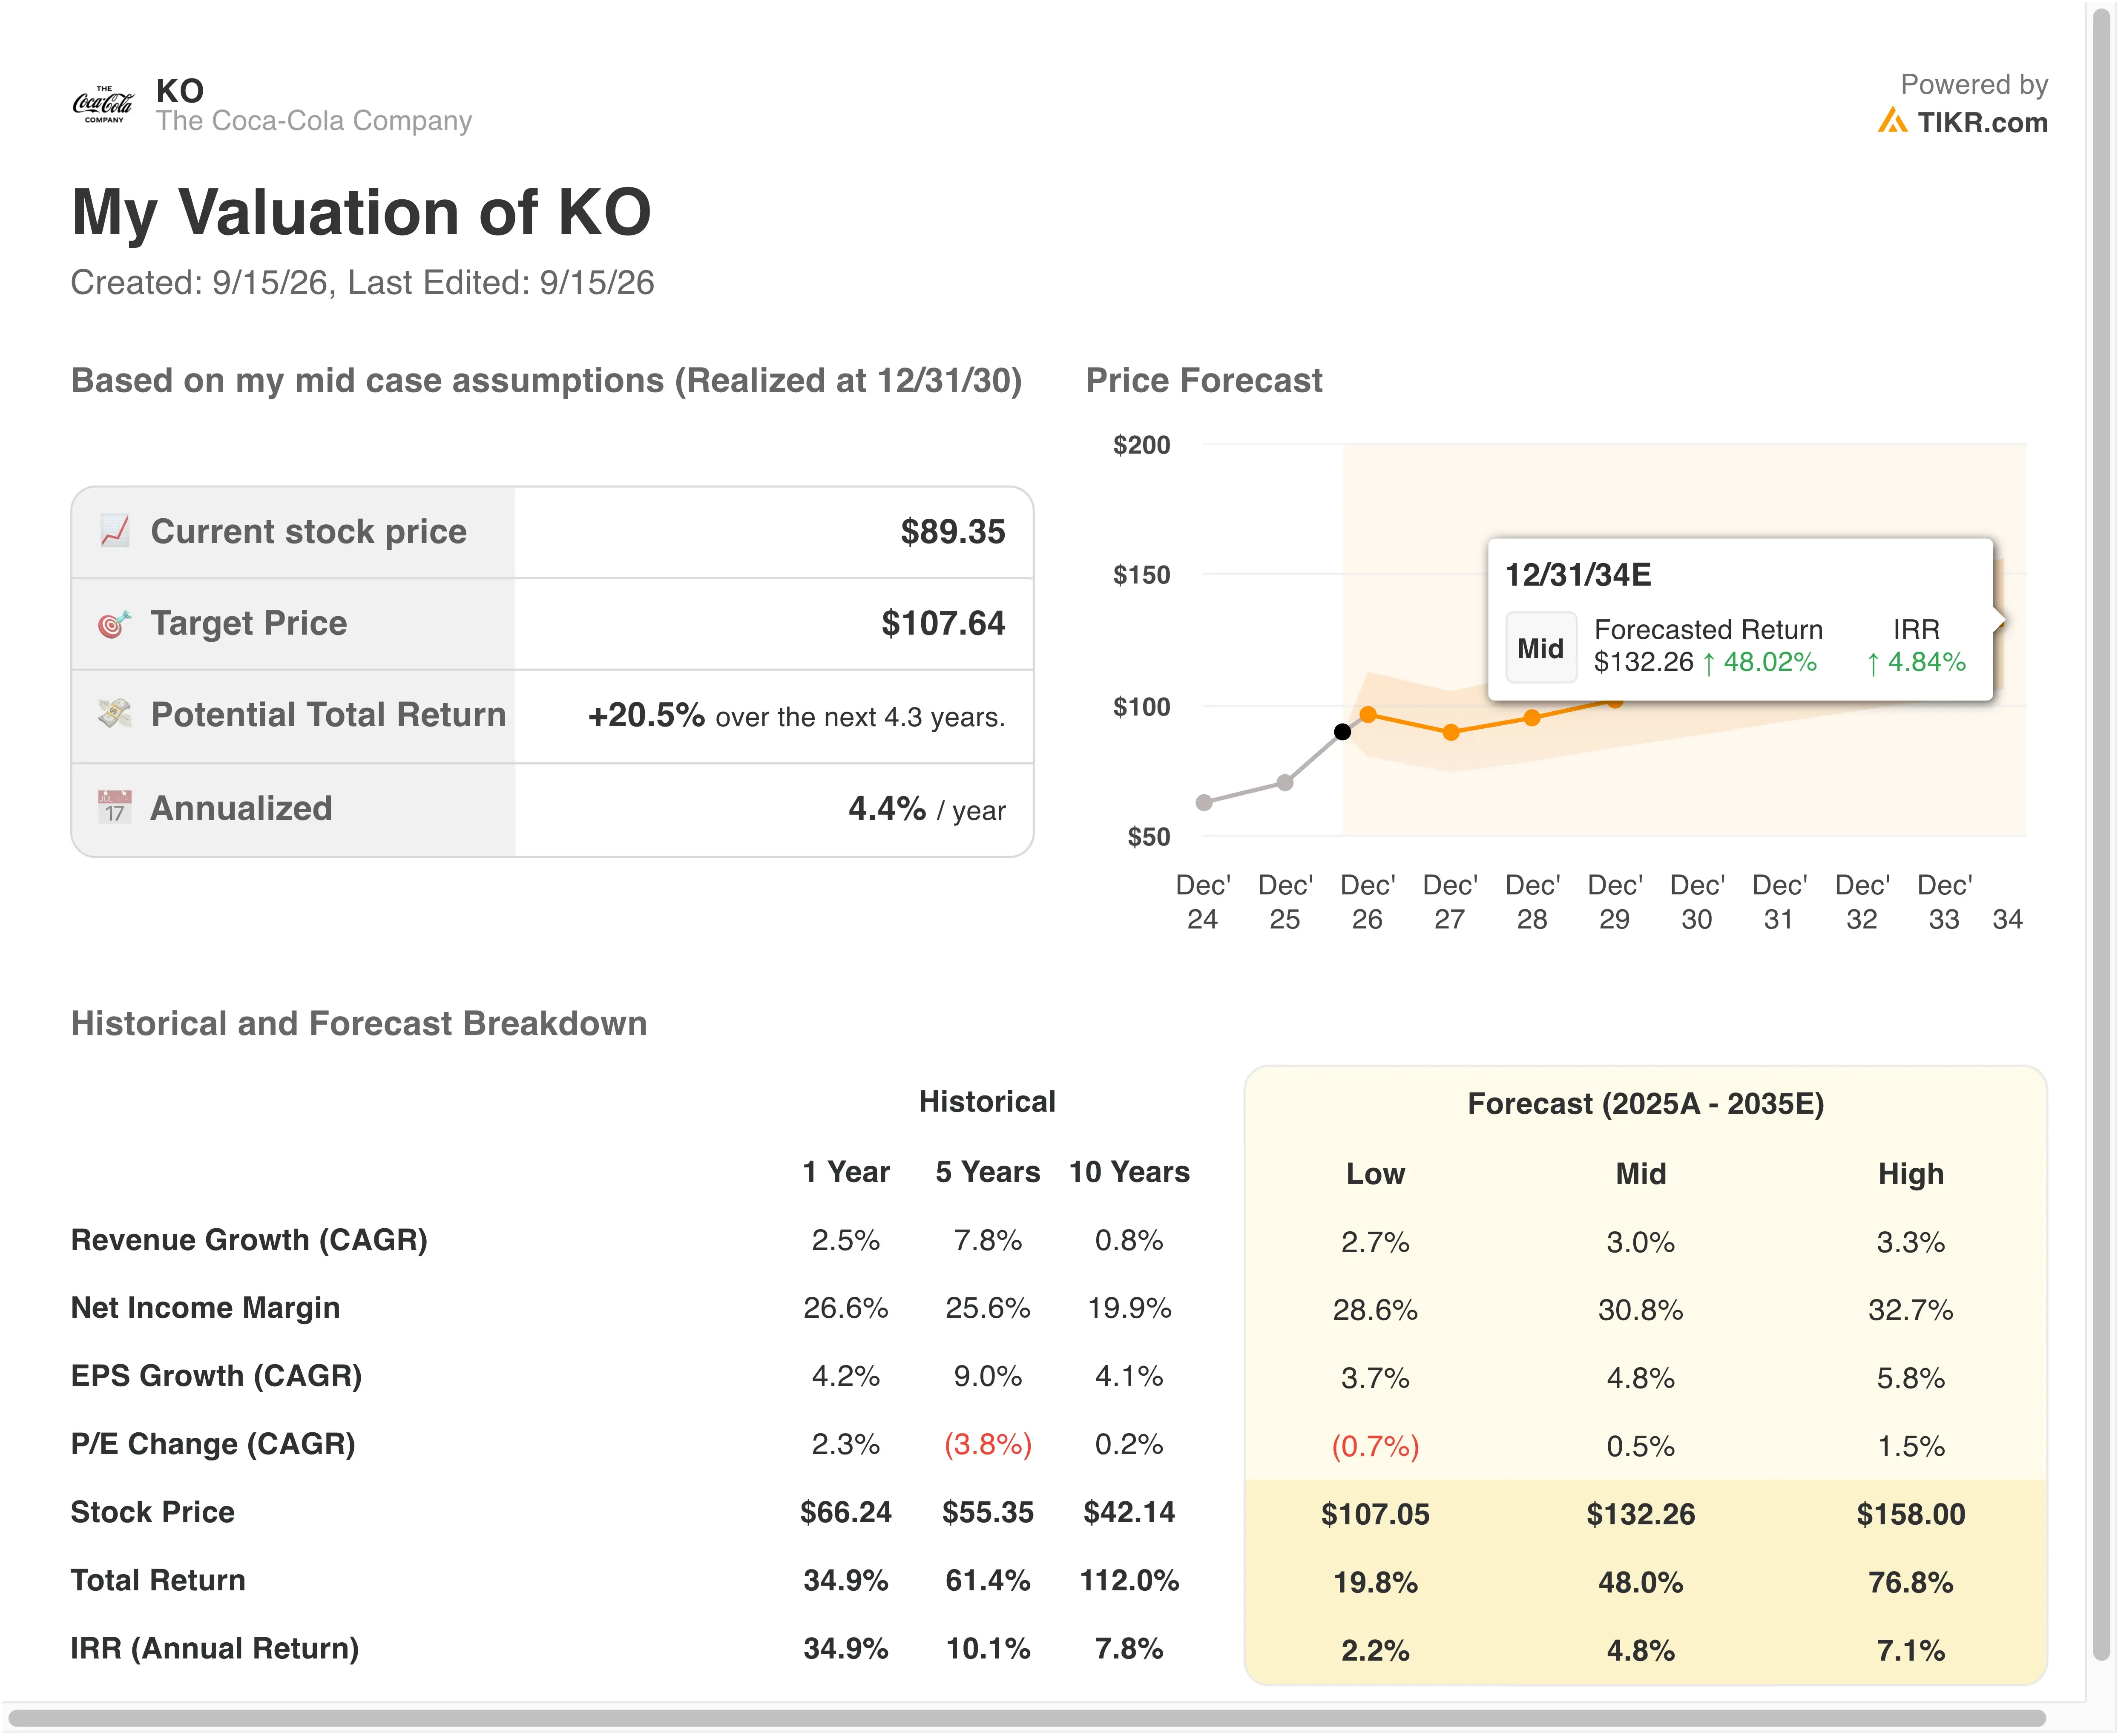
Les marges restent le point positif. Une marge opérationnelle de 34,1 % montre le pouvoir de fixation des prix de Coca-Cola, construit sur plus d'un siècle d'échelle de distribution. Pourtant, à près de 23x les bénéfices futurs, l'action s'échange à peu près au niveau de ses moyennes sur cinq et dix ans, donc il n'y a guère de décote disponible.
Cela ressemble plus à une histoire de retour de capital qu'à une histoire de croissance. Le rendement du dividende de Coca-Cola se situe au-dessus de 2 %, et son taux de distribution reste élevé. Cette combinaison convient aux investisseurs axés sur le revenu, même si le potentiel de rendement total semble faible à partir des niveaux actuels.
La bataille du rayon boissons avec PepsiCo
Le plus proche rival de Coca-Cola, PepsiCo (PEP), fait face à une pression similaire de la part des mêmes règles d'étiquetage en Inde, puisque les deux sociétés ont été nommées aux côtés de Nestlé dans des dépôts récents. PepsiCo s'échange à un P/E futur plus bas, généralement dans la haute fourchette des 'teens', car son mix snacks et boissons présente globalement des marges plus faibles.
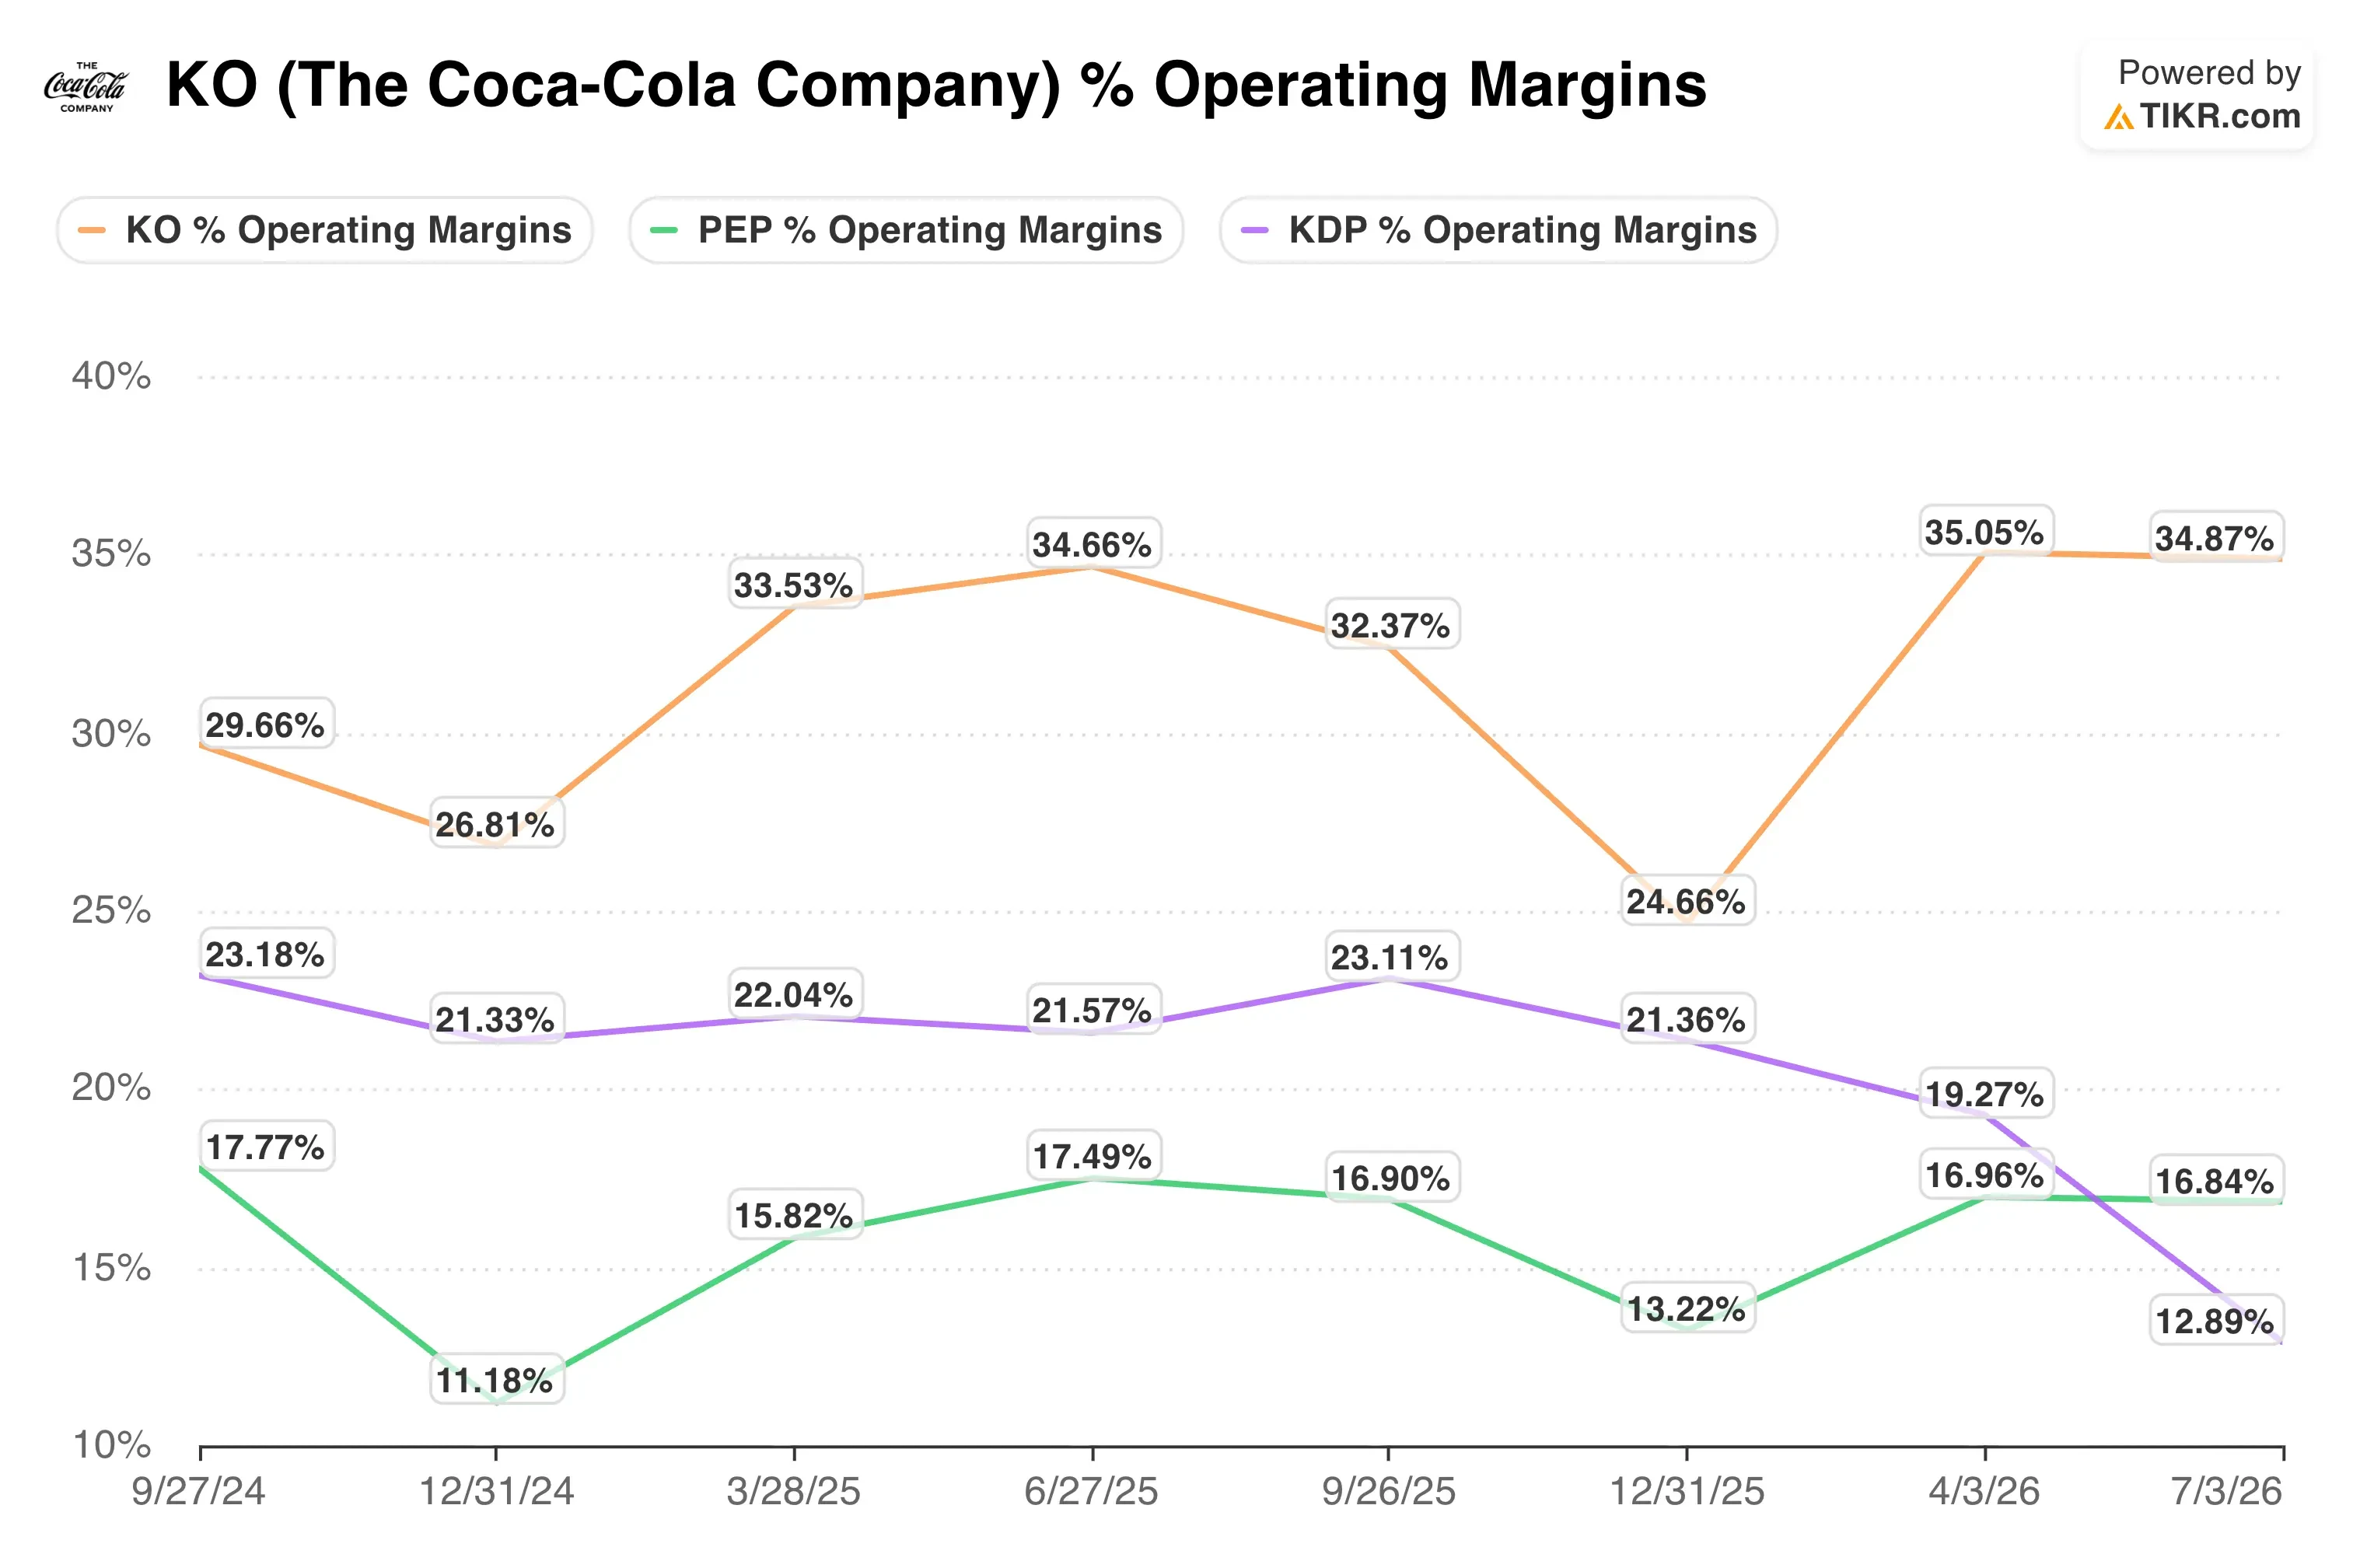
En termes de marges, la focalisation exclusive de Coca-Cola sur les boissons lui donne un avantage. Sa marge opérationnelle de 34,9 % dépasse confortablement la marge mixte de PepsiCo, qui se situe plutôt dans la moyenne des 'teens' une fois que Frito-Lay et Quaker Foods sont pris en compte. Keurig Dr Pepper (KDP) est un rival plus petit mais à croissance plus rapide, affichant une croissance du chiffre d'affaires plus forte ces dernières années, bien que sa rentabilité soit encore inférieure à l'avantage d'échelle de Coca-Cola.
Aucun des trois n'a échappé à la surveillance réglementaire indienne. Mais le réseau mondial d'embouteillage et la notoriété de la marque de Coca-Cola lui donnent plus de latitude pour absorber les coûts de conformité locaux que les acteurs régionaux plus petits.
Qu'est-ce qui va motiver l'action KO à l'avenir ?
Le plan d'investissement américain de 10 milliards de dollars jusqu'en 2030 est le catalyseur futur le plus clair. Il témoigne d'une confiance dans la demande intérieure même si la croissance reste modeste. Les investisseurs surveilleront la rapidité avec laquelle ces mises à niveau d'installations se traduisent par des gains d'efficacité et un soutien aux marges.
Le déploiement des avertissements sur les étiquettes en Inde est le principal risque réglementaire à court terme. Si la Cour suprême impose un calendrier plus rapide que celui souhaité par les groupes industriels, Coca-Cola pourrait faire face à des coûts d'emballage plus tôt que prévu. Néanmoins, l'échelle mondiale de l'entreprise devrait atténuer l'impact.
Les résultats du T3 de Coca-Cola, attendus le 20 octobre, montreront si les actions tarifaires continuent de compenser la faible croissance des volumes. Avec un dividende trimestriel de 0,53 $ déjà déclaré, les investisseurs axés sur le revenu ont un autre point de données à surveiller en plus des chiffres principaux.
Estimez la valeur intrinsèque de Coca-Cola en moins de 60 secondes (Gratuit avec TIKR) >>>
Devriez-vous investir dans Coca-Cola ?
La seule façon de vraiment le savoir est d'examiner vous-même les chiffres. TIKR vous donne un accès gratuit aux mêmes données financières de qualité institutionnelle que celles utilisées par les analystes professionnels pour répondre exactement à cette question.
Ouvrez KO, et vous verrez des années de données financières historiques, ce que les analystes de Wall Street attendent pour le chiffre d'affaires et les bénéfices dans les trimestres à venir, comment les multiples de valorisation ont évolué au fil du temps, et si les prix cibles sont orientés à la hausse ou à la baisse.
Vous pouvez créer une liste de surveillance gratuite pour suivre KO aux côtés de toutes les autres actions que vous surveillez. Aucune carte de crédit n'est requise. Juste les données dont vous avez besoin pour décider par vous-même.
Analysez l'action KO sur TIKR Gratuit→
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position dans les actions mentionnées. Merci de votre lecture et bon investissement !