


Points clés
- L'action Alibaba a perdu 41 % par rapport à son plus haut de clôture il y a un an, et le 8 octobre, Jefferies a maintenu sa recommandation Achat avec un objectif de $192, soit 79 % au-dessus du cours de clôture du 7 octobre.
- Le bénéfice par action normalisé a chuté de plus de moitié pour l'exercice 2026, et les lourds investissements dans le cloud ont entraîné une sortie nette de trésorerie (flux de trésorerie disponible) de 44,7 milliards de RMB au trimestre de juin.
- L'objectif consensus de Wall Street à $185 a à peine bougé en un an, et les analystes s'attendent à un rebond des bénéfices d'ici l'exercice 2028.
- L'objectif de $192 implique un PER prospectif de 24,3x, proche du plus haut de l'action sur cinq ans, ce qui rend l'appel plausible mais tendu.
Alibaba Group Holding (BABA) a perdu 41 % depuis son plus haut de clôture il y a un an, et Jefferies anticipe toujours un fort rebond. Le 8 octobre, l'analyste Thomas Chong a réitéré sa recommandation Achat et relevé son objectif à $192 contre $190, soit 79 % au-dessus du cours de clôture du 7 octobre à $107.
Ce qui a fait chuter Alibaba
Les bénéfices sont à l'origine des dégâts. Le bénéfice par action normalisé d'Alibaba a chuté de plus de moitié pour l'exercice 2026 (l'année se terminant en mars 2026), l'entreprise ayant fortement investi dans le quick commerce et l'infrastructure d'IA.
Le trimestre de juin, publié le 20 août, a montré que ces dépenses continuaient d'augmenter. L'EBITDA ajusté a reculé de 30 %, et le flux de trésorerie disponible était une sortie nette de 44,7 milliards de RMB, contre 18,8 milliards de RMB un an plus tôt, pour des investissements de 67,7 milliards de RMB. Le directeur financier Toby Xu a déclaré que cette baisse « était principalement attribuée aux investissements dans l'infrastructure cloud. »
Ce que Jefferies voit
C'est sur ce développement du cloud que Jefferies mise. Les revenus cloud ont augmenté de 45 % au trimestre de juin, et la firme s'attend à une croissance de plus de 50 % pour l'exercice 2028, les profits du cloud couvrant les pertes du AI Lab et des Applications au trimestre de décembre. Elle maintient Alibaba comme Top Pick, bien que l'objectif de $192 soit inférieur à celui de $230 fixé par Chong il y a un an.
La direction est du même avis. Le PDG Eddie Wu a déclaré en août que « notre croissance des revenus IA et cloud s'accélérera encore dans les prochains trimestres, parallèlement à une amélioration continue de la rentabilité. »
L'objectif de $192 est-il réaliste ?
Jefferies n'est pas seul. L'objectif consensus de Wall Street a à peine bougé alors que l'action chutait.

L'objectif consensus de TIKR était de $186 fin septembre 2025 et est de $185 aujourd'hui, avec 30 recommandations Achat, huit Surperformance, une Neutre et une Sous-performance. L'objectif de $192 de Jefferies se situe juste au-dessus du lot.
Cet optimisme repose sur un rebond des bénéfices.

Le consensus prévoit une hausse du BPA normalisé pour l'exercice 2027 et un retour à peu près au niveau de l'exercice 2024 pour l'exercice 2028. Un solide trimestre de septembre, comme Jefferies l'attend, ne donne aucune raison de le réduire.
C'est sur le multiple que l'appel devient plus difficile.
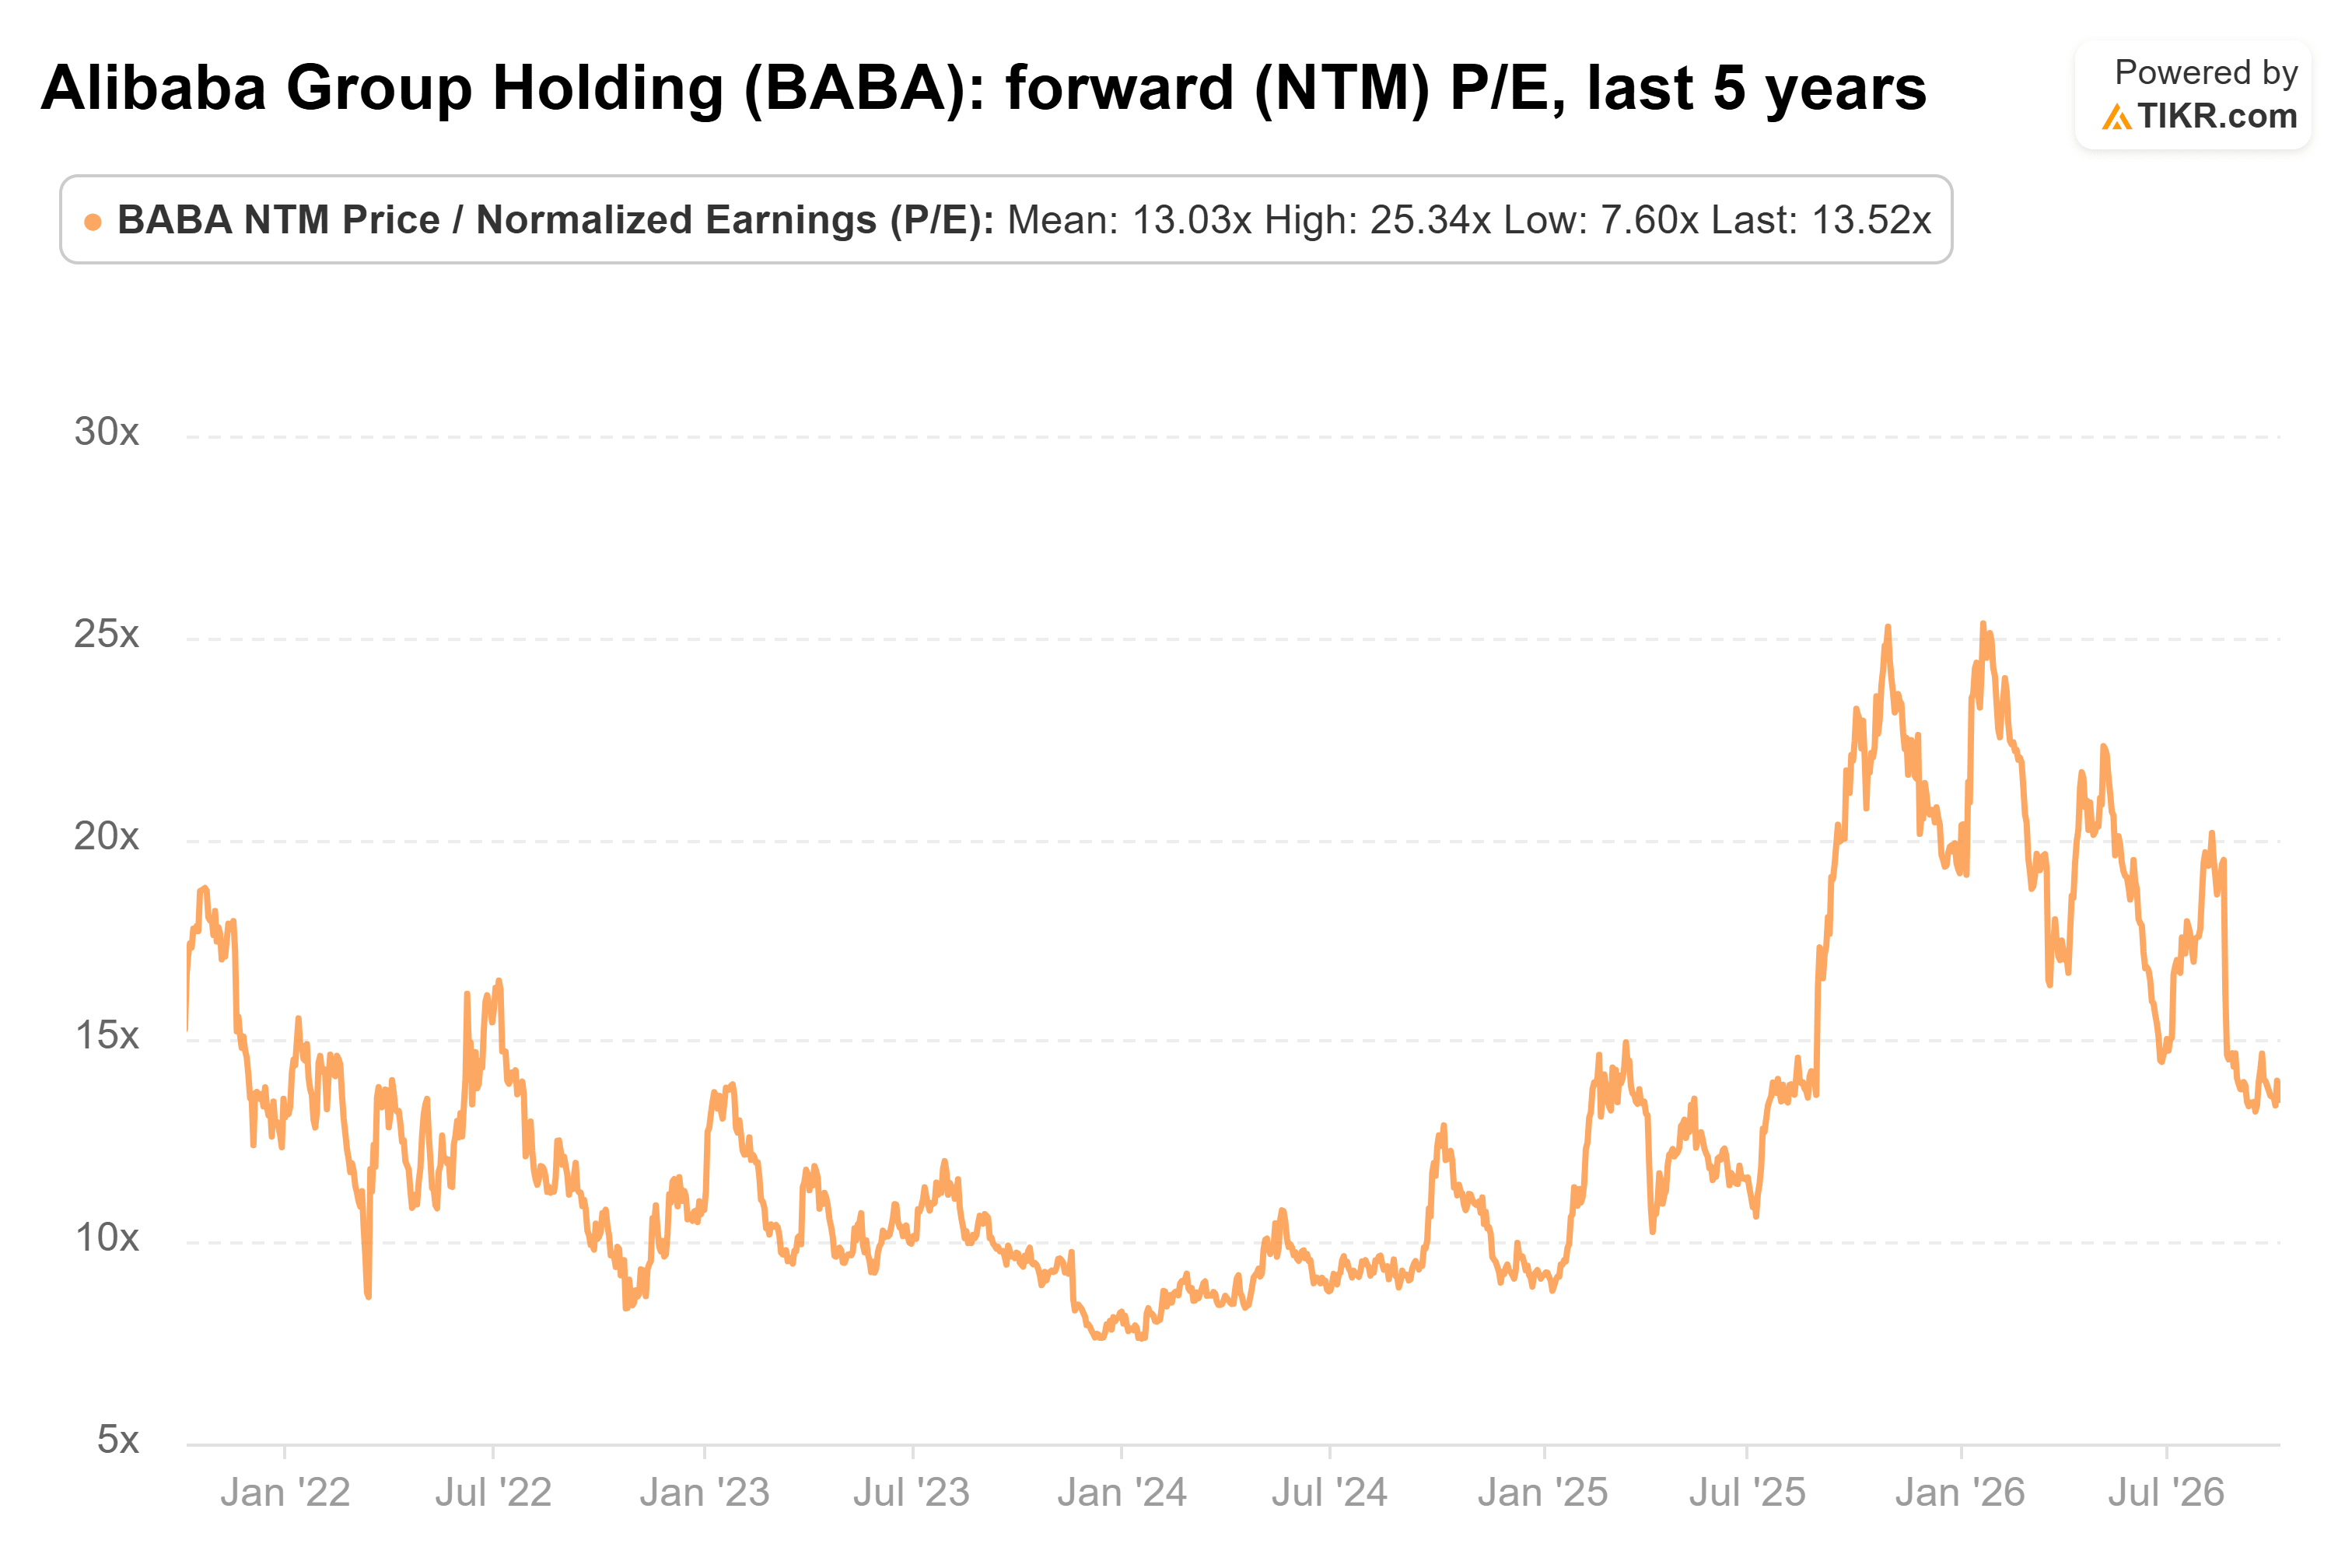
À 13,5x les bénéfices prospectifs, Alibaba se négocie près de sa moyenne sur cinq ans de 13,0x, bien en dessous de son pic de 25,3x de janvier 2026. $107 divisé par 13,5x place le bénéfice consensus pour les douze prochains mois à $7,91 par action. Divisez $192 par $7,91, et l'objectif de Jefferies implique un multiple de 24,3x, proche de ce pic.
Cet écart se réduit si le rebond arrive comme prévu, car l'estimation plus élevée pour l'exercice 2028 entre alors dans le calcul des bénéfices prospectifs. Malgré cela, le multiple que $192 impliquerait resterait bien au-dessus de celui habituel de l'action.
Alors, Jefferies a-t-il raison ?
Le risque réside dans les dépenses : la direction affirme son engagement envers des investissements agressifs, et cette sortie nette de trésorerie au trimestre de juin en montre le coût.
À 13,5x], l'action ne comporte aucune prime pour la croissance du cloud. Mais $192 nécessite à la fois le rebond des bénéfices et un multiple proche du plus haut de l'action sur cinq ans, donc je dirais que c'est plausible mais tendu. Le prochain test sera la publication des résultats du trimestre de septembre par Alibaba : si la croissance du cloud dépasse les 45 % de juin et que les pertes du quick commerce continuent de se réduire, $192 devient beaucoup plus facile à défendre.
Alors, quelle est la valeur réelle de l'action Alibaba ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle d'évaluation de TIKR pour voir ce que pourrait valoir Alibaba. Partez des estimations consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !


