Données Clés pour Accenture plc
- Fourchette sur 52 semaines : $118.15 à $291.09
- Cible moyenne des analystes : $186.95
- P/E sur les 12 prochains mois : ~13x
- Marge brute sur les 12 derniers mois : 32%
- Marge EBIT sur les 12 derniers mois : 15.8%
- Capitalisation boursière : ~$111 milliards
Modélisez le scénario de rebond d'Accenture avec le Modèle de Valorisation Guidé de TIKR (C'est gratuit) >>>
De Chouchou du Marché à Forte Correction : Que s'est-il passé avec ACN ?
Accenture (ACN) a passé la majeure partie de la dernière décennie comme l'une des entreprises à grande capitalisation les plus fiables dans les services technologiques, capable de capitaliser ses bénéfices à un taux élevé. L'activité est essentiellement ce qui se passe lorsqu'une entreprise devient très grande pour aider d'autres entreprises à changer : conseil, externalisation, mise en œuvre technologique, et maintenant l'intégration de l'IA, répartie sur des clients dans pratiquement tous les secteurs de la planète.
Gouvernements, banques, systèmes de santé, entreprises de biens de consommation : les engagements ont tendance à être longs, complexes et difficiles à abandonner.
Le titre a atteint un sommet au-dessus de $291 plus tôt cette année et a depuis chuté de plus de 37%, se situant autour de $181 à la dernière clôture. La situation s'est considérablement dégradée fin juin, lorsque la correction a atteint près de 57% depuis le sommet, l'une des baisses les plus marquées parmi les grandes capitalisations cette année.

Plusieurs facteurs ont causé ces dégâts. Les annulations de contrats du gouvernement fédéral ont durement touché l'activité du secteur public plus tôt dans l'année, et la prudence des budgets informatiques des entreprises a pesé plus largement sur les nouvelles commandes.
Le chiffre d'affaires du T3 FY2026 de $16.7 milliards a progressé de 4% en monnaie locale, ce qui est un chiffre correct pris isolément mais contraste fortement avec les taux de croissance que le titre valorisait auparavant. Les nouvelles commandes de $9.8 milliards pour le trimestre ont été plus faibles que beaucoup ne l'espéraient.
Découvrez comment la frénésie d'acquisitions d'Accenture pourrait remodeler son histoire de croissance (C'est gratuit) >>>
Le Moteur de Trésorerie Continue de Tourner
Le ralentissement de la croissance du chiffre d'affaires mérite d'être surveillé. Une entreprise qui cesse de générer de la trésorerie est inquiétante, et Accenture n'est pas dans cette catégorie. La trésorerie libre a atteint près de $10.9 milliards pour l'exercice fiscal 2025, le chiffre le plus élevé depuis au moins quatre ans et une progression significative par rapport aux $8.6 milliards générés l'année précédente.

Les prévisions pour l'exercice 2026 situent la trésorerie libre dans une fourchette de $9.8 à $10.8 milliards, la maintenant à peu près au même niveau. Une entreprise qui génère ce genre de trésorerie avec une capitalisation boursière de $111 milliards n'est pas en difficulté, quel que soit l'aspect du graphique.
Accenture a continué à redistribuer du capital pendant la baisse également, avec un dividende offrant un rendement proche de 4% aux prix actuels et un programme de rachat d'actions que la direction continue de financer.
Sur le front de l'IA, le récit est plus concret que le discours de conseil habituel. Accenture a enregistré $3 milliards de nouvelles ventes liées à l'IA rien qu'au T3 FY2026.
La PDG Julie Sweet a répété à plusieurs reprises que l'IA ne réduit pas la demande pour ce que fait Accenture. Les clients ont besoin de plus d'aide à la mise en œuvre lorsqu'ils tentent d'adopter des technologies nouvelles et complexes, pas moins, et Accenture a développé ces capacités à la fois par des investissements internes et des acquisitions.
Découvrez comment Accenture se compare à ses pairs sur TIKR (C'est gratuit !) >>>
Ce que Dit le Modèle TIKR sur le Risque et le Potentiel
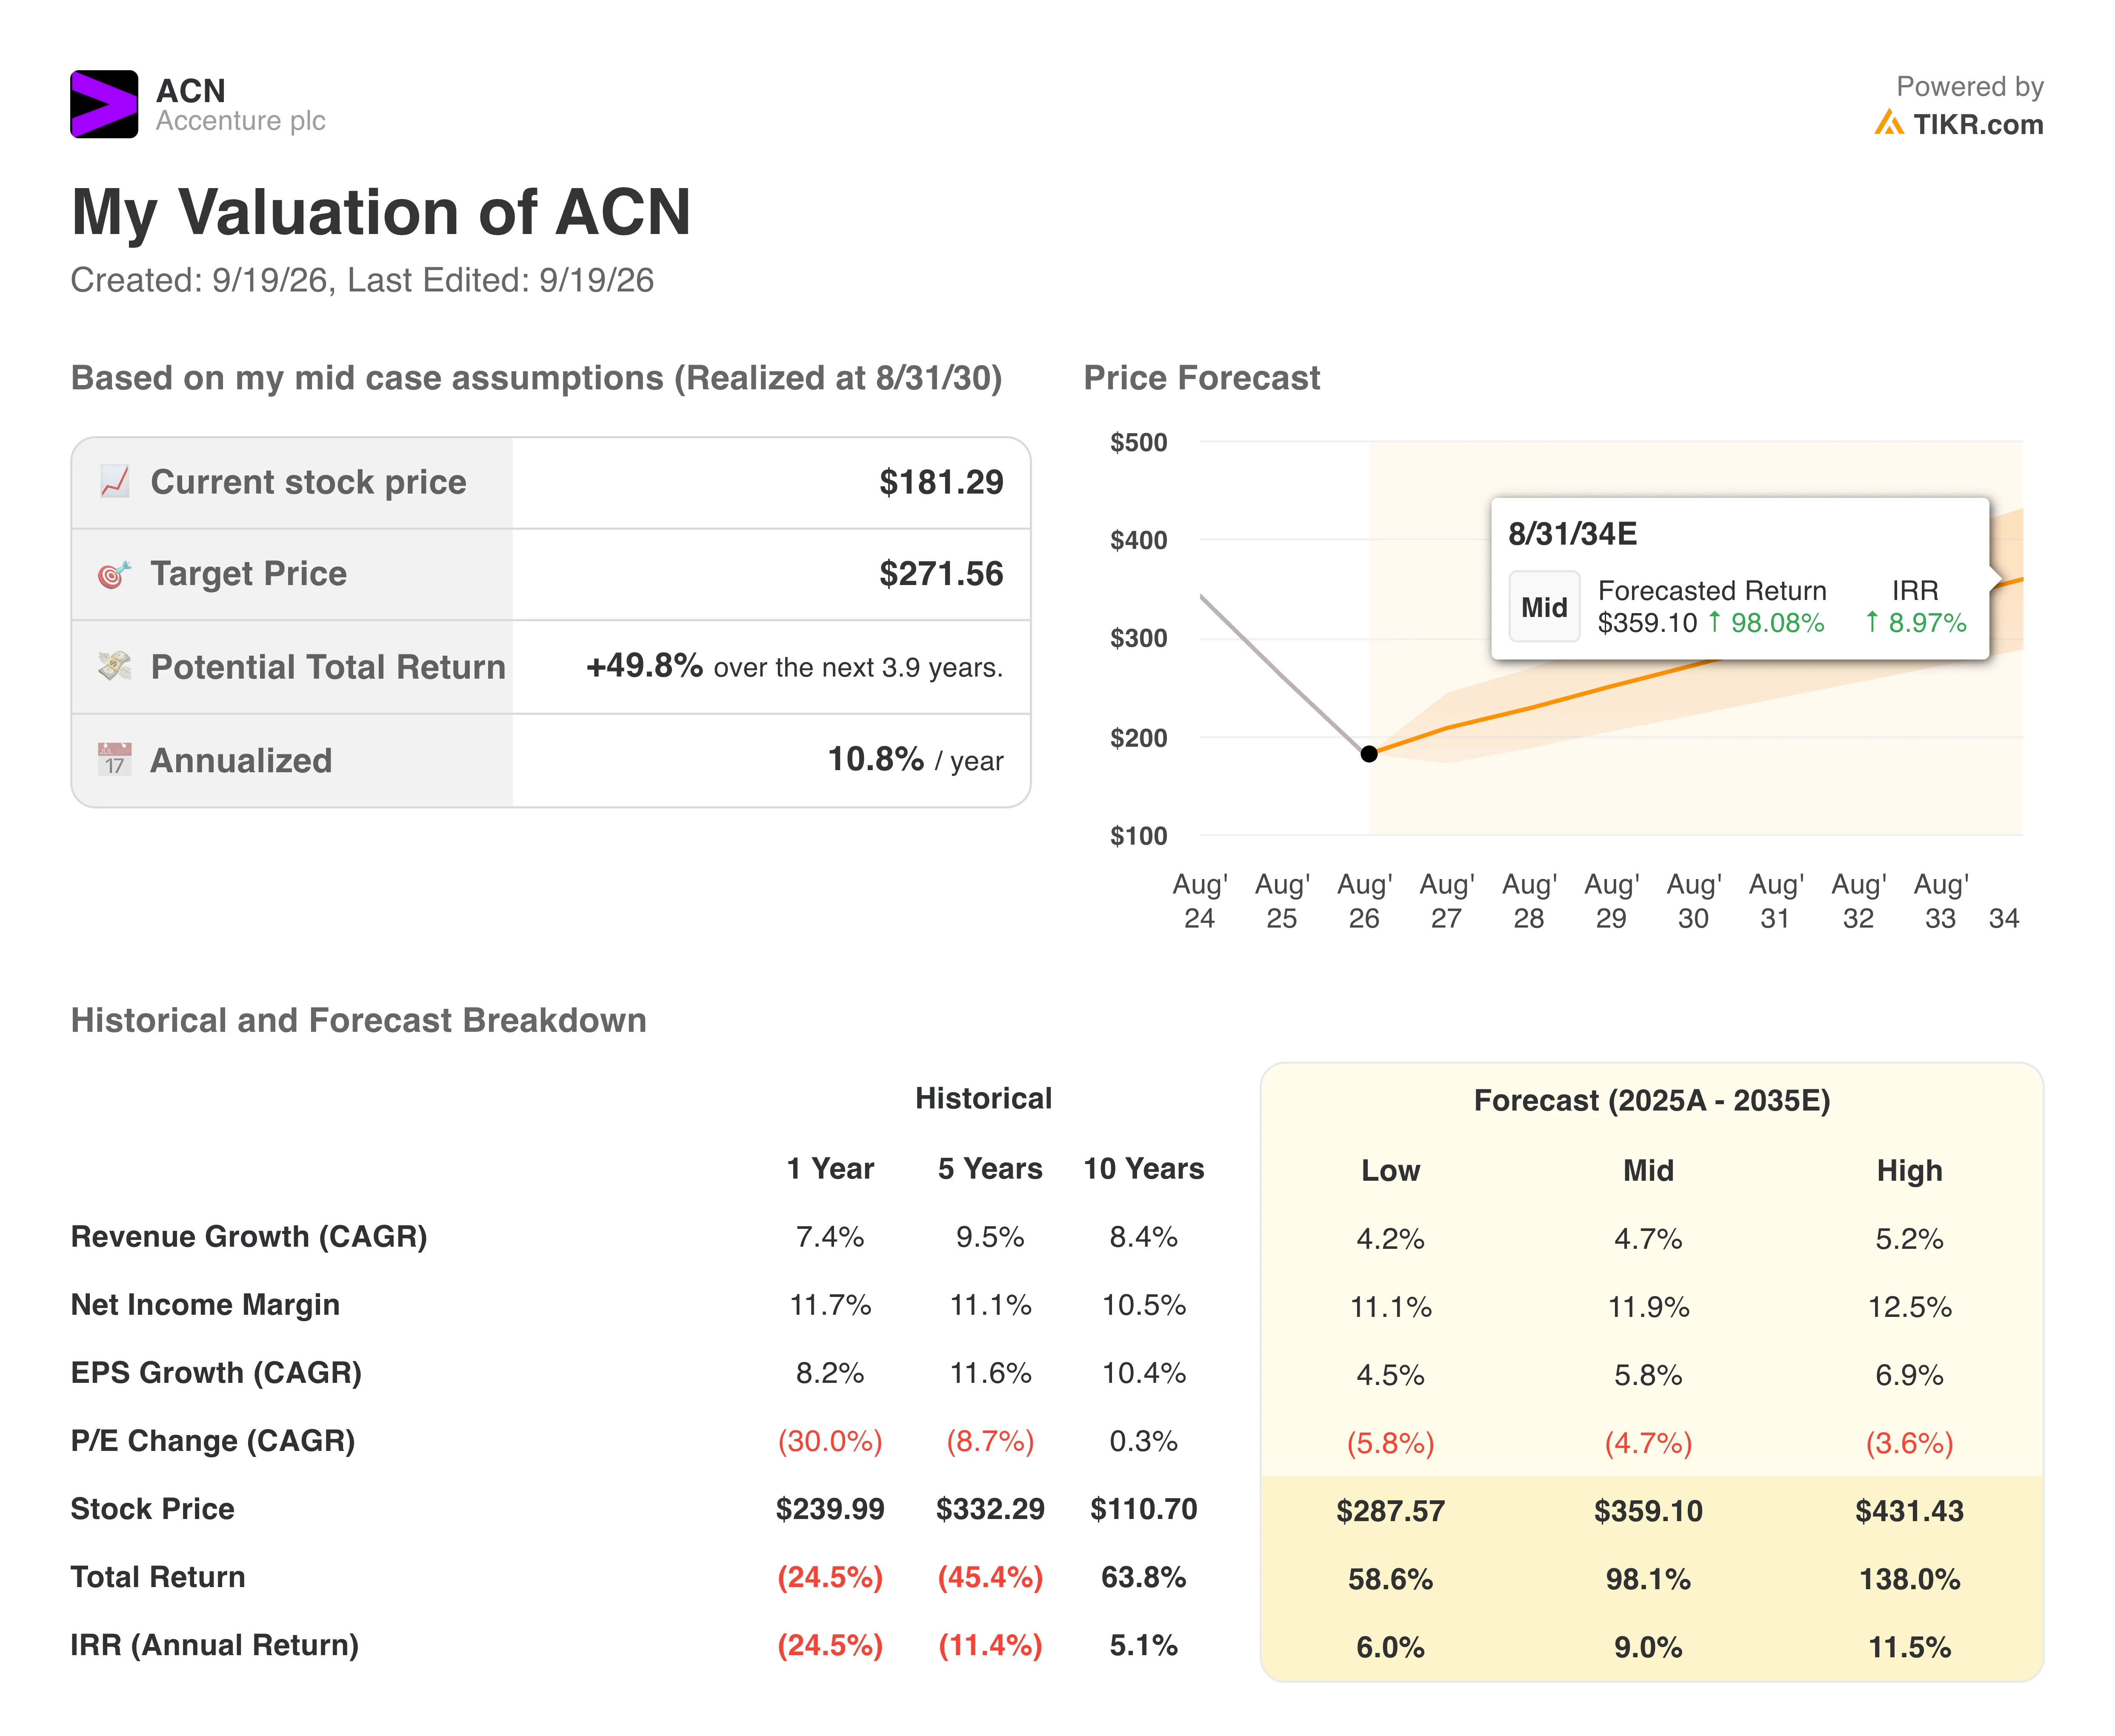
Le scénario central du modèle de valorisation TIKR aboutit à un objectif de cours d'environ $272, ce qui implique des rendements annualisés d'environ 11% par rapport aux niveaux actuels sur les prochaines années.
L'hypothèse de croissance du chiffre d'affaires d'environ 5% par an est en réalité inférieure à ce qu'Accenture a historiquement réalisé, ce qui donne au modèle une certaine marge de sécurité plutôt que d'exiger un scénario optimiste pour que les calculs fonctionnent.
Une chose mérite d'être dite clairement : la cible moyenne des analystes d'environ $187 dépasse à peine le cours actuel de $181. Les analystes ne sont pas exactement en train de vanter ce titre, et ce scepticisme reflète une réelle incertitude quant au moment où la croissance reprendra.
La compression du P/E intégrée dans le scénario central, d'environ 5% par an, reconnaît que la prime de valorisation qu'ACN a portée pendant des années est peu susceptible de revenir pleinement.
En étendant le modèle jusqu'en 2034, le rendement prévu dans le scénario central atteint environ 98% pour un TRI d'environ 9%, solide, mais pas le genre de chiffre qui en fait un pari évident à haute conviction.
Devriez-vous Acheter le Titre ACN ?
L'argument haussier commence par une entreprise générant près de $11 milliards de trésorerie libre par an, versant un dividende de près de 4%, et située à l'intersection de l'adoption de l'IA et de la transformation des entreprises à l'échelle mondiale.
À environ 13 fois les bénéfices futurs, la valorisation est la moins chère depuis des années, et la correction a sans doute plus que pris en compte les facteurs défavorables liés aux contrats gouvernementaux et à la prudence des dépenses.
L'argument baissier est plus difficile à écarter qu'il ne le serait normalement pour une entreprise de cette taille. La cible des analystes implique à peine une hausse, la croissance a été réellement atone, et l'exposition aux contrats fédéraux ne va pas disparaître rapidement.
La montée en puissance des services d'IA est réelle, mais elle est progressive, et une hypothèse de croissance du chiffre d'affaires de 5% nécessite encore une meilleure exécution que celle des derniers trimestres. Accenture est une entreprise de haute qualité traversant une période difficile, et la question honnête est de savoir si $181 représente une décote suffisante pour que l'attente en vaille la peine.