

Estadísticas Clave para la Acción VZ
- Rendimiento de la semana pasada: 2.6%
- Rango de 52 semanas: $38 a $52
- Precio objetivo del modelo de valoración: $60
- Potencial alcista implícito: +32.2% en los próximos 2.5 años
Un Gigante Silencioso Recibe Titulares Ruidosos
Verizon Communications (VZ) ha pasado la mayor parte de 2026 reconstruyendo la confianza de los inversores después de años de preocupaciones por los suscriptores y una deuda elevada. Pero dos titulares llegaron casi juntos esta semana que obligaron a echar un nuevo vistazo a la acción. El 24 de junio, Reuters informó que Alphabet reemplazará a Verizon en el Dow Jones Industrial Average, un índice ampliamente seguido de 30 grandes empresas estadounidenses. Luego, el 26 de junio, Reuters informó que SpaceX está impulsando el servicio móvil de Starlink directamente en el mercado inalámbrico de consumo de EE. UU.
Ninguno de estos desarrollos cambia el negocio de Verizon de la noche a la mañana. Pero ambos llegaron a una acción que ya cotiza por debajo de su máximo de 52 semanas y reforzaron la preocupación persistente del mercado: ¿puede un operador tradicional mantener su terreno mientras la tecnología continúa erosionando los bordes de su red?

Los fundamentos más recientes de Verizon fueron en realidad alentadores. La empresa superó el BPA ajustado del primer trimestre con $1.28 frente a la estimación de consenso de $1.20 y elevó su pronóstico de ganancias para todo el año. Los ingresos aumentaron un 2.9% en el T1 a $34.4 mil millones. Lo más importante, Verizon agregó 55,000 suscriptores netos de teléfono pospago en el T1, el primer resultado positivo del primer trimestre en esa métrica desde 2013. El CEO Dan Schulman dijo: "Nuestros resultados del primer trimestre de 2026 muestran que nuestra recuperación no solo está progresando, sino que también está ganando impulso".
El 16 de junio, Verizon simplificó su línea de planes inalámbricos y eliminó ciertas tarifas. Ese movimiento es una respuesta competitiva, pero también crea un riesgo de ingresos: los planes más simples pueden impulsar el crecimiento de suscriptores mientras comprimen el ingreso promedio por usuario si los clientes optan por planes más baratos. Si la acción VZ quiere recuperarse hacia máximos anteriores, los resultados del T2 programados para el 21 de julio deberán mostrar que el impulso de los suscriptores continuó sin un deterioro material del ARPU.
Vea los pronósticos de crecimiento y los precios objetivo de los analistas para VZ (es gratis) >>>
¿Es Suficiente el Rendimiento por Dividendo de Verizon para Hacer Atractiva la Acción?

Bajo los supuestos del modelo de valoración realizados hasta el 31/12/28, la acción se modela utilizando:
- Crecimiento de Ingresos (CAGR): 2.1%
- Márgenes Operativos: 24.4%
- Múltiplo P/E de Salida: 8.8x
Con base en estos insumos, el modelo estima un precio objetivo de $60, lo que implica un potencial alcista total del 32.2% y un rendimiento anualizado del 11.7% en los próximos 2.5 años.
Un rendimiento anualizado del 11.7% con un rendimiento por dividendo actual del 6.2% es el marco correcto para esta historia. Verizon no es una acción de crecimiento. Pero un rendimiento total de aproximadamente 32% en 2.5 años, combinando apreciación de capital con ingresos, es una proposición significativa para los inversores que priorizan el rendimiento y la protección a la baja.
Un historial de dividendos y un gráfico de flujo de caja libre por acción que cubra los últimos cinco años es la visual más útil aquí. Muestra si el dividendo está bien cubierto, si el pago ha crecido consistentemente y si la generación de efectivo respalda el plan de reducción de deuda que sustenta la tesis de inversión.
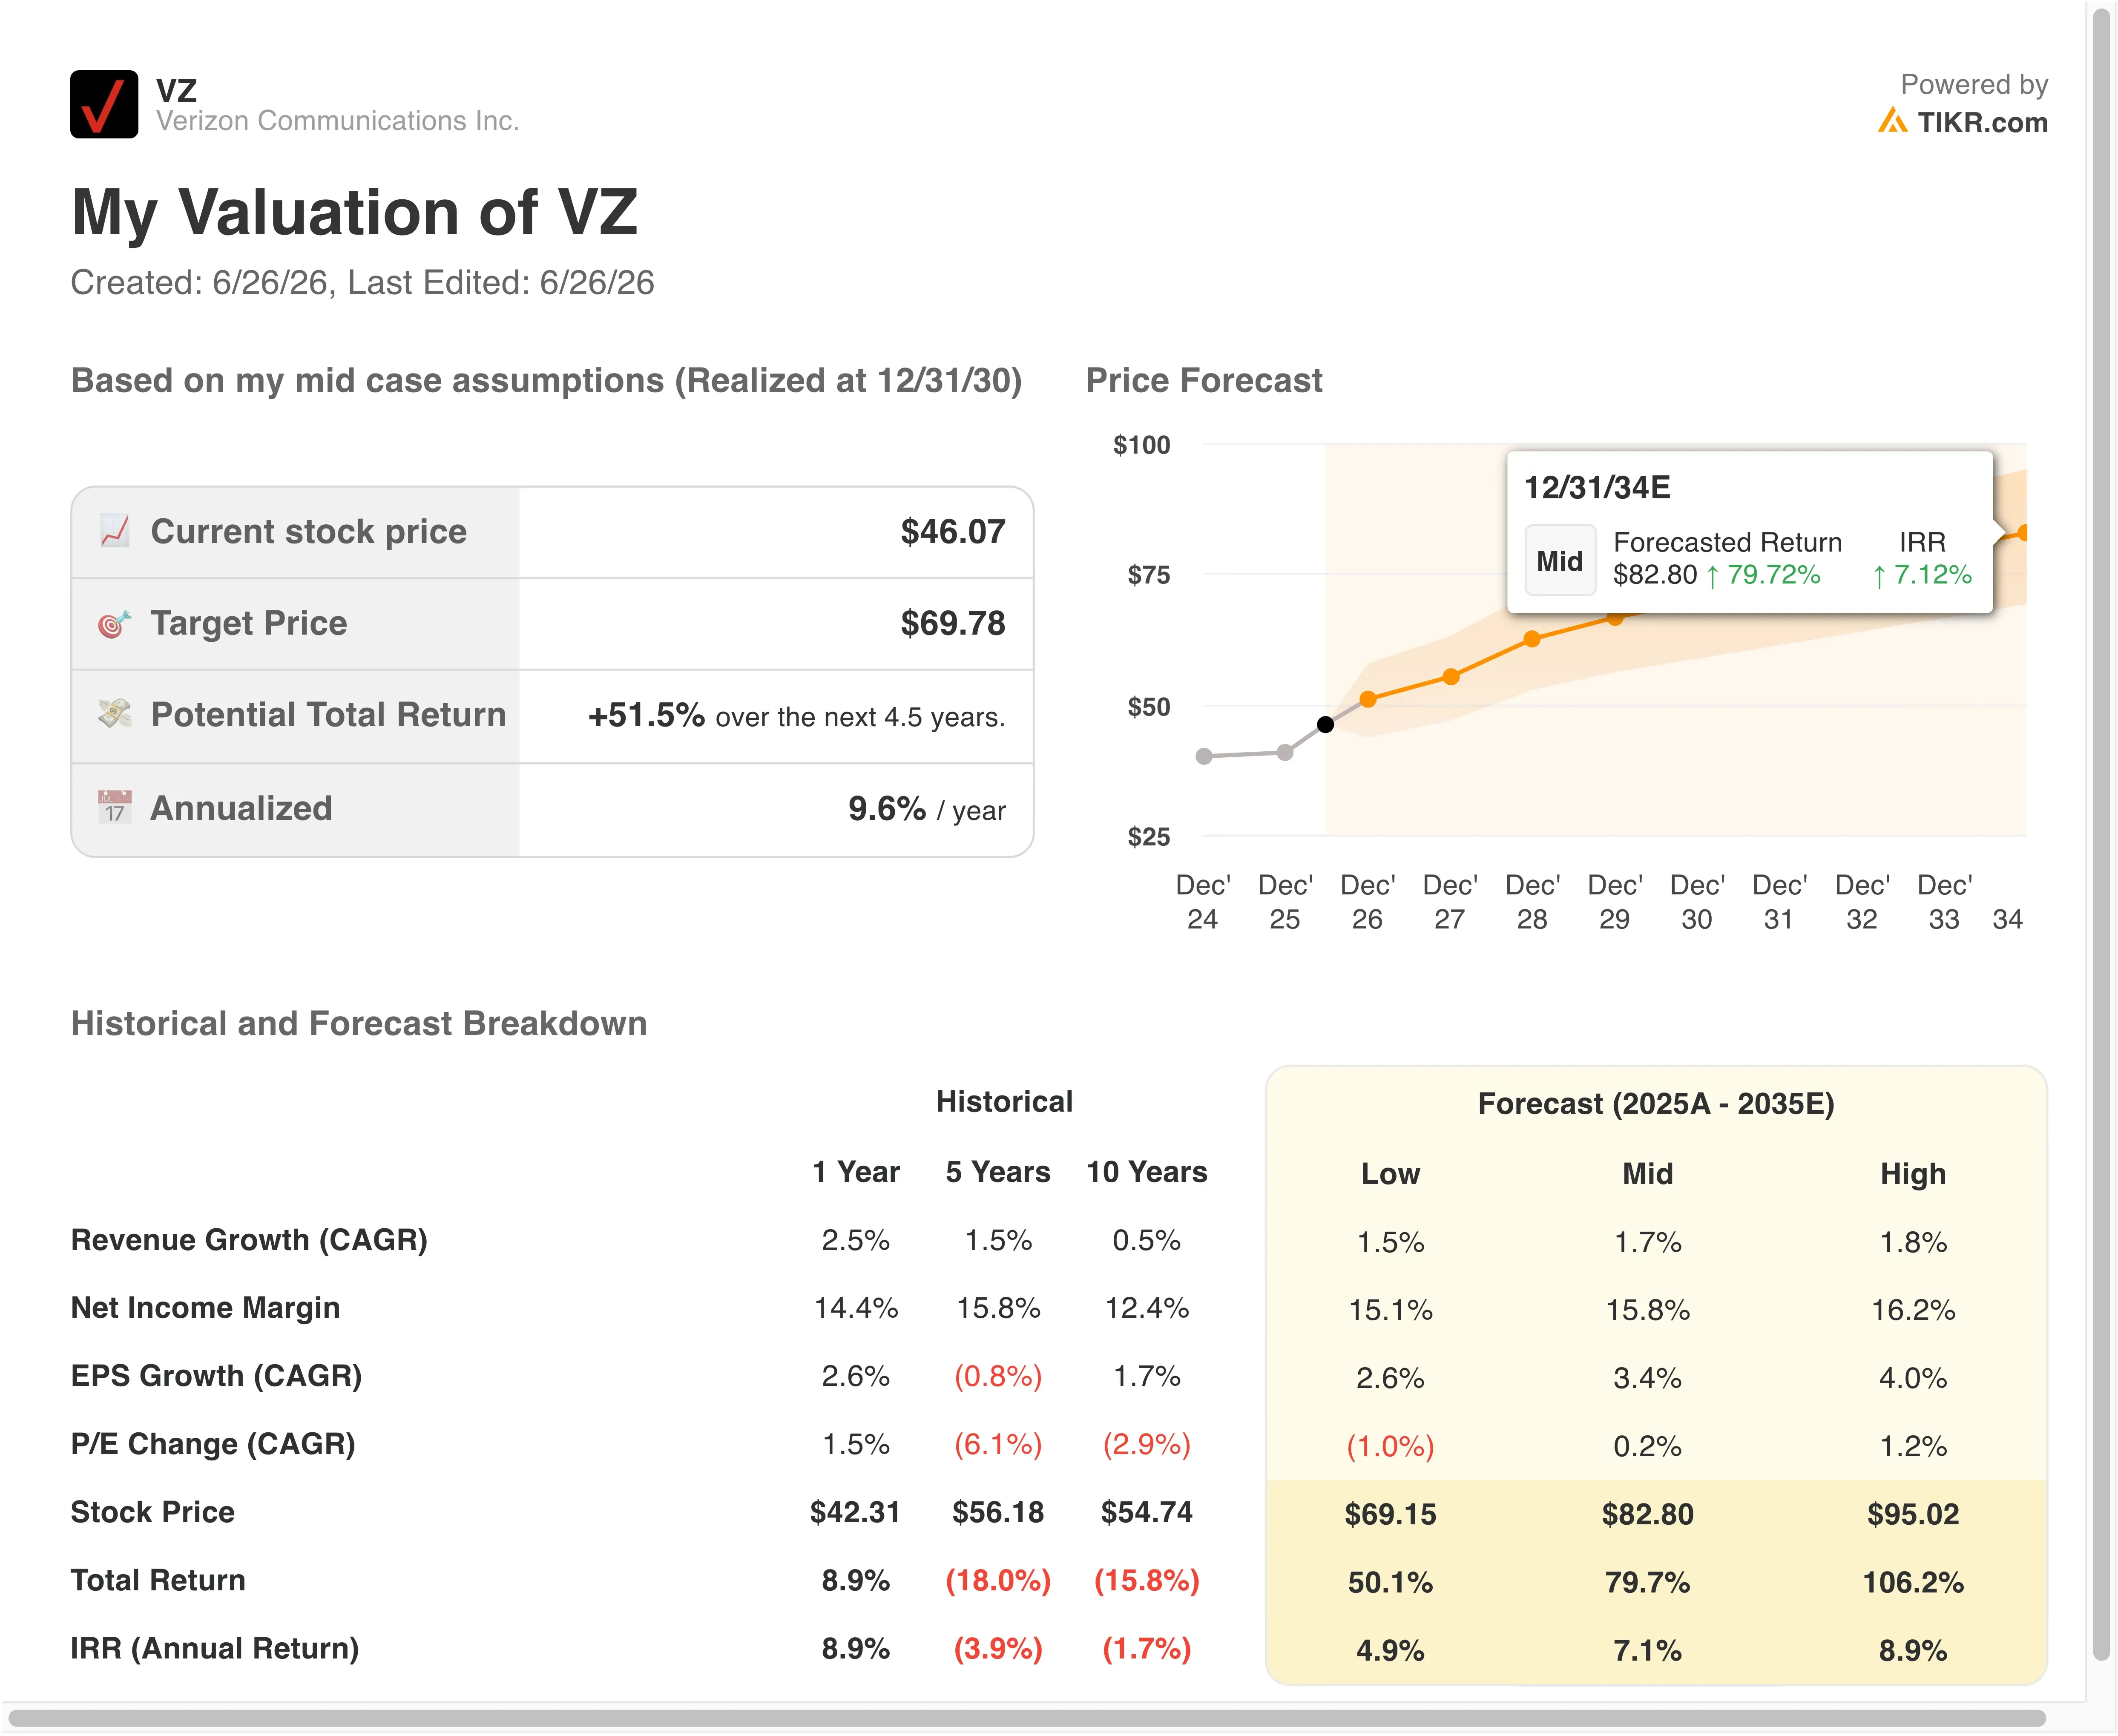
Los ingresos creciendo a un 2.1% anual están modestamente por debajo de la tasa histórica de un año de Verizon del 2.5%. También refleja la incertidumbre continua sobre si la expansión de la red de fibra agrega ingresos netos nuevos o simplemente compensa los volúmenes decrecientes de la línea fija heredada. La expansión de los márgenes operativos al 24.4% desde el nivel LTM actual del 23.3% requiere una mejora modesta pero significativa en la eficiencia de costos a medida que madura la integración de la red.
El P/E de salida de 8.8x coincide exactamente con el múltiplo histórico de cinco años de Verizon. No hay ningún supuesto de expansión de múltiplos en este modelo. Los inversores están pagando por flujos de efectivo y dividendos a un múltiplo tradicional de telecomunicaciones, que es la forma más conservadora de enmarcar la acción.
Vea cómo se compara la cobertura de dividendos de Verizon con AT&T y T-Mobile en TIKR >>>
Verizon vs. AT&T y T-Mobile en un Mercado Inalámbrico Cambiante
AT&T (T) es el par más claro en la narrativa de dividendos y reducción de deuda. AT&T ha estado ejecutando su propio plan de reducción de costos y pago de deuda y cotiza a un múltiplo de ingresos igualmente bajo de un solo dígito. Ambas empresas generan un flujo de caja libre significativo, pero ninguna está creciendo los ingresos lo suficientemente rápido como para atraer a inversores orientados al crecimiento. El campo de batalla principal entre las dos son las adiciones netas de teléfono pospago inalámbrico, la medida más limpia de la salud competitiva en el mercado de consumo.
T-Mobile (TMUS) es el valor atípico de crecimiento en el sector inalámbrico de EE. UU. T-Mobile elevó su pronóstico anual de adiciones de cuentas después de los fuertes resultados del T1 y cotiza a un P/E significativamente más alto que AT&T o Verizon. La ventaja de velocidad de red de T-Mobile y sus precios agresivos han tomado consistentemente cuota de mercado de ambos operadores más grandes. Esa presión sobre la cuota de mercado es estructural más que cíclica, por lo que la simplificación de planes y los recortes de tarifas de Verizon en junio se leen como una respuesta competitiva directa.
La amenaza de Starlink agrega una nueva variable. El supuesto impulso de SpaceX hacia el servicio móvil de consumo en EE. UU. podría crear una cuarta opción inalámbrica para clientes rurales y suburbanos con servicios deficientes por parte de los operadores tradicionales. Verizon tiene algunos acuerdos de uso compartido de red rural que involucran conectividad satelital. Pero una oferta de consumo directa de Starlink competiría por los mismos segmentos de suscriptores que Verizon y AT&T han estado apuntando con la expansión de internet doméstico 5G.
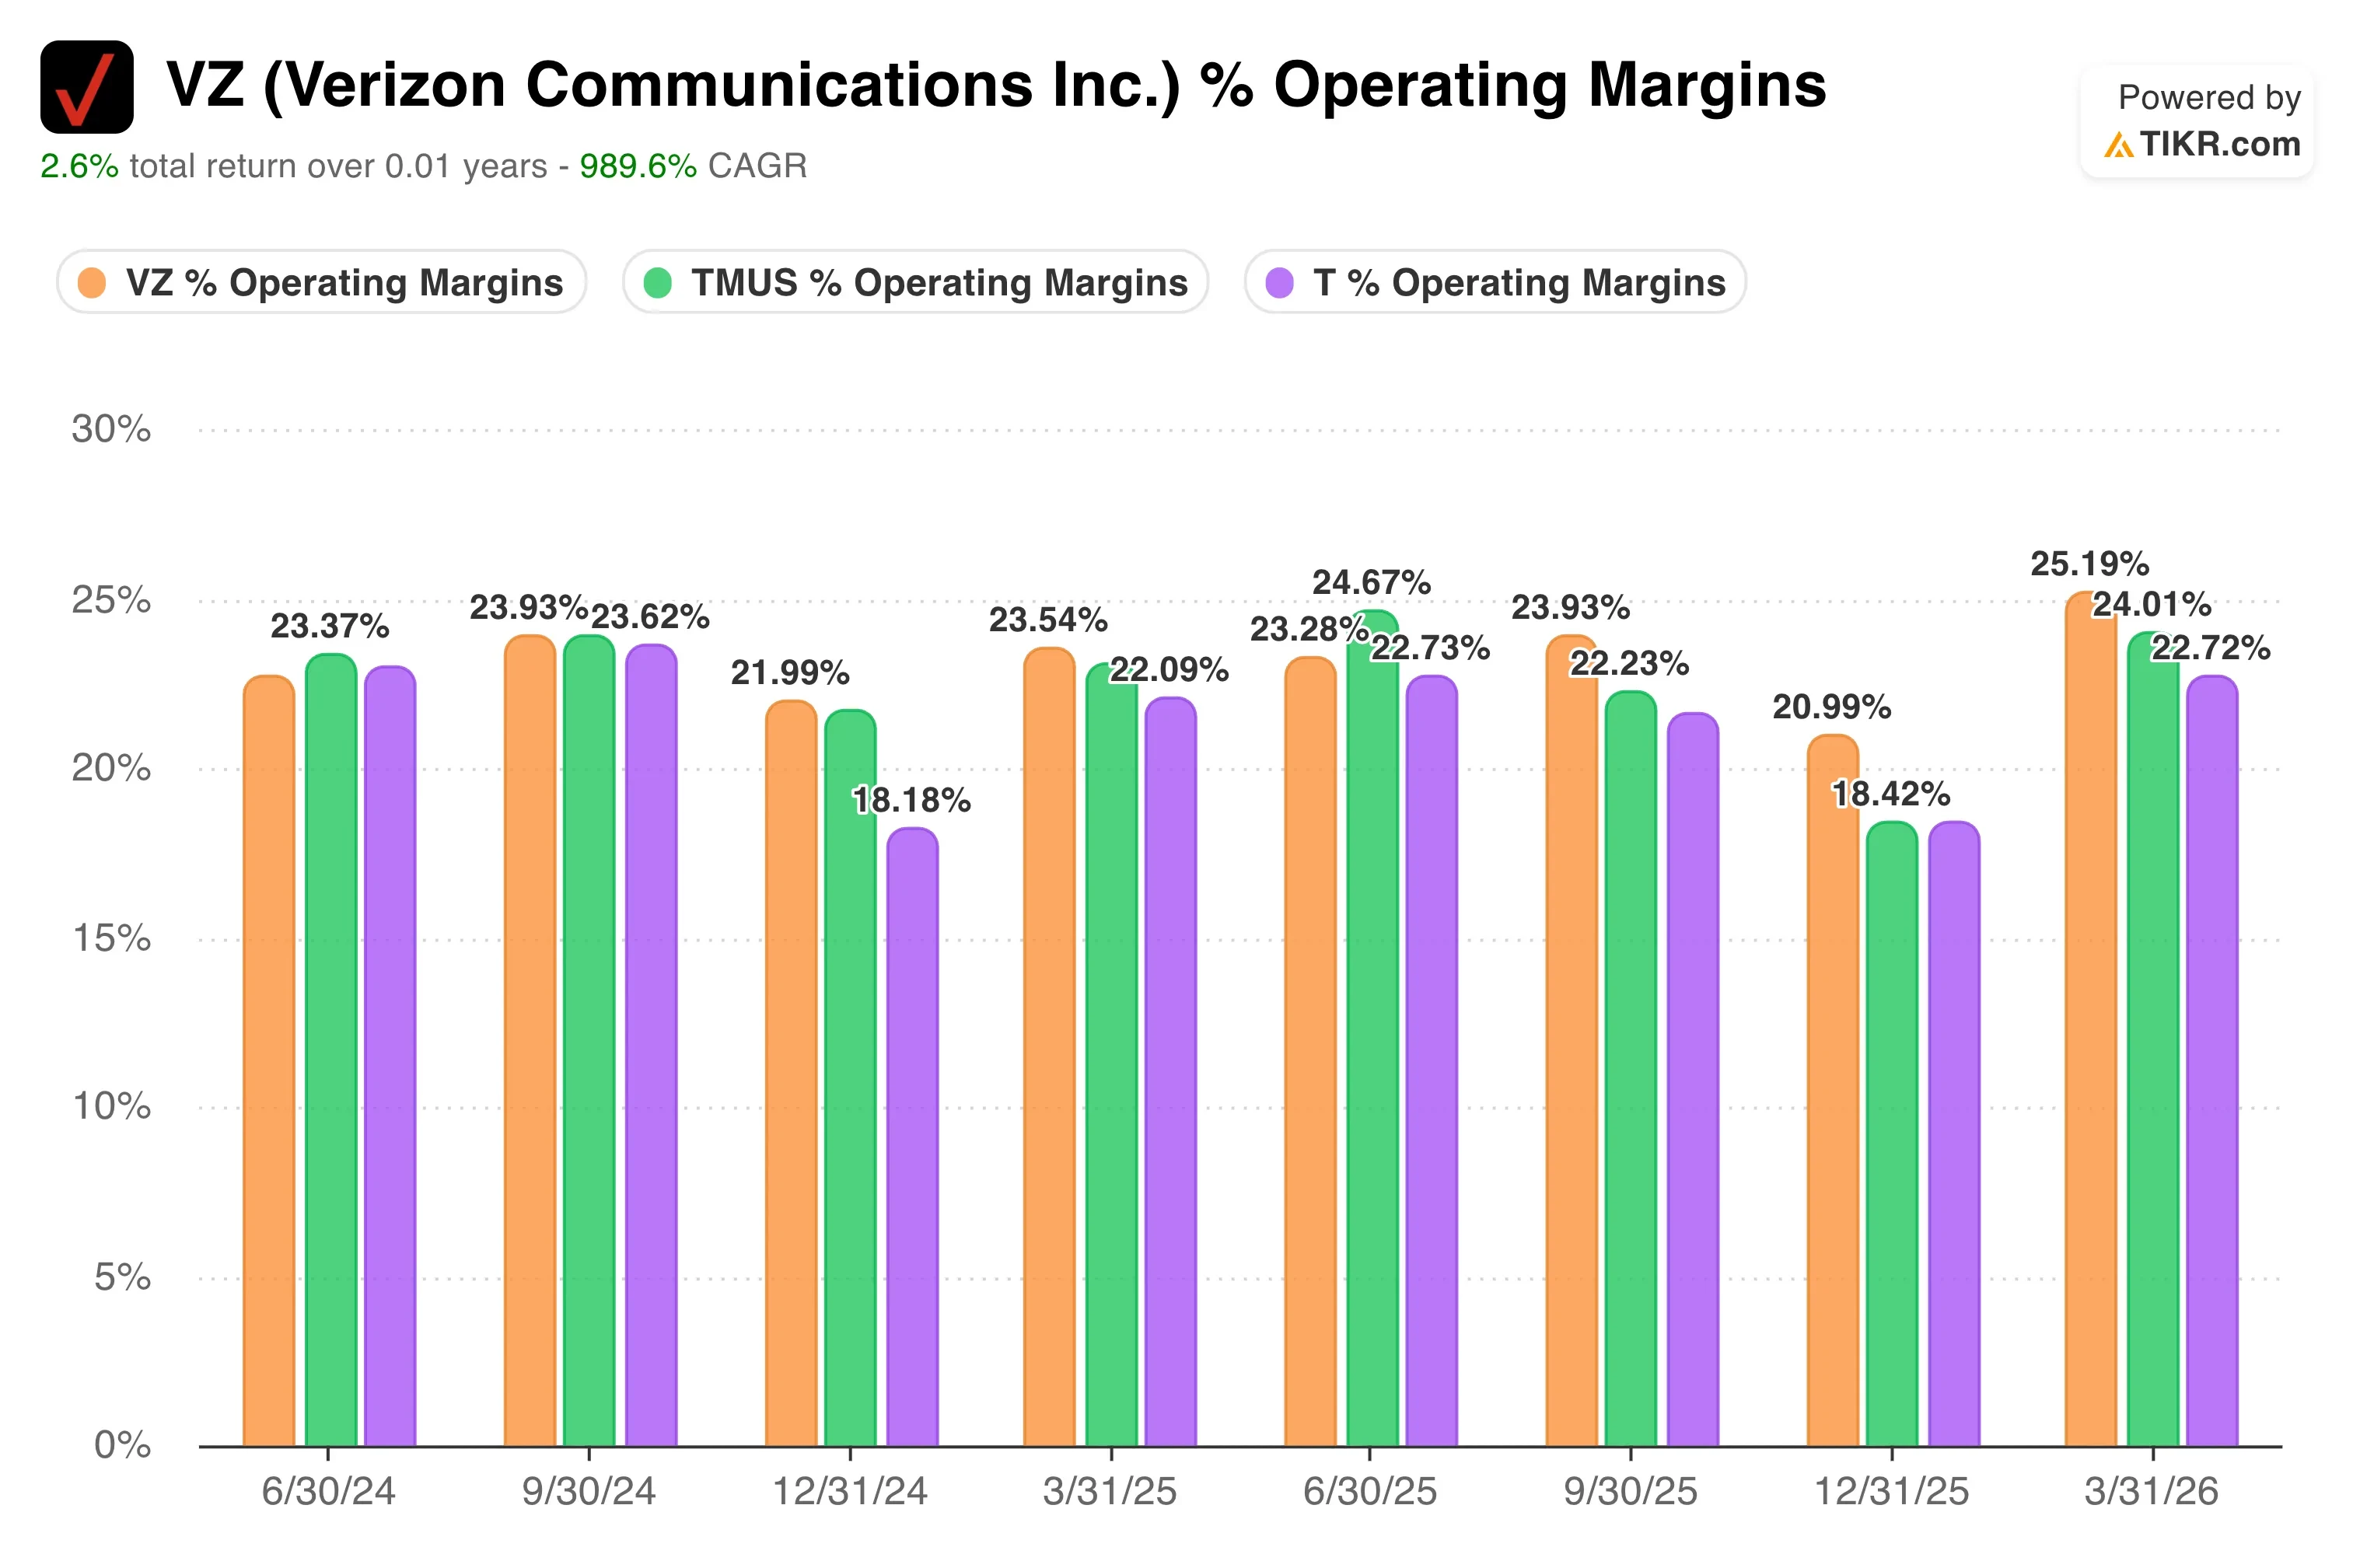
En márgenes operativos, el margen EBIT LTM de Verizon del 25% es estable y competitivo en relación con sus pares de línea fija. Esa estabilidad de margen es una de las fortalezas más claras de Verizon en el entorno actual, particularmente mientras AT&T navega por costos más altos y una estructura de capital más compleja.
¿Qué Impulsa la Acción VZ en el Futuro?
El informe de ganancias del T2 2026, programado para el 21 de julio, es el catalizador a corto plazo más importante. Los inversores se centrarán en las adiciones netas pospago inalámbricas. Una repetición del histórico primer resultado positivo del primer trimestre del T1 reforzaría la narrativa de que la posición competitiva de Verizon se ha estabilizado bajo la estrategia del CEO Dan Schulman.
La adquisición de Frontier Communications, que se cerró el 20 de enero de 2026, es el motor de crecimiento a mediano plazo más citado por la gerencia. El acuerdo de Frontier agregó suscriptores de fibra e infraestructura de fibra significativa en mercados clave. La capacidad de Verizon de vender servicios inalámbricos combinados con banda ancha de fibra al mismo hogar es una de las oportunidades más claras de mejora de ingresos por cliente disponibles en este momento. A medida que crece la penetración de fibra en los mercados existentes, también reduce la rotación entre los clientes con paquetes.
La gestión del espectro también importa. La FCC aprobó la compra de espectro de Verizon por $1 mil millones en mayo, agregando capacidad de banda media que respalda tanto la banda ancha 5G como el rendimiento de la red móvil. El espectro es el ancho de banda de radiofrecuencia que utilizan las redes inalámbricas para transportar datos, y la capacidad adicional de banda media respalda la capacidad de Verizon para competir con T-Mobile en velocidad de red en mercados urbanos densos.
La reducción de deuda sigue siendo la prioridad financiera más clara. Verizon tiene aproximadamente $192 mil millones en deuda neta total y ha estado gestionando activamente su perfil de vencimiento de deuda a través de ofertas de canje y reembolsos durante todo 2026. Cada reducción incremental en el gasto por intereses fluye directamente al flujo de caja libre, que financia tanto el dividendo trimestral como la inversión incremental en la red.
El dividendo de $0.7075 por acción para el pago del 10 de julio rinde un 6.2% a los precios actuales y sigue siendo la razón principal por la que los inversores de ingresos mantienen la acción durante períodos de ruido del mercado como la eliminación del Dow de esta semana.
Estime el valor razonable de una empresa al instante (Gratis con TIKR) >>>
¿Debería Invertir en Verizon?
La única manera de saberlo realmente es mirar los números usted mismo. TIKR le da acceso gratuito a los mismos datos financieros de calidad institucional que los analistas profesionales usan para responder exactamente esa pregunta.
Abra VZ y verá años de estados financieros históricos, lo que los analistas de Wall Street esperan para los ingresos y ganancias en los próximos trimestres, cómo se han movido los múltiplos de valoración a lo largo del tiempo y si los precios objetivo están en tendencia alcista o bajista.
Puede crear una lista de seguimiento gratuita para rastrear VZ junto con todas las demás acciones en su radar. No se requiere tarjeta de crédito. Solo los datos que necesita para decidir por sí mismo.
Analice la acción VZ en TIKR Gratis→
¿Buscando Nuevas Oportunidades?
- Vea qué acciones están comprando los inversores multimillonarios para que pueda seguir al dinero inteligente.
- Analice acciones en tan solo 5 minutos con la plataforma todo en uno y fácil de usar de TIKR.
- Cuanto más revuelva… más oportunidades descubrirá. Busque más de 100K acciones globales, las tenencias de los principales inversores globales y más con TIKR.
Descargo de Responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender cualquier acción. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna acción mencionada. ¡Gracias por leer y felices inversiones!






