Conclusiones clave
- Upstart cayó un 7,3% hasta $23 el viernes, dejando la acción un 4% por encima de su mínimo de 52 semanas antes del informe del tercer trimestre del martes.
- Las originaciones del tercer trimestre alcanzaron los $4.120 millones, un 42% más que hace un año pero un 2,6% por debajo del segundo trimestre.
- Para alcanzar el objetivo de EBITDA ajustado de $294 millones se necesitan unos $177 millones en la segunda mitad, tras los $117 millones de la primera.
- Obsérvese los ingresos frente al consenso de aproximadamente $365 millones y si Upstart reafirma su previsión de ingresos anuales de $1.400 millones.
Upstart Holdings (UPST) se acerca a los resultados del martes cerca del fondo de su rango. La acción cayó un 7,3% hasta $23 el viernes, apenas un 4% por encima de su mínimo de 52 semanas de $22 y muy por debajo de su máximo de $52.
El volumen no es el problema. Upstart ya dijo que las originaciones del tercer trimestre alcanzaron los $4.120 millones, frente a unos $2.900 millones hace un año.
La dirección sí lo es. Esa cifra cayó un 2,6% respecto al segundo trimestre, y el objetivo de beneficio anual ahora depende en gran medida de la segunda mitad.
Con una relación P/E forward de 7,6x, el mercado está descontando muchas dudas.
El volumen se mantuvo, el impulso se estancó
Las cifras preliminares del tercer trimestre cuentan una historia mixta:
- Origenaciones de $4.120 millones, por debajo de los $4.230 millones del T2.
- Septiembre se situó en $1.380 millones, o $53,1 millones por día de originación, ligeramente por encima del ritmo trimestral.
- El Upstart Macro Index se situó en 1,49, una lectura que aún señala un riesgo crediticio elevado.
El T2 estableció un listón alto. Los ingresos aumentaron un 42% hasta $365 millones, y el ingreso neto más que se duplicó hasta $16,5 millones. Sin embargo, el BPA de $0,16 no alcanzó el consenso de $0,18, mientras que la tasa de conversión bajó al 19,2% desde el 21,0%.
Así es como ha evolucionado la línea superior en los últimos dos años…

El consenso sitúa los ingresos del T3 planos en aproximadamente $365 millones, por lo que el mercado ya espera una pausa.
La segunda mitad tiene que llevarlo
Upstart reafirmó $294 millones de EBITDA ajustado para 2026 en agosto. El EBITDA del primer semestre fue de $117,4 millones, lo que deja unos $177 millones para el segundo semestre.
Compárese eso con lo que los analistas proyectan para cada trimestre restante.
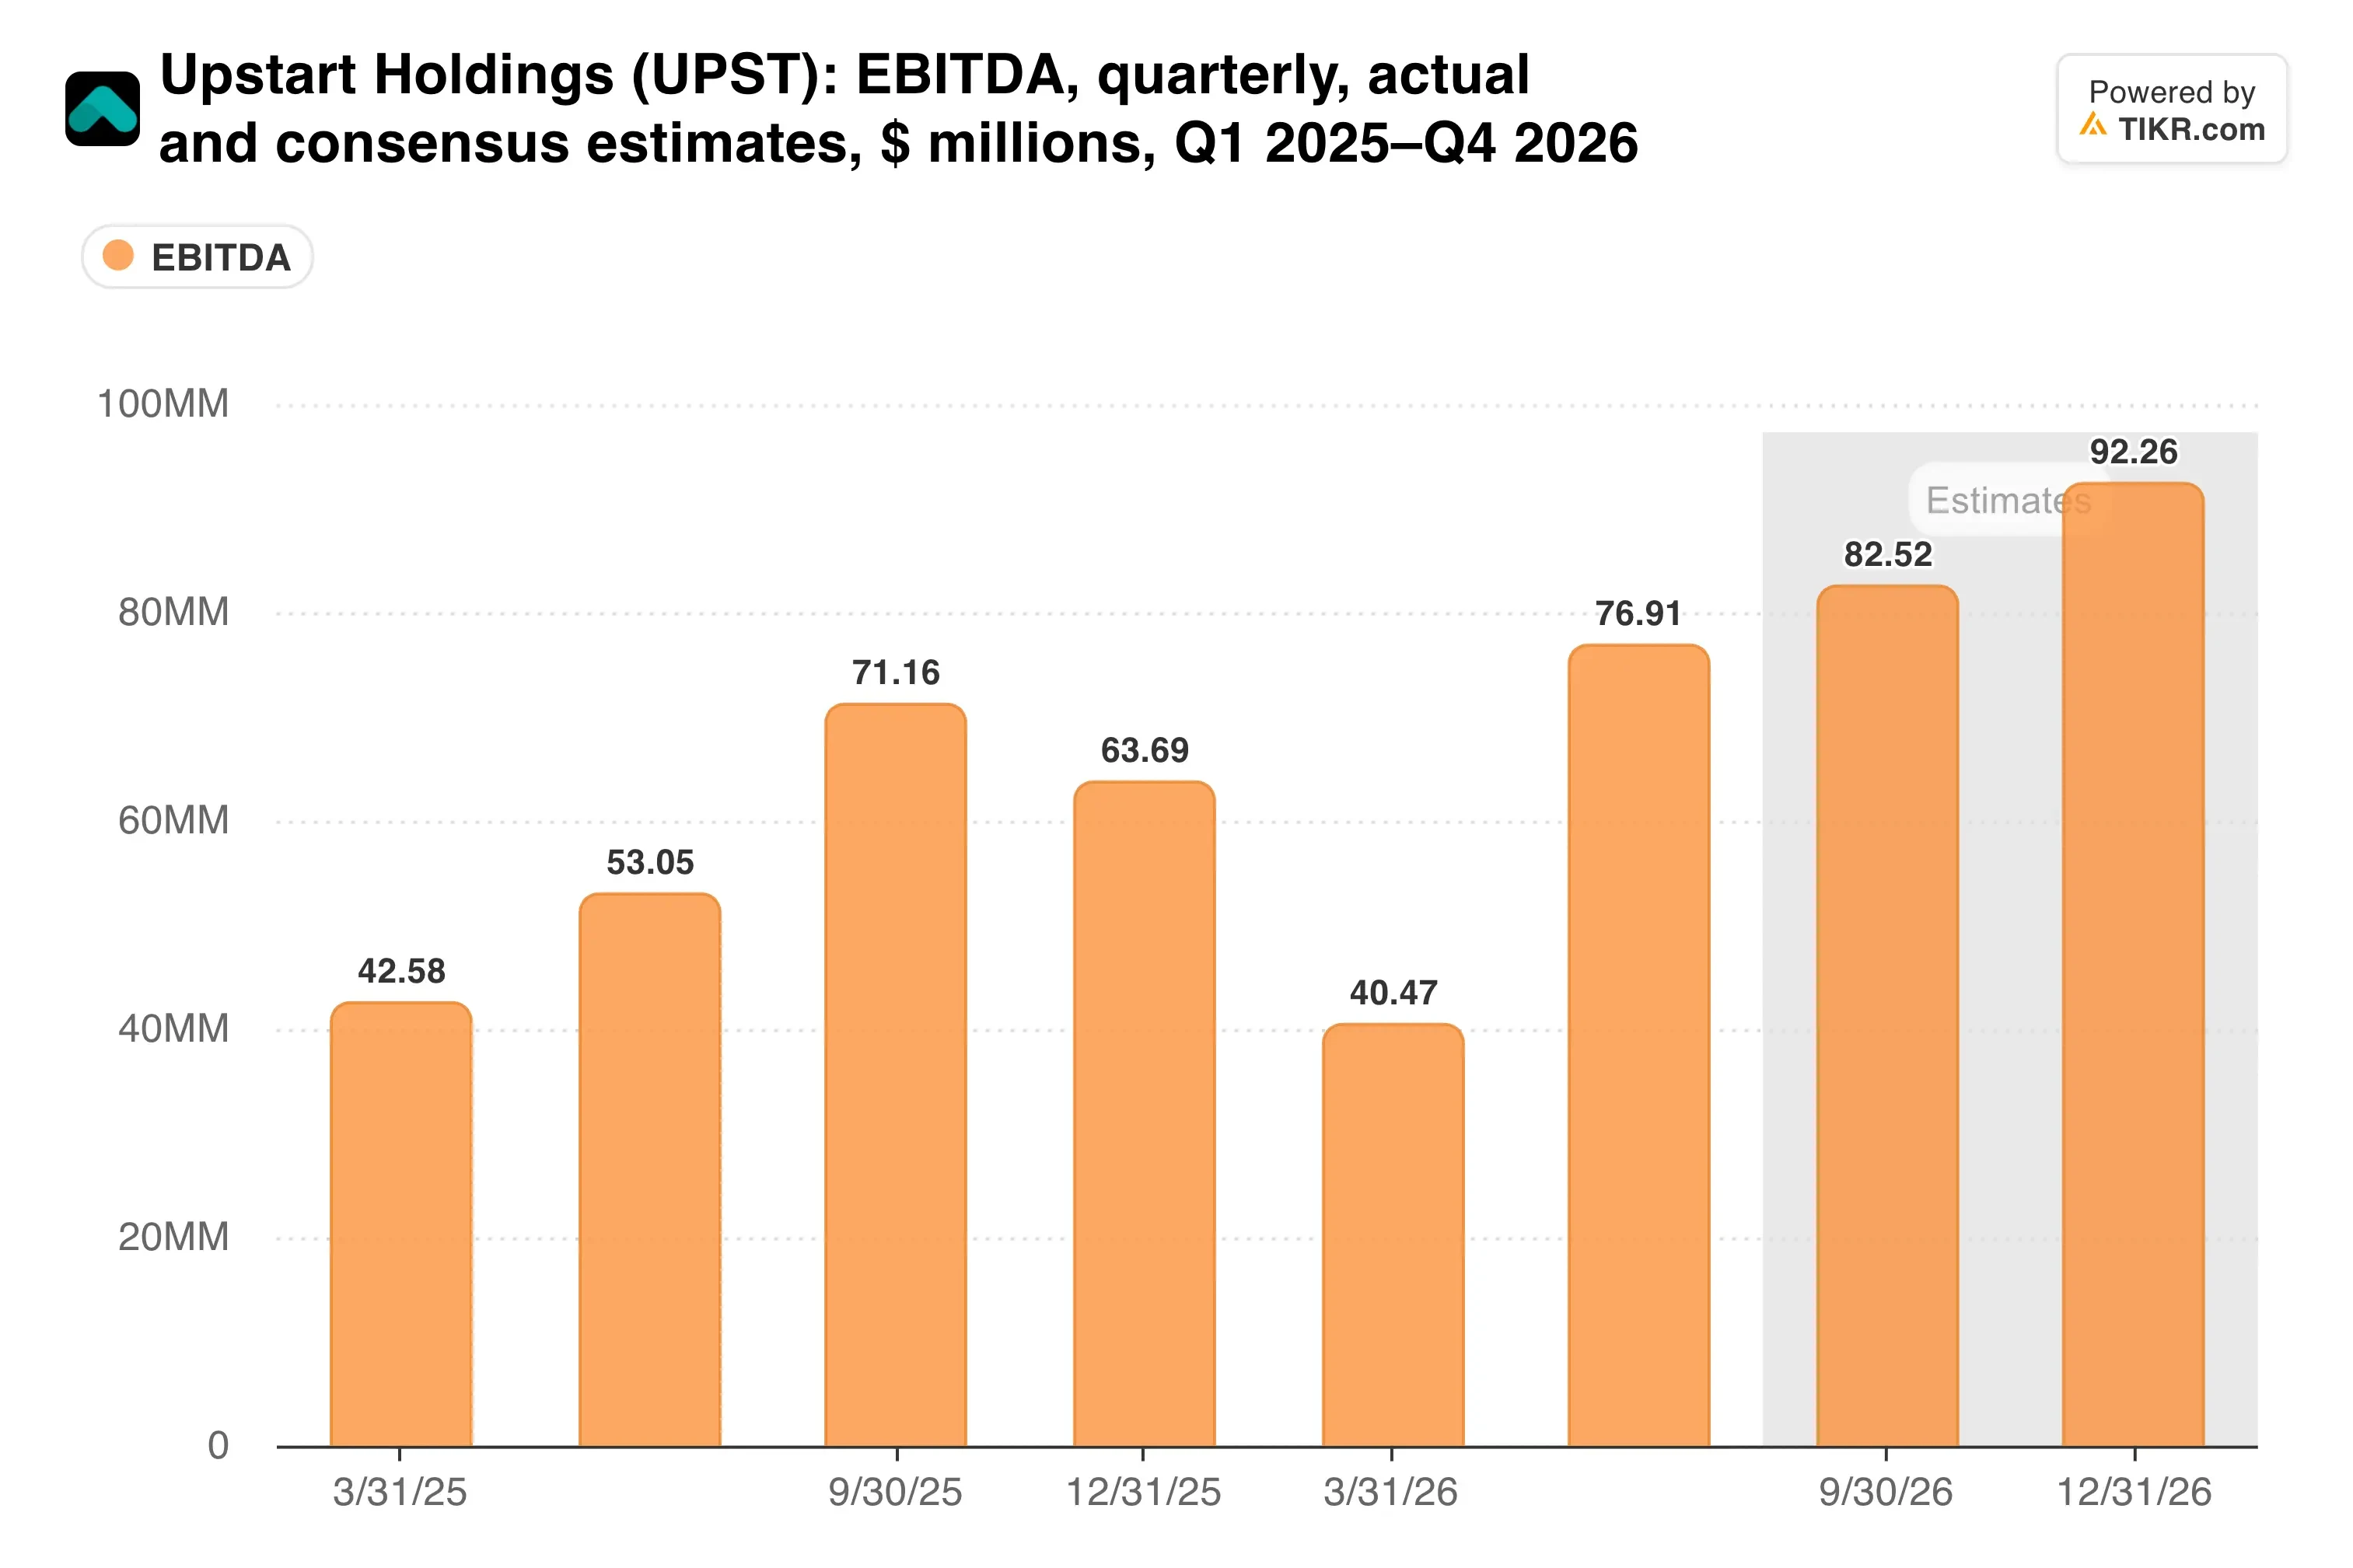
Los $83,2 millones del mercado para el T3 y los $93,9 millones para el T4 suman el objetivo completo, lo que deja poco margen para un trimestre débil.
La financiación parece más estable que hace un año. Upstart firmó una línea de crédito renovable de $200 millones con prestamistas liderados por MUFG en octubre, y las cooperativas de crédito en Denver, Massachusetts y otros lugares siguen añadiendo productos.
La escala no es la brecha con los pares. LendingClub proyectó originaciones de $11.600 millones a $12.600 millones para todo 2026, mientras que Upstart hizo unos $8.350 millones solo en el T2 y T3. Sin embargo, LendingClub se financia con depósitos bancarios, y Upstart aún depende de socios y mercados de capitales.
TIKR sigue a 16 analistas sobre Upstart. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantenimiento y Venta de Upstart, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Vea las calificaciones de los analistas de Upstart
Un múltiplo bajo con apalancamiento
Entonces, ¿por qué una prestamista que crece sus originaciones un 42% cotiza como una acción de valor?

Parte de la respuesta está en el balance. Upstart tiene unos $1.600 millones de deuda neta, o 12,1x el EBITDA histórico, porque mantiene préstamos propios. Los préstamos para automóviles y vivienda también siguen funcionando con márgenes negativos.
Los *insiders* están divididos. El CEO Paul Gu compró 50.000 acciones por $1,28 millones en septiembre, a unos $26 cada una. El presidente Sanjay Datta vendió 116.000 acciones por $3,17 millones.
El objetivo promedio de Wall Street de $38 implica un potencial alcista del 67%.
Mi opinión: Creo que 7,6x exagera el riesgo, pero el riesgo es real. Un índice macro más débil o un problema de financiación afecta rápidamente al volumen de Upstart, y el objetivo de EBITDA no tiene margen de seguridad. La compra de Gu cerca de los precios actuales es la señal más útil para mí, y me inclinaría por su lado si la previsión se mantiene.
El informe del martes lo decidirá. Upstart tiene que reafirmar $1.400 millones de ingresos y $294 millones de EBITDA ajustado, y publicará las originaciones de octubre y una nueva lectura del índice macro junto con los resultados.
Entonces, ¿cuánto vale realmente la acción de Upstart?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Upstart. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis de usar.
Descargo de responsabilidad:
Tenga en cuenta que los artículos de TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!