Las acciones de UnitedHealth Group (UNH) suben aproximadamente un 4,5% en la negociación previa a la apertura del martes 13 de octubre (a unos $396), después de que la aseguradora superara las estimaciones de beneficio del tercer trimestre y elevara sus previsiones para 2026. Los beneficios ajustados fueron de $4,69 por acción, frente a los $4,14 que esperaban los analistas, según datos de LSEG citados por Reuters, y superiores a los $2,92 del año anterior.
UnitedHealth espera ahora un BPA ajustado para 2026 de al menos $20,50, frente al rango de $19,50 a $20 que estableció el 16 de julio. El giro: los ingresos cayeron a $112.700 millones desde $113.200 millones. La empresa ganó mucho más con un negocio ligeramente menor.
UnitedHealth recupera terreno reduciendo su tamaño
La gestión de costes, el reajuste de precios y los cambios en las prestaciones ayudaron a impulsar los resultados. El ratio de gastos médicos cayó al 88,4% desde el 89,9%, beneficiándose también de $610 millones de desarrollo favorable de reservas relacionado con períodos anteriores de 2026. El CEO Stephen Hemsley atribuyó los resultados a "la disciplina y ejecución que nuestros equipos aportan a cada parte de nuestro negocio".
La reducción se observa en todo el negocio, y no toda es por elección:
- La afiliación a Medicare Advantage ha disminuido en 935.000 personas desde finales de 2025.
- Los planes para empleadores e individuales perdieron 165.000 afiliados en el trimestre, y Medicaid perdió 85.000.
- Los ingresos de Optum Health cayeron un 10%, pero sus ganancias operativas aumentaron a $735 millones desde $41 millones.
UnitedHealth está abandonando algunos negocios no rentables, pero la disminución de afiliados también refleja la pérdida de clientes empresariales y los cambios en la elegibilidad de Medicaid.
Lo que muestra el gráfico de márgenes

El margen EBIT de UNH superó el 8% a finales de 2024 y principios de 2025, luego tocó fondo en el 2,46% en el cuarto trimestre de 2025. (Ese mínimo excluye cargos puntuales. Según cifras reportadas, el margen operativo de UnitedHealth ese trimestre fue de solo el 0,34%). Se recuperó bruscamente al 8,05% en el primer trimestre de 2026 y al 7,13% en el segundo.
Según las cifras del comunicado, los beneficios operativos del tercer trimestre de $6.600 millones dan un margen de aproximadamente el 5,9%, frente al 3,8% del año anterior. (Los costes de atención tienden a acumularse durante el año, por lo que el tercer trimestre suele estar por debajo del primer semestre). Aún está muy lejos del 8,64% que UnitedHealth obtuvo en el tercer trimestre de 2024, y esa brecha es el caso alcista.

Los ingresos cuentan la otra mitad. Las ventas trimestrales aumentaron un 12% desde $100.800 millones en el tercer trimestre de 2024 hasta $113.200 millones un año después, luego se estancaron. Cada trimestre desde mediados de 2025 se ha situado entre $111.600 millones y $113.600 millones. Por ahora, todo el crecimiento de los beneficios proviene del margen.
¿Está la recuperación descontada en la acción de UNH?
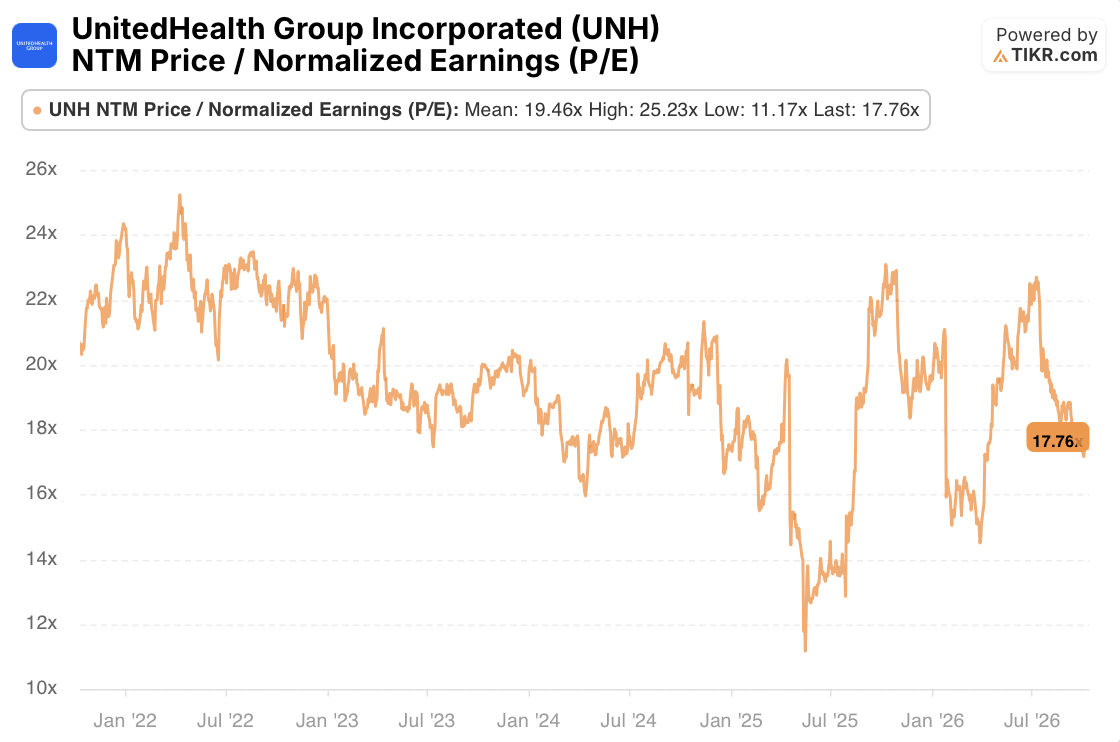
Antes del movimiento de hoy, UNH cotizaba a 17,76 veces los beneficios normalizados de los próximos doce meses, aproximadamente un 9% por debajo de su promedio de cinco años de 19,46x. Eso está muy por encima del mínimo de 11,17x de mediados de 2025, cuando el colapso del margen era reciente, y muy por debajo del máximo de 25,23x. Los inversores han pagado por la supervivencia, no por un retorno completo a los márgenes de 2024.
El trimestre también importa más allá de UnitedHealth. Si su caída de 150 puntos básicos en el ratio de gastos médicos refleja una mejora en las tendencias de costes de la industria, y no solo su propio reajuste de precios y una liberación de reservas de $610 millones, eso es una buena noticia para Humana (HUM), la jugada más pura en Medicare Advantage, y para CVS Health (CVS), propietaria de Aetna. Elevance Health (ELV) es la siguiente gran prueba para ver si el alivio es generalizado en la industria.
Dos formas de interpretar el trimestre de UnitedHealth
La lectura alcista reside en la brecha de margen. Con aproximadamente $450.000 millones en ingresos anuales, cada punto porcentual de margen operativo que UnitedHealth recupera vale unos $4.500 millones en beneficio operativo, y el tercer trimestre aún estuvo casi 3 puntos por debajo de 2024.
La lectura bajista reside en la línea de ingresos. Seis trimestres consecutivos de ventas planas y 935.000 afiliados menos en Medicare Advantage significan que los recortes solo pueden impulsar los beneficios hasta cierto punto. Una vez que el negocio no rentable desaparece, el crecimiento tiene que regresar, y las tarifas de Medicare Advantage se establecen en Washington.
La reparación del margen es real e incompleta. Después de una subida del 4,5% en el precio de la acción, UNH cotizaría a aproximadamente 18,6 veces la misma estimación de beneficios futuros, aún por debajo de su promedio de cinco años. Eso inclina las probabilidades hacia los alcistas, siempre que las previsiones de UnitedHealth para 2027 muestren una estabilización de la afiliación en lugar de una mayor contracción.
Puedes consultar el historial de márgenes de UNH, los ingresos trimestrales y los múltiplos de valoración tú mismo en TIKR, gratis, y compararlos con Humana, CVS y Elevance lado a lado. Más información aquí.
Entonces, ¿cuál es el valor real de la acción de UnitedHealth?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y observa cuánto podría valer la acción UNH. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis.
Valora UnitedHealth Group Incorporated gratis→
Descargo de responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!