Conclusiones clave
- Las ventas comparables globales de Starbucks crecieron un 7,9% en el tercer trimestre fiscal, impulsadas por un aumento del 4,2% en las transacciones.
- La dirección elevó las previsiones de BPA no GAAP para el año fiscal 2026 a un rango de $2,55 a $2,65 y aumentó el dividendo trimestral a $0,63.
- A 34,3 veces las ganancias de los próximos doce meses (NTM), Starbucks cotiza con un múltiplo casi el doble que el de McDonald's, con un ratio de pago de dividendos del 141,8%.
- El informe del cuarto trimestre del 29 de octubre mostrará si las ganancias de tráfico se mantienen a pesar de $300 millones en cargos de reestructuración.
Hace dos semanas, Starbucks (SBUX) tuvo que informar al mercado que no estaba comprando Chipotle (CMG). Eso dice mucho sobre la confianza que han adquirido los inversores en la recuperación dirigida por Brian Niccol.
La especulación desapareció, pero el impulso es real. Las acciones cerraron a $101 el 23 de octubre, con una caída del 1,1% en el día pero con una subida del 22,2% en lo que va del año, acercándose al máximo de 52 semanas de $111.
Ahora llega la prueba. Starbucks reportará los resultados del cuarto trimestre fiscal y del año completo el 29 de octubre, con los analistas proyectando un BPA del Q4 de $0,73.
La pregunta para ese informe es simple. ¿Puede una recuperación construida sobre más clientes que visitan las tiendas con más frecuencia sobrevivir a los cierres de locales y a un múltiplo de 34x?
El tráfico está haciendo el trabajo pesado
El tercer trimestre fiscal fue el trimestre más limpio de la recuperación hasta ahora. Las ventas comparables globales aumentaron un 7,9%, impulsadas por una ganancia del 4,2% en las transacciones y un aumento del 3,5% en el ticket promedio.
Algunas cifras destacan:
- Las ventas comparables en Norteamérica subieron un 8,1%, con transacciones aumentando un 4,5%.
- El BPA GAAP se disparó un 86% a $0,91, y el BPA no GAAP de $0,85 superó ampliamente el consenso de $0,66.
- Los ingresos cayeron un 1% a $9.300 millones debido a que China pasó a ser una empresa conjunta bajo licencia con Boyu Capital.
Este último punto es principalmente contable. Starbucks mantuvo una participación del 40% en el negocio de China, por lo que los ingresos operados por la empresa se reducen mientras el modelo se vuelve más ligero en capital.
¿Llegó realmente la recuperación de las ventas comparables a la línea de fondo?

Así fue, y ese salto en el BPA del Q3 es lo que le dio a la dirección la confianza para elevar sus previsiones.
Las previsiones ahora dependen de los márgenes
El pronóstico actualizado proyecta ventas comparables globales cercanas al 6%, márgenes operativos consolidados por encima del 11% y un BPA no GAAP de $2,55 a $2,65 para el año fiscal 2026. Starbucks también espera entre 600 y 650 cafeterías netas nuevas y aumentó el dividendo trimestral un 1,6% a $0,63.
Los márgenes son la parte a observar. Las ventas comparables pueden venir de promociones, pero la expansión de márgenes requiere que las inversiones en mano de obra y tiendas comiencen a dar frutos.
Hasta ahora, eso está sucediendo. Starbucks lleva dos trimestres consecutivos de expansión de márgenes, y planea al menos 1,500 renovaciones de tiendas para finales del año fiscal 2026. Esas renovaciones son la apuesta detrás del objetivo de margen.
Aquí está la reconstrucción del margen en una sola vista…
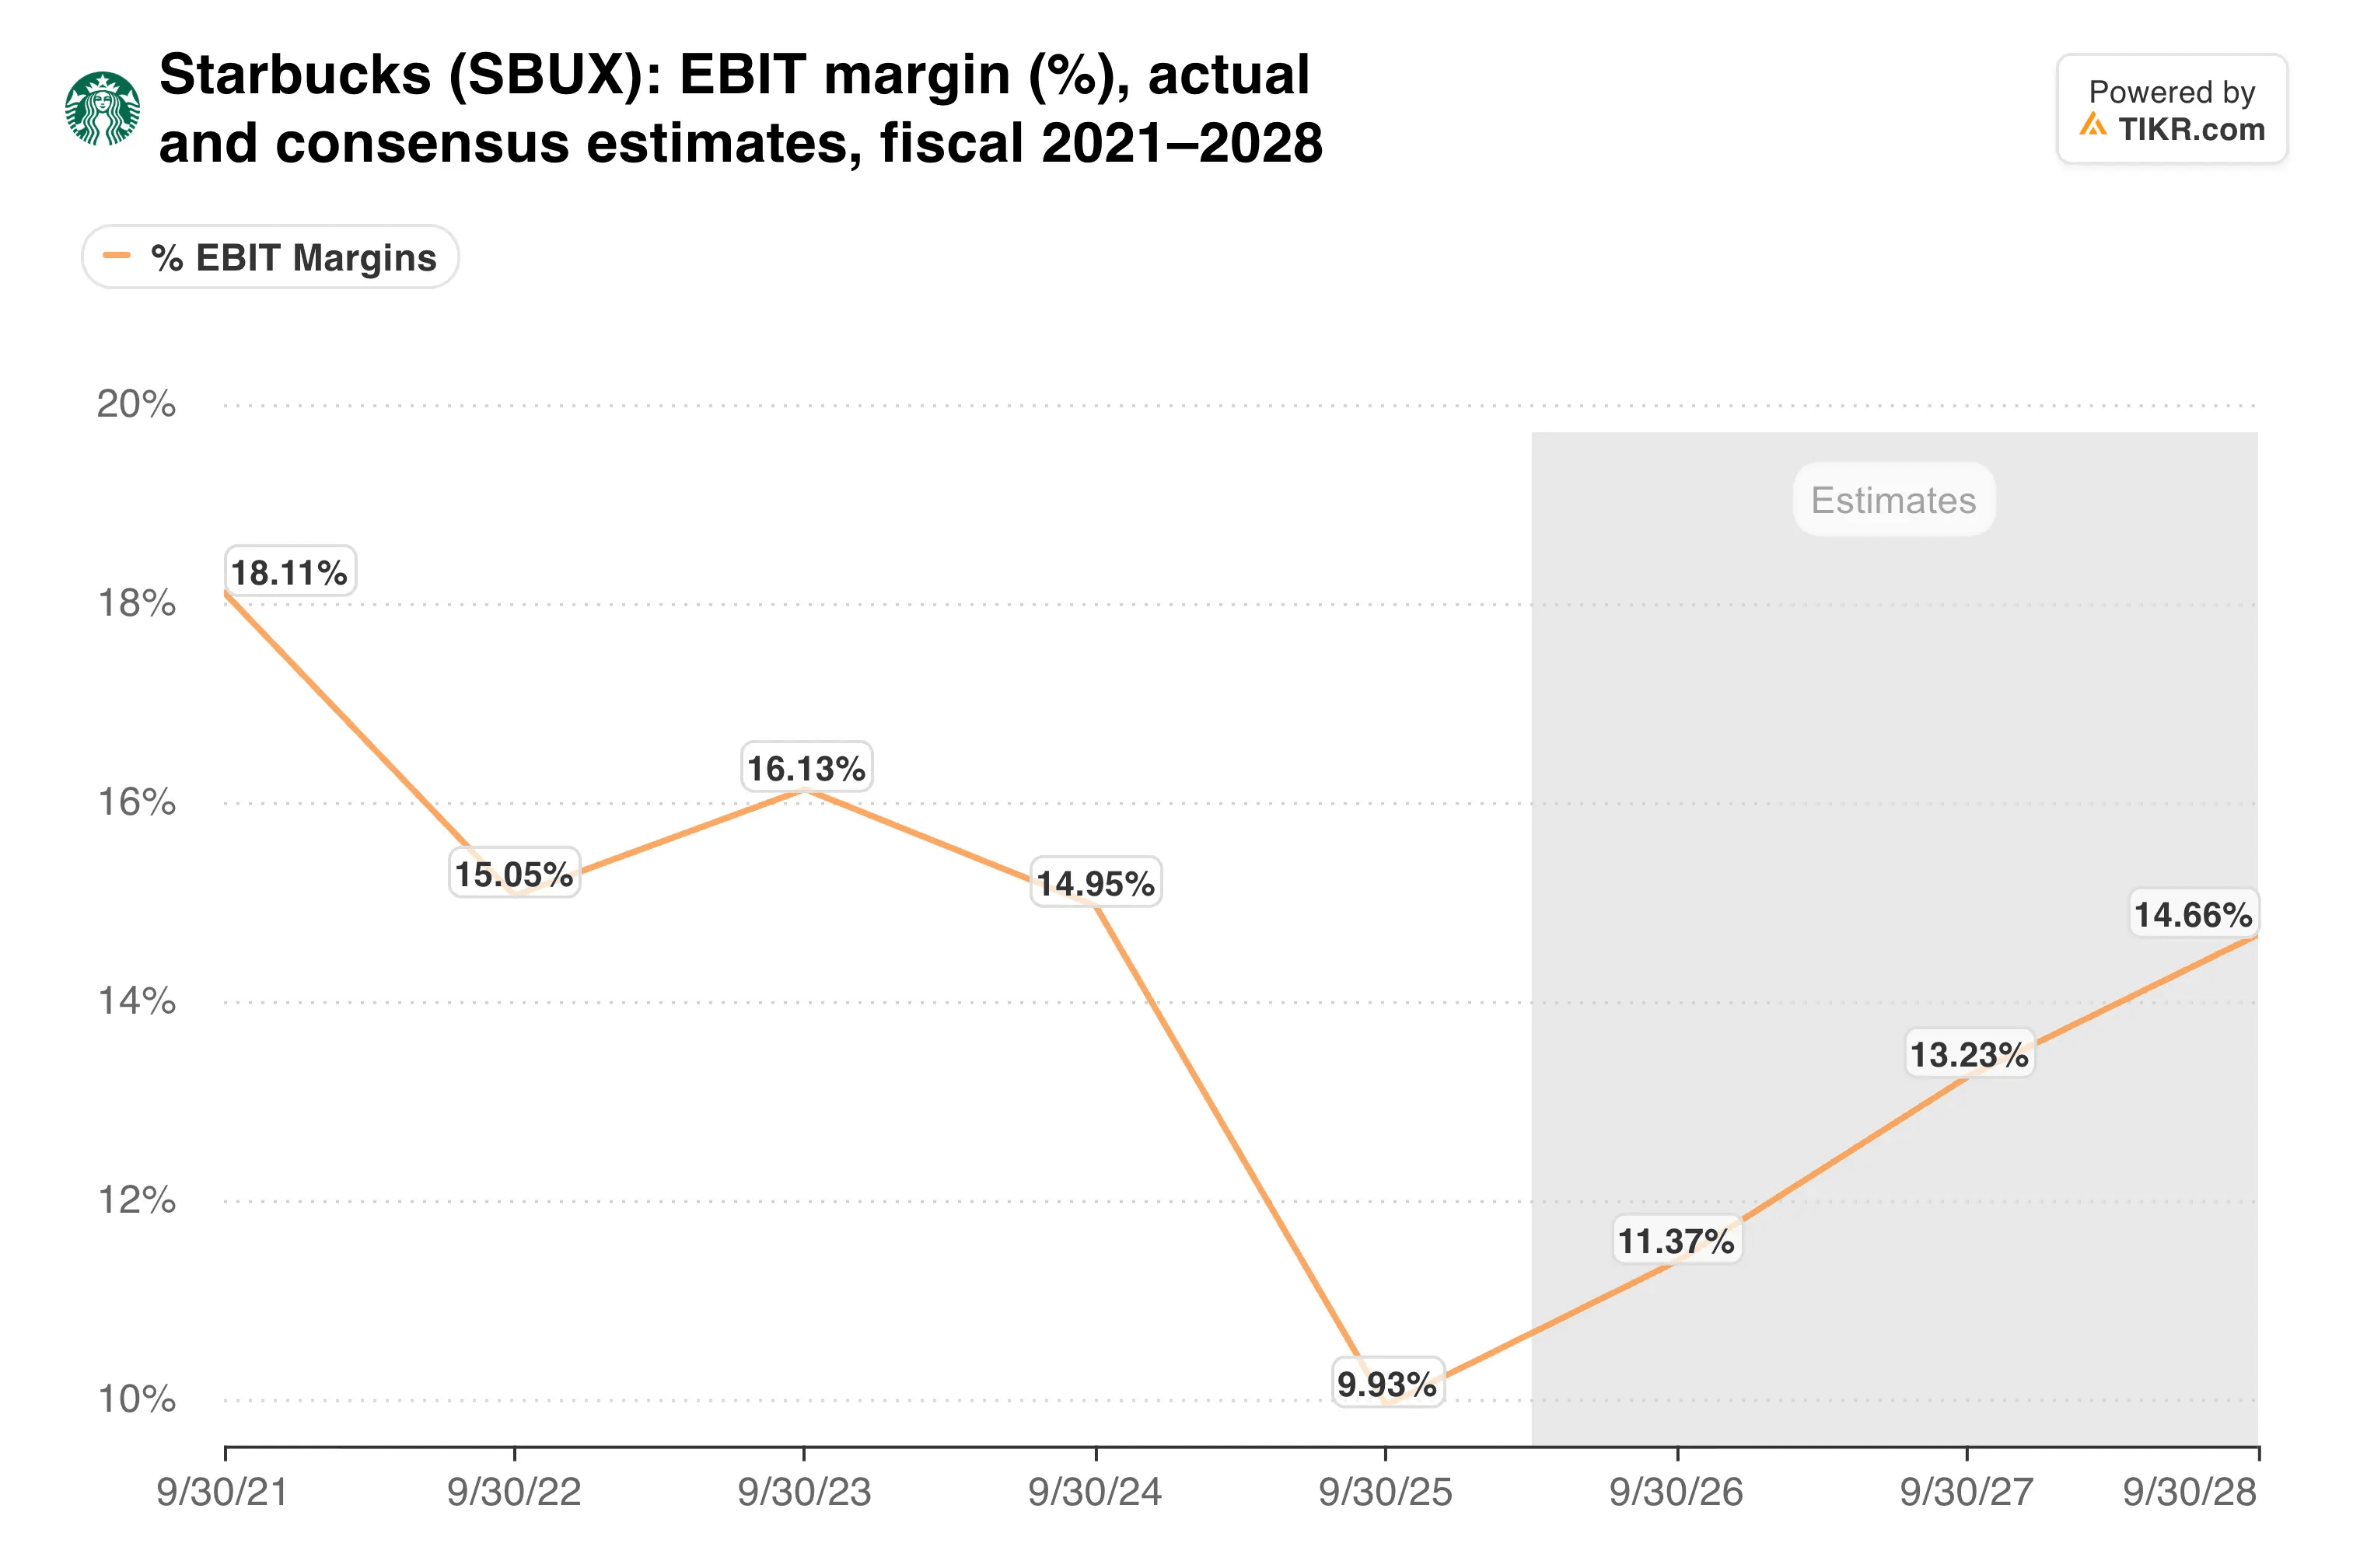
Incluso por encima del 11%, los márgenes aún estarían muy por debajo de donde estaban antes de la caída, por lo que hay margen de mejora si el tráfico se mantiene.
TIKR sigue a 35 analistas sobre Starbucks. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Venta sobre Starbucks, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de Starbucks
Pagando 34x por una recuperación
El mercado ya ha valorado generosamente la recuperación. Starbucks cotiza a 34,3 veces las ganancias de los próximos doce meses (NTM) y a 21,2 veces el EV/EBITDA NTM. McDonald's (MCD) cotiza a 18,9x y 14,4x, mientras que registró solo un 1,3% de ventas comparables globales el trimestre pasado.
Esa prima asume que Starbucks seguirá capitalizando el crecimiento. Los analistas esperan que el BPA crezca aproximadamente un 21% anual durante los próximos dos años, lo que ayuda a explicar por qué persiste la brecha.
Y la brecha ha crecido este año:

Dado que la prima se amplió a medida que las ventas comparables se aceleraban, cualquier desaceleración probablemente afectaría primero al múltiplo.
Los costos también están venciendo. Starbucks espera alrededor de $300 millones en cargos de reestructuración relacionados con el cierre de aproximadamente el 1% de las cafeterías en Norteamérica, y las relaciones laborales siguen siendo tensas. El ratio de pago de dividendos se sitúa en el 141,8%, lo que hace que el dividendo dependa del crecimiento futuro de las ganancias.
Mi opinión: Esta es la recuperación más convincente de Starbucks en años, porque las transacciones la están impulsando. Sin embargo, a 34x, la acción necesita tanto superar las expectativas como un panorama confiable para el año fiscal 2027, y yo querría ver ambos antes de añadir.
El 29 de octubre, la cifra que importa son las ventas comparables en EE.UU. frente al objetivo de la dirección del 6,5% o más para el Q4. Alcanzarlo respaldaría el objetivo de precio de Wall Street de $111.
Entonces, ¿cuál es el valor real de las acciones de Starbucks?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y ve cuánto podría valer Starbucks. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis de usar.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como asesoramiento de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!