Conclusiones clave
- McDonald's acaba de aumentar su dividendo por 50º año consecutivo, mientras que el último aumento de Starbucks fue de solo $0.01 por acción.
- Starbucks pagó el 113% de su flujo de caja libre en el año fiscal 2025, aunque la caída del gasto de capital ha reducido desde entonces su ratio de pago de dividendos en efectivo TTM al 77%.
- El ratio de pago de dividendos en efectivo TTM de McDonald's se sitúa en un nivel más cómodo del 67%, aunque la desaceleración del tráfico en EE.UU. y aproximadamente $8.5 mil millones de apoyo planificado a los franquiciados crean nuevas demandas sobre su caja.
- La CFO de Starbucks ha enfatizado la estabilidad del dividendo y los "aumentos moderados", lo que hace que el crecimiento futuro del flujo de caja libre sea especialmente importante para los accionistas.
McDonald's (MCD) aumentó su dividendo trimestral a $1.93 desde $1.86 el 17 de septiembre, marcando su 50º aumento anual consecutivo. La compañía calificó el logro como "un hito dorado", señalando "la resiliencia de su flujo de caja".
Starbucks (SBUX) ha construido una impresionante racha de dividendos propia, pero mantenerla se ha vuelto más difícil. Su 15º aumento anual consecutivo llevó el dividendo trimestral de $0.61 a $0.62 en octubre de 2025, tras varios años de aumentos mucho mayores. La CFO Cathy Smith ha dicho desde entonces que Starbucks equilibrará las inversiones de crecimiento "con la estabilidad del dividendo" y utilizará "aumentos moderados" mientras trabaja hacia su objetivo de pago a largo plazo.
Ambas compañías siguen aumentando sus dividendos.
La pregunta más importante para los inversores es qué negocio puede permitirse aumentos significativos a partir de ahora.
| Métrica | Starbucks (SBUX) | McDonald’s (MCD) |
|---|---|---|
| Rendimiento por dividendo forward | 2.7% | 3.3% |
| Crecimiento del dividendo a 5 años | aproximadamente 6.6% anual | 7.3% anual |
| Racha | 15 aumentos anuales seguidos | 50 años seguidos de aumentos |
| Ratio de pago de dividendos en efectivo, TTM | 77% | 67% |
| Ratio de pago de dividendos en efectivo, forward | 87% | 73% |
| Deuda neta ÷ EBITDA, TTM | 2.13x | 3.23x |
| Cobertura de intereses, TTM | 7.2x | 7.8x |
Fuente: TIKR, precios al cierre del 29 de septiembre de 2026; rachas de los comunicados de las compañías.
Starbucks está recuperando clientes
El plan de recuperación "Back to Starbucks" de Starbucks está mostrando signos de progreso.
Las ventas comparables globales en tiendas aumentaron un 7.9% en el T3 fiscal 2026, con transacciones subiendo un 4.2%. Eso marcó el cuarto trimestre consecutivo de crecimiento de ventas comparables de la compañía.
Pero reconstruir Starbucks ha requerido una inversión significativa. La compañía ha anunciado aproximadamente $1.7 mil millones en cargos de reestructuración desde septiembre de 2025, y en septiembre reveló planes para cerrar alrededor de 250 cafeterías adicionales en Norteamérica.
Esas presiones llegaron durante un período en el que el dividendo de Starbucks consumió más efectivo del que generaba el negocio.
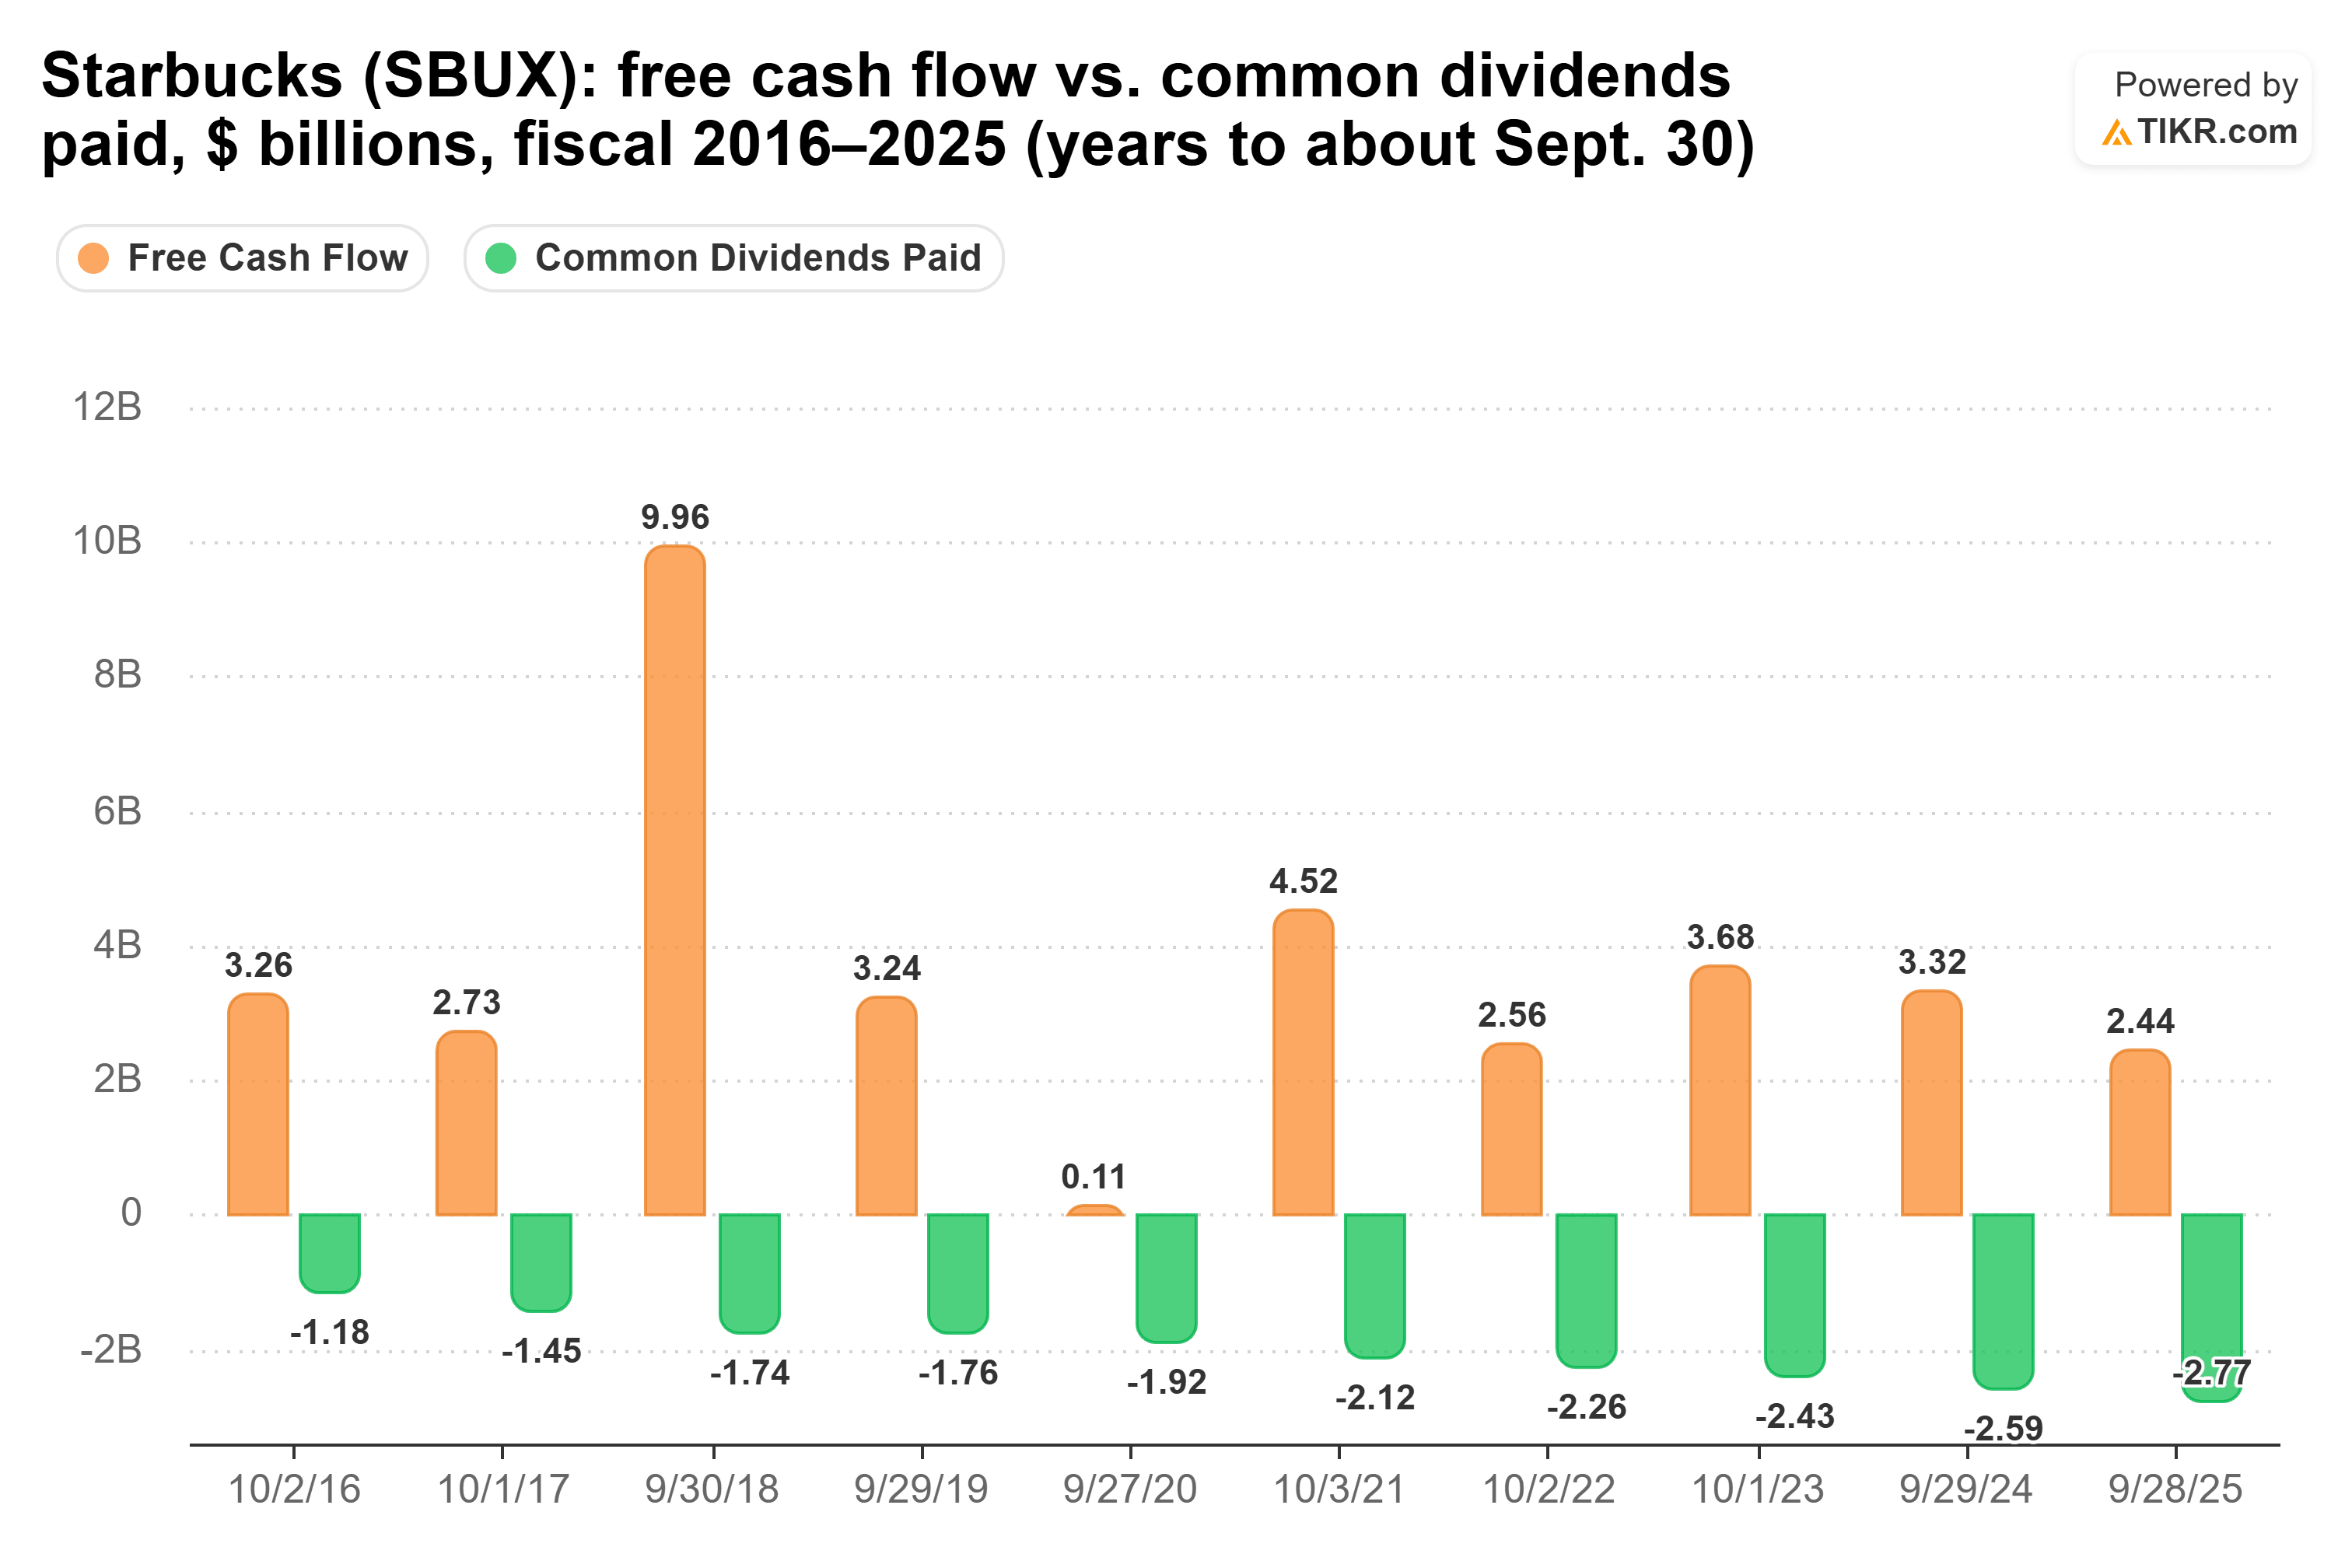
Starbucks pagó $2.77 mil millones en dividendos comunes en el año fiscal 2025 frente a $2.44 mil millones de flujo de caja libre.
Eso significa que la compañía devolvió aproximadamente el 113% de su flujo de caja libre a través de dividendos.
También fue la segunda vez en seis años que el flujo de caja libre no cubrió el dividendo. La otra fue el año fiscal 2020. La cifra excepcionalmente grande de flujo de caja libre del año fiscal 2018 incluye el pago inicial de $7.15 mil millones de Nestlé asociado con la asociación de café envasado de Starbucks.
La buena noticia es que la generación de efectivo de Starbucks se está recuperando.
Los gastos de capital cayeron a aproximadamente $888 millones durante los primeros nueve meses del año fiscal 2026, desde $1.85 mil millones un año antes. Starbucks también trasladó su negocio en China a una empresa conjunta y ha comenzado a reemplazar las costosas remodelaciones de tiendas con "Uplifts" más pequeños que el COO Mike Grams dijo cuestan aproximadamente $150,000 cada uno.
Los analistas esperan actualmente aproximadamente $3.26 mil millones de flujo de caja libre para el año fiscal 2026, un 33% más que en el año fiscal 2025.
Esa mejora ha reducido el ratio de pago de dividendos en efectivo TTM de Starbucks al 77%.
Aún así, el ratio de pago forward se sitúa en aproximadamente el 87%, dejando menos margen para aumentos agresivos del dividendo mientras la dirección continúa invirtiendo en la recuperación y reduciendo la deuda.
McDonald's vive de alquileres y regalías
El dividendo de McDonald's está respaldado por un modelo de negocio muy diferente.
Alrededor del 95% de los restaurantes de McDonald's son franquiciados. En 2025, la compañía generó $10.44 mil millones en ingresos por alquiler y $6.02 mil millones en regalías, totalizando aproximadamente $16.46 mil millones, o más del 60% de los ingresos de la compañía.
Esa estructura ligera en activos ha producido históricamente un flujo de caja libre confiable.
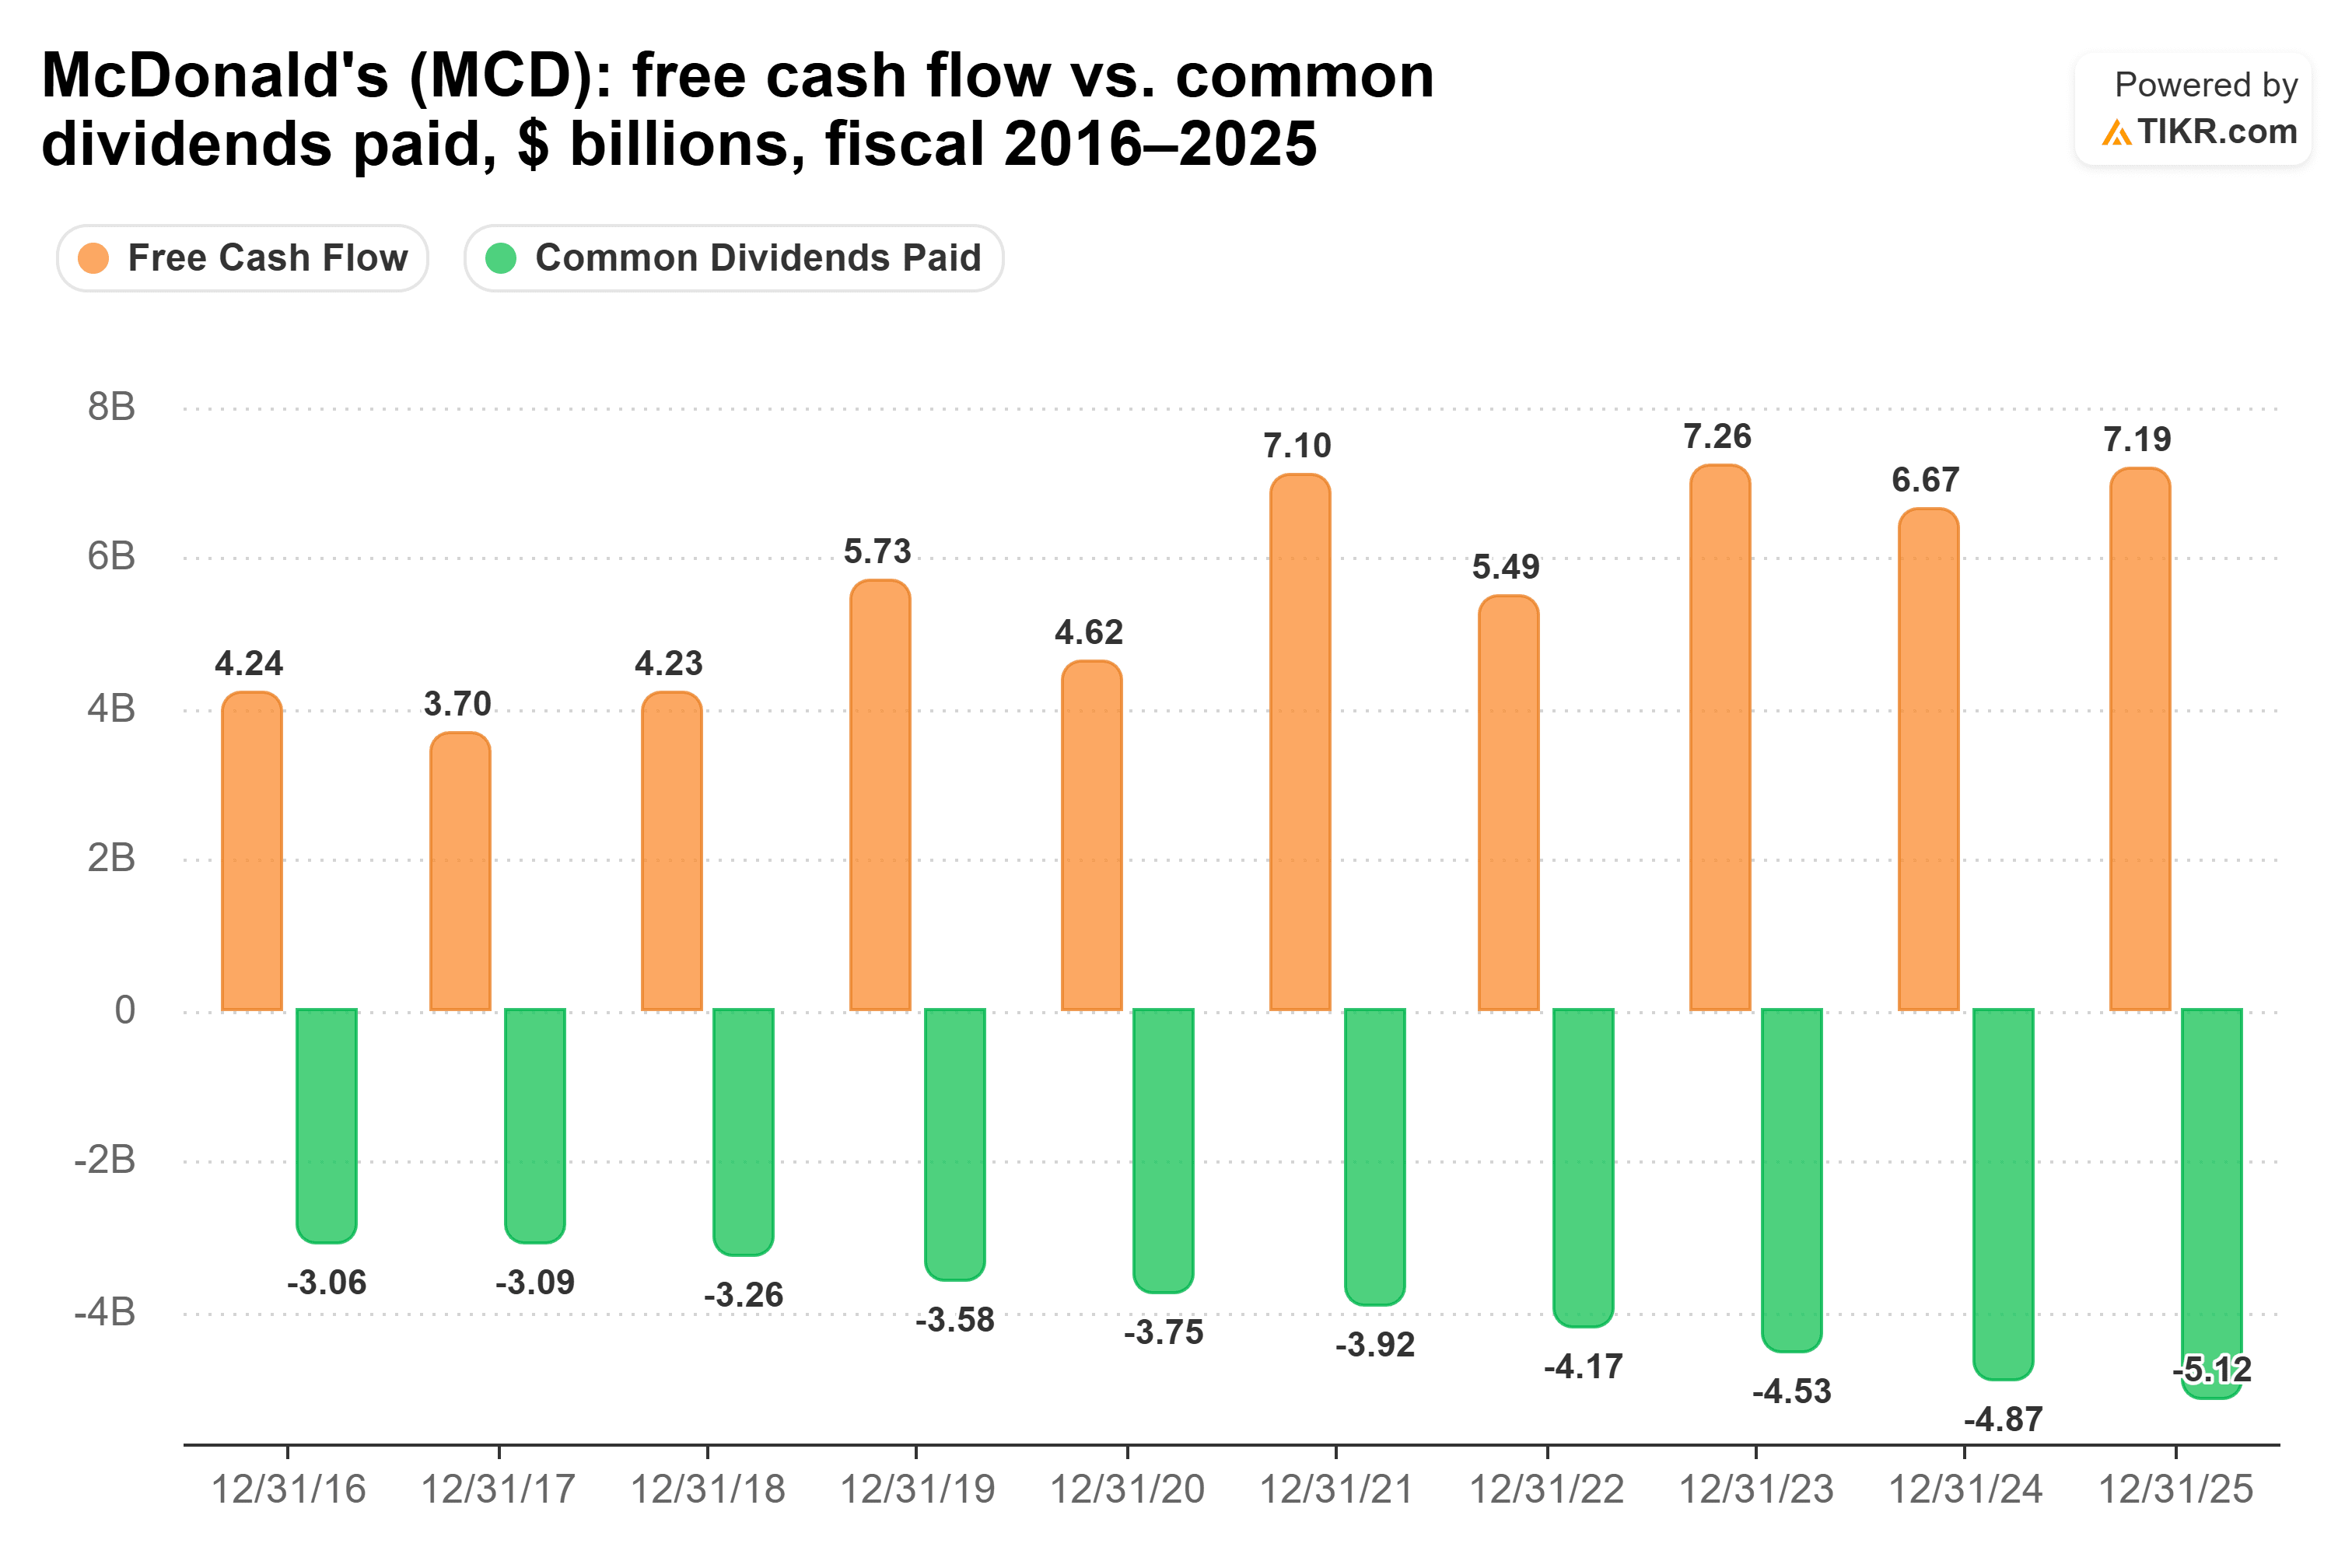
El flujo de caja libre cubrió el dividendo de McDonald's en cada año mostrado en el gráfico de 10 años.
En 2025, McDonald's produjo $7.19 mil millones de flujo de caja libre mientras pagaba $5.12 mil millones en dividendos.
Eso da un ratio de pago de dividendos en efectivo del 71%, dejando aproximadamente $2.07 mil millones de flujo de caja libre después de los dividendos.
Su ratio de pago sigue siendo cómodo hoy en día, en un 67% TTM y aproximadamente un 73% según estimaciones forward.
McDonald's también recompró $2.33 mil millones de acciones en los últimos 12 meses, ilustrando la flexibilidad adicional que proporciona su generación de efectivo.
Las ventas comparables en EE.UU. aumentaron solo un 0.8% en el T2 2026, con menos clientes visitando los restaurantes. La dirección atribuyó aproximadamente dos tercios de la caída en el tráfico a la ejecución de un relanzamiento de valor que fue ofrecido por solo alrededor del 60% al 65% de los restaurantes.
El CEO Chris Kempczinski reconoció el problema de ejecución directamente: "No tenemos un problema de estrategia. Simplemente no ejecutamos al nivel que necesitábamos en el segundo trimestre".
McDonald's también se ha comprometido con aproximadamente $8.5 mil millones de apoyo a los franquiciados hasta 2036, añadiendo otro uso de efectivo a largo plazo.
Entonces, ¿qué dividendo gana?
McDonald's es la mejor acción de dividendo hoy.
Para los inversores centrados en la solidez del dividendo, su cobertura y la capacidad de financiar aumentos significativos, McDonald's tiene la ventaja sobre Starbucks en este momento.
McDonald's pagó aproximadamente el 71% de su flujo de caja libre el año pasado y aún le quedaban alrededor de $2 mil millones después de los dividendos. Sus ratios de pago actuales también dejan más margen para futuros aumentos, en un 67% TTM y 73% forward, en comparación con el 77% y 87% de Starbucks.
Ese colchón adicional le da a McDonald's más flexibilidad para aumentar su dividendo, reinvertir en el negocio, apoyar a los franquiciados y aún devolver efectivo adicional a los accionistas.
El dividendo de Starbucks no parece estar en peligro inmediato. Su generación de efectivo ha mejorado a medida que han caído los gastos de capital, se ha recuperado el flujo de caja libre y se han fortalecido las tendencias de los clientes. Starbucks también tiene menos deuda neta en relación con el EBITDA que McDonald's.
Pero la dirección ha dejado claras sus prioridades a corto plazo. En su Día del Inversor 2026, la CFO Cathy Smith dijo que Starbucks planea equilibrar las inversiones de crecimiento con la estabilidad del dividendo, utilizar aumentos moderados y priorizar la reducción de deuda sobre las recompras de acciones.
McDonald's es la acción de dividendo más fuerte hoy, mientras que Starbucks sigue siendo la historia de recuperación con más trabajo por hacer antes de poder respaldar un crecimiento de dividendos igualmente significativo.
La pregunta más importante para los accionistas de Starbucks es con qué rapidez su recuperación puede expandir el flujo de caja libre lo suficiente como para cerrar esa brecha.
Starbucks podría tomar su próxima decisión sobre el dividendo alrededor de su informe del T4 fiscal del 29 de octubre. Si lo hace, los inversores obtendrán otra indicación de cuán "moderados" serán esos aumentos.
Entonces, ¿cuánto vale realmente la acción de McDonald's?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer McDonald's. Comienza desde las estimaciones de consenso de Wall Street, o ajusta las entradas para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la compañía o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!