Puntos clave
- Los ingresos de Alphabet del trimestre de junio aumentaron un 24% hasta los $119.800 millones, con Google Cloud subiendo un 82% hasta los $24.800 millones y un backlog de $514.000 millones.
- El modelo de valoración de TIKR apunta a alrededor de $520 para finales de 2028, un retorno total de alrededor del 52%, o aproximadamente un 20% anual.
- El problema es el gasto, ya que las previsiones de capex para 2026 son de $195.000 a $205.000 millones y el flujo de caja libre fue negativo en $5.900 millones el trimestre pasado.
- El próximo informe de resultados mostrará si el capex y el backlog de Cloud siguen el plan.
Alphabet (GOOGL) ha ganado alrededor de un 40% en el último año, y la acción cerró a $343,50 el 2 de octubre. Así que cuando el modelo de valoración de TIKR apunta a un retorno total de alrededor del 52% para finales de 2028, es justo preguntarse si esa cifra es exagerada.
El modelo pide menos de lo que sugiere el 52%. El crecimiento de los ingresos se alinea con lo que ya esperan los analistas, y el múltiplo P/E se reduce a alrededor de 23x desde alrededor de 28x, por lo que el retorno proviene de las ganancias y no de que los inversores paguen más. Lo que vale la pena debatir es la factura, es decir, cuánto tiene que gastar Alphabet para llegar allí.
| Métrica | Último año | Modelo TIKR, hasta 2028 |
|---|---|---|
| Crecimiento de ingresos (CAGR) | 15% | 22% |
| Margen operativo | 32% | 36% |
| Múltiplo P/E | 28x | 23x |
| Precio de la acción | $343,50 (cierre 2 de oct.) | Alrededor de $520 |
| Retorno anualizado | n/a | Aproximadamente 20% |
Fuente: Modelo de valoración guiado de TIKR, con precios al cierre del 2 de octubre de 2026. Las salidas del modelo están redondeadas.
Cloud está haciendo el trabajo pesado
El trimestre de junio es donde la historia de crecimiento se vuelve difícil de discutir. Alphabet aumentó sus ingresos un 24% hasta los $119.800 millones, su 12º trimestre consecutivo de crecimiento de dos dígitos, y Google Cloud hizo gran parte del trabajo pesado, con ingresos subiendo un 82% hasta los $24.800 millones y un ingreso operativo de $8.800 millones.
El backlog de contratos firmados de Cloud ahora se sitúa en $514.000 millones, lo que representa muchos ingresos futuros ya asegurados. La búsqueda, aún el núcleo del negocio, creció un 17% hasta los $63.300 millones.
El gráfico a continuación muestra cómo los analistas esperan que ese crecimiento continúe hasta 2030.
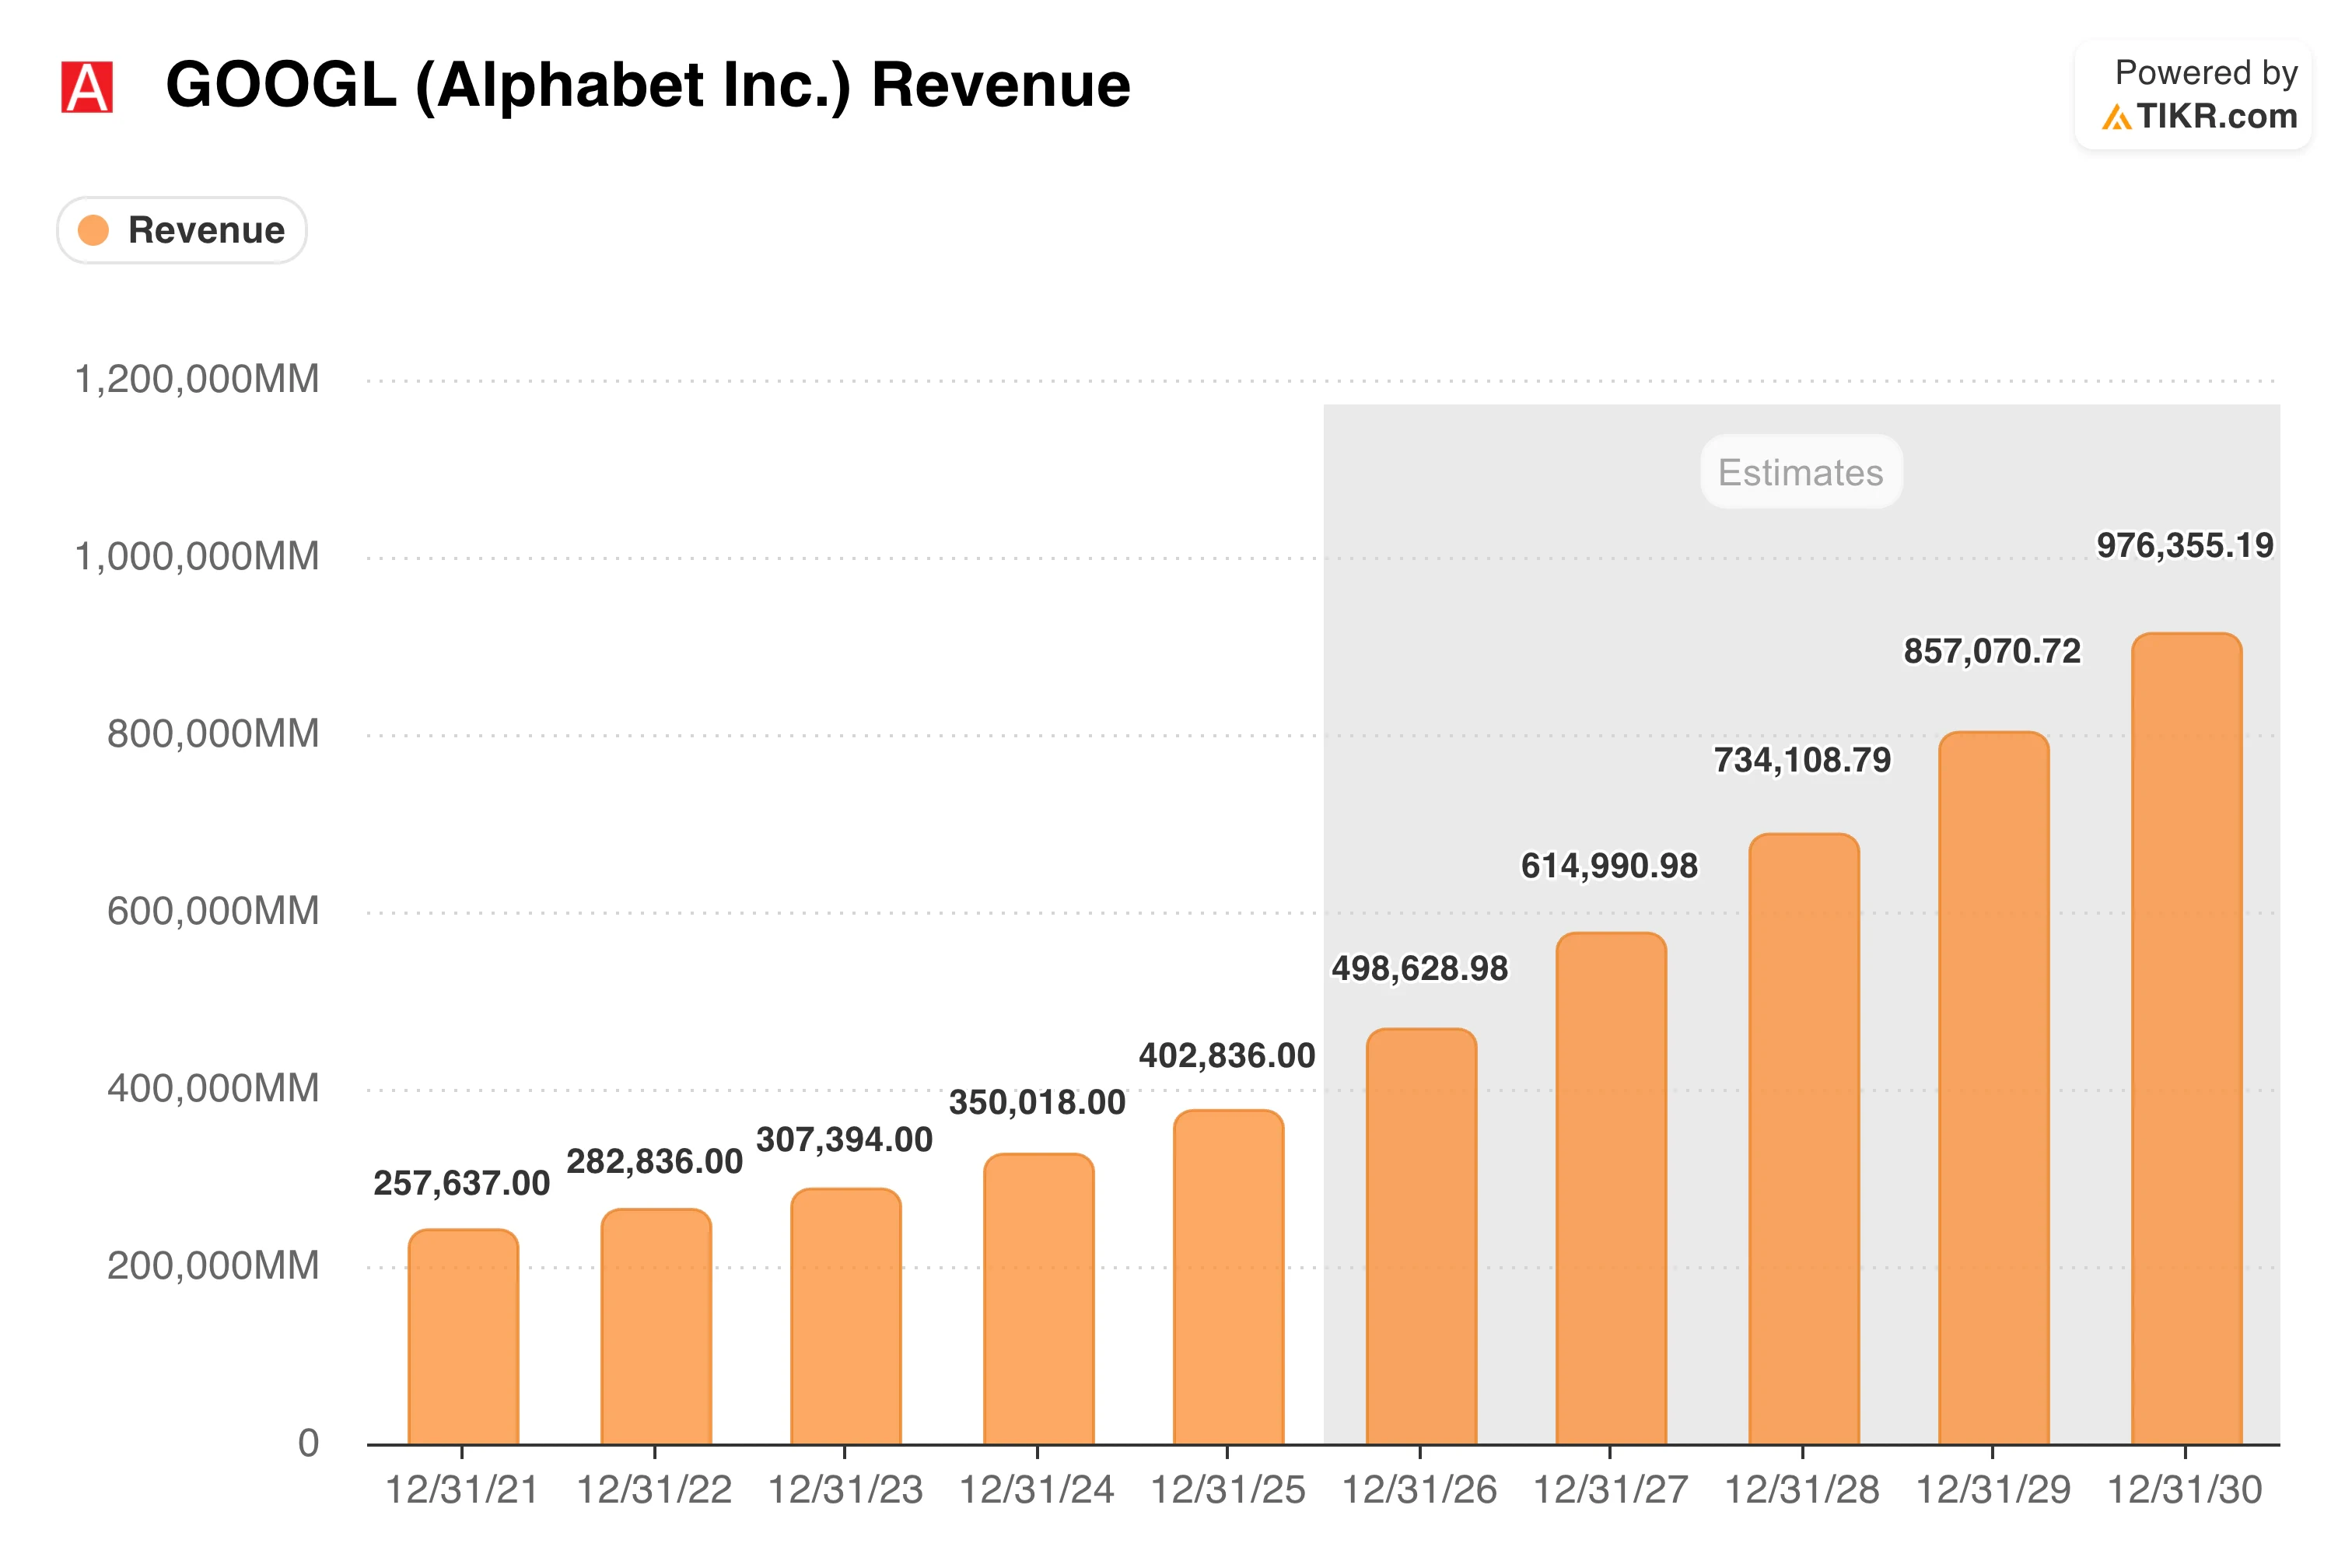
Los analistas ven los ingresos en alrededor de $500.000 millones este año, luego alrededor de $615.000 millones en 2027 y alrededor de $735.000 millones en 2028. El crecimiento se ralentiza en el camino, desde alrededor del 24% este año hasta alrededor del 19% para 2028, y el ritmo anual del 22% del modelo hasta 2028 se sitúa justo en línea con esas estimaciones. En términos sencillos, Alphabet no necesita hacer mucho más de lo que ya esperan los analistas para que esto funcione.
Microsoft (MSFT) también está creciendo en la nube, aunque más lentamente. Sus ingresos por Azure y otros servicios en la nube aumentaron un 43% en el trimestre de junio, partiendo de una base que ya supera los $100.000 millones anuales, por lo que el 82% de Google Cloud es casi el doble de ese ritmo.
La pregunta de los $205.000 millones
Un crecimiento así no sale barato. Solo en el trimestre de junio, Alphabet gastó $44.900 millones en gastos de capital, principalmente en infraestructura de IA, y el flujo de caja libre se volvió negativo en $5.900 millones, aunque aún fue positivo en $53.300 millones en los últimos doce meses.
La dirección ahora espera entre $195.000 y $205.000 millones de capex para 2026 y un aumento significativo en 2027. Alphabet también ha pausado sus recompras de acciones y ha recaudado dinero mediante acciones y deuda, lo que importa cuando se pregunta cuánto vale cada acción.
El gráfico a continuación muestra el lado del efectivo de la historia, con los analistas esperando que el flujo de caja operativo se duplique aproximadamente para 2028.
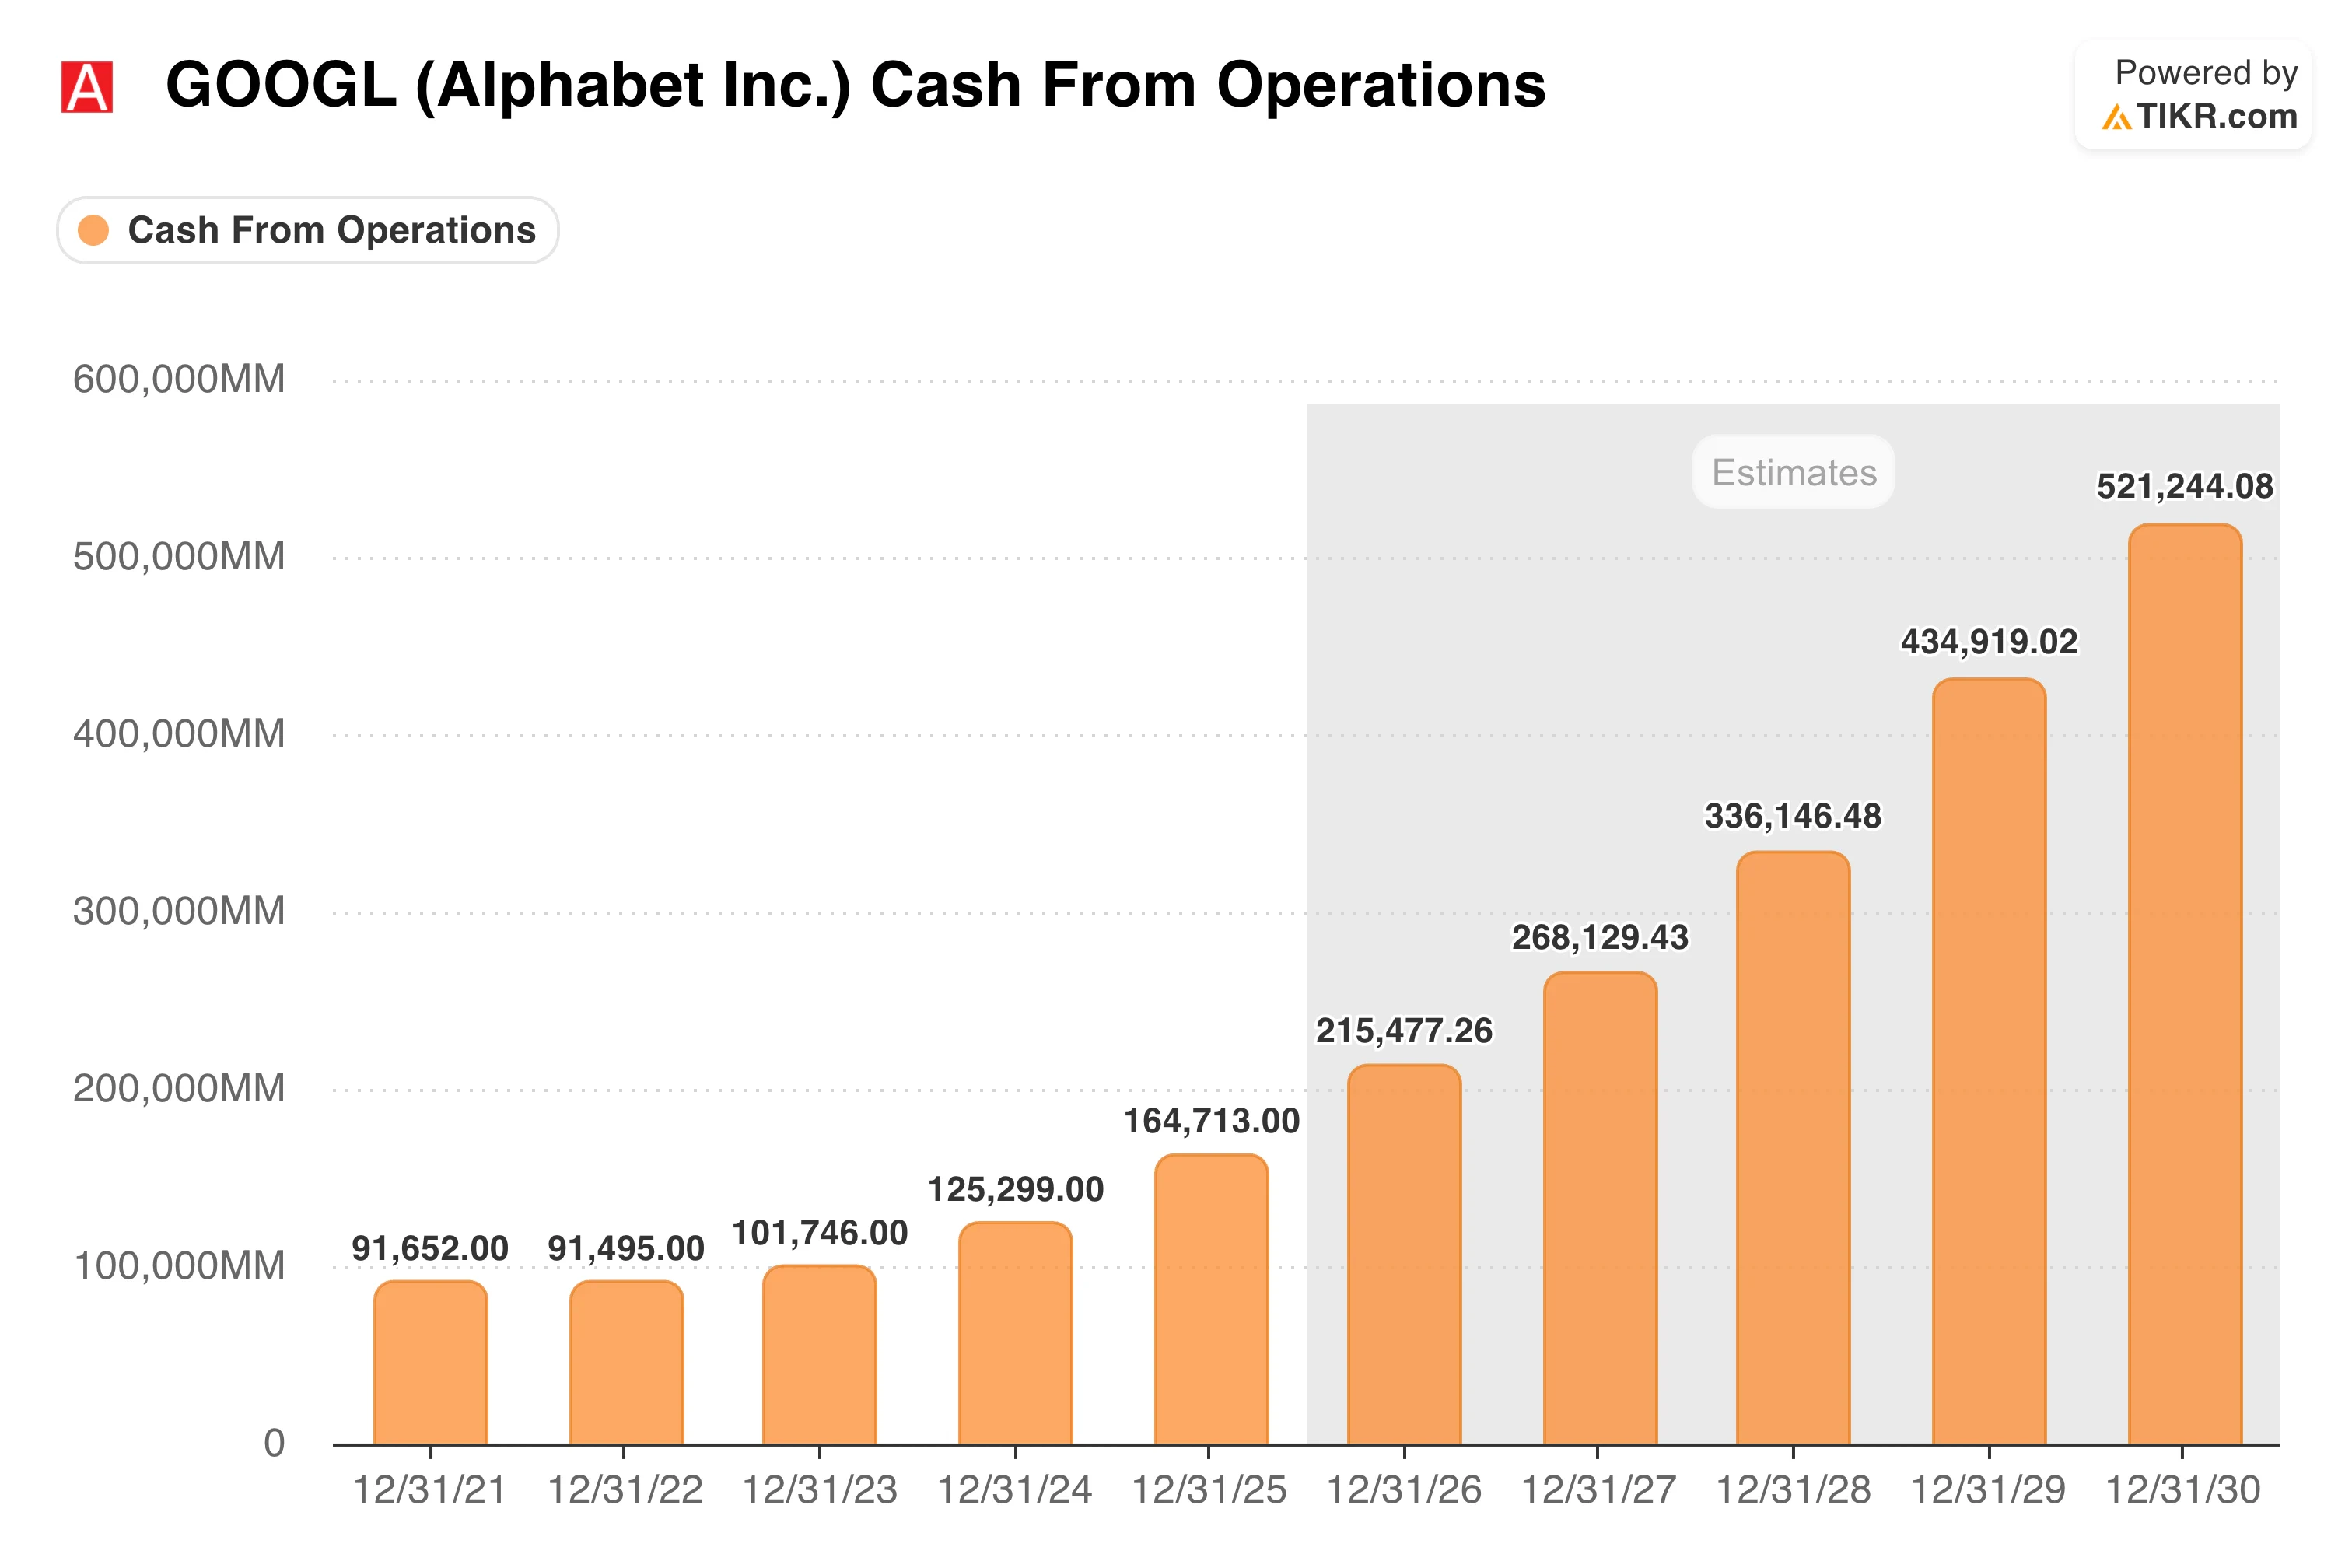
El flujo de caja operativo fue de aproximadamente $165.000 millones en 2025, y el consenso lo sitúa en alrededor de $215.000 millones este año, alrededor de $270.000 millones en 2027 y alrededor de $335.000 millones en 2028. La comparación importa porque la estimación de este año se sitúa solo modestamente por encima de la guía de capex, lo que deja poco margen en 2026, mientras que los años posteriores son donde se construye el espacio. Yo vigilaría esa brecha de cerca.
Analiza la acción GOOGL en TIKR Gratis→
Entonces, ¿se sostiene el 52%?
El modelo de valoración de TIKR llega a alrededor de $520 para finales de 2028, un retorno total de alrededor del 52%, o aproximadamente un 20% anual. Llega allí con los ingresos creciendo alrededor de un 22% anual y el margen operativo aumentando ligeramente a alrededor del 36%, mientras que el múltiplo P/E se reduce a alrededor de 23x desde alrededor de 28x.
Me gusta que el retorno provenga del crecimiento de las ganancias y no de que los inversores paguen más por cada dólar de beneficio, lo que hace que el resultado dependa menos del estado de ánimo del mercado.
El gráfico a continuación muestra el camino.
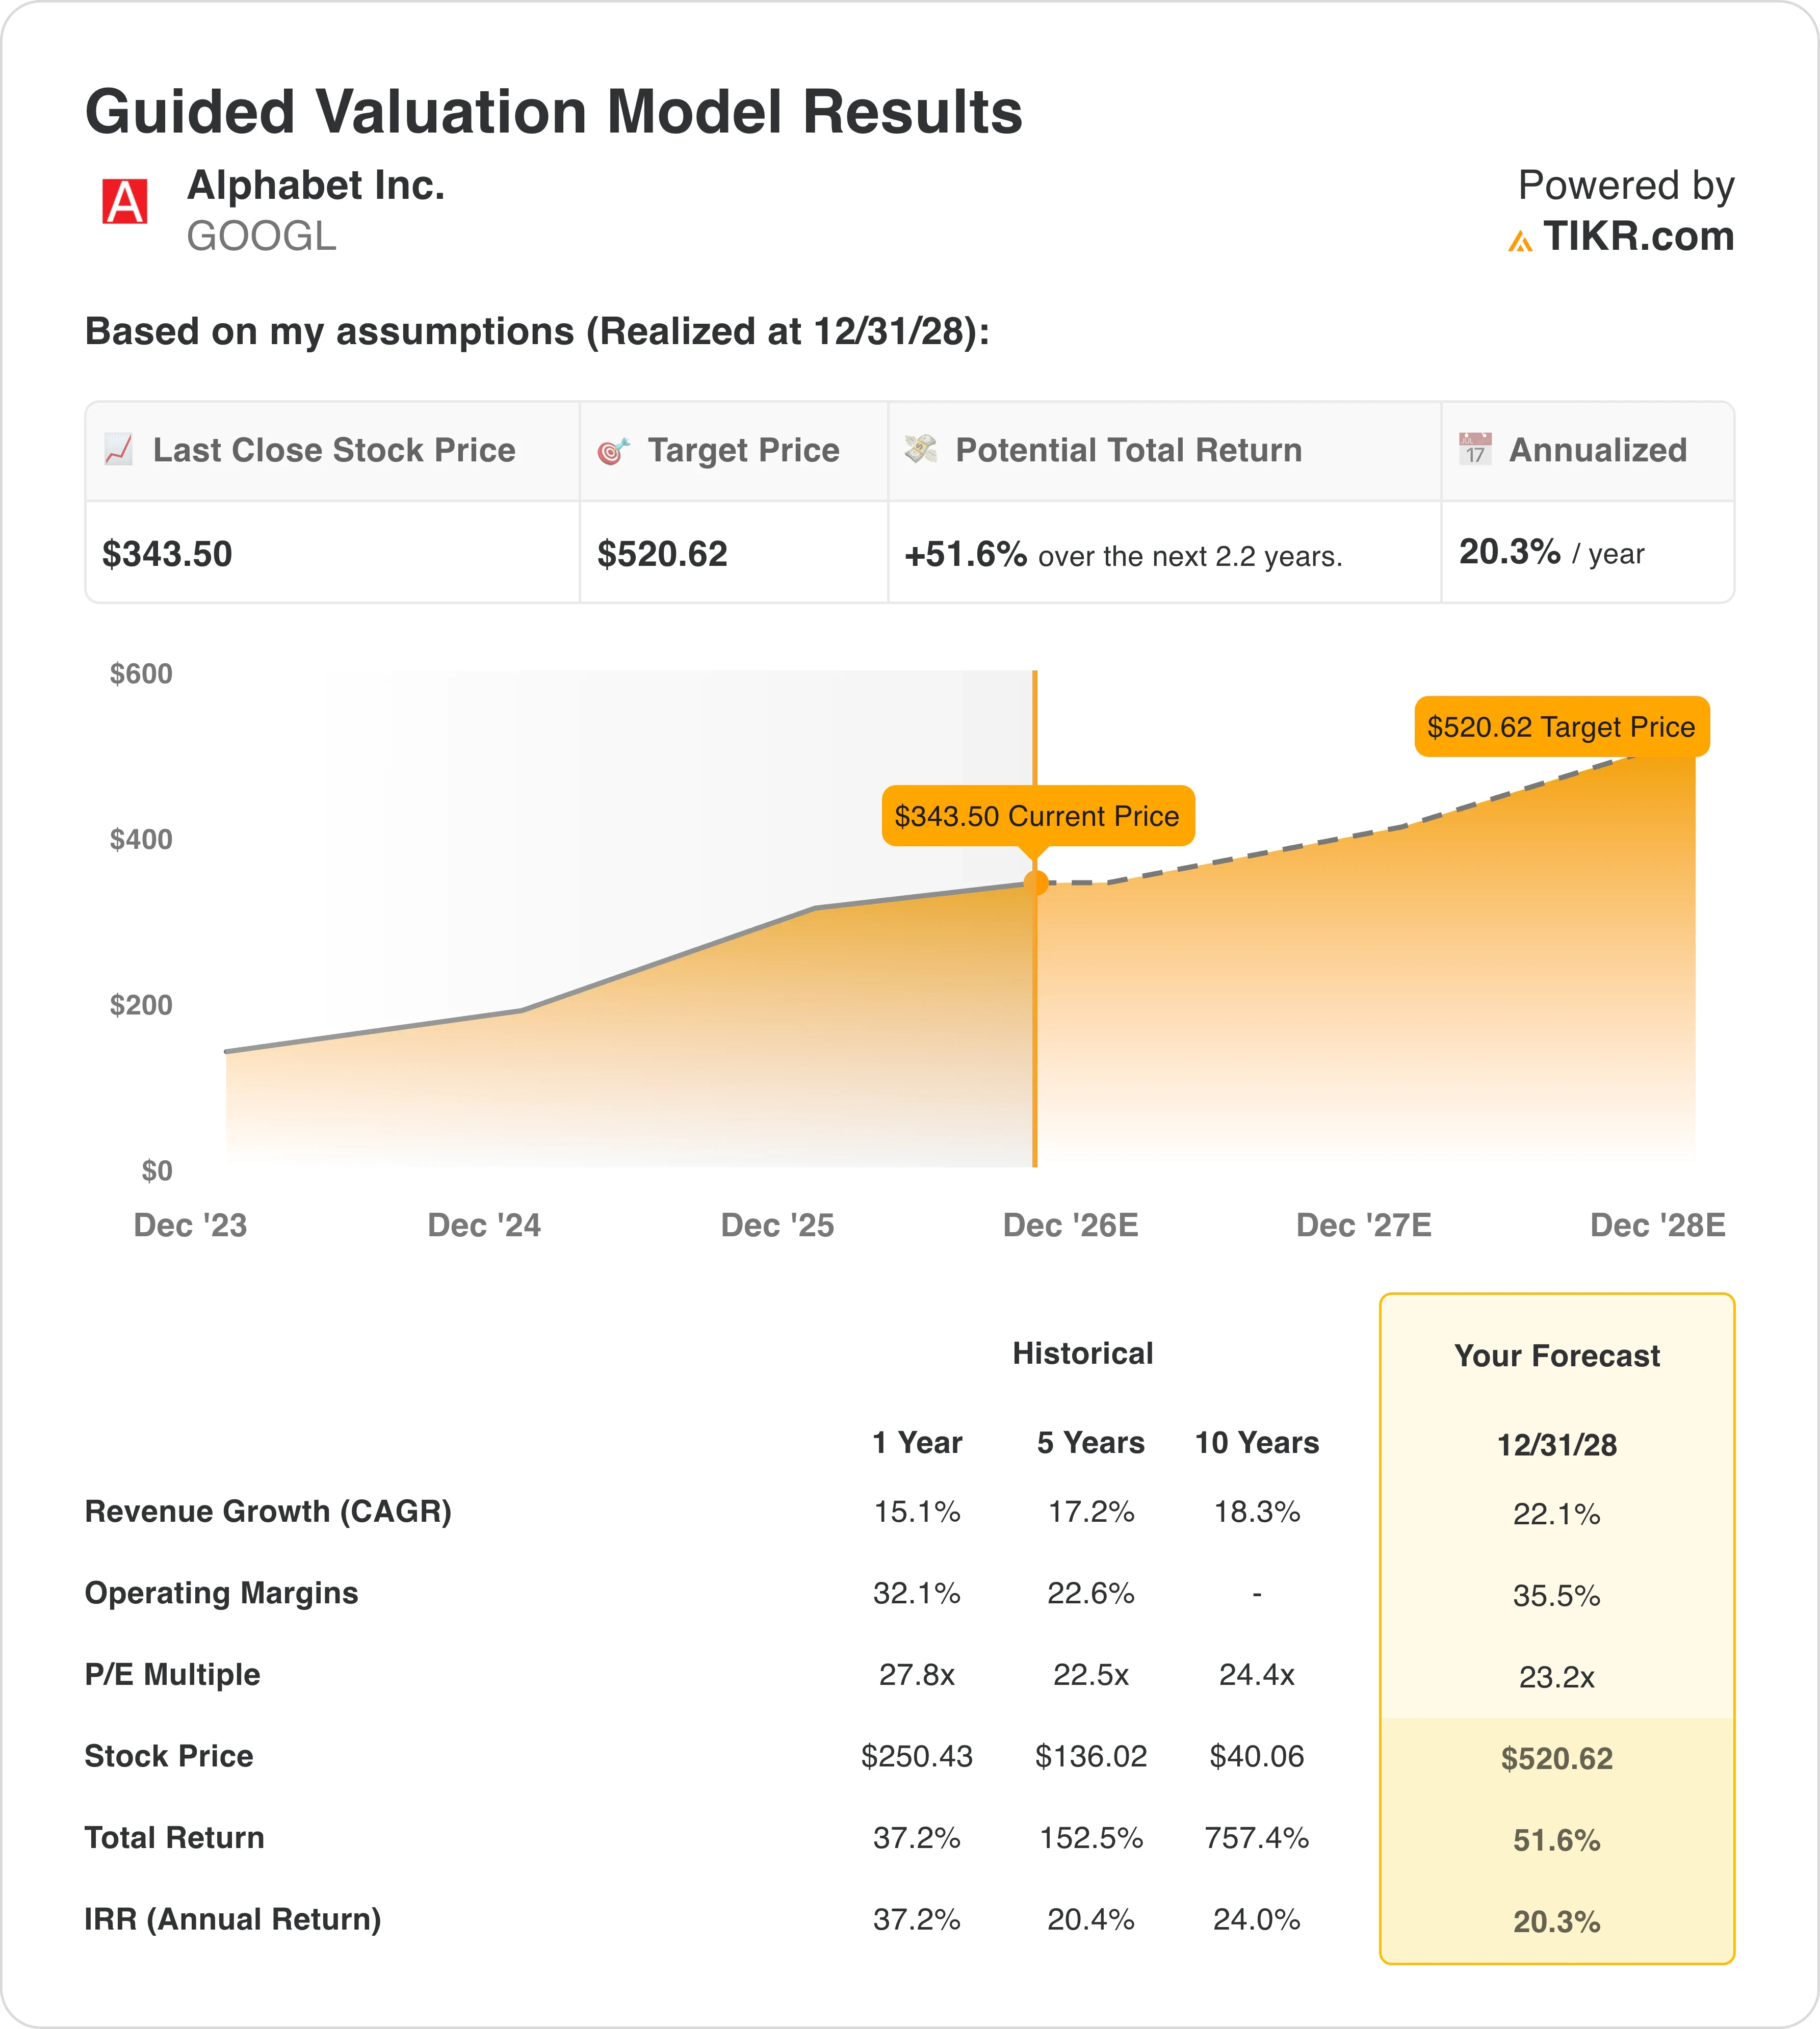
El objetivo promedio de Wall Street de alrededor de $430 es una cifra a 12 meses, lo que se traduce en una revalorización de aproximadamente un 25% desde aquí, por lo que el 20% anual del modelo no es más agresivo que la visión a un año de la calle.
En el lado alcista, Cloud está creciendo un 82% con un backlog de $514.000 millones, y la Búsqueda aún creció un 17%, y la acción no necesita un múltiplo más rico para llegar allí. El caso bajista reside en el gasto. Si los aproximadamente $200.000 millones de capex de este año no generan retornos adecuados, o si los márgenes se estancan por debajo del 36% del modelo, las ganancias detrás del objetivo llegan más tarde o son menores.
Para mí, la suposición del margen es la que hay que vigilar, ya que el modelo tiene a Alphabet ganando más por cada dólar de ingresos mientras gasta a un ritmo récord.
Entonces, ¿cuánto vale realmente la acción de Alphabet?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Alphabet. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los datos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como asesoramiento de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!