PepsiCo (PEP) superó las estimaciones del tercer trimestre de Wall Street el jueves 8 de octubre, y luego recortó su perspectiva de ganancias para el año completo. El EPS básico fue de $2.34 frente a los $2.30 que esperaban los analistas, y los ingresos de $25.27 mil millones superaron el consenso de $24.97 mil millones.
La acción entró en el informe cerca de un mínimo de 12 meses, cotizando alrededor de $124, y subió más del 1% en la negociación previa al mercado. La llamada con los analistas comienza a las 8:15 a.m. ET.
La Superación Vino Con una Barra Más Baja
PepsiCo ahora espera que el EPS básico en moneda constante crezca entre un 1% y un 2% este año, por debajo del extremo inferior de su rango anterior del 4% al 6%. Incluyendo el efecto cambiario, las previsiones de crecimiento del EPS básico cayeron al rango del 2.5% al 3.5%.
El punto de presión son los snacks de Norteamérica. PepsiCo recortó precios hasta en un 15% en marcas como Lay's y Doritos en febrero. El volumen y la cuota de mercado de snacks salados mejoraron en el T3, pero los precios más bajos dejaron los ingresos de PepsiCo Foods North America (PFNA) planos y su beneficio operativo básico cayó un 12%.
Incluso el crecimiento del beneficio principal necesitó ayuda. El beneficio operativo básico subió un 3%, y los reembolsos de aranceles contribuyeron con 4 puntos porcentuales de ese crecimiento.
El CEO Ramon Laguarta dijo que la empresa está "actuando con urgencia para mejorar de manera sostenible nuestro desempeño en Norteamérica", y señaló más recortes de costos estructurales en los próximos meses.
El Margen de Snacks de PepsiCo Ya Se Estaba Contrayendo Antes de Febrero
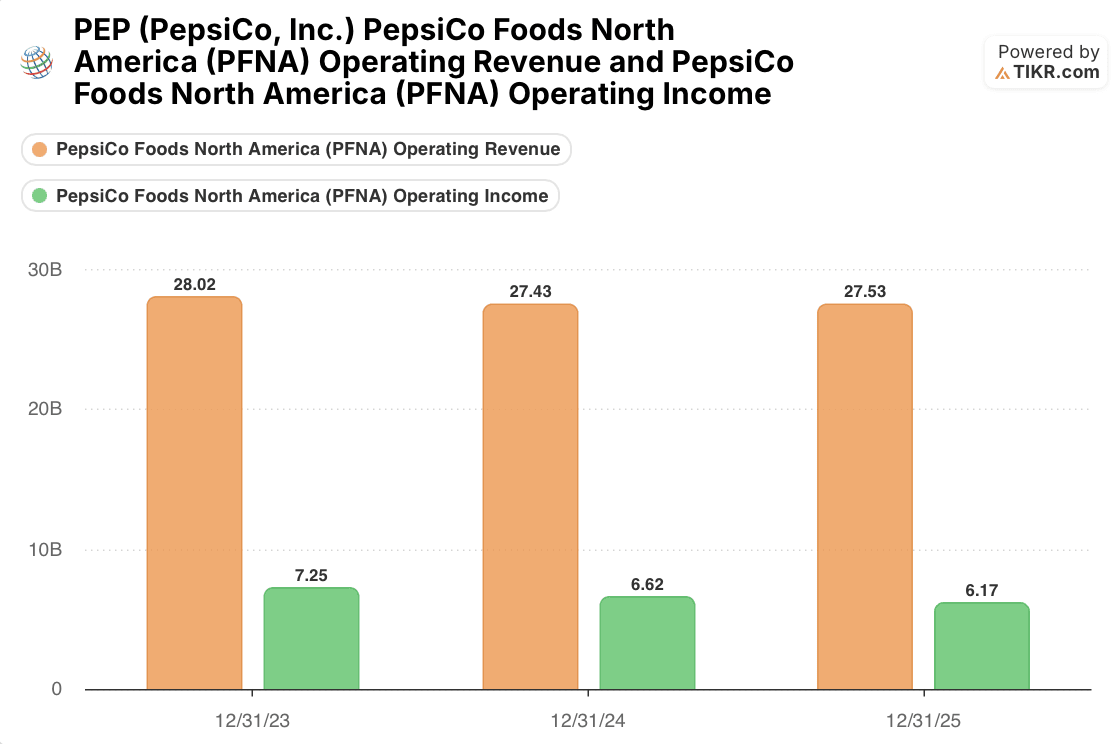
La caída del T3 extiende una tendencia a la baja más prolongada. El ingreso operativo de PFNA cayó de $7.25 mil millones en 2023 a $6.17 mil millones en 2025, una disminución de aproximadamente un 15%, mientras que los ingresos apenas se movieron (de $28.02 mil millones a $27.53 mil millones). Su margen operativo pasó del 25.9% al 22.4% en dos años.

Por eso el recorte de las previsiones impacta fuerte. Los analistas esperaban un EPS de 2026 de $8.55, un crecimiento de aproximadamente el 5% sobre los $8.14 de 2025. El nuevo rango del 2.5% al 3.5% implica aproximadamente entre $8.34 y $8.42, o entre un 1.5% y un 2.5% por debajo del consenso. Espere que esas estimaciones bajen esta semana.
¿No Está Esto Ya Descontado en el Precio?

En su mayoría, sí. PepsiCo cotiza a 14.28x las ganancias futuras, la lectura más baja en cinco años y aproximadamente un 32% por debajo de su promedio de cinco años de 21.01x.
El múltiplo de 14.28x utiliza las estimaciones de ganancias para los próximos 12 meses. A aproximadamente $124, PepsiCo cotiza a aproximadamente 14.8x los $8.38 implícitos por el punto medio de sus previsiones revisadas para 2026.
Lo nuevo es el trabajo de reparación. PepsiCo planea aumentar algunos precios de chips en un porcentaje de un solo dígito bajo a medio, manteniéndolos por debajo de los niveles previos al recorte, como cubrimos el mes pasado. Se informó que los aumentos entrarían en vigor a finales de 2026 o principios de 2027. Lo internacional está llevando el resto: el beneficio operativo básico en moneda constante subió entre un 9% y un 19% en los cuatro segmentos internacionales.
La Pregunta que PepsiCo Todavía Tiene que Responder
La pregunta abierta es si el volumen de snacks que PepsiCo ganó en febrero sobrevive a esos aumentos de precios. Si los compradores se quedan, los márgenes de PFNA pueden reconstruirse desde el 22.4% con los precios y los nuevos recortes de costos. Si el volumen vuelve a caer, PepsiCo habrá sacrificado margen por una cuota de mercado que no pudo mantener, y la estimación de 2027 de $8.91 parece demasiado alta.
Mi opinión: el recorte de las previsiones restablece las expectativas a un nivel que PepsiCo puede superar, y a aproximadamente 14x las ganancias, la acción ya descuenta un año débil. Rivales de snacks como Mondelez (MDLZ) enfrentan la misma elección entre cuota de mercado en los estantes y margen. El informe del cuarto trimestre da la primera lectura, pero la prueba real es el volumen de PFNA una vez que los precios más altos de los chips estén en los estantes en 2027.
Entonces, ¿cuál es el valor real de la acción de PepsiCo?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer la acción PEP. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión del Terminal TIKR y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!