

Puntos clave
- Eli Lilly elevó sus previsiones de ingresos para 2026 a entre 91.000 y 92.000 millones de dólares, su segunda revisión al alza en tres meses, y Elon Musk respaldó al CEO Dave Ricks en X un día después.
- Mounjaro y Zepbound representaron el 65% de los ingresos en el primer semestre de 2026, y todo lo demás que vende Lilly solo creció 95 millones de dólares en 2025.
- Retatrutide superó al Ozempic de Novo Nordisk en un enfrentamiento directo y es el único fármaco en desarrollo lo suficientemente grande como para tomar el relevo, pero la FDA lo clasificó como fármaco en lugar de biológico, un tribunal devolvió parte de esa decisión a la agencia y la apelación de Lilly está pendiente.
- Antes del repunte tras los resultados, Lilly cotizaba a 34 veces los beneficios futuros, por debajo de su media de cinco años de 40x.
Eli Lilly (LLY) elevó sus previsiones de ingresos para 2026 el 29 de octubre por segunda vez en tres meses, situándolas entre 91.000 y 92.000 millones de dólares. Un día después, Elon Musk opinó en X, y el fármaco del que probablemente habla acaba de superar al Ozempic de Novo Nordisk (NVO) en un enfrentamiento directo.
Todo comenzó con una publicación de Musk el 29 de octubre en la que decía que "los avances en todo se están acelerando exponencialmente". El capitalista de riesgo Vinod Khosla estuvo de acuerdo, pero dijo que es "poco probable que provengan de las grandes empresas de biotecnología".
El CEO de Lilly, Dave Ricks, respondió el viernes: "Acepto esa apuesta".
¿La respuesta de Musk? "¡Eli Lilly tiene algunos fármacos increíbles en camino!"
Ricks escogió la pelea correcta. Lilly vale unos 1,1 billones de dólares, y dos fármacos soportan casi todo su crecimiento hoy en día. La apuesta realmente trata de si los siguientes aparecen a tiempo.
Dos fármacos están haciendo el trabajo pesado
Los ingresos aumentaron un 39% hasta los 24.400 millones de dólares en el tercer trimestre. Mounjaro se disparó un 65% hasta los 10.700 millones de dólares y Zepbound subió un 49% hasta los 5.400 millones de dólares. Ambos son tirzepatida, que representó el 65% de los ingresos de Lilly en el primer semestre de 2026.
En 2025, la tirzepatida añadió 20.000 millones de dólares del aumento de ingresos de 20.100 millones de Lilly. Todo lo demás que vende Lilly creció 95 millones de dólares, hasta los 28.700 millones.
Los analistas esperan que los ingresos sigan subiendo, hasta los 117.000 millones de dólares en 2028.
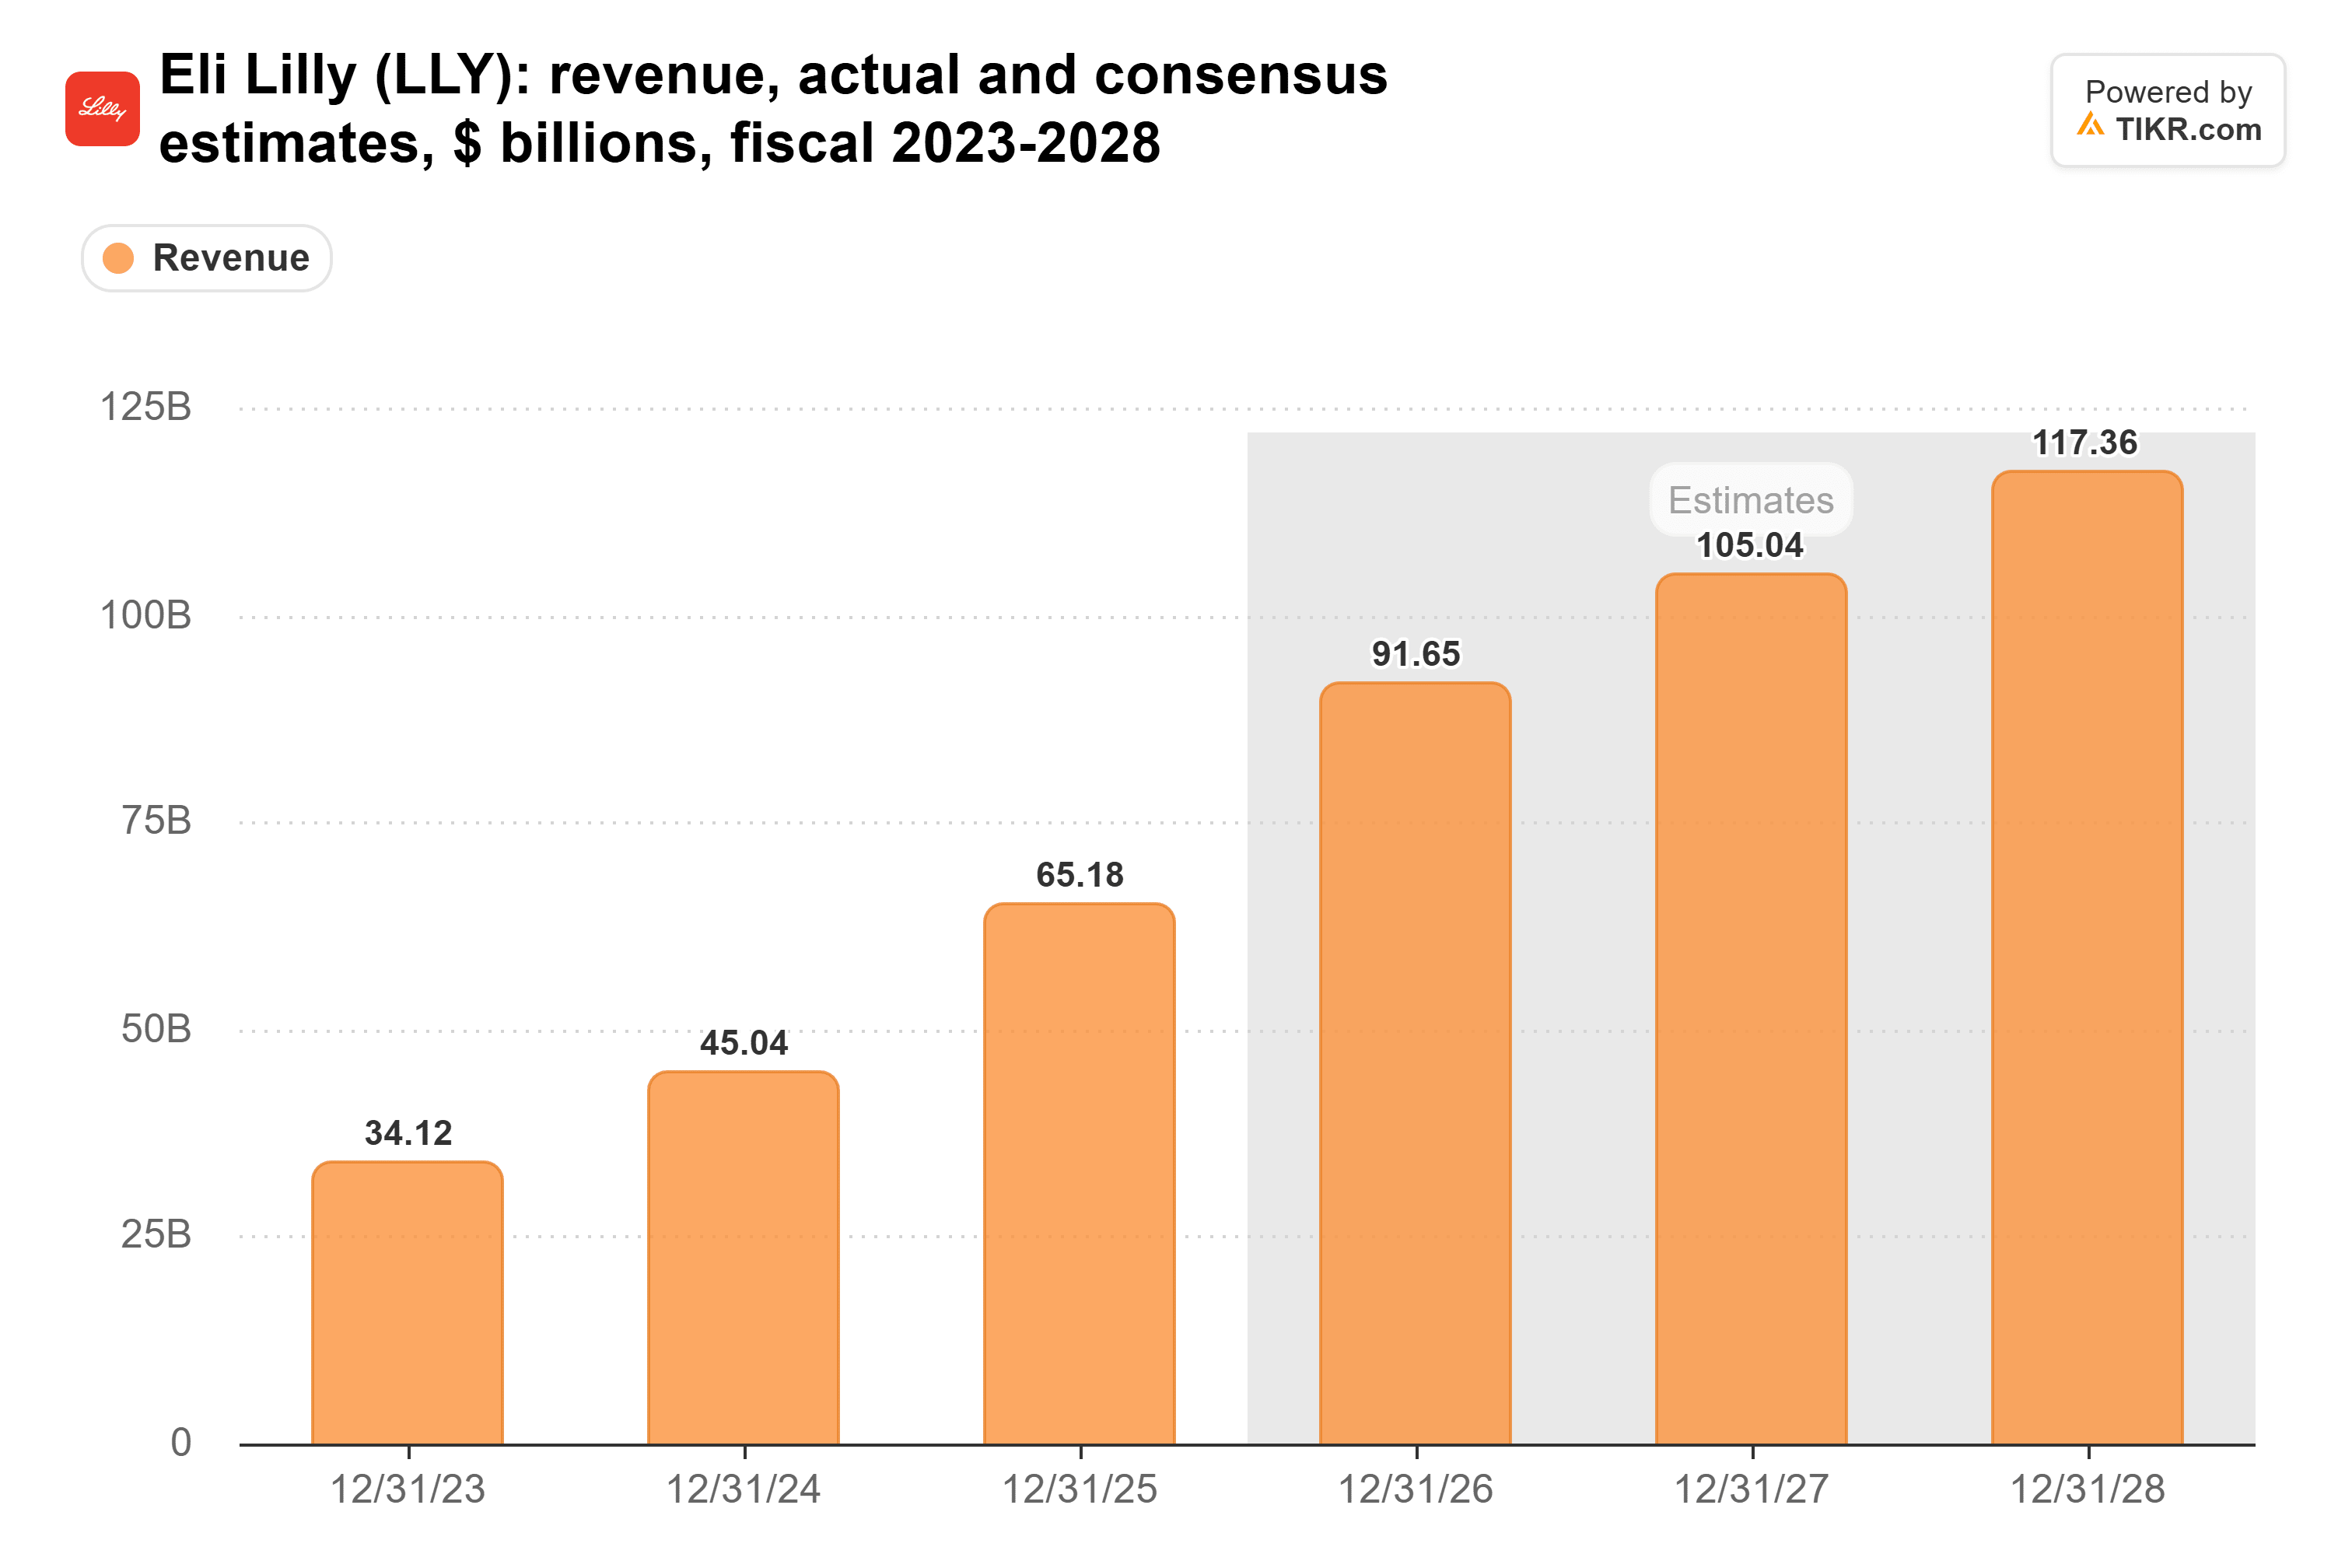
La estimación de 2026 de 91.700 millones de dólares ya se sitúa dentro del nuevo rango. El próximo año es más difícil. El CFO Lucas Montarce dijo en la llamada del tercer trimestre que unos 2.000 millones de dólares de los ingresos de este año provinieron de hitos y cambios en los reembolsos que no se repetirán. También dijo que el precio neto seguirá siendo un factor en contra en 2027, más que compensado por el volumen. Los precios realizados ya cayeron un 15% en el tercer trimestre, mientras que el volumen aumentó un 53%.
TIKR hace seguimiento de 31 analistas sobre Eli Lilly. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Venta sobre Eli Lilly, junto con las estimaciones de ingresos y beneficios de Wall Street, todo en un solo lugar. Más de 500.000 inversores utilizan TIKR para investigar acciones como esta. Vea las calificaciones de los analistas sobre Eli Lilly
Retatrutide es el fármaco increíble que importa
Musk no nombró un fármaco, pero el pipeline de Lilly tiene tres candidatos.
Retatrutide, su próximo fármaco inyectable, produjo más del doble de pérdida de peso que la dosis más alta aprobada de Ozempic en un ensayo directo en diabetes tipo 2. Lilly planea presentarlo en el primer trimestre de 2027.
Foundayo, su píldora para la obesidad, vendió 184 millones de dólares en el tercer trimestre, frente a los 98 millones del segundo, pero por debajo de lo que esperaban los analistas. La mayoría de sus grandes lanzamientos en el extranjero no llegarán hasta 2027.
Los fármacos más nuevos de Lilly para cáncer, inmunología y neurociencias duplicaron sus ventas en el tercer trimestre, pero partiendo de una base pequeña: cinco de ellos vendieron 737 millones de dólares en el segundo trimestre, el 3,2% de los ingresos.
Solo el retatrutide es lo suficientemente grande como para tomar el relevo de la tirzepatida.
El mayor riesgo del retatrutide es un caso judicial
Cuánto tiempo permanecerá protegido el retatrutide no está resuelto. En 2024, la FDA lo clasificó como fármaco en lugar de biológico, porque según su recuento la molécula cae por debajo del límite de 40 aminoácidos. Lilly demandó. En septiembre de 2025, el tribunal de distrito respaldó el recuento de aminoácidos de la FDA pero anuló la clasificación y devolvió la cuestión de si el retatrutide es "análogo" a una proteína, lo que aún podría convertirlo en un biológico. Lilly apeló. El Séptimo Circuito escuchó el caso el 24 de septiembre y aún no se ha pronunciado.
Las apuestas son grandes. Un biológico obtiene 12 años de exclusividad de mercado, frente a cinco para un fármaco, y 13 años antes de que Medicare pueda fijar su precio, frente a nueve. Lilly aún planea presentarlo como biológico.
Lilly también está comprando parte de lo que viene después. Pagó 13.300 millones de dólares por acuerdos en el primer semestre. En el tercer trimestre, 4,57 dólares por acción de cargos por I+D adquirida redujeron sus previsiones de BPA para 2026 a entre 35 y 36 dólares, incluso cuando las previsiones de ingresos subieron.
La acción de Lilly es más barata que su propia historia
Antes del repunte tras los resultados, Lilly cotizaba a 34 veces los beneficios futuros, por debajo de su media de cinco años de 40x y lejos de su máximo de 67x en octubre de 2023.

También es mucho más rentable de lo que era en ese pico. El margen operativo subió del 29% en 2021 al 46% en 2025 a medida que Mounjaro y Zepbound escalaban.

Ricks debería ganar esta apuesta
La publicación de Musk no prueba nada por sí sola. Los datos aún favorecen a Ricks. Un fármaco que duplica la pérdida de peso de Ozempic, una presentación dentro de tres meses y un múltiplo por debajo de su propia media suman una acción que aún no está pagando mucho por el retatrutide.
La clasificación es la condición. Lilly tiene dos formas de obtener protección como biológico: una victoria en el Séptimo Circuito, o que la FDA decida en la devolución que el retatrutide es análogo a una proteína. Si ambas fallan, Lilly obtiene cinco años de exclusividad en lugar de 12 para el fármaco destinado a reemplazar a la tirzepatida. Esa sentencia, más que la actualización para inversores del 7 de diciembre de Lilly, es lo siguiente que yo vigilaría.
Entonces, ¿cuál es el valor real de la acción de Eli Lilly?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y ve cuánto podría valer Eli Lilly. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!


