

Conclusiones Clave
- UPS ofrece un rendimiento del 7,1% frente al 3,5% de Chevron, por lo que $10.000 invertidos en UPS pagan $710 al año hoy, frente a $350 de Chevron.
- El dividendo de UPS consumió el 99% de su flujo de caja libre en los doce meses hasta el 30 de junio de 2026, mientras que el de Chevron utilizó el 51%.
- El dividendo por acción de UPS aumentó un 0,6% en el año fiscal 2025, mientras que Chevron, que afirma haber aumentado su dividendo durante 39 años consecutivos, incrementó el suyo un 4,9%.
- Lo que hay que vigilar es si el flujo de caja libre de UPS se despega de su dividendo ahora que ha terminado su desaceleración con Amazon.
Cualquier jubilado que busque ingresos por dividendos va a fijarse primero en United Parcel Service (UPS). Con un rendimiento del 7,1%, paga más del doble que Chevron (CVX) con su 3,5%.
Y ambas acaban de tener un verano fuerte. UPS terminó de reducir su volumen con Amazon en el segundo trimestre, mientras que Chevron generó $18.100 millones de flujo de caja libre en el T2 de 2026, frente a $4.900 millones en el T2 de 2025.
Pero un jubilado que vive de dividendos necesita un cheque en el que pueda confiar. Entonces, ¿cuál de estas dos es la mejor opción?
| Métrica | United Parcel Service (UPS) | Chevron (CVX) |
|---|---|---|
| Rendimiento por dividendo | 7,1% | 3,5% |
| Dividendo anual | $6,56 | $7,12 |
| Crecimiento del dividendo, año fiscal 2020 a año fiscal 2025 | 10,2% anual | 5,8% anual |
| Crecimiento del dividendo, año fiscal 2025 | 0,6% | 4,9% |
| Ratio de pago de dividendos en efectivo (TTM al 30 de junio de 2026) | 99% | 51% |
| Deuda neta/EBITDA (LTM) | 1,63x | 0,56x |
| Cobertura de intereses (LTM) | 7,56x | 18,93x |
UPS: un rendimiento del 7% con casi nada de margen
Los ingresos de UPS están creciendo de nuevo. Aumentaron un 7,6% hasta $22.800 millones en el T2 de 2026 respecto al año anterior, y el beneficio operativo ajustado subió un 12% hasta $2.100 millones. La dirección elevó sus previsiones para todo el año 2026 a aproximadamente $91.200 millones de ingresos y $7,22 de BPA ajustado. La CEO Carol Tomé lo expresó así en la conferencia: "esta reconfiguración nunca fue el destino. Era la base".
El dividendo es el problema. En los doce meses hasta el 30 de junio de 2026, UPS pagó $5.410 millones en dividendos de $5.460 millones de flujo de caja libre, un ajustado 99%. El flujo de caja libre cayó de $10.800 millones a $4.770 millones entre el año fiscal 2021 y el año fiscal 2025.

Los dividendos superaron al flujo de caja libre en dos de los últimos tres años, los años fiscales 2023 y 2025.
La dirección planea seguir pagando: "todavía planeamos pagar alrededor de $5.400 millones en dividendos en 2026, sujeto a la aprobación del Consejo". El flujo de caja libre de $1.570 millones para los seis meses hasta el 30 de junio de 2026, frente a $742 millones en el mismo período de 2025, es un comienzo. Sin embargo, al 99%, un año débil significa pagar el dividendo con algo que no sea flujo de caja libre, como hizo UPS en el año fiscal 2025.
Chevron: un cheque más pequeño con mucho respaldo
UPS tiene casi nada de margen, y Chevron tiene mucho. Sus beneficios ajustados del T2 de 2026 fueron de $12.000 millones ($6,06 por acción), frente a $3.100 millones ($1,77) en el T2 de 2025, ya que la producción neta aumentó un 20% con la adquisición de Hess. El CEO Michael Wirth en la conferencia: "Los activos de Hess están generando un fuerte flujo de caja libre, que ha sido aproximadamente el doble de los dividendos incrementales y es favorable para los accionistas por acción".
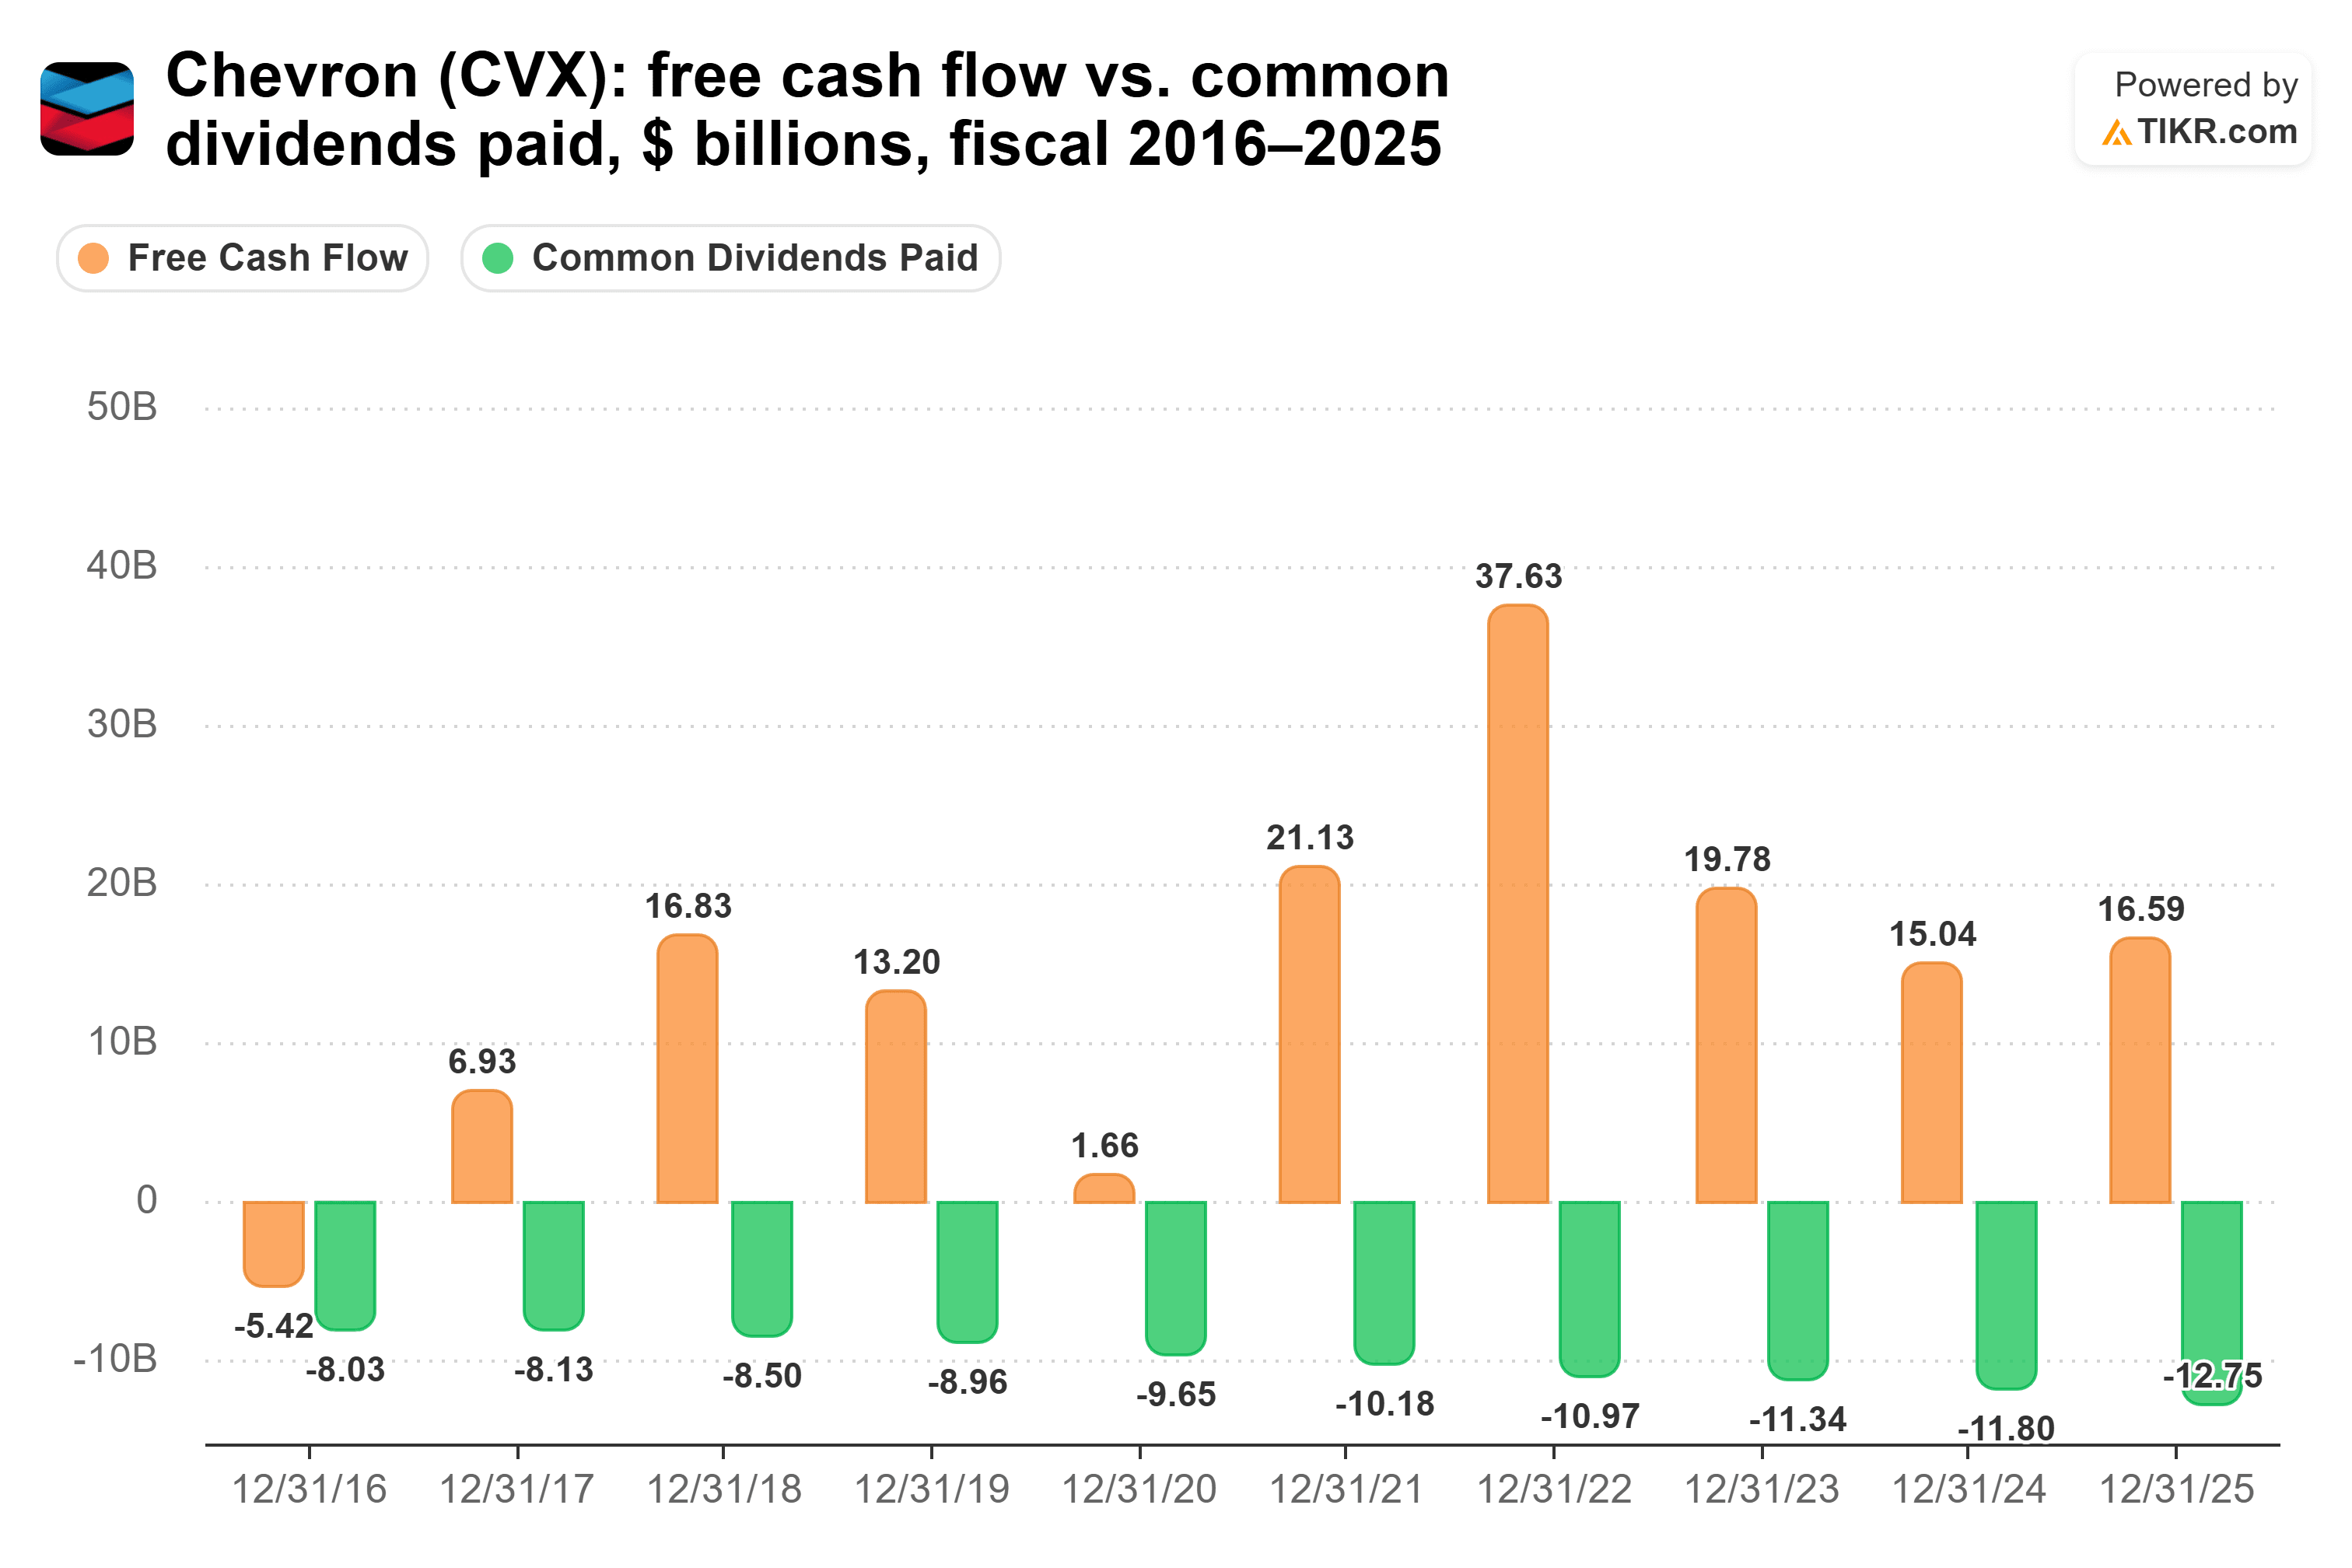
En los doce meses hasta el 30 de junio de 2026, Chevron pagó $13.860 millones en dividendos de $27.010 millones de flujo de caja libre, un cómodo 51%. Los dividendos pagados aumentaron cada año desde $8.030 millones en el año fiscal 2016 hasta $12.800 millones en el año fiscal 2025, incluso en el año fiscal 2020, cuando el flujo de caja libre fue de $1.660 millones frente a $9.650 millones de dividendos.
Como dijo Chevron en su conferencia del primer trimestre, sigue "aumentando el dividendo. Y este año, lo hemos aumentado por 39º año consecutivo". Ahora paga $1,78 por acción cada trimestre, o $7,12 al año.
El riesgo es el propio petróleo. Cuando los precios caen, el flujo de caja libre cae con ellos, como muestra el año fiscal 2020. En el año fiscal 2025, antes del gran trimestre de este año, los dividendos absorbieron el 77% del flujo de caja libre.
Entonces, ¿qué dividendo gana?
Para un jubilado que necesita un cheque en el que pueda confiar, Chevron es la mejor acción de dividendos. Su dividendo utiliza el 51% de su flujo de caja libre, frente al 99% de UPS, y su deuda neta es de 0,56x el EBITDA, frente a 1,63x de UPS. También siguió aumentando su dividendo durante años en los que el petróleo le dejó casi nada.
Esto no quiere decir que el dividendo de UPS esté en problemas. Su rendimiento del 7,1% convierte $10.000 en $710 al año hoy, frente a $350 de Chevron. Incluso al ritmo de crecimiento de cada dividendo del año fiscal 2025, 0,6% para UPS y 4,9% para Chevron, UPS seguiría pagando más en el año 10: unos $750, frente a unos $539 de Chevron. Chevron no alcanzaría a UPS hasta aproximadamente 17 años después, alrededor de 2043.
Es solo que un dividendo que consume el 99% del flujo de caja libre, y que consumió más del 100% en el año fiscal 2025, no le deja a un jubilado margen para un mal año. El de Chevron deja mucho.
Por supuesto, UPS acaba de terminar de reestructurar su red. Si su flujo de caja libre sigue subiendo como lo hizo en la primera mitad de 2026, ese rendimiento del 7,1% empieza a parecer mucho más fiable.
Entonces, ¿cuánto vale realmente la acción de Chevron?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo tienes que introducir algunas suposiciones en el modelo de valoración de TIKR y ver cuánto podría valer Chevron. Comienza con las estimaciones consensuadas de Wall Street, o ajusta los datos para reflejar tu propia visión del negocio. Es gratis.
Descargo de responsabilidad:
Tenga en cuenta que los artículos de TIKR no pretenden servir como asesoramiento de inversión o financiero de TIKR o de nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!


