

Conclusiones Clave
- McDonald’s aumentó sus ingresos del T2 un 4% hasta $7.10 mil millones, pero las ventas comparables globales solo subieron un 1.3% y el número de clientes en EE.UU. disminuyó.
- El CEO Chris Kempczinski espera que el tráfico de la industria en los mercados de propiedad total se mantenga plano mientras la inflación siga elevada.
- El plan de apoyo a franquiciados de $8.5 mil millones hasta 2036 pesará sobre el flujo de caja de la matriz antes de que lleguen las ganancias de eficiencia.
- Los resultados del T3 a principios de noviembre mostrarán si las ofertas de valor reactivan el tráfico mientras se desarrolla una demanda colectiva por fijación de precios con IA.
McDonald’s (MCD) dedicó su día del inversor de septiembre a hacer algo que las grandes marcas de consumo rara vez hacen. Les dijo a los accionistas que el contexto seguirá siendo difícil.
El CEO Chris Kempczinski dijo que el tráfico de la industria en los mercados de propiedad total de la empresa "se mantendrá plano mientras la inflación siga elevada". Luego combinó esa advertencia con un compromiso de $8.5 mil millones para los franquiciados.
A los inversores no les gustó la combinación. Las acciones cayeron hasta un 6.5% ese día y tocaron un mínimo de casi cuatro años en $234.
La acción no se ha recuperado mucho desde entonces. Las acciones cerraron a $248 el 23 de octubre, con una caída del 1.7% en el día y del 16.7% en seis meses, mientras que el objetivo del mercado se sitúa en $292.
Los resultados del T3 llegarán a principios de noviembre, con la conferencia de resultados el 4 de noviembre.
El tamaño de la cuenta lleva el trimestre
El T2 parecía bien en la parte superior. Los ingresos subieron un 4% hasta $7.10 mil millones, las ventas globales del sistema crecieron un 5% hasta $37 mil millones, y el BPA ajustado de $3.38 superó el consenso de $3.32.
El detalle de las ventas comparables fue más débil:
- Las ventas comparables globales subieron un 1.3%.
- Las ventas comparables en EE.UU. subieron un 0.8%, impulsadas por un ticket promedio más alto y la mezcla de productos.
- El número de clientes comparables en EE.UU. disminuyó.
Esa brecha importa para una marca de valor. Cuando el crecimiento proviene del tamaño del ticket mientras las visitas caen, los clientes de menores ingresos aún se están retrayendo. Las estimaciones de Placer.ai citadas por Reuters muestran que el tráfico peatonal en EE.UU. en McDonald’s ha disminuido interanual en cada mes completo desde marzo.
Compárese eso con Starbucks (SBUX), que creció sus ventas comparables globales un 7.9% el trimestre pasado con un aumento del 4.2% en transacciones.
Aquí está la tendencia trimestral de ingresos:
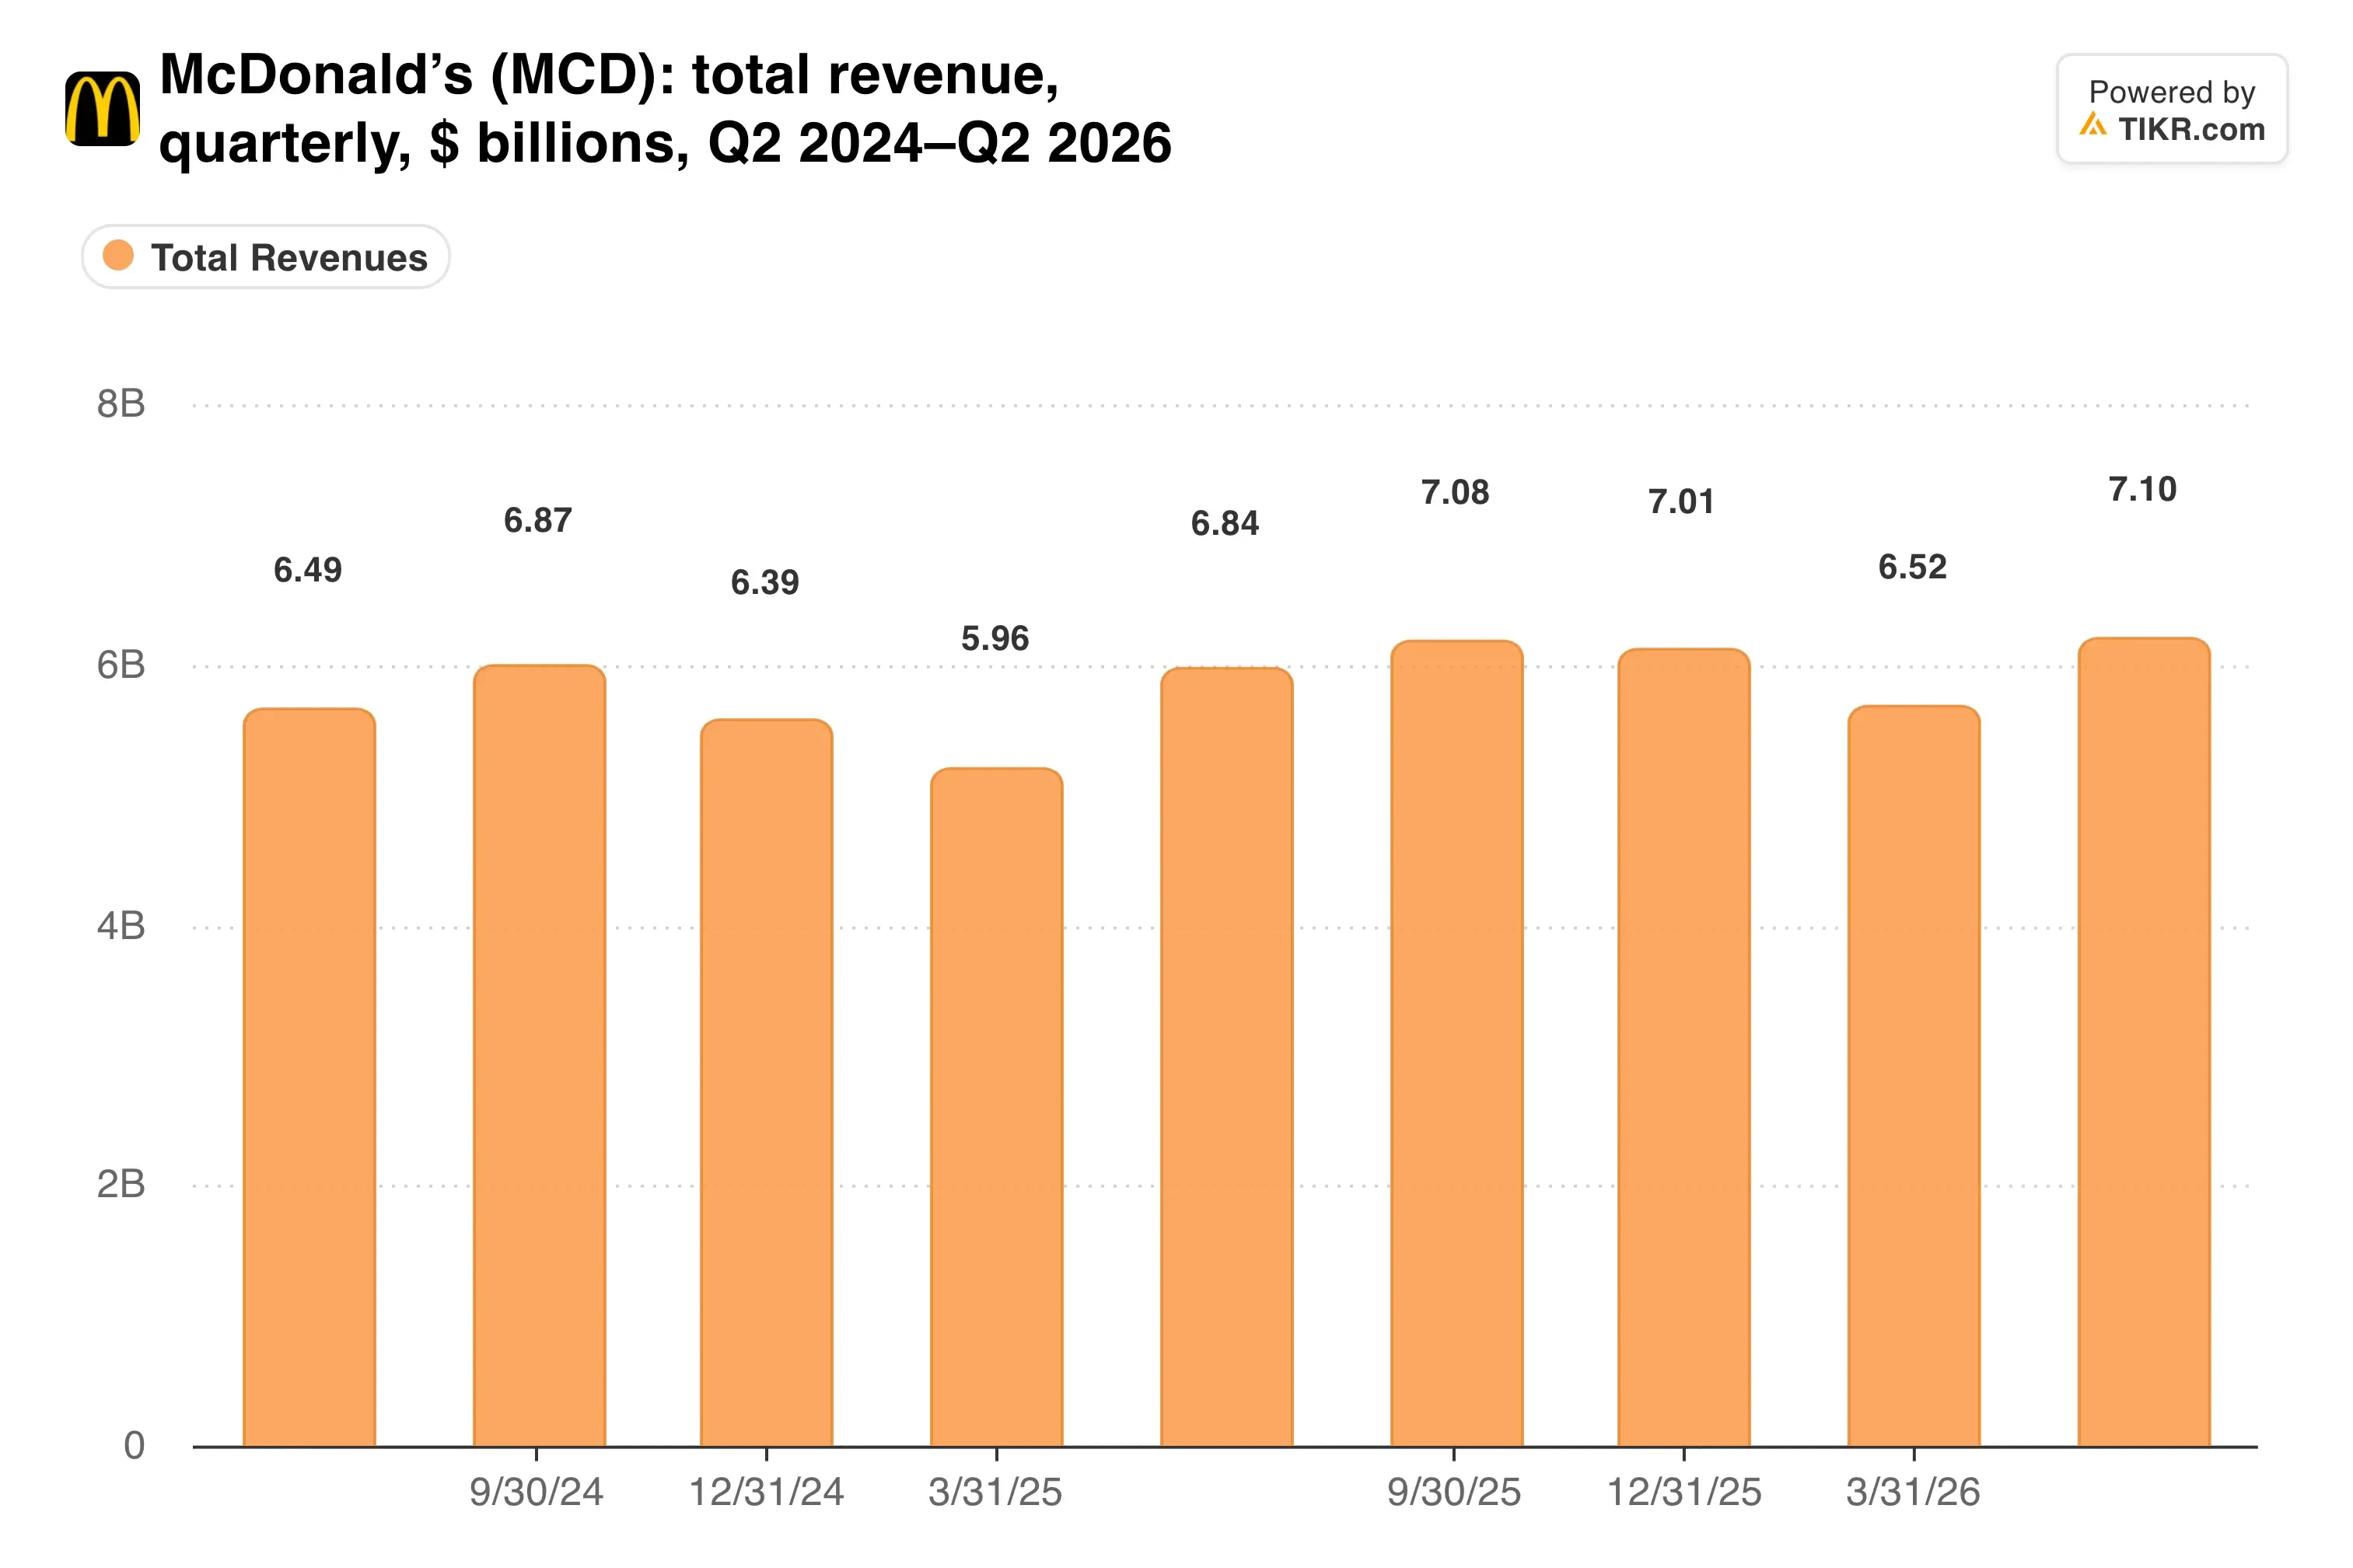
Los ingresos siguen subiendo poco a poco, lo que hace que la caída del tráfico sea fácil de pasar por alto.
Detrás del compromiso de $8.5 mil millones
NEXT es el plan de McDonald’s para recuperar visitas mediante mejor comida, servicio más rápido y valor más agresivo. Los $8.5 mil millones mantienen a los franquiciados a bordo mientras financian remodelaciones que pueden costar al menos $1.2 millones por restaurante en EE.UU.
Alrededor de $5 mil millones llegarán para 2030 mediante alivio de alquiler y apoyo de capital. Desde 2027 hasta 2030, McDonald’s también espera alrededor de $3 mil millones de capex de base por año, más $1.5 mil millones a $2 mil millones de capital de asociación acumulativo.
Los objetivos de rentabilidad son ambiciosos. La dirección quiere márgenes operativos en el rango bajo a medio del 50% para 2030, frente al 46.9% en el año fiscal 2025. También espera que el plan añada alrededor de $100,000 en flujo de caja anual para el restaurante promedio en EE.UU.
Ese último número es el que les importa a los franquiciados. Sin él, la matemática de la remodelación se desmorona.
¿Qué tan grande es el aumento del gasto?

El capex de base de alrededor de $3 mil millones al año viene antes del apoyo a los franquiciados, por lo que la matriz lleva más carga hasta 2030.
TIKR sigue a 34 analistas sobre McDonald's. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones Compra, Mantener y Vender sobre McDonald's, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de McDonald's
Barato por una razón, por ahora
A 18.9x las ganancias de los próximos doce meses, McDonald’s cotiza por debajo de su historia reciente y muy por debajo de Starbucks a 34.3x. Sin embargo, el balance está estirado, con una deuda neta de 3.23x el EBITDA.
El plan para franquiciados pesará sobre el flujo de caja de la matriz antes de que lleguen las ganancias de eficiencia. Mientras tanto, una demanda colectiva propuesta alega que las herramientas de fijación de precios con IA coordinan los precios del menú entre los franquiciados. McDonald’s dice que la IA no establece los precios del menú y que los franquiciados toman sus propias decisiones de precios.
Observe el flujo de caja libre a medida que aumenta el gasto…

La dirección prevé que la conversión del flujo de caja libre de 2026 esté en el rango bajo a medio del 80%, por lo que cualquier desliz allí se notaría rápidamente.
Un accionista de larga data, Jake Dollarhide, CEO de Longbow Asset Management, señaló a Starbucks como prueba de que estos reinicios toman tiempo. Esa comparación corta en ambos sentidos, ya que Starbucks necesitó cerca de un año antes de que sus inversiones impulsaran las ventas.
Mi opinión: McDonald’s sigue siendo el mejor operador en comida rápida, y un rendimiento del 3.1% con un dividendo aumentado a $1.93 da un apoyo real. Pero creo que la acción se mantendrá en un rango lateral hasta que el número de clientes en EE.UU. se vuelva positivo, porque este plan gasta primero y gana después.
La llamada del 4 de noviembre es el punto de control. Busque la tendencia del número de clientes en EE.UU. y cualquier actualización sobre cuántos franquiciados se han inscrito para las remodelaciones NEXT.
Entonces, ¿cuánto vale realmente la acción de McDonald's?
TIKR le permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Simplemente ingrese algunas suposiciones en el modelo de valoración de TIKR y vea cuánto podría valer McDonald's. Comience desde las estimaciones de consenso de Wall Street, o ajuste las entradas para reflejar su propia visión del negocio. Es gratis de usar.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna acción mencionada. ¡Gracias por leer y felices inversiones!


