


Datos clave de las acciones de Honeywell
- Precio actual: 214 ,87 $
- Precio objetivo (medio): ~321 $
- Precio objetivo del mercado: ~248 $
- Rentabilidad total potencial: ~52 %
- TIR anualizada: ~10 % / año
- Reacción a los resultados: ( 0,55 %) el 23/04/26
Ya disponible: Descubre el potencial alcista de tus acciones favoritas con el nuevo modelo de valoración de TIKR (es gratis) >>>
Lo que espera el mercado
Honeywell International Inc. (HON) ha subido aproximadamente un 10 % en lo que va de año, pasando de 195,09 dólares a finales de 2025 a unos 215 dólares en la actualidad. La acción sigue situándose un 13 % por debajo de su máximo de 52 semanas, de 248,18 dólares.
Esa diferencia refleja una incertidumbre real. El 29 de junio, Honeywell completará la escisión de su división aeroespacial como una empresa independiente que cotizará en el Nasdaq (ticker: HONA), y los accionistas actuales recibirán una acción de HONA por cada dos acciones de HON que posean. Lo que quede operará como Honeywell Technologies, un negocio centrado en la automatización industrial y la tecnología de edificios que nunca ha cotizado como entidad independiente. Hasta ahora, nadie disponía de un conjunto de cifras claras al respecto.
La conferencia de orientación del director financiero Mike Stepniak del 8 de junio cambió eso. RBC Capital y Goldman Sachs elevaron sus objetivos de precio en respuesta, con RBC subiendo a 275 dólares y Goldman a 276 dólares, citando cada uno el potencial de la transformación para desbloquear valor para los accionistas a través de una revalorización del negocio especializado.
Un plan para una nueva empresa
La conferencia del 8 de junio presentó el primer marco financiero independiente para Honeywell Technologies. Para el conjunto del año 2026, la empresa prevé un crecimiento orgánico de las ventas del 2 % al 3 %, una expansión del margen del segmento de entre 220 y 270 puntos básicos, un beneficio por acción ajustado de 4,05 dólares en el punto medio (un aumento del 22 % al 28 % interanual), y un flujo de caja libre de aproximadamente 2000 millones de dólares, la mayor parte del cual se espera para el segundo semestre.
El crecimiento del beneficio por acción parece espectacular, pero es en gran medida estructural, no orgánico. Refleja la separación de la división Aeroespacial, la exclusión de los ingresos por pensiones y la eliminación de las pérdidas de Quantinuum de la cuenta de resultados. Los márgenes ofrecen una imagen más significativa.
Se espera que Honeywell Technologies cierre 2026 con un margen de segmento de aproximadamente el 22 % en el cuarto trimestre, lo que supone un aumento significativo con respecto al primer semestre. El motor es la reducción de costes. Cuando la división aeroespacial se separe el 29 de junio, dejará atrás unos 290 millones de dólares en gastos generales compartidos. Stepniak confirmó que el 75 % de esa cantidad ya se ha ejecutado: el personal se ha ido y los programas de reestructuración han concluido. El resto está previsto para el primer semestre de 2027. «Estoy 100 % seguro de que podremos eliminar ese coste irrecuperable y algo más», afirmó durante la conferencia. Mientras tanto, a nivel operativo, el negocio ya está ampliando los márgenes entre 100 y 120 puntos básicos, por encima de la previsión inicial de entre 50 y 90 puntos básicos.
A la reestructuración se suma que Quantinuum, la filial de computación cuántica de Honeywell, completó su salida a bolsa el 4 de junio, recaudando 1.680 millones de dólares a 60 dólares por acción. Al eliminar las pérdidas consolidadas de Quantinuum de los resultados de Honeywell Technologies, el beneficio del segmento mejora en unos 300 millones de dólares, un lastre que había estado ocultando la verdadera rentabilidad del negocio principal de automatización.

Consulte las estimaciones históricas y futuras de las acciones de Honeywell (¡es gratis!) >>>
Tres segmentos, una aceleración en el segundo semestre
Honeywell Technologies operará en tres segmentos tras la escisión. Los tres muestran un impulso de cara al segundo semestre, con pedidos en mayo que alcanzan cifras de un dígito alto en toda la empresa y Building Automation acercándose a los dos dígitos.
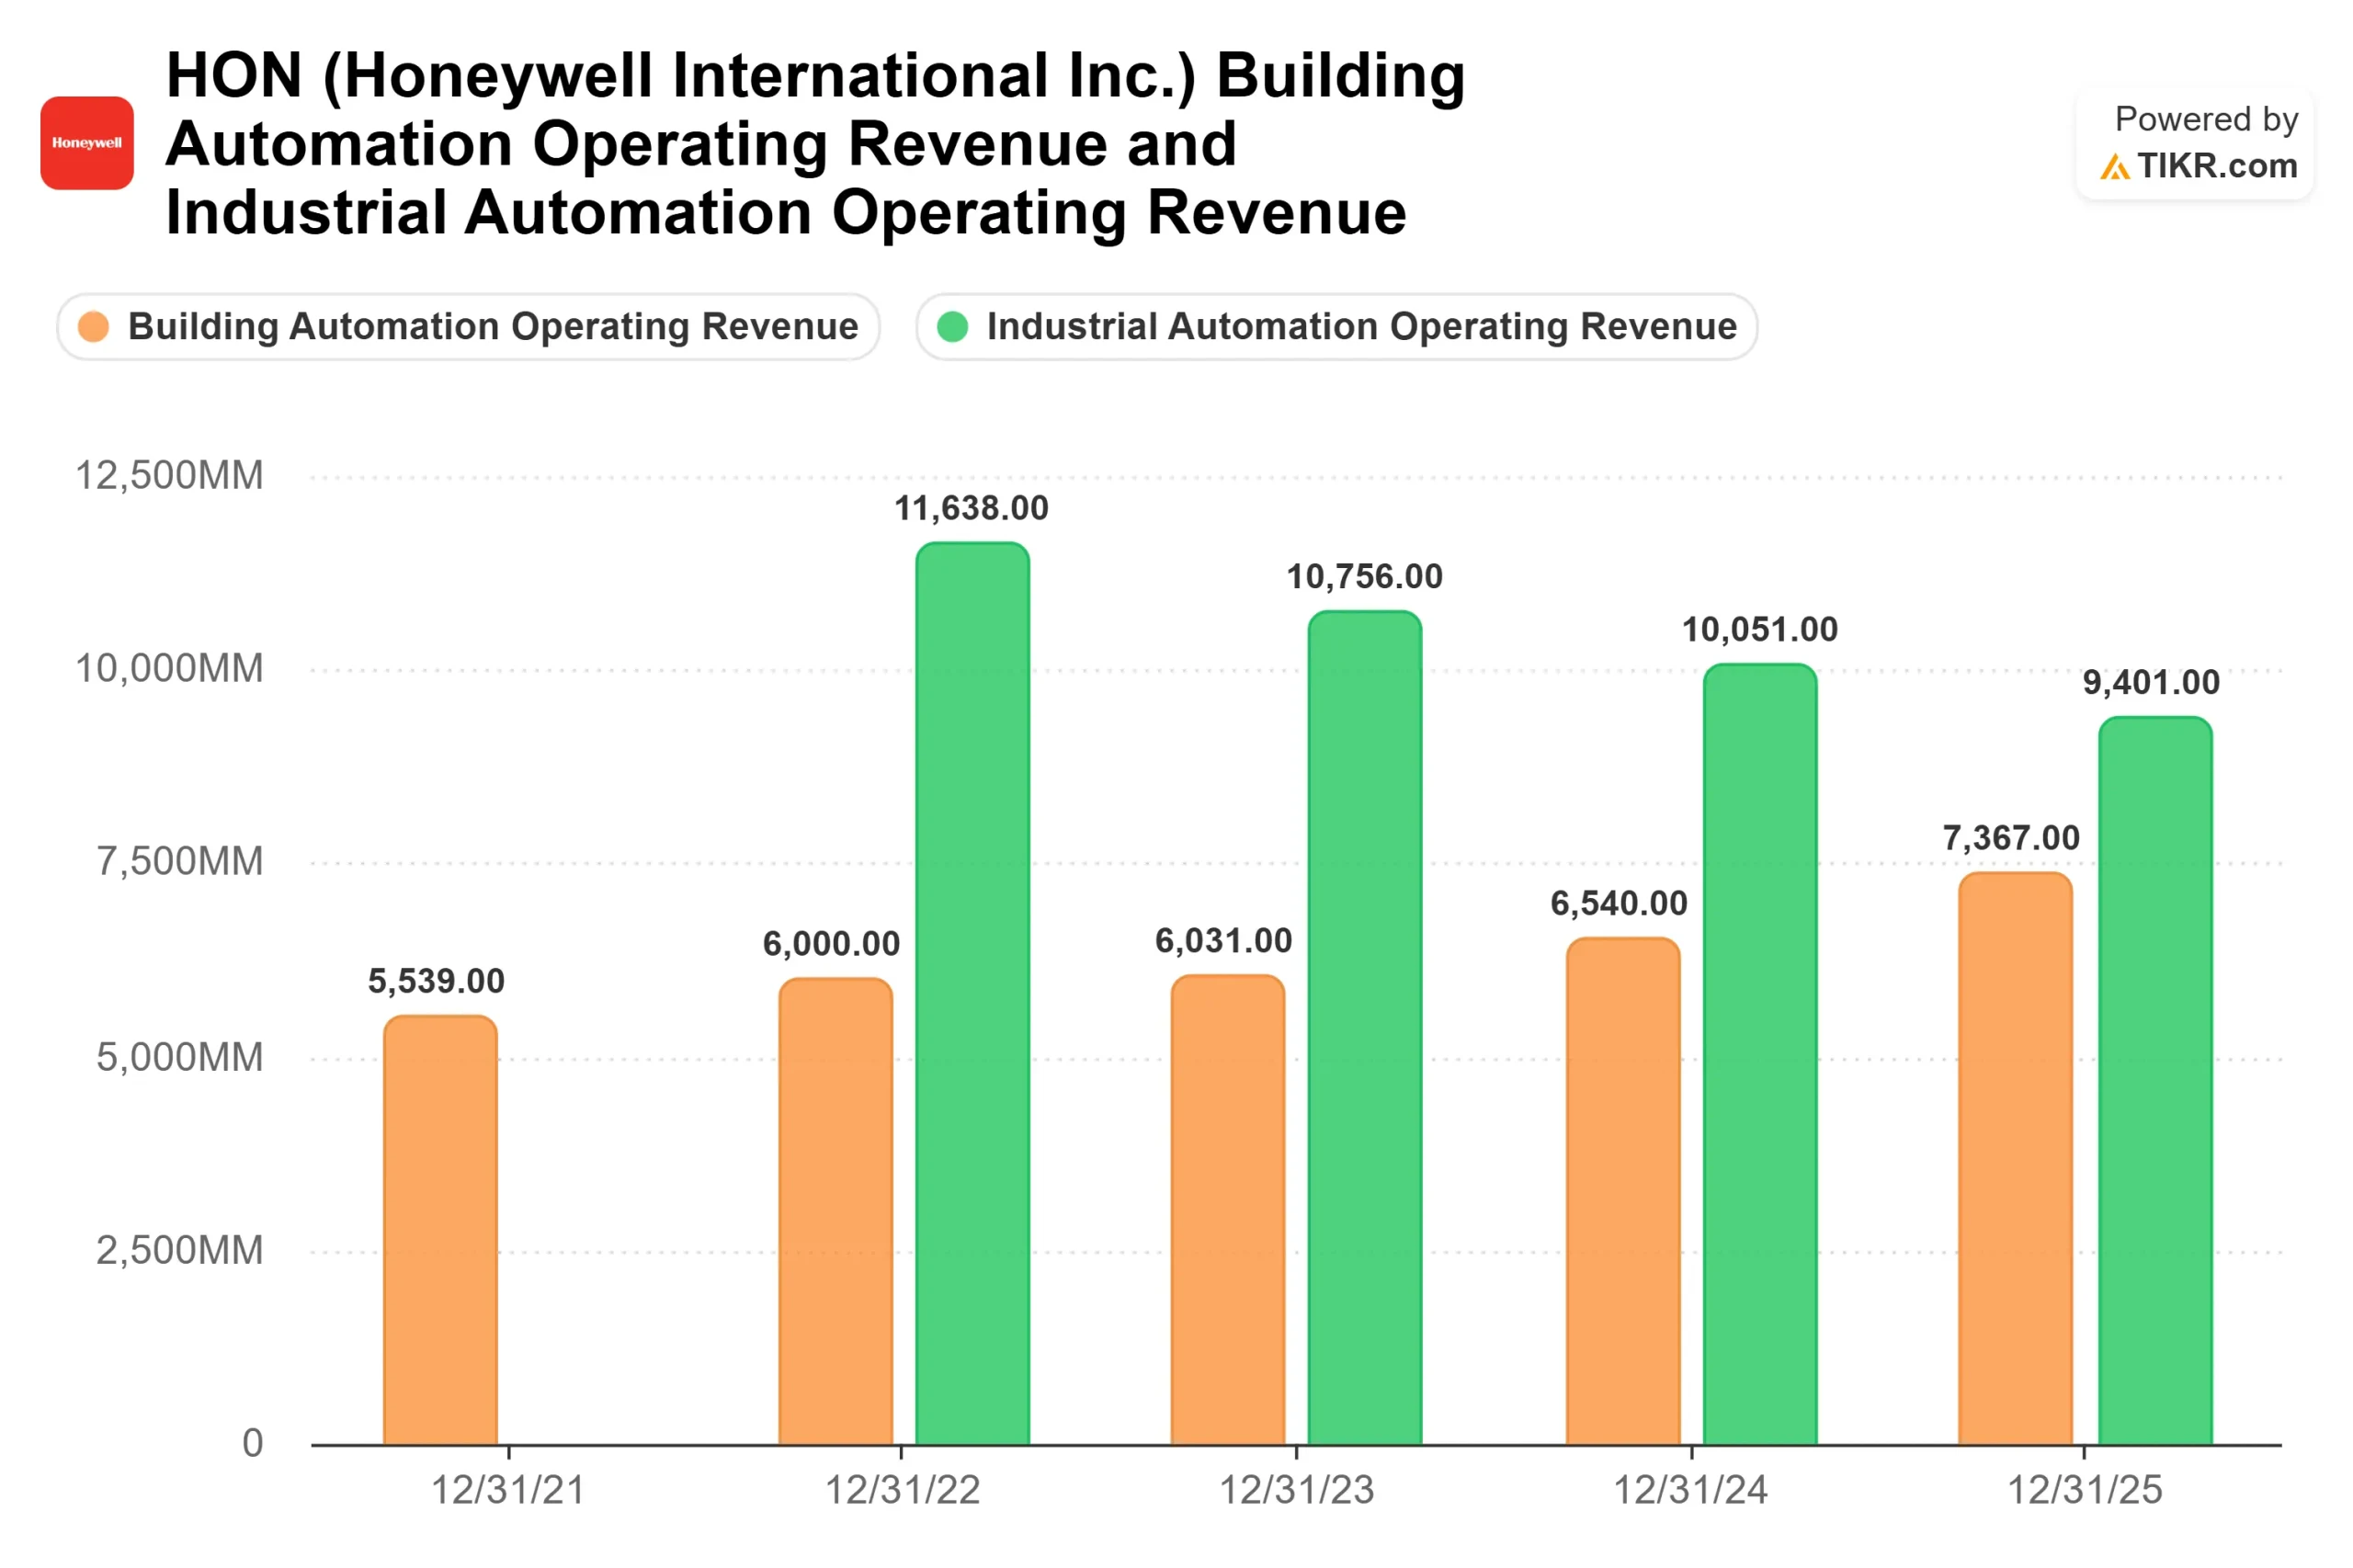
Building Automation comercializa sistemas de gestión de edificios, productos contra incendios y de seguridad, y su plataforma de software para edificios conectados Forge. Ha registrado siete trimestres consecutivos de crecimiento orgánico de un dígito alto y, según Stepniak, la solidez de los pedidos se encuentra en niveles que no había visto en sus seis años en la empresa. Los ingresos han crecido de forma constante, pasando de 6.031 millones de dólares en 2023 a 6.540 millones en 2024 y a 7.367 millones en 2025.
La división de Automatización de Procesos y Tecnología (PA&T) presta servicio a clientes de GNL, refinerías y petroquímica. Cuenta con una cartera de pedidos récord que está empezando a materializarse, con pagos anticipados de los clientes recibidos y equipos de campo movilizados. Se espera que la demanda de catalizadores utilizados por las refinerías para mejorar los rendimientos experimente un aumento de dos dígitos en el segundo semestre, a medida que mejoren los márgenes de craqueo. Esa conversión es el principal motor del crecimiento orgánico del 3 % al 5 % previsto para el segundo semestre, por encima del ritmo anual del 2 % al 3 %.
La división de Automatización Industrial, que comercializa productos de detección, medición y control, tenía inicialmente una previsión de descenso. Desde entonces, se ha revisado al alza hasta un crecimiento orgánico plano para el año, con una recuperación de Europa y China más rápida de lo esperado. Stepniak describió el negocio como una historia de superación: una operación simplificada y especializada en medición y detección, con un poder de fijación de precios y una ejecución de la cadena de suministro en mejora.
Vea cómo se comporta Honeywell frente a sus competidores en TIKR (¡Es gratis!) >>>
Análisis avanzado del modelo TIKR
- Precio actual: 214,87 $
- Precio objetivo (medio): ~ 321 $
- Rendimiento total potencial: ~52 %
- TIR anualizada: ~10 % / año

El modelo de caso medio de TIKR prevé una tasa de crecimiento anual compuesta de los ingresos de alrededor del 6 % hasta 2030, con un margen de beneficio neto de alrededor del 18 %, lo que da como resultado un precio objetivo de caso medio de ~321 $ por acción. Esto implica una rentabilidad total de aproximadamente el 52 % desde los niveles actuales, o alrededor del 10 % anualizado.
Los dos motores del crecimiento de los ingresos son las ganancias estructurales de cuota de mercado de Building Automation en un ciclo de gestión de edificios impulsado por el software y la conversión de la cartera de pedidos de PA&T a medida que se acelera la actividad de los proyectos de GNL a nivel mundial. El motor del margen es la eliminación de los costes irrecuperables, junto con unos precios que se esperan en el rango del 3,5 % al 4,5 % hasta finales de año según las previsiones de la dirección, confirmadas en la conferencia del 8 de junio, lo que compensa con creces la inflación de los insumos.
El principal riesgo es la ejecución de PA&T. Si la cartera de proyectos se convierte más lentamente de lo que prevé la dirección, o si la demanda de catalizadores se debilita de nuevo, el aumento de los ingresos en la segunda mitad del año previsto en las previsiones no se materializará. Eso pone en riesgo el flujo de caja libre y probablemente empuje a la acción hacia los 200 dólares.
El escenario alcista es un 2027 sin contratiempos, con la carga de los 85 millones de dólares de costes residuales abandonados totalmente eliminada, Building Automation manteniendo su racha de crecimiento y el mercado revalorizando a HON como una empresa dedicada exclusivamente a la automatización en lugar de un conglomerado industrial mixto. El precio objetivo medio de Wall Street, de unos 248 dólares, sugiere que la revalorización ya ha comenzado. El modelo de TIKR sugiere que aún le queda recorrido.
Conclusión
Honeywell Technologies será una nueva acción a partir del 29 de junio. La cifra a corto plazo que más importa no es el beneficio por acción (BPA), que se verá distorsionado por la contabilidad de la escisión durante al menos dos trimestres, sino el margen del segmento del tercer trimestre de 2026. Stepniak prevé aproximadamente un 21 % en el tercer trimestre y alrededor del 22 % en el cuarto. Si el tercer trimestre se sitúa en el 21 % o por encima y la conversión de PA&T va por buen camino, la cuestión de los costes irrecuperables es real y la tesis para la segunda mitad del año se mantiene. Si el tercer trimestre se sitúa por debajo del 20,5 %, el modelo tiene un problema.
Se espera que los resultados del tercer trimestre se publiquen a finales de octubre de 2026. Para entonces, el ruido del sector aeroespacial habrá desaparecido y los márgenes de automatización hablarán por sí mismos.
¿Deberías invertir en Honeywell?
La única forma de saberlo con certeza es analizar los números tú mismo. TIKR te ofrece acceso gratuito a los mismos datos financieros de calidad institucional que utilizan los analistas profesionales para responder precisamente a esa pregunta.
Busca Honeywell y verás años de datos financieros históricos, lo que esperan los analistas de Wall Street en cuanto a ingresos y beneficios para los próximos trimestres, cómo han evolucionado los múltiplos de valoración a lo largo del tiempo y si los objetivos de precio tienden al alza o a la baja.
Puedes crear una lista de seguimiento gratuita para estar al tanto de Honeywell junto con el resto de acciones que te interesan. No se necesita tarjeta de crédito. Solo los datos que necesitas para decidir por ti mismo.
Analiza Honeywell en TIKR gratis →
¿Buscas nuevas oportunidades?
- Descubre qué acciones están comprando los inversores multimillonarios para que puedas seguir el dinero inteligente.
- Analiza acciones en tan solo 5 minutos con la plataforma todo en uno y fácil de usar de TIKR.
- Cuantas más piedras levantes… más oportunidades descubrirás. Busca entre más de 100 000 acciones de todo el mundo, las carteras de los principales inversores globales y mucho más con TIKR.
Aviso legal:
Ten en cuenta que los artículos de TIKR no pretenden servir como asesoramiento financiero o de inversión por parte de TIKR o de nuestro equipo de contenidos, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y en las estimaciones de los analistas. Es posible que nuestro análisis no incluya noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posiciones en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!


