


Puntos clave
- Las acciones de DraftKings han perdido un 42% en lo que va del año hasta el 7 de octubre. Ese día, Guggenheim recortó su precio objetivo a $30 desde $33 y mantuvo su calificación de Compra.
- El objetivo de $30 implica una revalorización potencial del 51%, pero está por debajo del objetivo promedio del mercado (Street) de $34.
- En los últimos 90 días, los analistas recortaron su estimación de ganancias para 2026 a $0.88 por acción desde $1.07, mientras que su estimación para 2027 se mantuvo cerca de $1.68.
- La llamada parece plausible pero forzada: necesita un múltiplo de 25.2x sobre las ganancias futuras, frente a 16.1x al 7 de octubre, por lo que depende de que las ganancias de 2027 se materialicen.
Las acciones de DraftKings (DKNG) han perdido un 42% en lo que va del año hasta su cierre del 7 de octubre, e incluso los analistas que les gustan están recortando sus objetivos.
El 7 de octubre, Curry Baker de Guggenheim reiteró su calificación de Compra y recortó su precio objetivo a $30 desde $33. Eso sigue estando un 51% por encima de los $19.89 a los que cotizaba la acción el 8 de octubre.
Culpa a los mercados de predicciones (y a los Knicks)
Las acciones cerraron 2025 en $34.46 y terminaron marzo de 2026 en $21.62. Como dijo el CEO Jason Robins en la conferencia de resultados del 7 de agosto, "todos estaban preocupados por la canibalización de Predictions".
El 6 de agosto, DraftKings reportó que los ingresos del segundo trimestre cayeron un 5% respecto al año anterior, a $1.44 mil millones. El CFO Alan Ellingson atribuyó los malos resultados de las apuestas de junio principalmente al campeonato de los Knicks.
DraftKings mantuvo su guía de EBITDA ajustado para 2026 de $700 a $900 millones, que ya incluye un gasto adicional de $200 a $300 millones en Predictions.
La acción cerró a $19 el 30 de septiembre, tras una caída del 8% por temores en los mercados de predicciones que cubrió TIKR.
Guggenheim recorta, pero se mantiene comprador
Guggenheim bajó su objetivo después de actualizar su modelo para el tercer trimestre.
El caso alcista se basa en el negocio principal. En el comunicado del 6 de agosto, Ellingson dijo que "sigue en camino de generar aproximadamente $1 mil millones de EBITDA Ajustado este año".
¿Tienen sentido los $30?
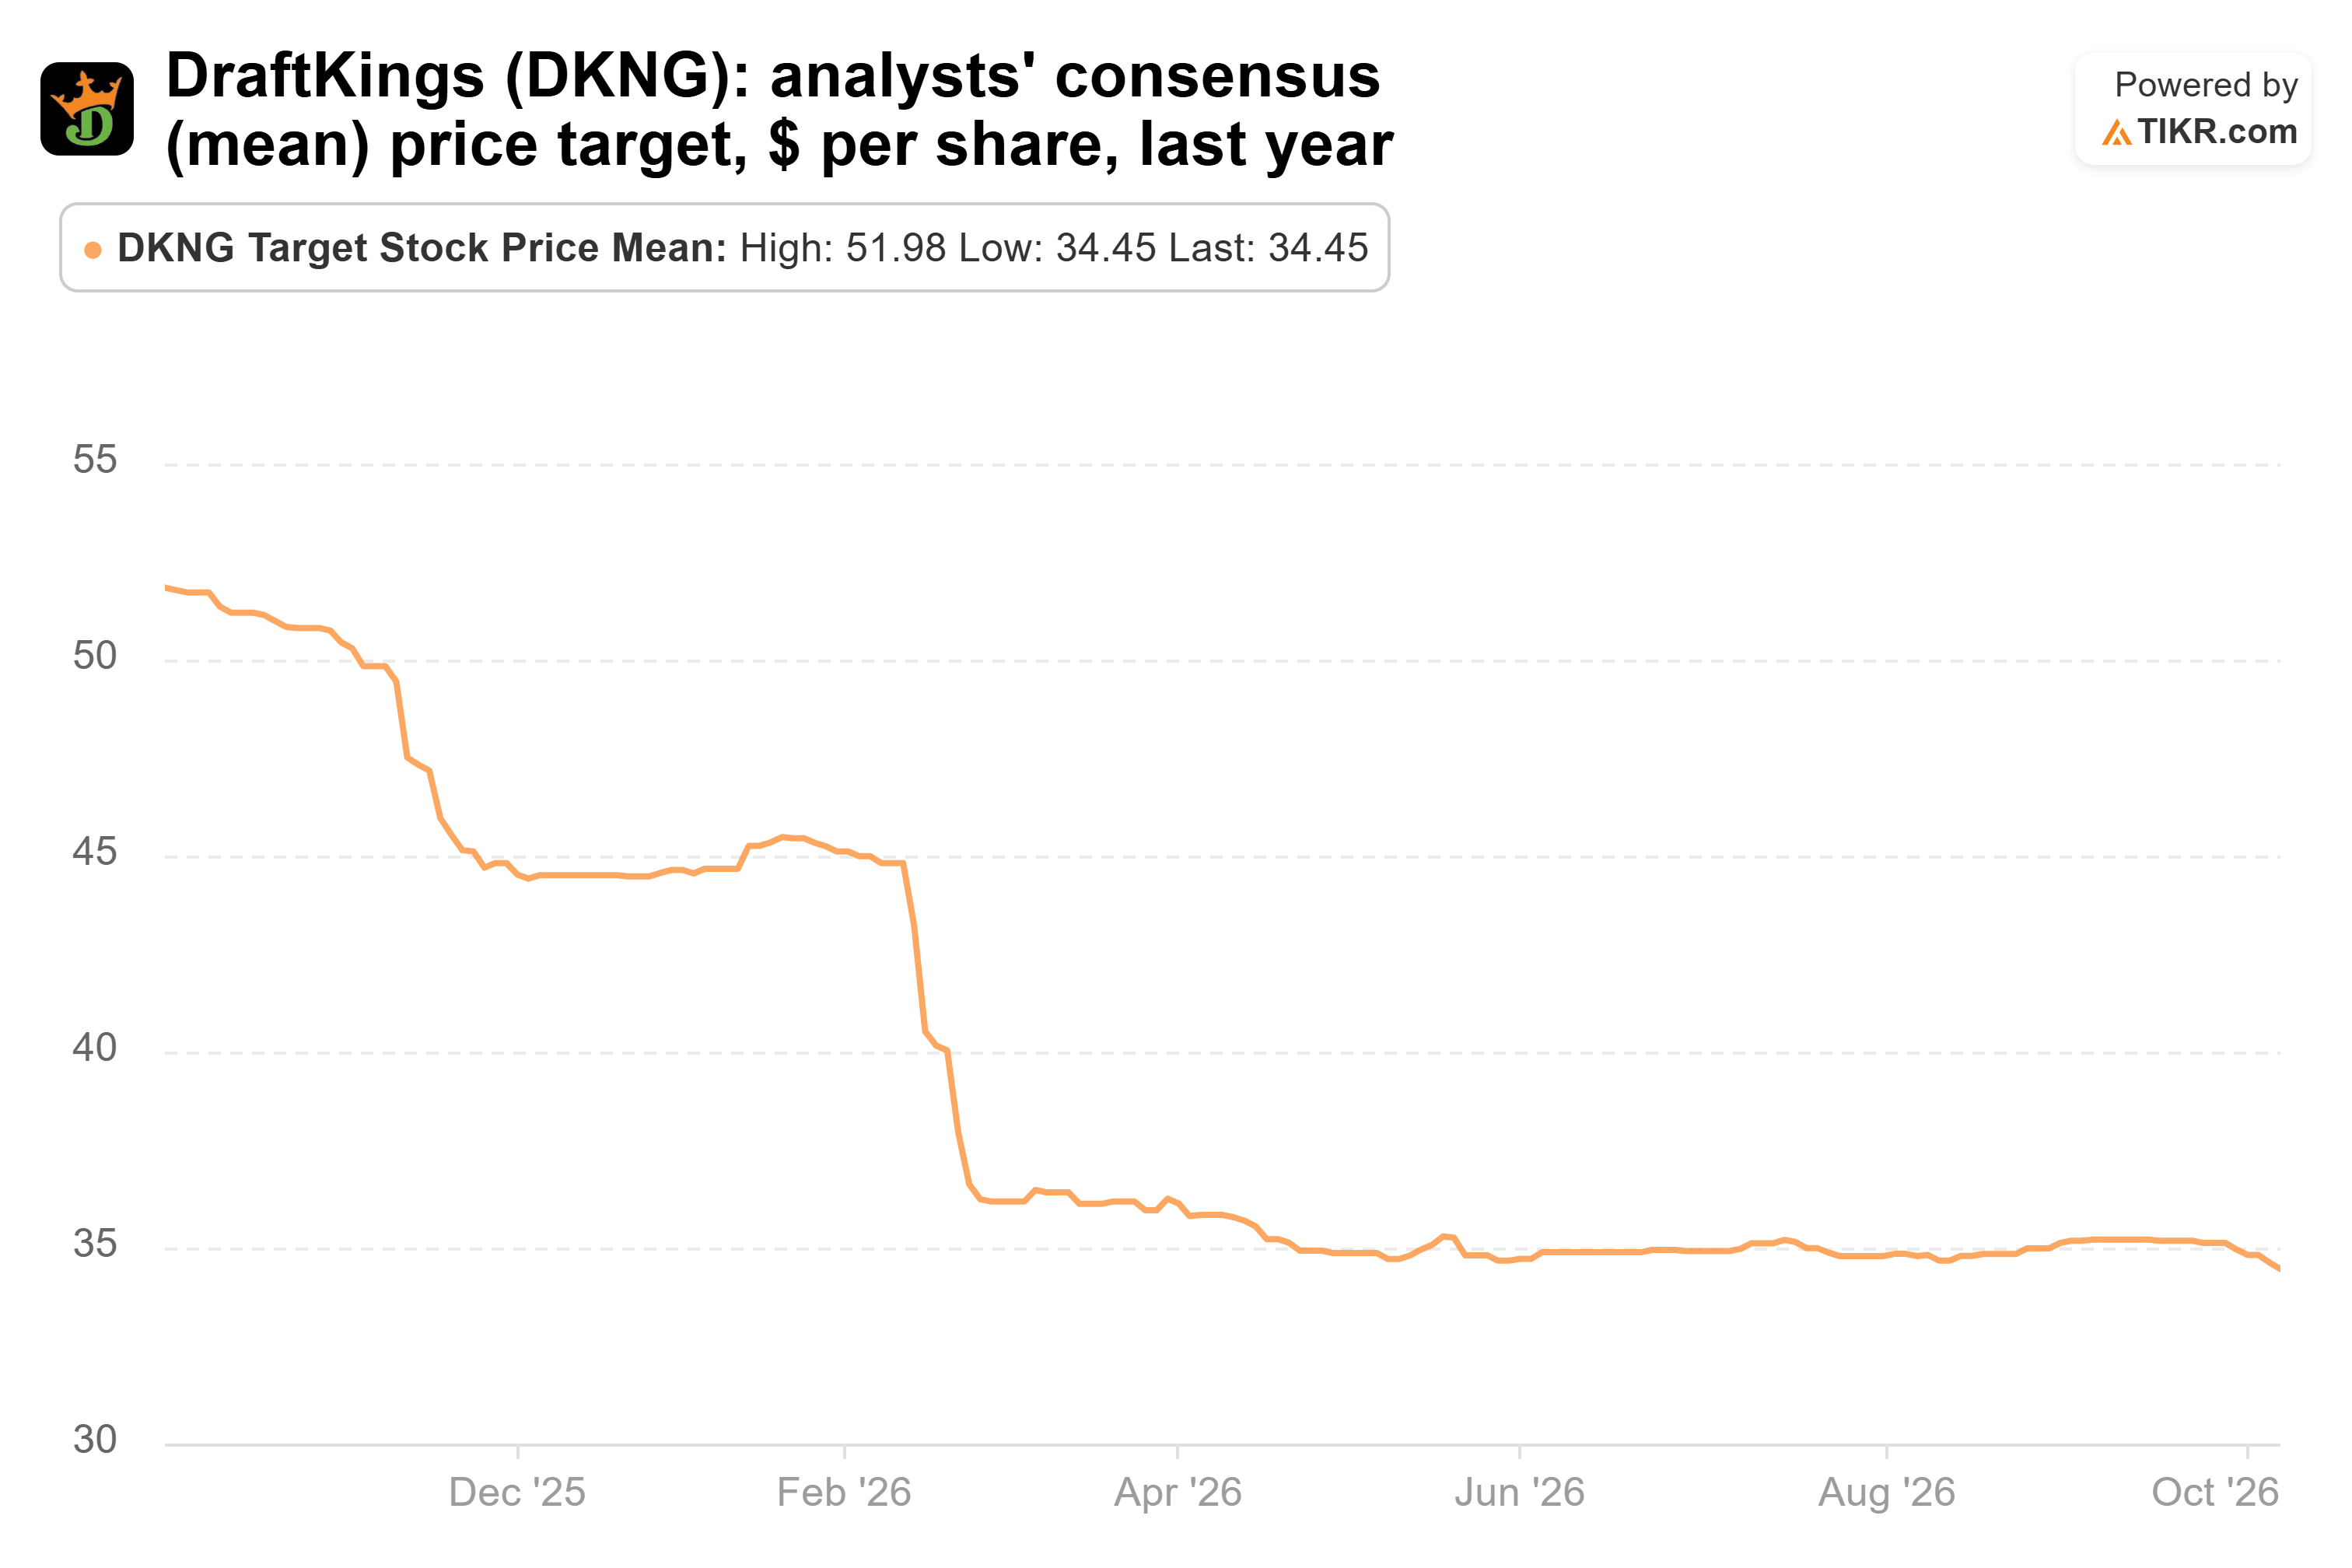
El objetivo promedio de los analistas ha caído desde $52 el 8 de octubre de 2025, a $34 un año después, por lo que los $30 de Guggenheim están por debajo del consenso.
Los analistas aún ven que el EPS normalizado subirá desde $0.66 en 2025 a $0.88 en 2026 y $1.68 en 2027.
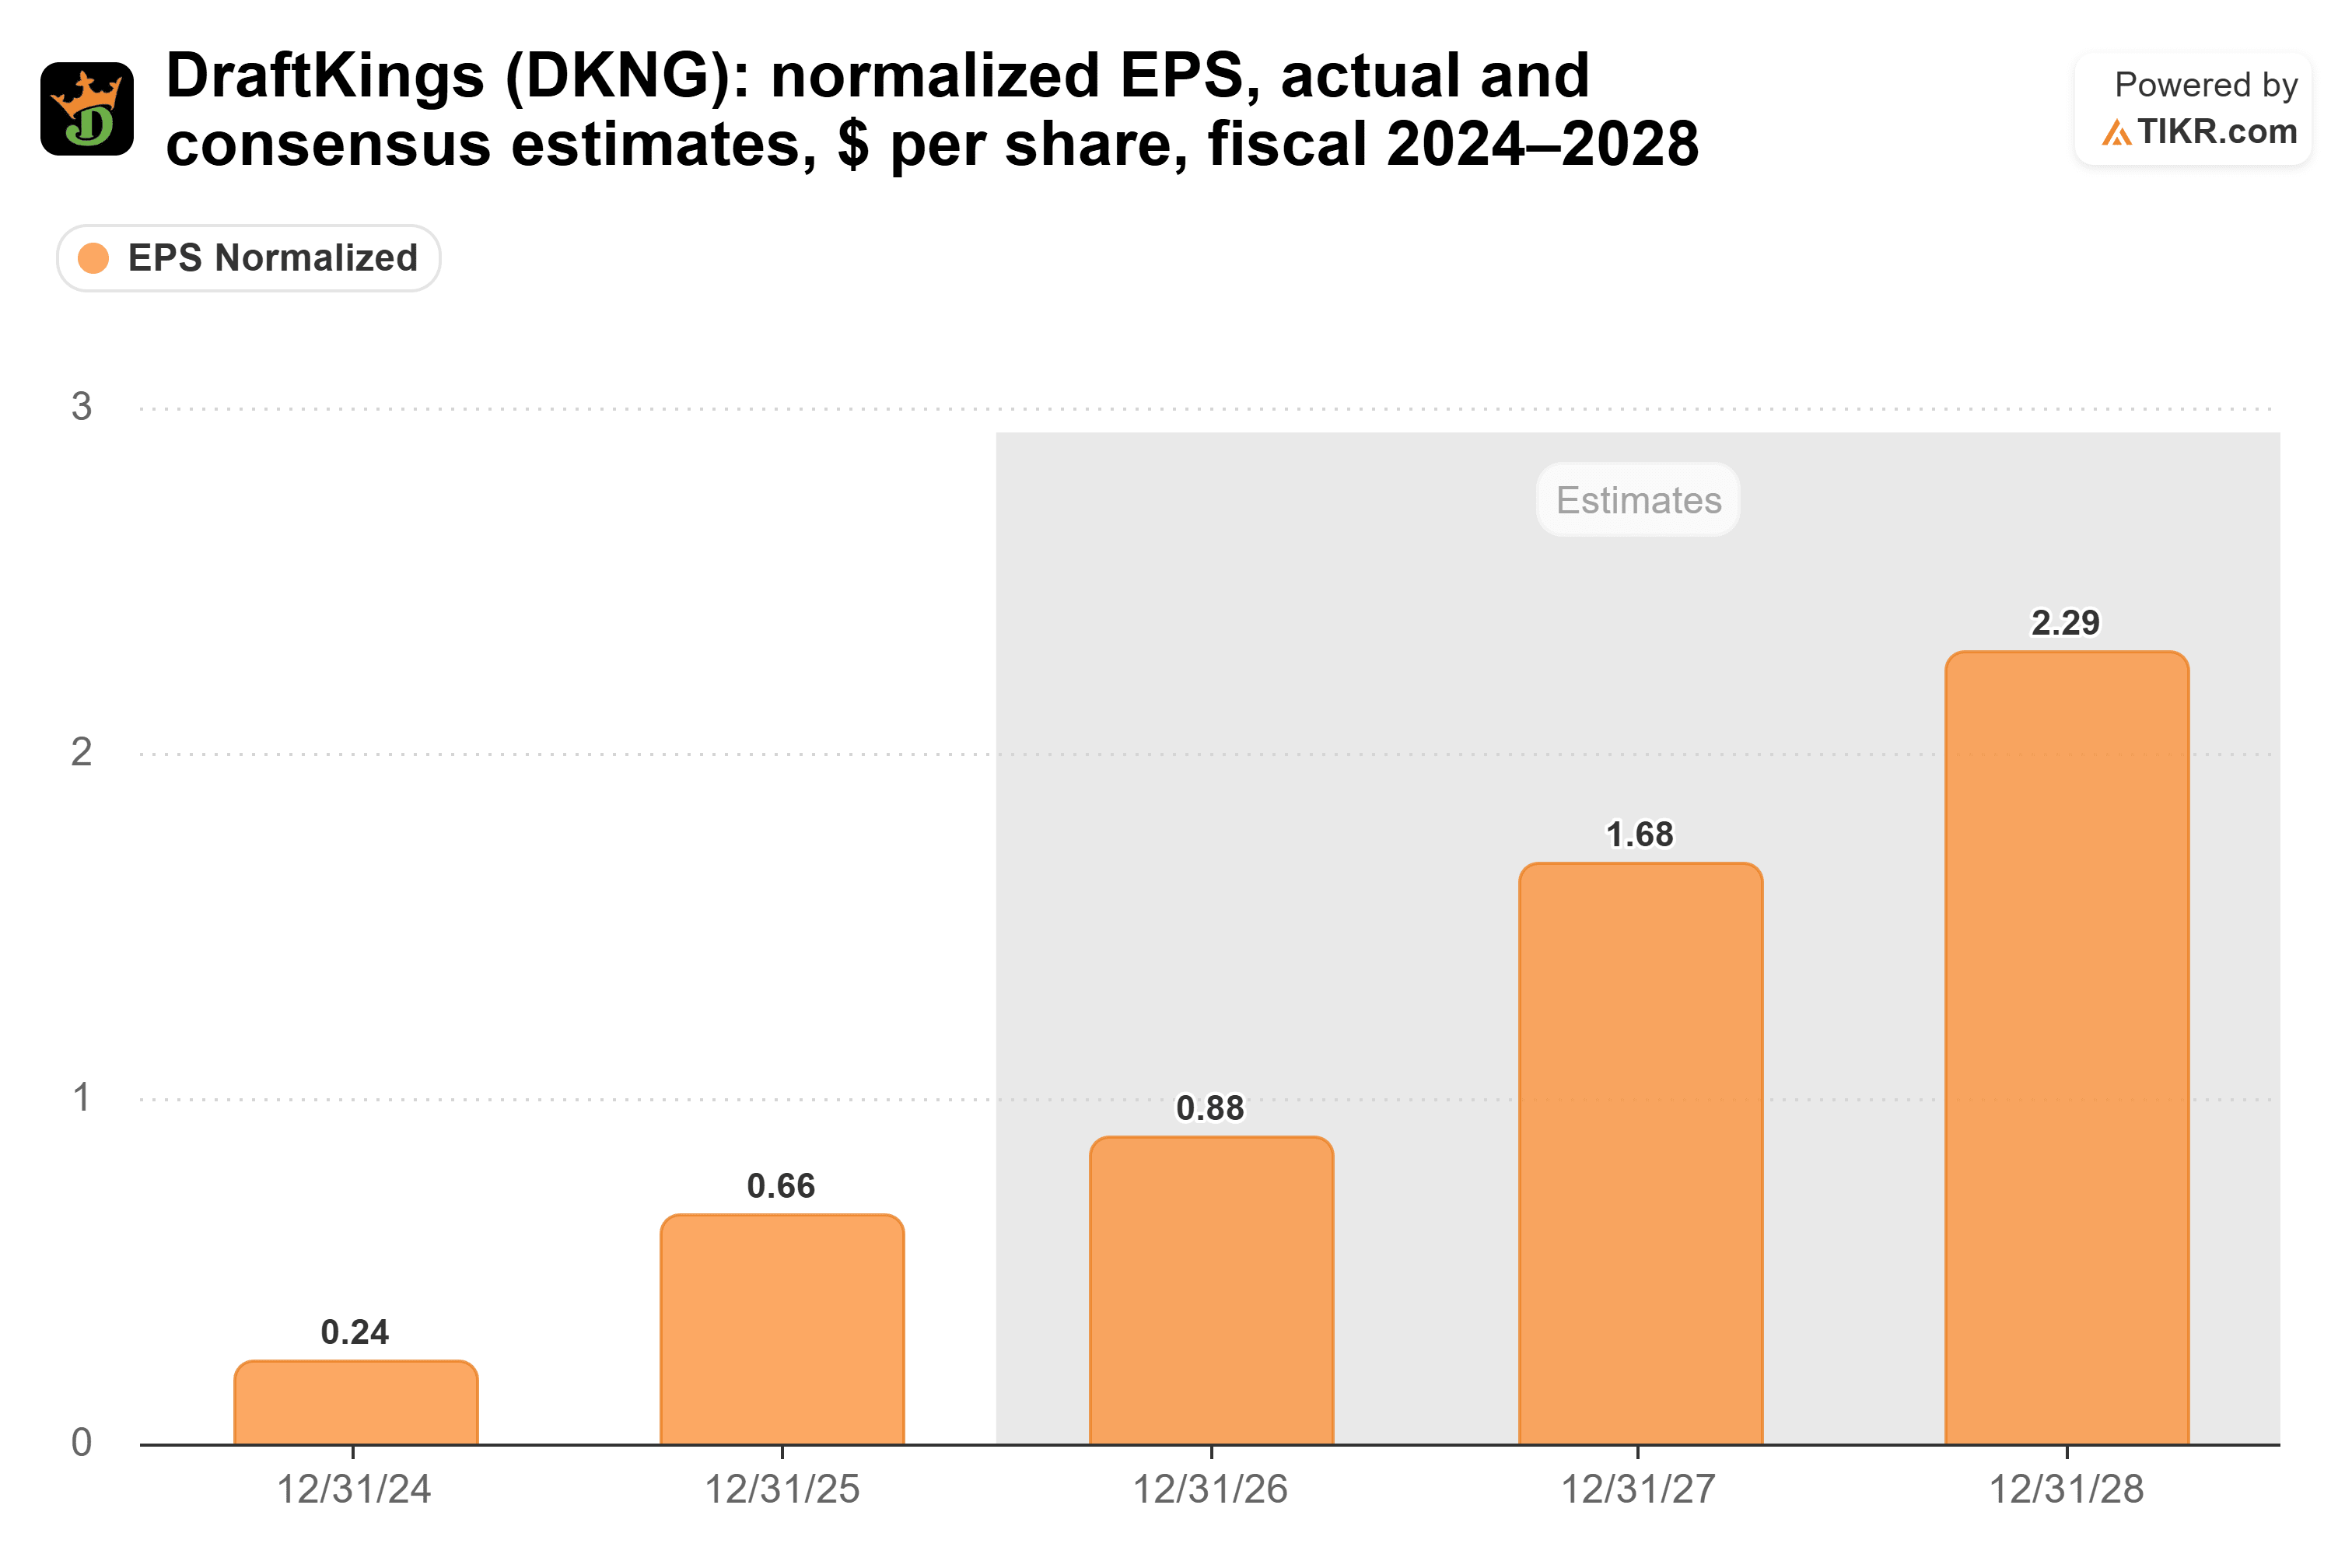
Pero hace 90 días, la estimación para 2026 era de $1.07 y la de 2027 era de $1.71. Así que los analistas recortaron la cifra de este año y apenas tocaron la del próximo.
La acción cotizaba a 16.1x las ganancias futuras en su cierre del 7 de octubre, por encima de su promedio de 5 años de 12.9x.

(Ese promedio incluye años en los que los analistas esperaban pérdidas, por lo que es solo una guía aproximada).
El objetivo de $30 de Guggenheim, dividido por los $1.19 de ganancias que los analistas esperan en los próximos doce meses, da como resultado un múltiplo de 25.2x.
Plausible, si se materializa 2027
El riesgo es el gasto. En la llamada, Robins dijo que si la adquisición de clientes se mantenía tan fuerte en el otoño, gastar más "sería la decisión acertada".
Creo que la llamada de Guggenheim es plausible pero forzada. Dentro de un año, la acción se valorará en función de las ganancias de 2027, por lo que $30 depende de esa estimación de $1.68, la que se ha mantenido.
El informe del tercer trimestre de DraftKings es la prueba. Si la guía se mantiene y el gasto en Predictions se mantiene dentro de su rango, $30 comienza a parecer mucho más razonable.
Entonces, ¿cuánto vale realmente la acción de DraftKings?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer DraftKings. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!


