Conclusiones clave
- Los ingresos anualizados de OpenAI se acercaban a los $50 mil millones a finales de septiembre, unos $20 mil millones por debajo de la cifra reportada previamente, según el Financial Times.
- El científico informático Cal Newport dice que la apuesta de los laboratorios de IA por modelos cada vez más grandes no dará frutos, y que Google está posicionado para ganar con modelos más baratos integrados en productos que la gente ya usa.
- Los analistas esperan que los ingresos de Alphabet crezcan desde $403 mil millones en 2025 hasta $738 mil millones en 2028, y su margen operativo fue del 32% en 2025.
- Microsoft ya posee aproximadamente el 27% de OpenAI y cotiza a 26.4x beneficios futuros, por debajo de su promedio de tres años de 30.0x.
El susto por los ingresos de OpenAI hizo caer a las acciones tecnológicas el jueves. Pero según un científico informático, el problema mayor de OpenAI es Alphabet (GOOG).
El Financial Times reportó que los ingresos anualizados de OpenAI se acercaban a los $50 mil millones a finales de septiembre, unos $20 mil millones por debajo de la cifra reportada previamente. Un día después, Bloomberg reportó que OpenAI espera alcanzar o superar los $70 mil millones para finales de año.
En el episodio del viernes de Prof G Markets, al profesor de ciencias de la computación de Georgetown, Cal Newport, se le preguntó qué le quita el sueño a Sam Altman. Su respuesta: si los chatbots de propósito general dejan de ser un buen negocio, "realmente tienen que preocuparse de que Google les coma el terreno económicamente hablando".
Esa es una preocupación mucho mayor que cualquier cifra de ingresos.
Lo más grande deja de ser rentable
El argumento de Newport comienza con la tecnología. Los laboratorios apuestan a que los modelos cada vez más grandes seguirán mejorando en todo. Él cree que las ganancias se han vuelto "irregulares", concentradas en programación, matemáticas y ciberseguridad. Su veredicto es contundente: "No van a escalar, y creo que esa apuesta no va a dar frutos".
En cambio, espera "muchos modelos que sean de peso abierto o baratos o incluso se ejecuten en el dispositivo" que "se desempeñarán lo suficientemente bien" cuando se combinen con los agentes adecuados.
Si lo suficientemente bueno gana, la ventaja es para quien pueda ofrecer IA más barata a más personas. Newport cree que ese es Google: "Así que Google va a desarrollar modelos de menor costo, ejecutados en hardware personalizado, tienen la infraestructura de centro de datos en la nube realmente afinada". Luego integra esas respuestas en Search y Workspace, donde la gente ya pasa su día.
Alphabet no necesita el avance
Esa es una posición cómoda para Alphabet, porque su IA no tiene que pagarse por sí misma. Los analistas esperan que los ingresos suban desde $403 mil millones en 2025 hasta $738 mil millones en 2028…

Los analistas esperan que Alphabet añada aproximadamente $96 mil millones en ingresos solo en 2026, lo que es casi el doble del run-rate (ritmo anualizado) completo de OpenAI.
El crecimiento también es rentable. El margen operativo de Alphabet fue del 32.0% en 2025, frente al 27.4% en 2023, y lo logró mientras gastaba fuertemente para desarrollar su IA…
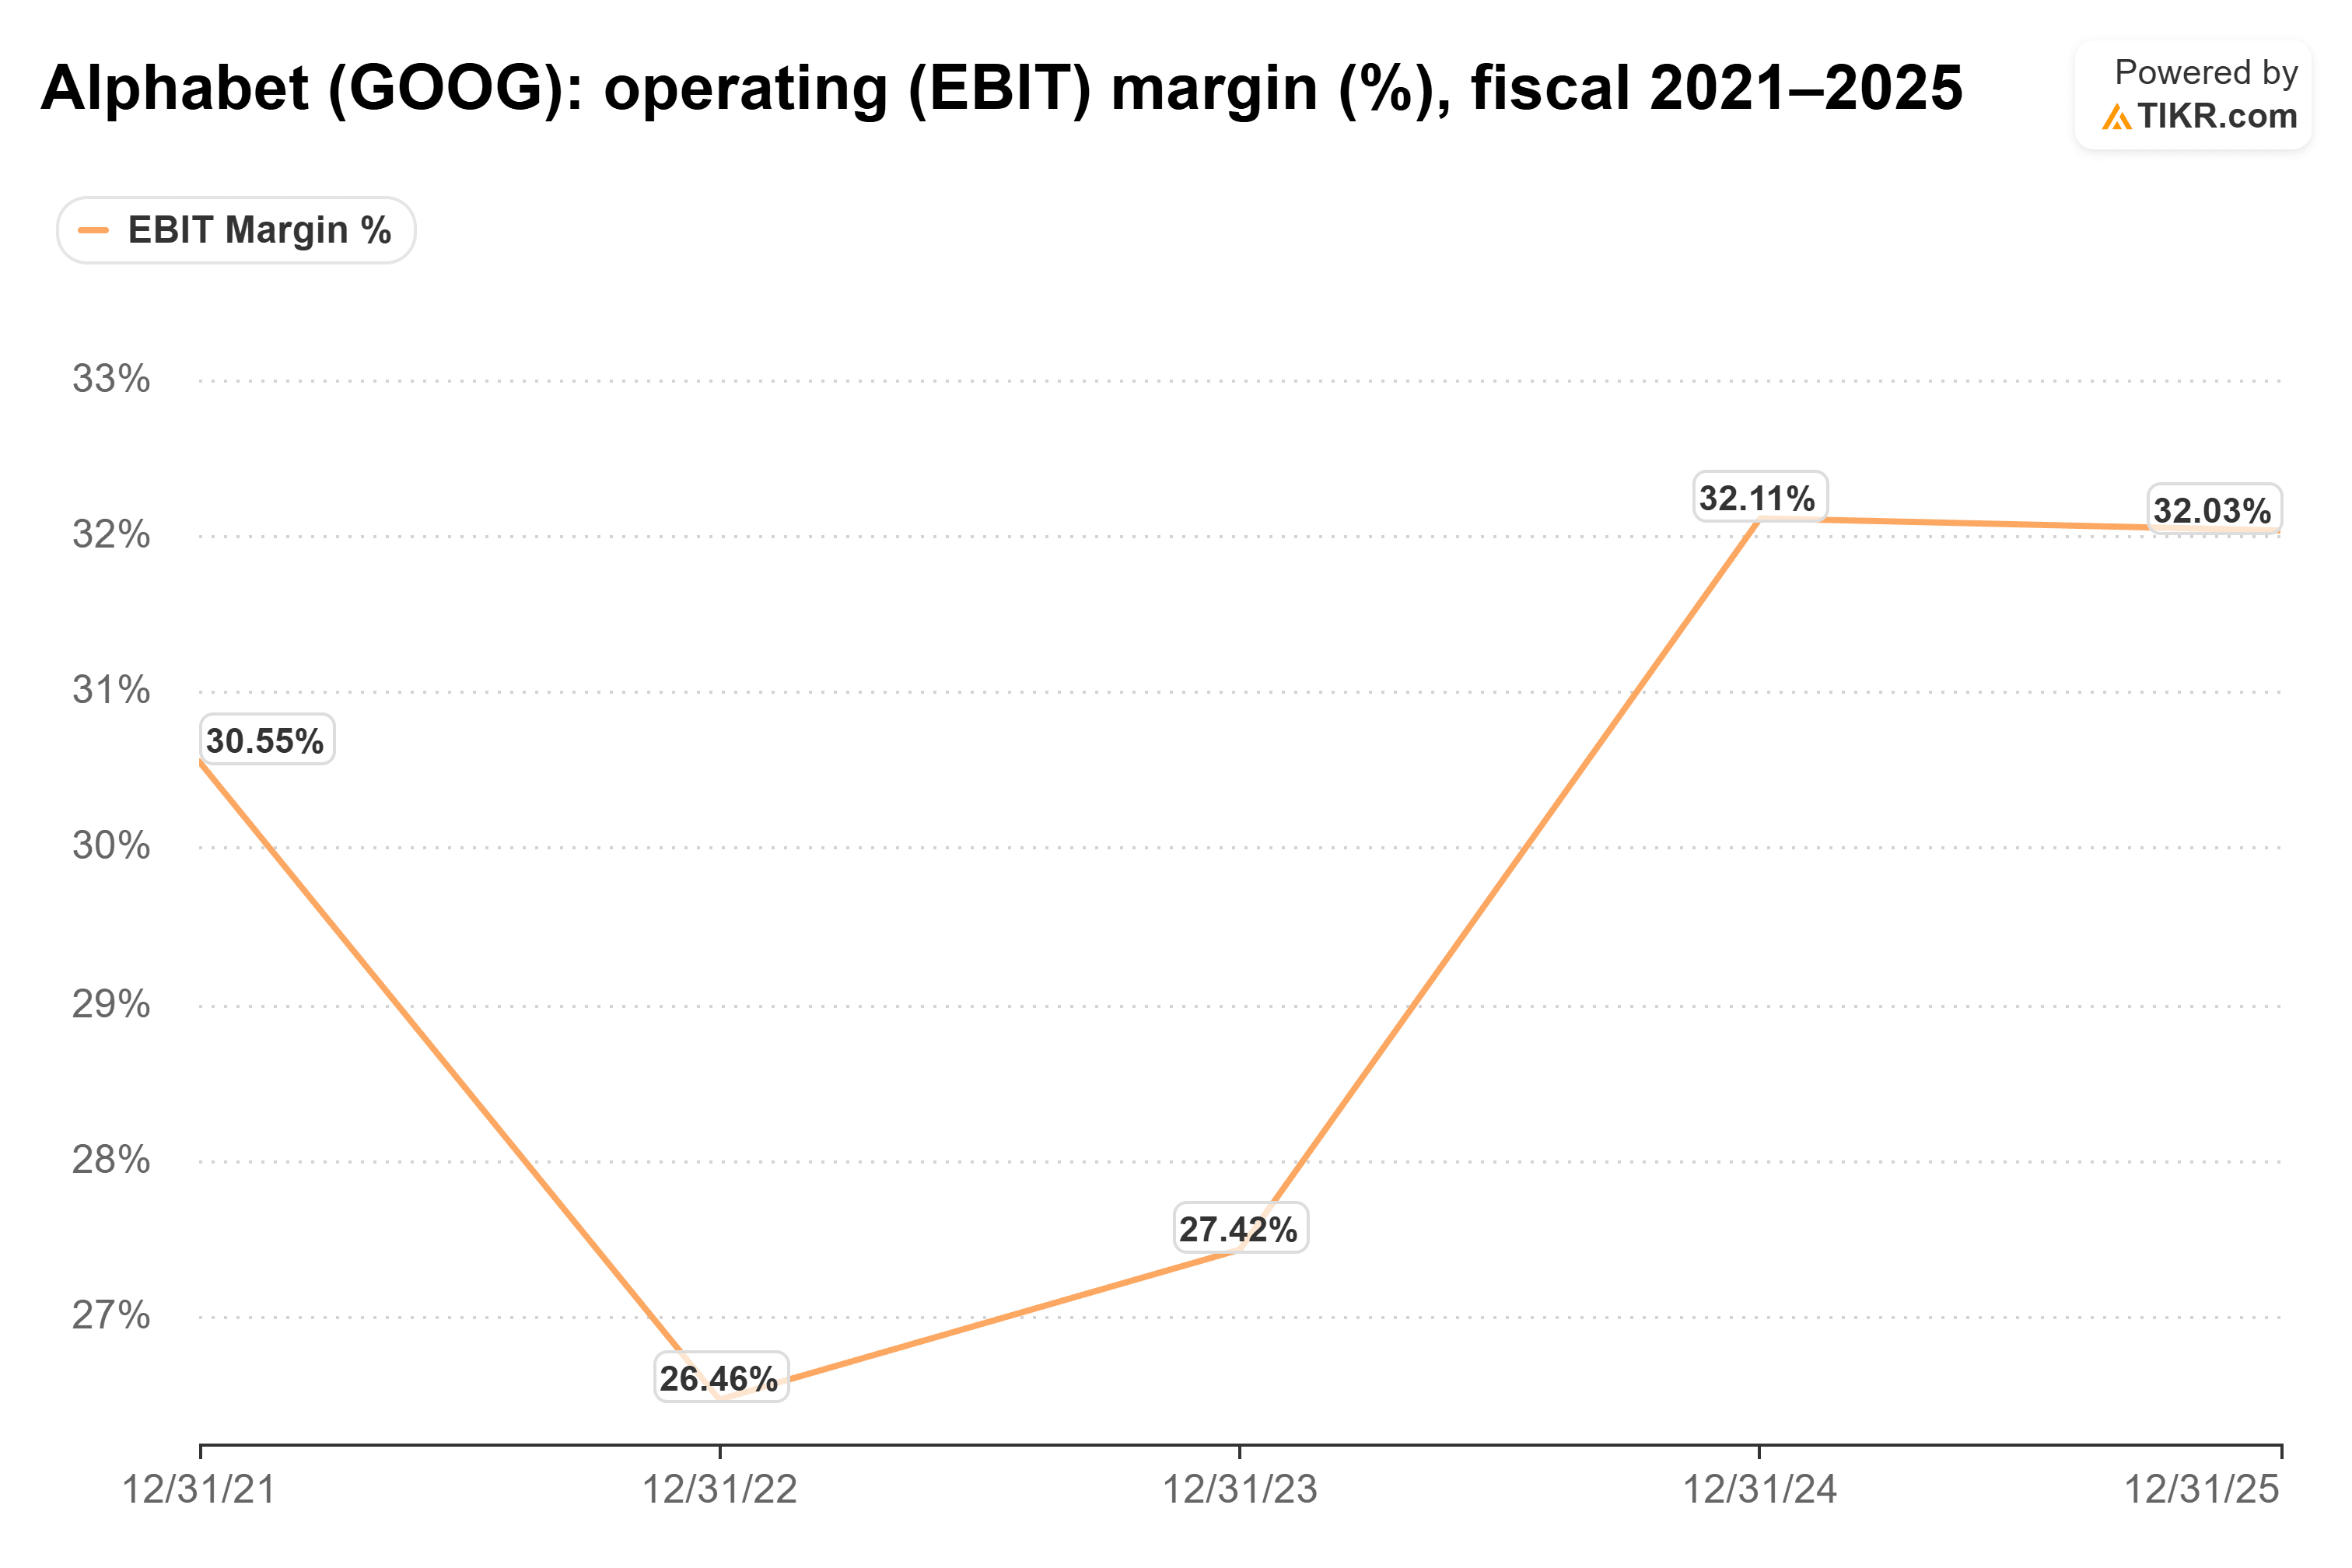
Ese margen es el colchón detrás del argumento de Newport. Alphabet puede permitirse vender IA barata dentro de Search porque el resto del negocio ya paga las cuentas. OpenAI tiene que ganar su dinero de la IA misma.
El crecimiento de OpenAI aún cuenta
El argumento más fuerte en contra de Newport es lo rápido que está creciendo OpenAI. Pasar de unos $50 mil millones en septiembre a $70 mil millones en diciembre sería un salto del 40% en un solo trimestre. También mostraría que los clientes están pagando por modelos de frontera ahora mismo.
El punto de Newport es sobre lo que viene después de eso. A medida que los modelos más baratos sean lo suficientemente buenos, él espera que los rivales "desmenucen las cosas específicas para las que la gente usa ChatGPT que son útiles" y las integren en sus propios productos. Eso es un problema de precios, y se manifiesta en los márgenes mucho antes de que se manifieste en un run-rate (ritmo anualizado).
Microsoft es el respaldo
El escenario final de Newport para OpenAI pasa por Redmond. Si Google gana en búsqueda y herramientas de trabajo, dijo, OpenAI termina "probablemente siendo, ya sabes, adquirida por Microsoft en una oferta competitiva contra el dominio de Google". Llamó a eso "un escenario de pesadilla financiera para OpenAI".
El mismo escenario parece mucho menos aterrador desde el lado de Microsoft (MSFT). Microsoft ya posee aproximadamente el 27% de OpenAI, la participación que ambas empresas anunciaron cuando OpenAI recapitalizó a finales de 2025. Y el mercado no está pagando una prima por su historia de IA. Microsoft cotiza a 26.4x beneficios futuros, por debajo de su promedio de tres años de 30.0x y muy lejos de su máximo de 37.0x en julio de 2024…

Comprar el resto de una OpenAI debilitada (y esto es pura especulación) pondría sus modelos completamente bajo el techo de Microsoft, a un precio muy por debajo del que OpenAI comanda hoy.
Alphabet gana de cualquier manera
Creo que Newport tiene la dirección correcta. Si los modelos más grandes siguen siendo rentables, Alphabet todavía tiene un laboratorio de frontera con un negocio de $400 mil millones detrás. Si dejan de ser rentables, los modelos más baratos dentro de Search y Workspace son exactamente donde va el dinero.
De cualquier manera, Google se come su terreno.
Por supuesto, esta es la lectura de un científico informático sobre hacia dónde va la tecnología. El run-rate (ritmo anualizado) de OpenAI a fin de año será la primera prueba real de ello.
Entonces, ¿cuánto vale realmente la acción de Alphabet?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Alphabet. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!