


Puntos Clave
- First Solar ha caído un [43%] desde su máximo de cierre del 3 de junio. El 8 de octubre, Goldman Sachs recortó su precio objetivo a $272 desde $310 y mantuvo su calificación de Compra, lo que aún apunta a una revalorización potencial del 51%.
- El nuevo objetivo de Goldman está cerca del consenso de $274, e incluso el objetivo más bajo de Wall Street, $197, está por encima del cierre del 7 de octubre.
- Las estimaciones consensuadas de beneficios para 2026 y 2027 apenas se han movido en 90 días, por lo que la caída de la acción se debe a un múltiplo más bajo.
- La llamada de Goldman parece plausible pero forzada. Con las estimaciones actuales, la acción necesitaría cotizar a [12.9x] los beneficios futuros, frente a [8.5x].
First Solar (FSLR) cerró a [$180.13] el 7 de octubre, un [43%] por debajo de su máximo de cierre del 3 de junio de $318.25. En la mañana del 8 de octubre, el analista de Goldman Sachs Brian Lee recortó su precio objetivo a $272 desde $310 y mantuvo su calificación de Compra.
Eso supone un recorte del 12% en el objetivo tras una caída del 43% en la acción, por lo que la revalorización potencial de Goldman ha crecido hasta el [51%]. Lee había subido el objetivo a $310 desde $300 el 1 de mayo.
A la espera de Washington
El 30 de julio, First Solar reportó los resultados del segundo trimestre de $3.92 por acción, un 23% más que el año anterior. Las ventas cayeron un 4% hasta los $1.060 millones, y las previsiones para 2026 se mantuvieron sin cambios.
La política pesó sobre la conferencia de resultados. La investigación de la Sección 232 sobre las importaciones de polisilicio seguía pendiente, y el CEO Mark Widmar dijo que "claramente hay clientes que están al margen esperando".
Los tipos de interés añadieron presión. El 24 de septiembre, las acciones cayeron alrededor de un 10% hasta un nuevo mínimo anual, ya que el aumento de los rendimientos de los bonos del Tesoro afectó a las acciones solares.
Por qué Goldman sigue diciendo Compra
Según el resumen de TheFly de la nota, Lee espera un informe del tercer trimestre moderado debido a las presiones macroeconómicas más amplias. Pero también señala los pedidos y la demanda favorables de este año, especialmente en la energía solar a escala de servicios públicos, y destaca que las acciones cotizan cerca de su valoración más baja del año. Si los pedidos superan las expectativas moderadas, ve margen para que la acción suba.
Los números de First Solar respaldan el lado de la demanda. Terminó junio con 45,1 GW de cartera de pedidos contratados hasta 2030, y Widmar señaló una "demanda algo insaciable por parte de los hiperescaladores".
El resto de la calle está de acuerdo. Desde el 31 de marzo, las calificaciones de Compra han pasado de 12 a 16 y las de Mantener de 14 a 9.
¿Tiene sentido un objetivo de $272 para la acción de First Solar?

Goldman no está solo. Sus $272 están cerca del objetivo consensuado de $274, e incluso el más bajo de los 30 objetivos, $197, está por encima de la acción. Hace un año, la acción y el objetivo consensuado estaban al mismo nivel, cerca de $228. Desde entonces, han ido en direcciones opuestas…

Los analistas también esperan que el BPA normalizado de First Solar suba desde $14.21 en 2025 hasta $23.21 en 2027, una ganancia del 63% en dos años.
La venta masiva no ha afectado a esos números. Las estimaciones consensuadas para 2026 y 2027 están cada una dentro del 1% de donde estaban hace 90 días. Los inversores están pagando menos por los mismos beneficios esperados.
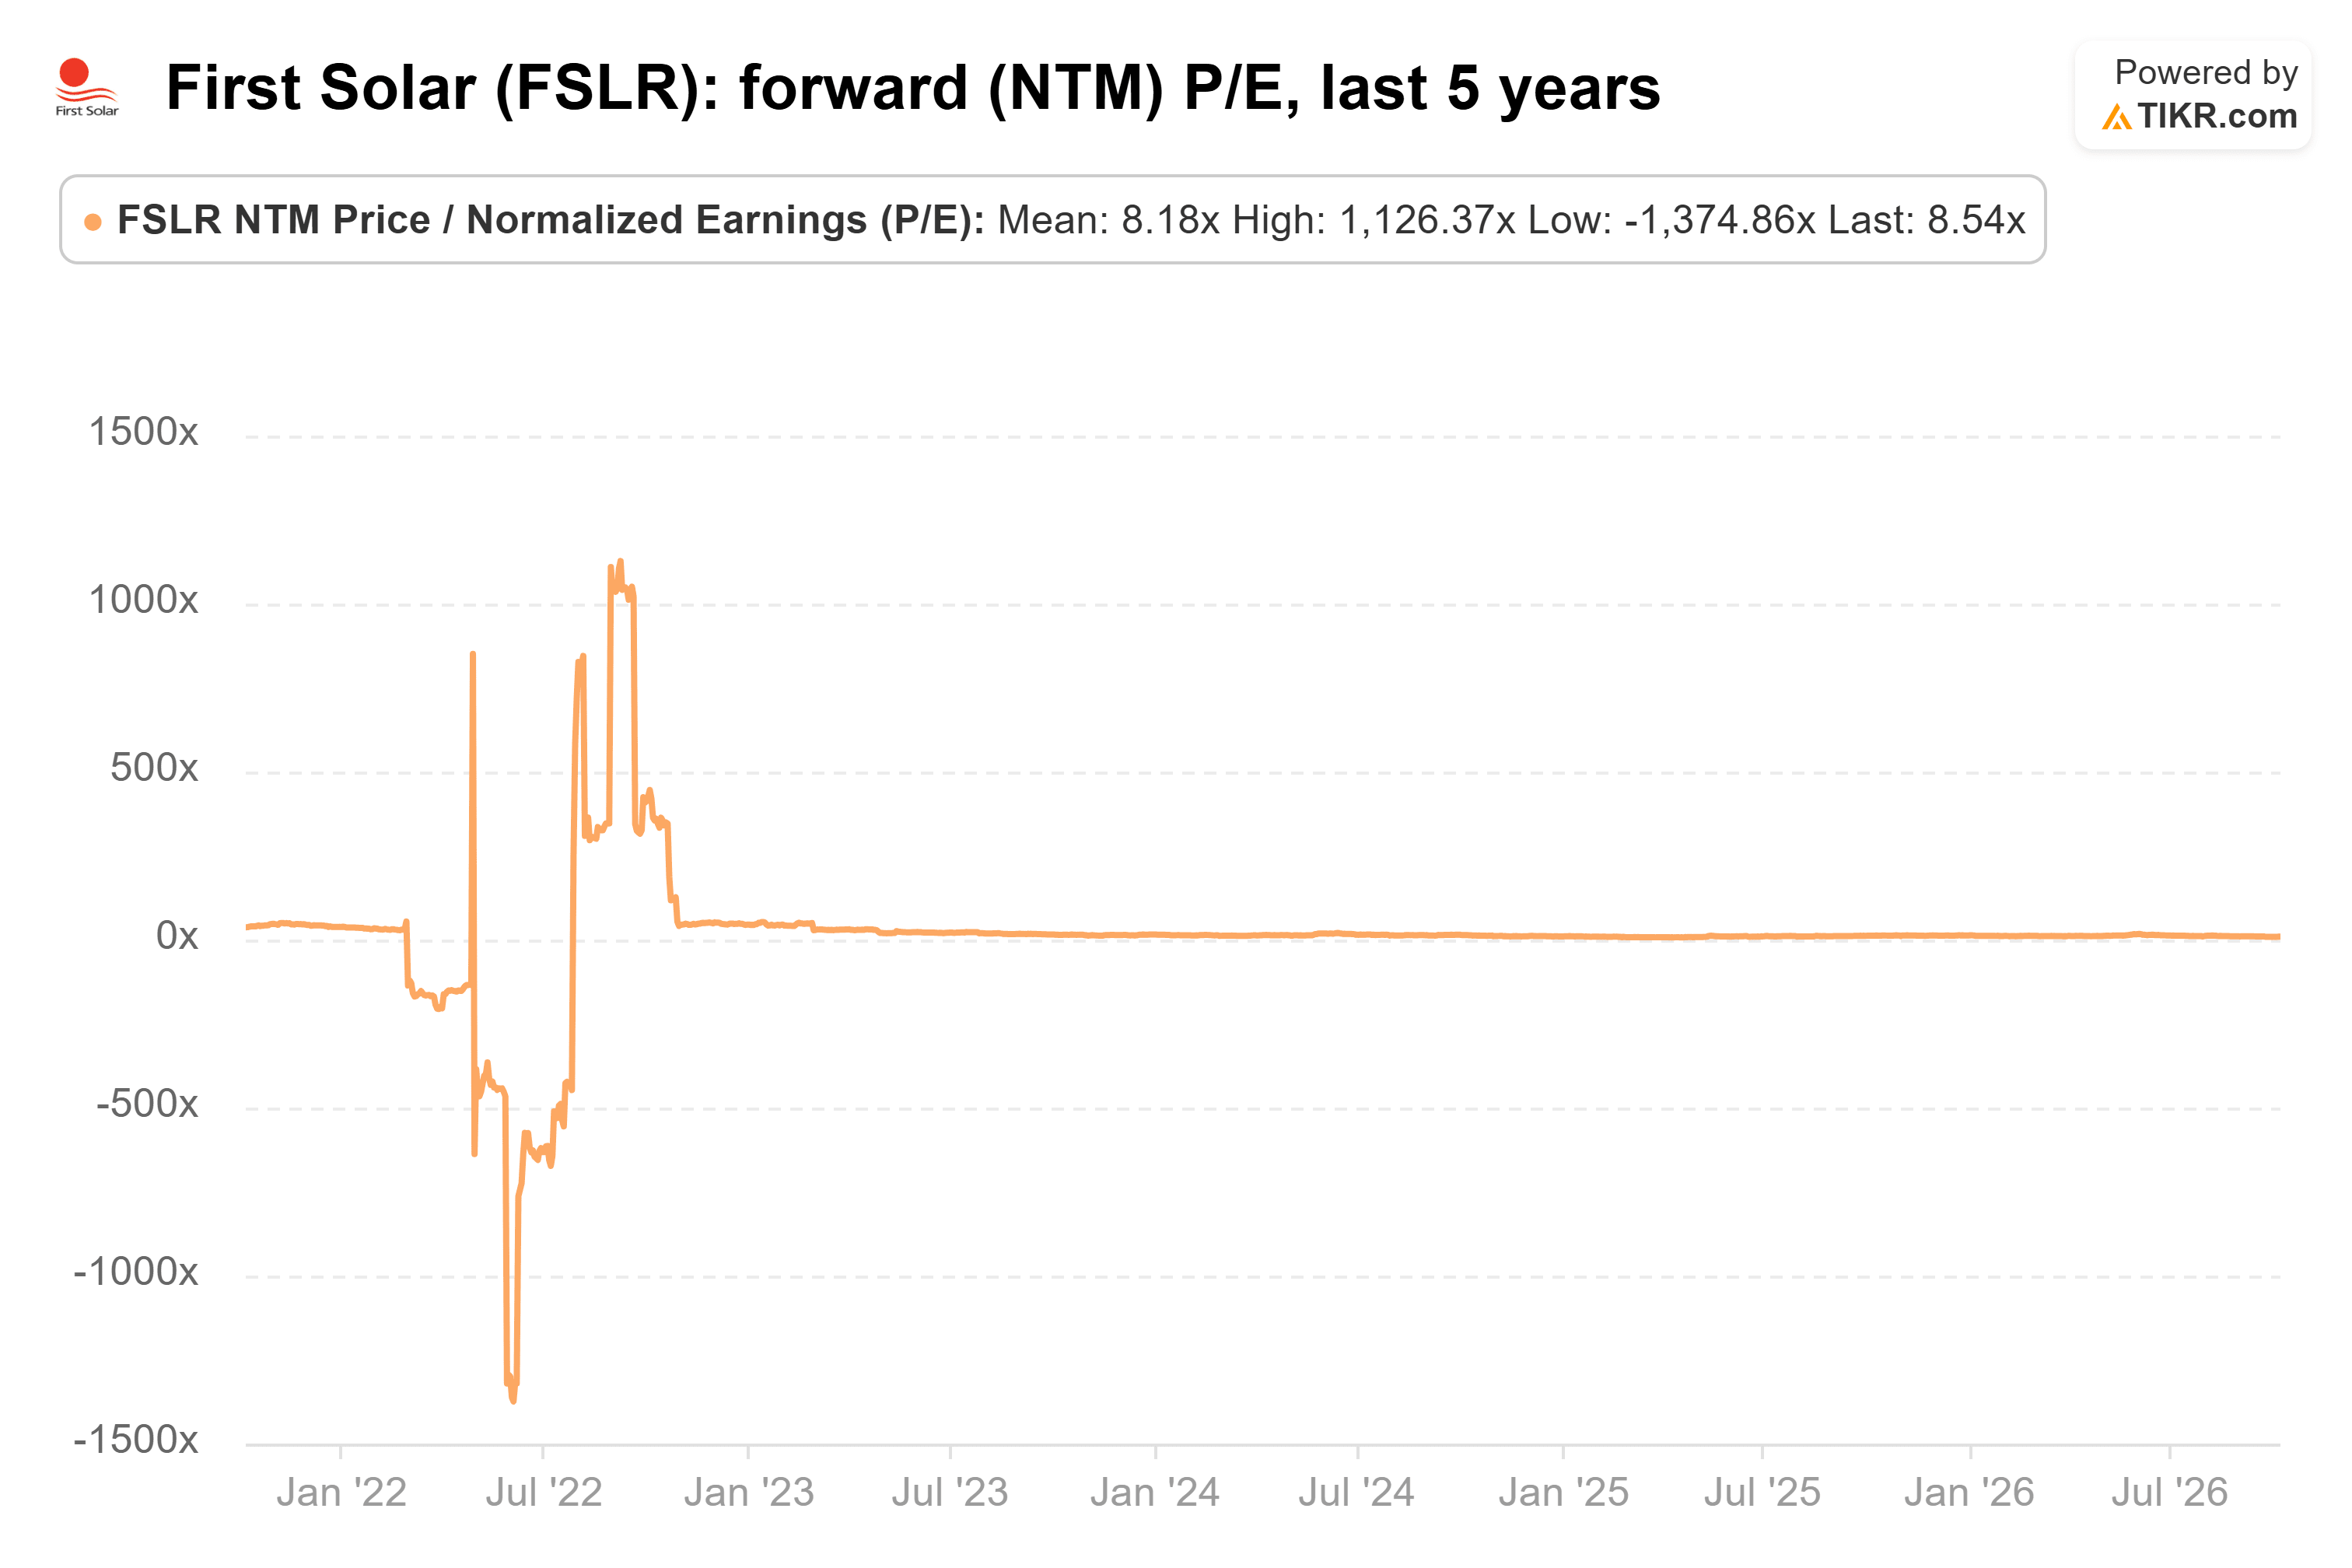
A [$180.13] y [8.5x] los beneficios futuros, First Solar está valorada en aproximadamente [$21] de beneficio por acción en los próximos 12 meses. Los $272 de Goldman suponen [12.9x] esos beneficios, por lo que, con las estimaciones actuales, casi toda la revalorización potencial del [51%] tendría que venir de un múltiplo más alto.
El tiempo ayuda un poco. Dentro de un año, los próximos 12 meses se apoyarán en los $23.21 de 2027, y $272 necesitarían aproximadamente 11.7x.
Qué podría mantener bajo el múltiplo
La política es el principal riesgo. Las previsiones de First Solar asumen que se mantiene el entorno político actual de EE.UU., y el resultado de la Sección 232 aún podría cambiar lo que los clientes están dispuestos a firmar.
La historia del PER tampoco lo aclara. La acción cotiza a [8.5x] frente a una media de cinco años de 8.2x, pero las fuertes oscilaciones de 2022, cuando los beneficios esperados estaban cerca de cero, hacen que esa media carezca prácticamente de significado.
Conclusión sobre la acción de First Solar
Mi opinión es que la llamada de Goldman es plausible pero forzada. El negocio se mantiene, con estimaciones estables y una cartera de pedidos hasta 2030. Pero $272 necesita que la acción cotice a [12.9x] los beneficios futuros, frente a [8.5x], y el 24 de septiembre mostró lo rápido que los tipos de interés pueden hacer caer a las acciones solares.
La próxima prueba es el informe del tercer trimestre, donde First Solar prevé un EBITDA ajustado de entre $625 millones y $775 millones. La empresa aún no ha fijado una fecha; el año pasado reportó el 30 de octubre. Un resultado dentro de ese rango, con las previsiones para 2026 nuevamente mantenidas, haría que alcanzar los $272 fuera más fácil.
Puedes consultar el mismo historial de objetivos, las estimaciones de BPA y el gráfico del PER futuro para First Solar en TIKR de forma gratuita, y revisarlos después del informe del tercer trimestre. Más información aquí.
Entonces, ¿cuál es el valor real de la acción de First Solar?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y observa cuánto podría valer First Solar. Comienza desde las estimaciones consensuadas de Wall Street, o ajusta los datos para reflejar tu propia visión del negocio. Es gratis.
Descargo de responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!


