


Conclusiones Clave
- TotalEnergies ofrece un rendimiento por dividendo del 4,7% frente al 2,6% de ExxonMobil, y su dividendo creció un 4,9% anual desde el año fiscal 2020 hasta el 2025, frente al 2,8% de Exxon.
- A lo largo de 10 años, el ingreso total depende del rendimiento inicial y de si cada empresa puede mantener su ritmo de crecimiento de los últimos 5 años.
- Ambos dividendos están bien cubiertos hoy, con un 56% del flujo de caja libre para Exxon y un 51% para TotalEnergies en los doce meses hasta el 30 de junio de 2026.
- Ambas utilizaron el 73% de su flujo de caja libre en el año fiscal 2025, por lo que el flujo de caja libre en los próximos resultados de cada empresa es la cifra a vigilar.
Las grandes petroleras han pasado 2026 produciendo a través de un Estrecho de Ormuz cerrado, y tanto ExxonMobil (XOM) como TotalEnergies (TTE) han visto su producción en Oriente Medio interrumpida.
Sus dividendos se han mantenido de todos modos. TotalEnergies aumentó su dividendo interino un 5,9% el 29 de abril, de 0,85 € a 0,90 € por acción, y Exxon declaró otro dividendo trimestral de 1,03 $ por acción con sus resultados del segundo trimestre el 31 de julio.
Entonces, si inviertes $10,000 en una de ellas hoy, ¿cuál te paga más en los próximos 10 años?
| Métrica | ExxonMobil (XOM) | TotalEnergies (TTE) |
|---|---|---|
| Rendimiento por dividendo | 2,6% | 4,7% |
| Dividendo actual | $4,12 anuales | $3,98 anuales (fijado en euros, al tipo de cambio actual) |
| Crecimiento del dividendo, año fiscal 2020–2025 | 2,8% anual | 4,9% anual |
| Ratio de pago de dividendos en efectivo, últimos 12 meses hasta el 30 de junio de 2026 | 56% | 51% |
| Deuda neta/EBITDA, últimos 12 meses | 0,44x | 0,79x |
| Cobertura de intereses, últimos 12 meses | 52x | 10,2x |
| PER forward, próximos 12 meses | 12,7x | 7,9x |
Los yacimientos petrolíferos de Exxon crecen más rápido que su dividendo
El crecimiento de Exxon proviene de dos lugares. En el Pérmico, la producción alcanzó un récord de más de 1,8 millones de barriles equivalentes de petróleo al día en el segundo trimestre de 2026, y la dirección planea un crecimiento anual del 9% allí hasta 2030. En Guyana, un quinto buque de producción está planificado para entrar en funcionamiento en el cuarto trimestre, añadiendo una capacidad de 250.000 barriles diarios.
El dividendo ha crecido más lentamente: un 2,8% anual desde el año fiscal 2020 hasta el 2025, de $3,48 a $4,00 por acción. Mientras tanto, el flujo de caja libre cayó de $58.400 millones en el año fiscal 2022 a $23.600 millones en el año fiscal 2025, mientras que los dividendos pagados aumentaron de $14.900 millones a $17.200 millones.

…lo que llevó el ratio de pago de dividendos en efectivo a un ajustado 73% en el año fiscal 2025. Un fuerte segundo trimestre de 2026, con $17.200 millones de flujo de caja libre frente a $4.300 millones de dividendos, ayudó a que el ratio volviera a un cómodo 56% en los doce meses hasta el 30 de junio.
El principal riesgo es Oriente Medio. En su llamada de mayo, la dirección expuso un plazo de reparación de tres a cinco años para un tren de GNL dañado en Qatar.
TotalEnergies paga más y lo ha aumentado más rápido
TotalEnergies sufrió un golpe mayor por el mismo conflicto. En su llamada de abril, la dirección dijo que la producción paralizada en Qatar, Irak y los Emiratos Árabes Unidos representaba aproximadamente el 15% de su producción de petróleo y gas. Para julio, situó el impacto más cerca del 8% al 9%.
Su crecimiento está en el GNL y la energía eléctrica, con el proyecto Mozambique LNG de nuevo en construcción, además de Namibia, que el CEO Patrick Pouyanné calificó como "un centro muy importante para el crecimiento futuro".
La dirección calificó el pago como "el dividendo sacrosanto" en abril. En su propia moneda, creció un 4,9% anual desde el año fiscal 2020 hasta el 2025. El efectivo que lo respalda siguió el mismo camino que el de Exxon: el flujo de caja libre cayó de $33.700 millones en el año fiscal 2022 a $11.600 millones en el año fiscal 2025, mientras que los dividendos pagados aumentaron de $7.600 millones a $8.420 millones…
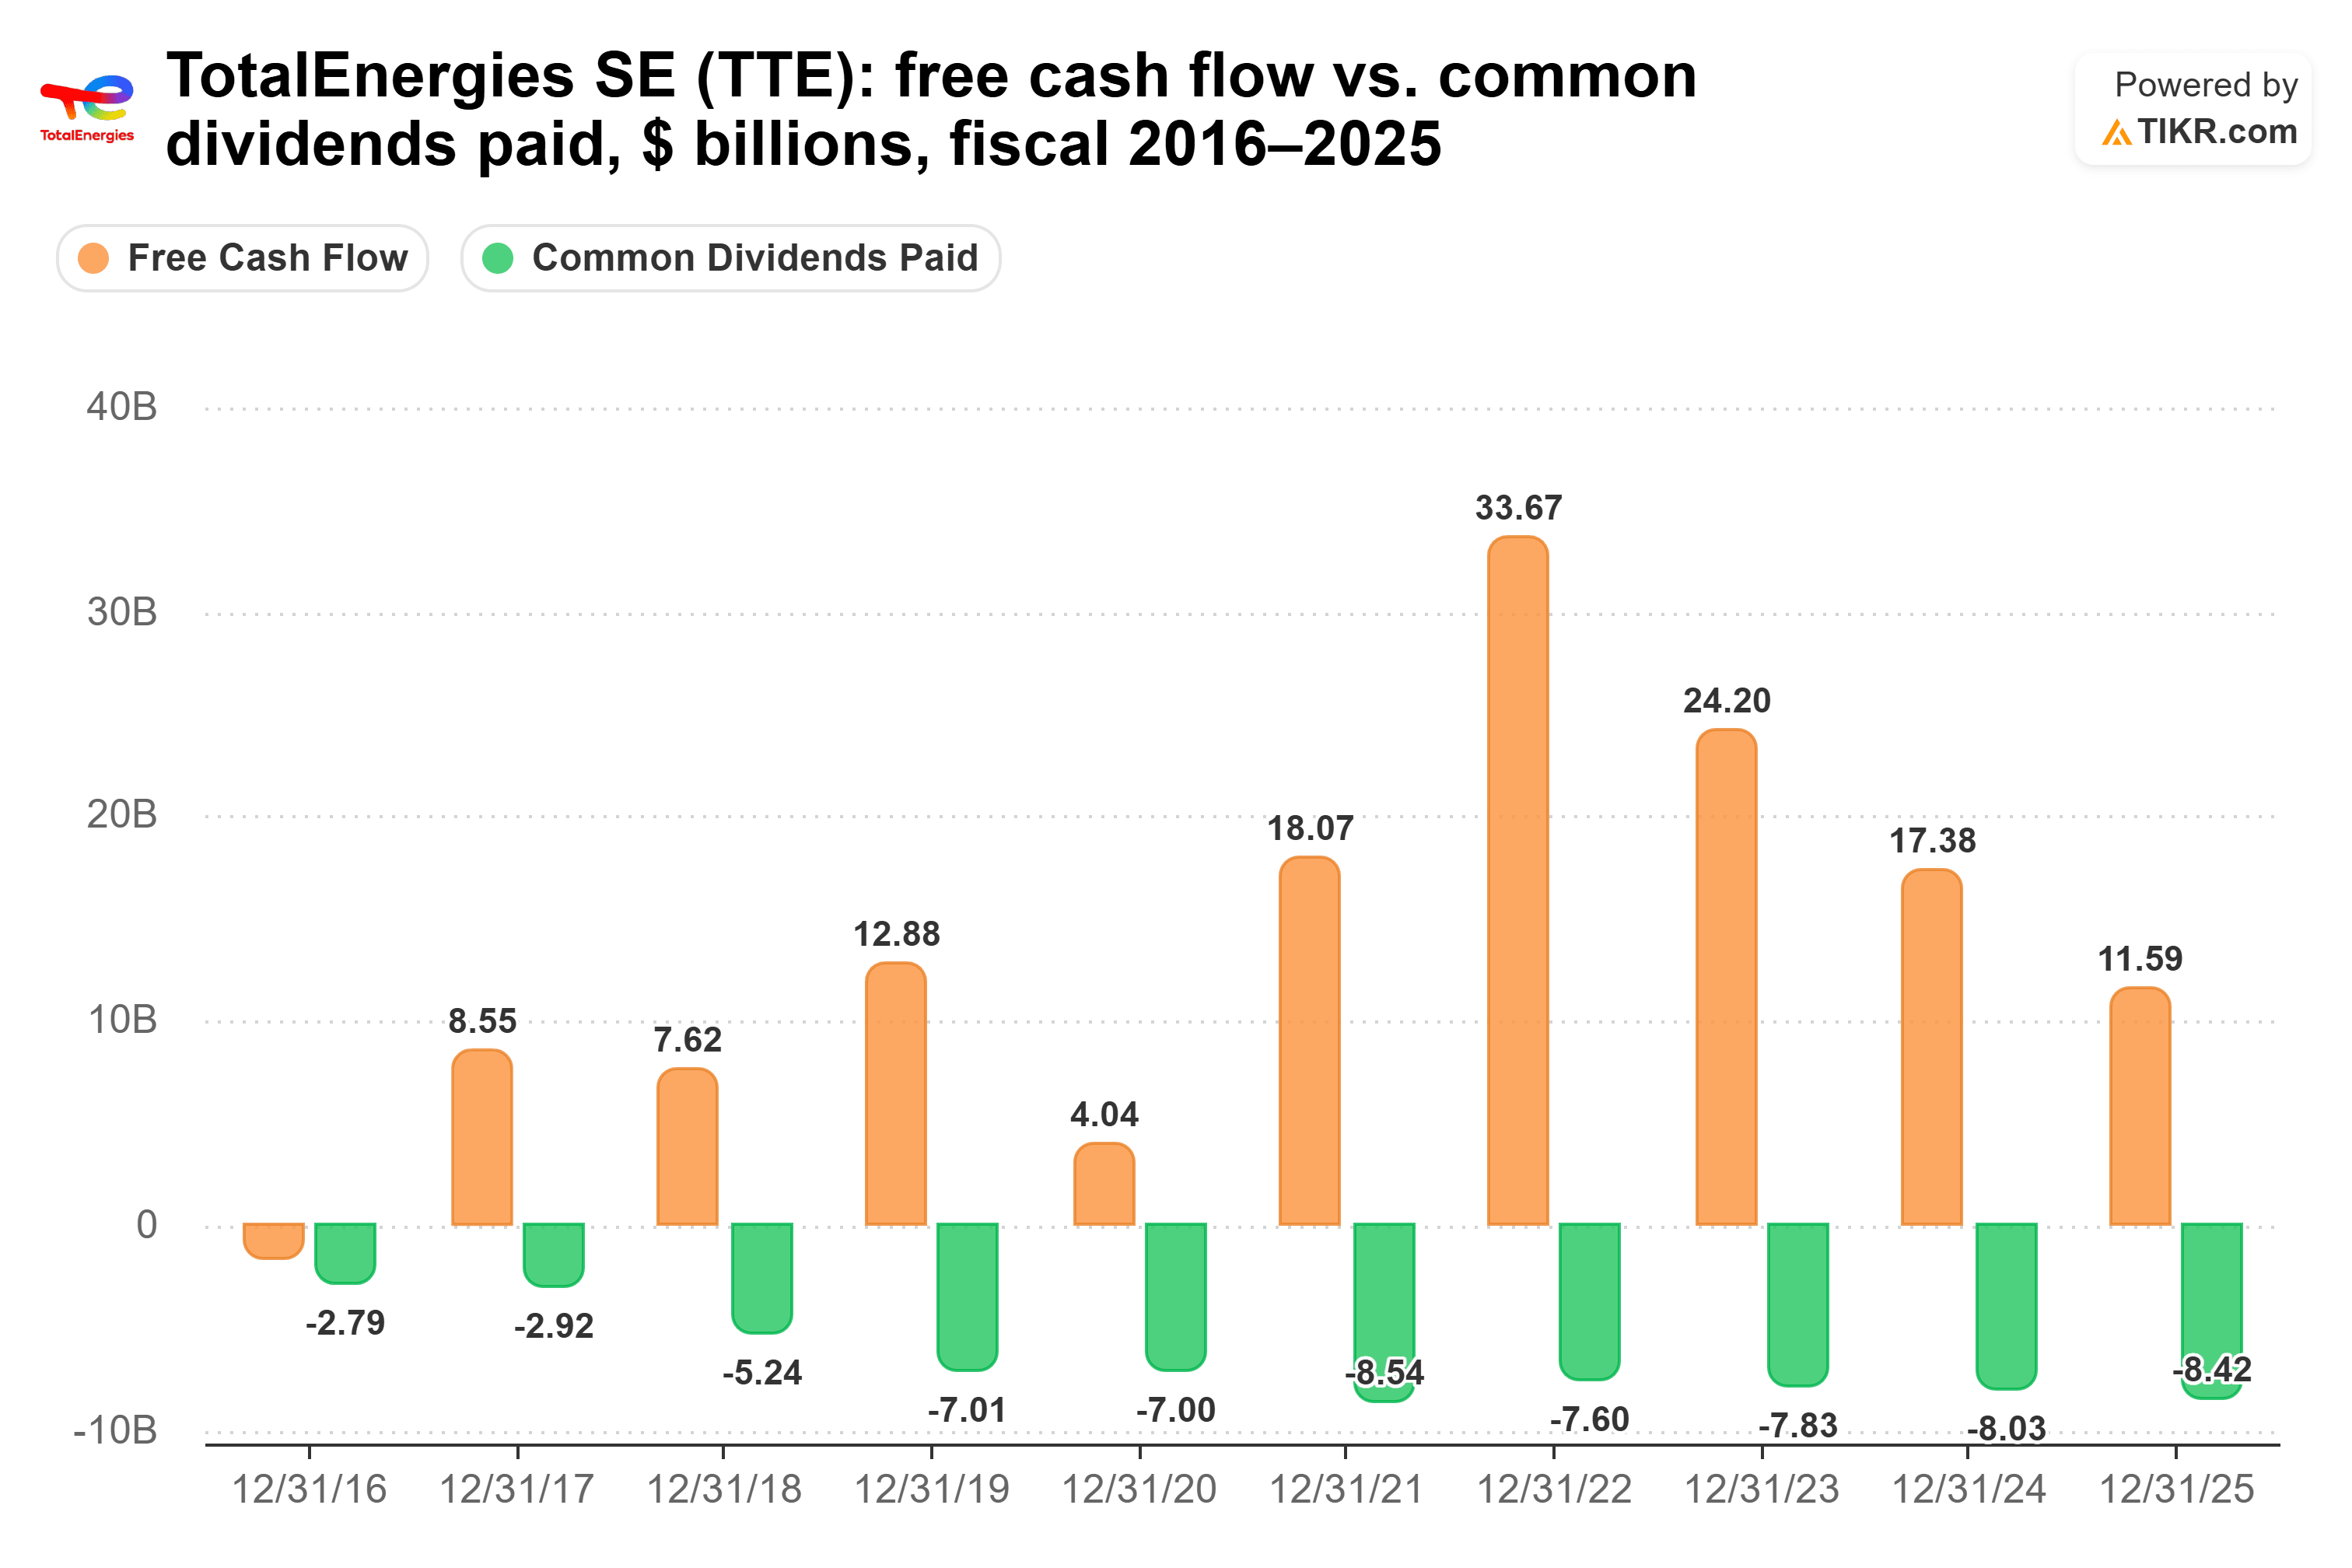
…un ajustado pago del 73% en el año fiscal 2025. En los doce meses hasta el 30 de junio de 2026, el ratio volvió a un cómodo 51%.
El riesgo es el balance. La deuda neta de TotalEnergies es de 0,79x el EBITDA, con una cobertura de intereses de 10,2x. Ambas cifras son saludables, pero ambas son más débiles que las de Exxon, y dado que el dividendo se fija en euros, lo que recibe un tenedor estadounidense en dólares se mueve con el tipo de cambio.
Entonces, ¿qué dividendo gana?
TotalEnergies te paga más en los próximos 10 años, por un amplio margen. Al ritmo de crecimiento de 5 años de cada empresa, $10.000 en TotalEnergies hoy pagan aproximadamente $5.871 durante la década, frente a aproximadamente $2.957 para Exxon. Eso son unos $2.914 más, y a esos ritmos los ingresos de Exxon nunca alcanzan. (La cifra de TotalEnergies se calcula en su propia moneda).
Al ritmo más reciente de cada dividendo, la brecha se amplía a aproximadamente $12.604 frente a $3.146. Sin embargo, no contaría con eso. El dividendo por acción de TotalEnergies aumentó un 20,7% en el año fiscal 2025, pero su último aumento fue del 5,9%.
La tasa de 5 años parece sostenible. Está por debajo de ese último aumento, y un pago del 51% deja margen para seguir aumentando.
El caso de Exxon es sólido. Su balance es más robusto, con una deuda neta de 0,44x el EBITDA y una cobertura de intereses de 52x. Las cifras de TIKR muestran 26 años fiscales consecutivos de dividendos por acción más altos hasta el año fiscal 2025, y el Pérmico y Guyana le dan crecimiento para financiar futuros aumentos. Pero cuando la pregunta es sobre ingresos, un rendimiento casi el doble de alto que también crece más rápido es más de lo que Exxon puede compensar en una década.
Por supuesto, ambos dividendos utilizaron el 73% del flujo de caja libre tan recientemente como en el año fiscal 2025. Si el flujo de caja libre vuelve a caer a esos niveles, los aumentos de TotalEnergies se vuelven más difíciles de mantener.
Entonces, ¿cuál es el valor real de la acción de TotalEnergies?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y observa cuánto podría valer TotalEnergies. Comienza con las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis.
Descargo de responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!


