


Conclusiones clave
- Las acciones de Dell cayeron un 21% durante las cinco sesiones bursátiles que terminaron el 19 de octubre, con un rendimiento significativamente inferior al del Nasdaq 100.
- Barclays rebajó la calificación de Dell, cuestionando si el crecimiento de los ingresos se debe más a los precios más altos de la memoria que a una mayor demanda de IA empresarial.
- Dell reportó $47 mil millones en ingresos trimestrales y un backlog de IA de $95 mil millones, aunque el flujo de caja libre disminuyó un 47%.
- Dell cotizaba cerca de 16x las ganancias futuras, lo que convierte al rendimiento del flujo de caja en una prueba clave de su valoración.
Las acciones de Dell Technologies (DELL) cayeron un 21% durante las cinco sesiones bursátiles que terminaron el 19 de octubre, en comparación con una caída del 3.7% en el Nasdaq 100.
La mayor caída ocurrió el 14 de octubre, cuando Dell se desplomó un 11.3% tras una rebaja de calificación de Barclays. El competidor en servidores de IA Super Micro Computer (SMCI) cayó un 19.7% durante el mismo período, lo que destaca una debilidad más amplia en las acciones de infraestructura de IA.
Las mayores expectativas de tasas de interés y las preocupaciones sobre las valoraciones del hardware de IA añadieron presión. A pesar de la corrección, Dell seguía subiendo aproximadamente un 262% en 2026 hasta el 19 de octubre.
Por qué Barclays cuestiona el crecimiento de la IA de Dell
El analista de Barclays Tim Long rebajó la calificación de Dell de Sobreponderado a Ponderado y redujo su precio objetivo de $603 a $574, citando preocupaciones de valoración y evidencia limitada de un punto de inflexión significativo en el gasto en IA entre los clientes empresariales.
El banco cuestionó cuánto del crecimiento de ingresos de Dell proviene de los precios más altos de la memoria en lugar de una mayor demanda subyacente.
Si los precios de la memoria se estabilizan, el crecimiento de los ingresos podría desacelerarse incluso mientras la demanda de servidores de IA se mantenga saludable.
Los ingresos del segundo trimestre fiscal de Dell aumentaron un 58% a $47 mil millones, mientras que los pedidos de IA alcanzaron un récord de $60.9 mil millones y su backlog aumentó a $95 mil millones.
Wall Street espera ingresos de aproximadamente $193 mil millones para el año fiscal que termina en enero de 2027 y $229 mil millones el año siguiente.

La próxima gran prueba de Dell es el flujo de caja
Dell generó $986 millones en flujo de caja libre durante su segundo trimestre fiscal, un 47% menos interanual, ya que las cuentas por cobrar de financiación al cliente absorbieron $6.67 mil millones en efectivo.
Los analistas esperan aproximadamente $12 mil millones en flujo de caja libre para todo el año. Con $4.10 mil millones generados en la primera mitad, Dell necesitaría aproximadamente $7.9 mil millones en la segunda mitad para cumplir con esa estimación.
Eso convierte a la conversión de efectivo en una prueba importante a medida que Dell trabaja en su creciente backlog de IA.
¿Está la acción de Dell atractivamente valorada tras la venta masiva?
El P/E forward de Dell disminuyó desde un máximo de agosto por encima de 26x a alrededor de 16x al 16 de octubre, pero se mantuvo por encima de su promedio de cinco años de aproximadamente 12x.
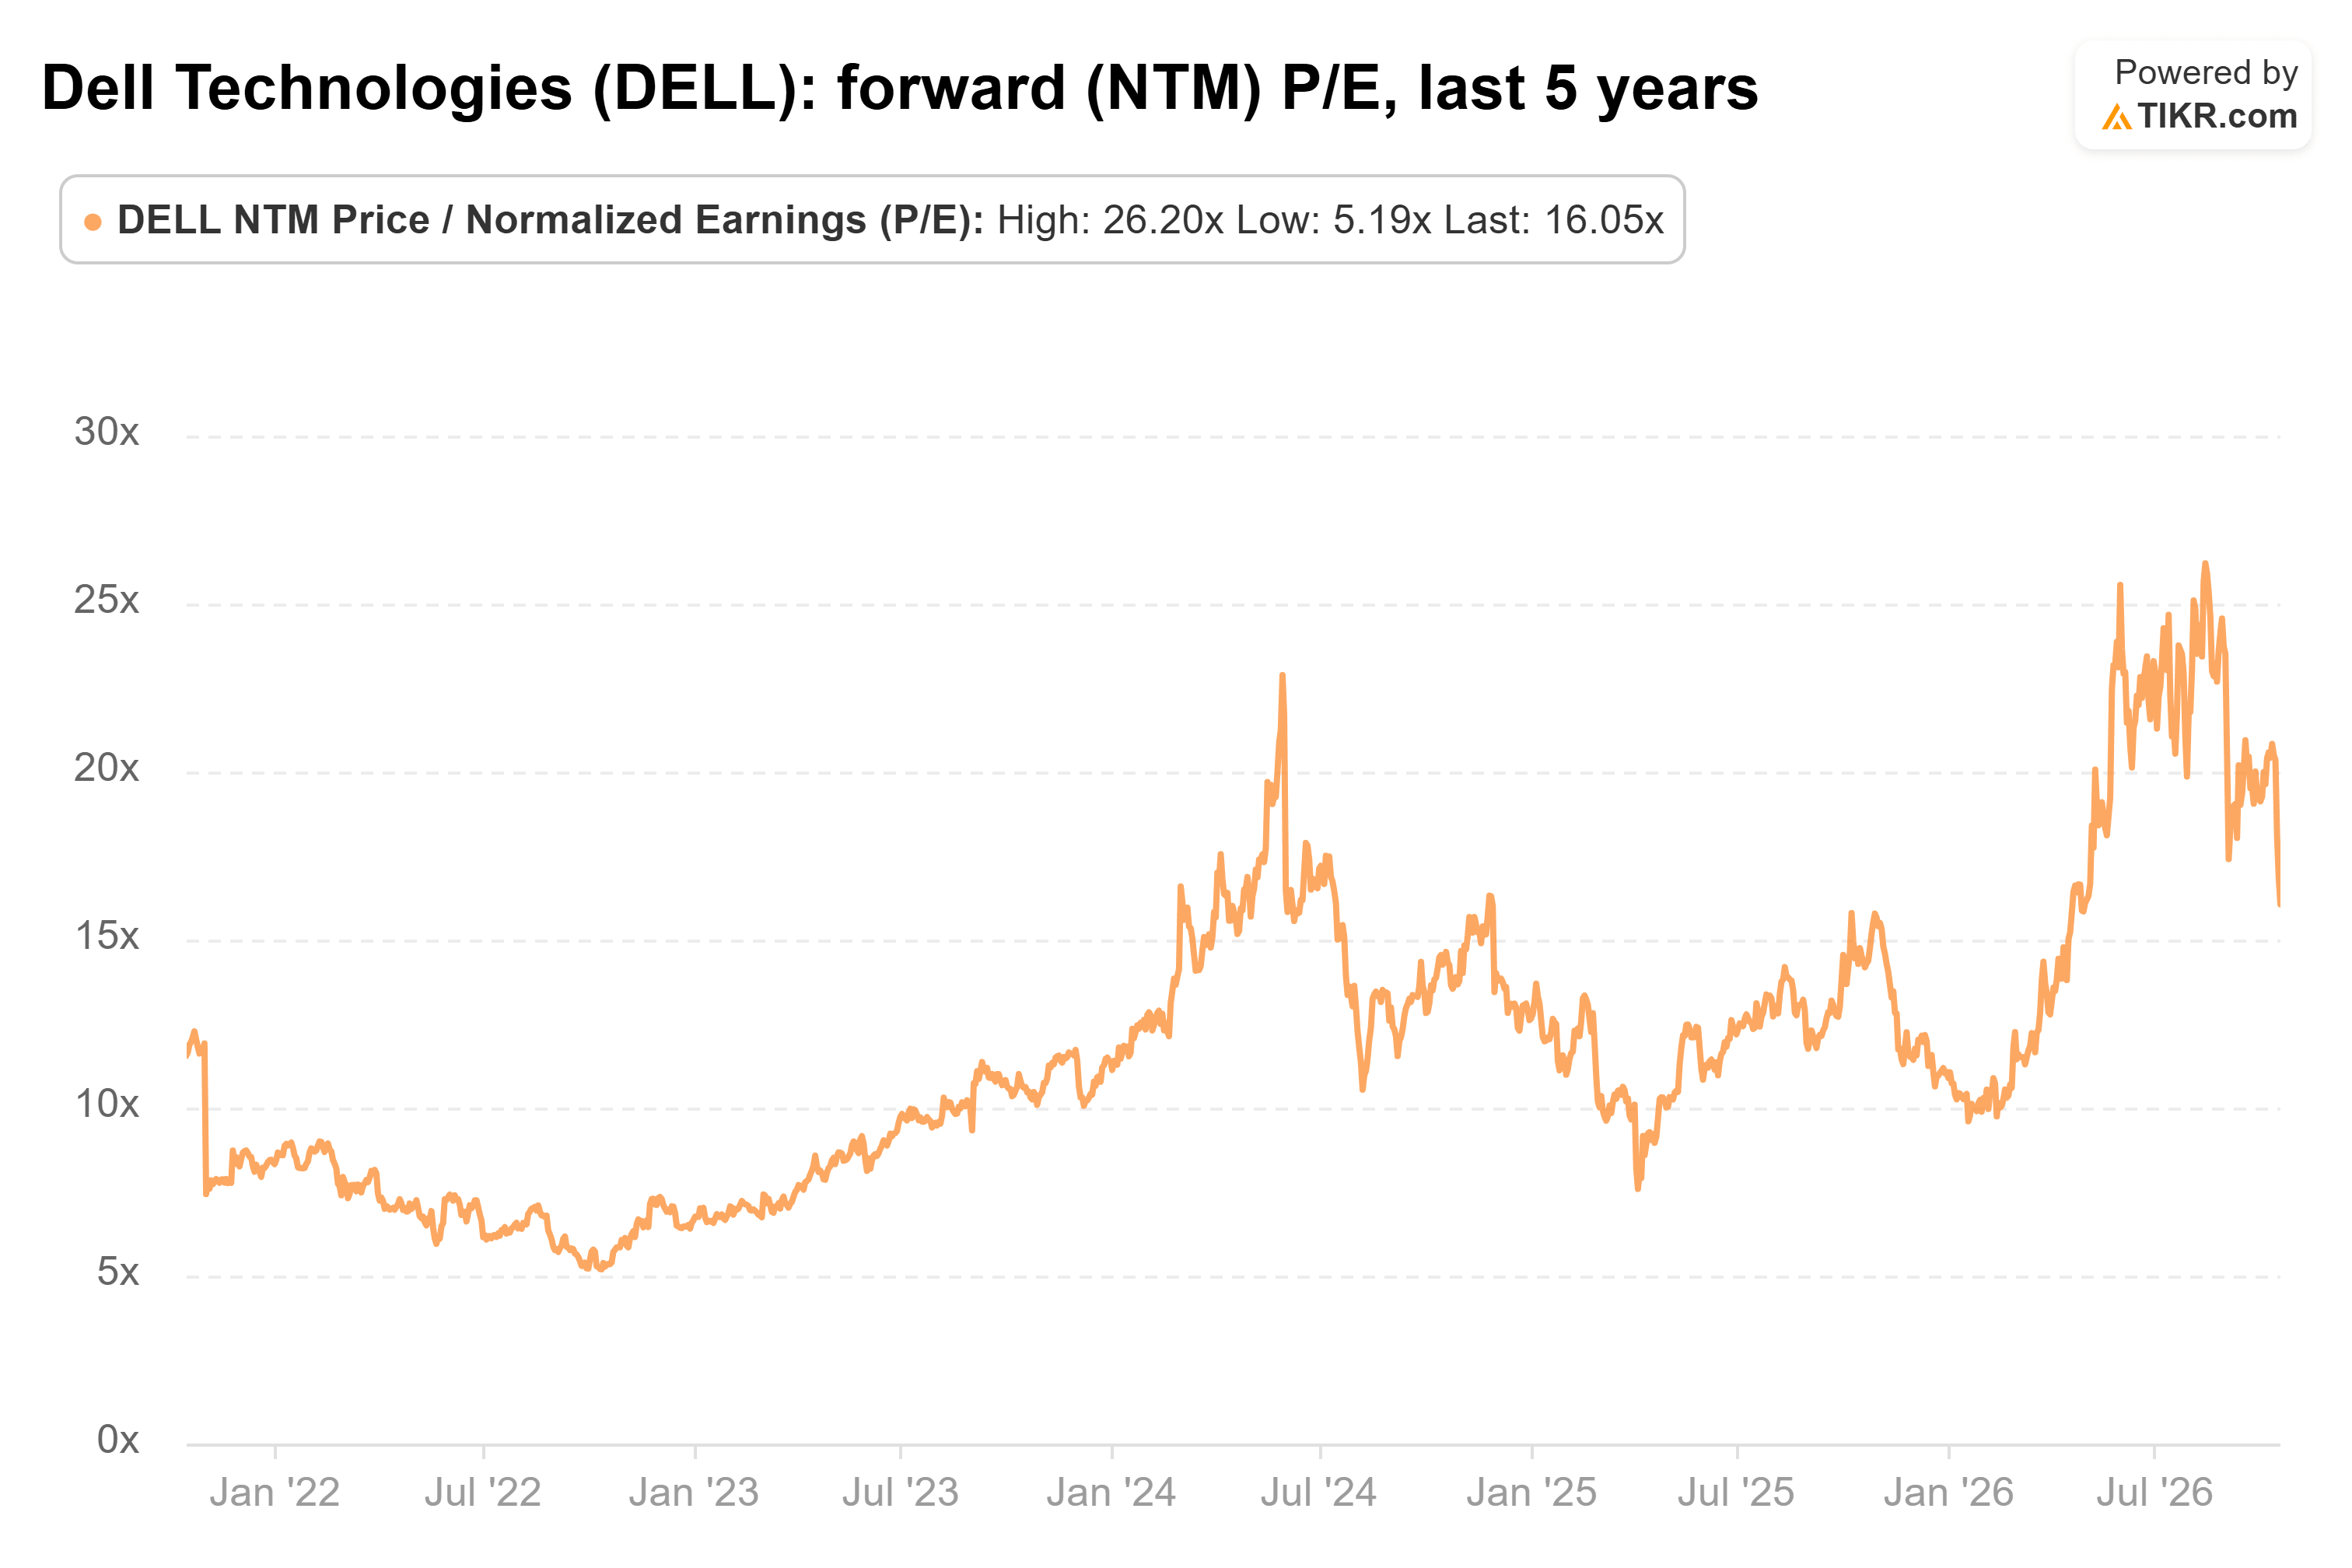
El precio objetivo promedio de los analistas de $593, basado en datos del 14 de octubre, implicaba aproximadamente un 30% de potencial alcista desde el precio de cierre de Dell del 19 de octubre de $455.44.
La reciente venta masiva de Dell sugiere que los inversores se están volviendo más cautelosos con respecto al repunte de la infraestructura de IA, pero su backlog de $95 mil millones indica que la demanda subyacente sigue siendo sustancial.
A aproximadamente 16x las ganancias futuras, Dell parecía más razonablemente valorada, aunque todavía por encima de su promedio histórico. Por ahora, el repunte de la IA parece estar enfriándose en lugar de desaparecer, y se necesita una generación de efectivo más fuerte para respaldar otro avance sostenido.
Entonces, ¿cuánto vale realmente la acción de Dell?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Dell. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como asesoramiento de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender cualquier acción. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. Gracias por leer, y ¡feliz inversión!





