


Conclusiones Clave
- CoreWeave cayó un 11,3% la semana pasada a $54, apenas por encima de su mínimo de 52 semanas de $53,50, ya que los temores sobre la deuda relacionada con la IA golpearon a las acciones de las neocloud.
- Los ingresos del T2 se dispararon un 112% hasta $2.580 millones, y el backlog alcanzó aproximadamente $104.000 millones antes de más de $25.000 millones de nuevos compromisos.
- Las previsiones para el T3 proyectan gastos por intereses de $860 a $940 millones frente a solo $200 a $260 millones de ingreso operativo ajustado.
- El informe del T3 del 12 de noviembre debe mostrar que la capacidad entra en funcionamiento lo suficientemente rápido como para atender unos $46.000 millones de deuda neta.
CoreWeave (CRWV) tiene un problema de demanda que la mayoría de las empresas adoraría. Los clientes siguen firmando, los precios suben y la capacidad a corto plazo está agotada.
Sin embargo, las acciones cayeron un 11,3% la semana pasada a $54, apenas por encima del mínimo de 52 semanas de $53,50. Los vendedores en corto han registrado unos $6.000 millones de ganancias en papel a medida que las acciones de las neocloud cayeron por temores a la deuda de la IA.
La acción se sitúa ahora aproximadamente un 62% por debajo de su máximo de 52 semanas de $141,79.
La preocupación es una simple aritmética. Los prestamistas de CoreWeave cobran antes que sus accionistas, y esa brecha se ampliará el próximo trimestre.
El crecimiento llegó con una factura
El T2 fue fuerte en la línea superior. Esto es lo que CoreWeave reportó el 11 de agosto:
- Ingresos de $2.580 millones, un aumento del 112%, por encima del consenso de $2.560 millones
- EBITDA ajustado de $1.510 millones, un margen del 59%
- Una pérdida neta GAAP de $626 millones, con gastos por intereses de $640 millones
La dirección también elevó las previsiones de ingresos para 2026 a $12.400 - $13.200 millones y guió los ingresos del T3 a $3.450 - $3.600 millones.
El CEO Michael Intrator dijo en el comunicado que la "escala de CoreWeave comenzó a traducirse en un apalancamiento operativo en expansión". Eso es cierto en la línea del EBITDA. Por debajo de ella, la depreciación y los intereses aún se tragan las ganancias.
Cada trimestre se ha sumado significativamente al anterior...
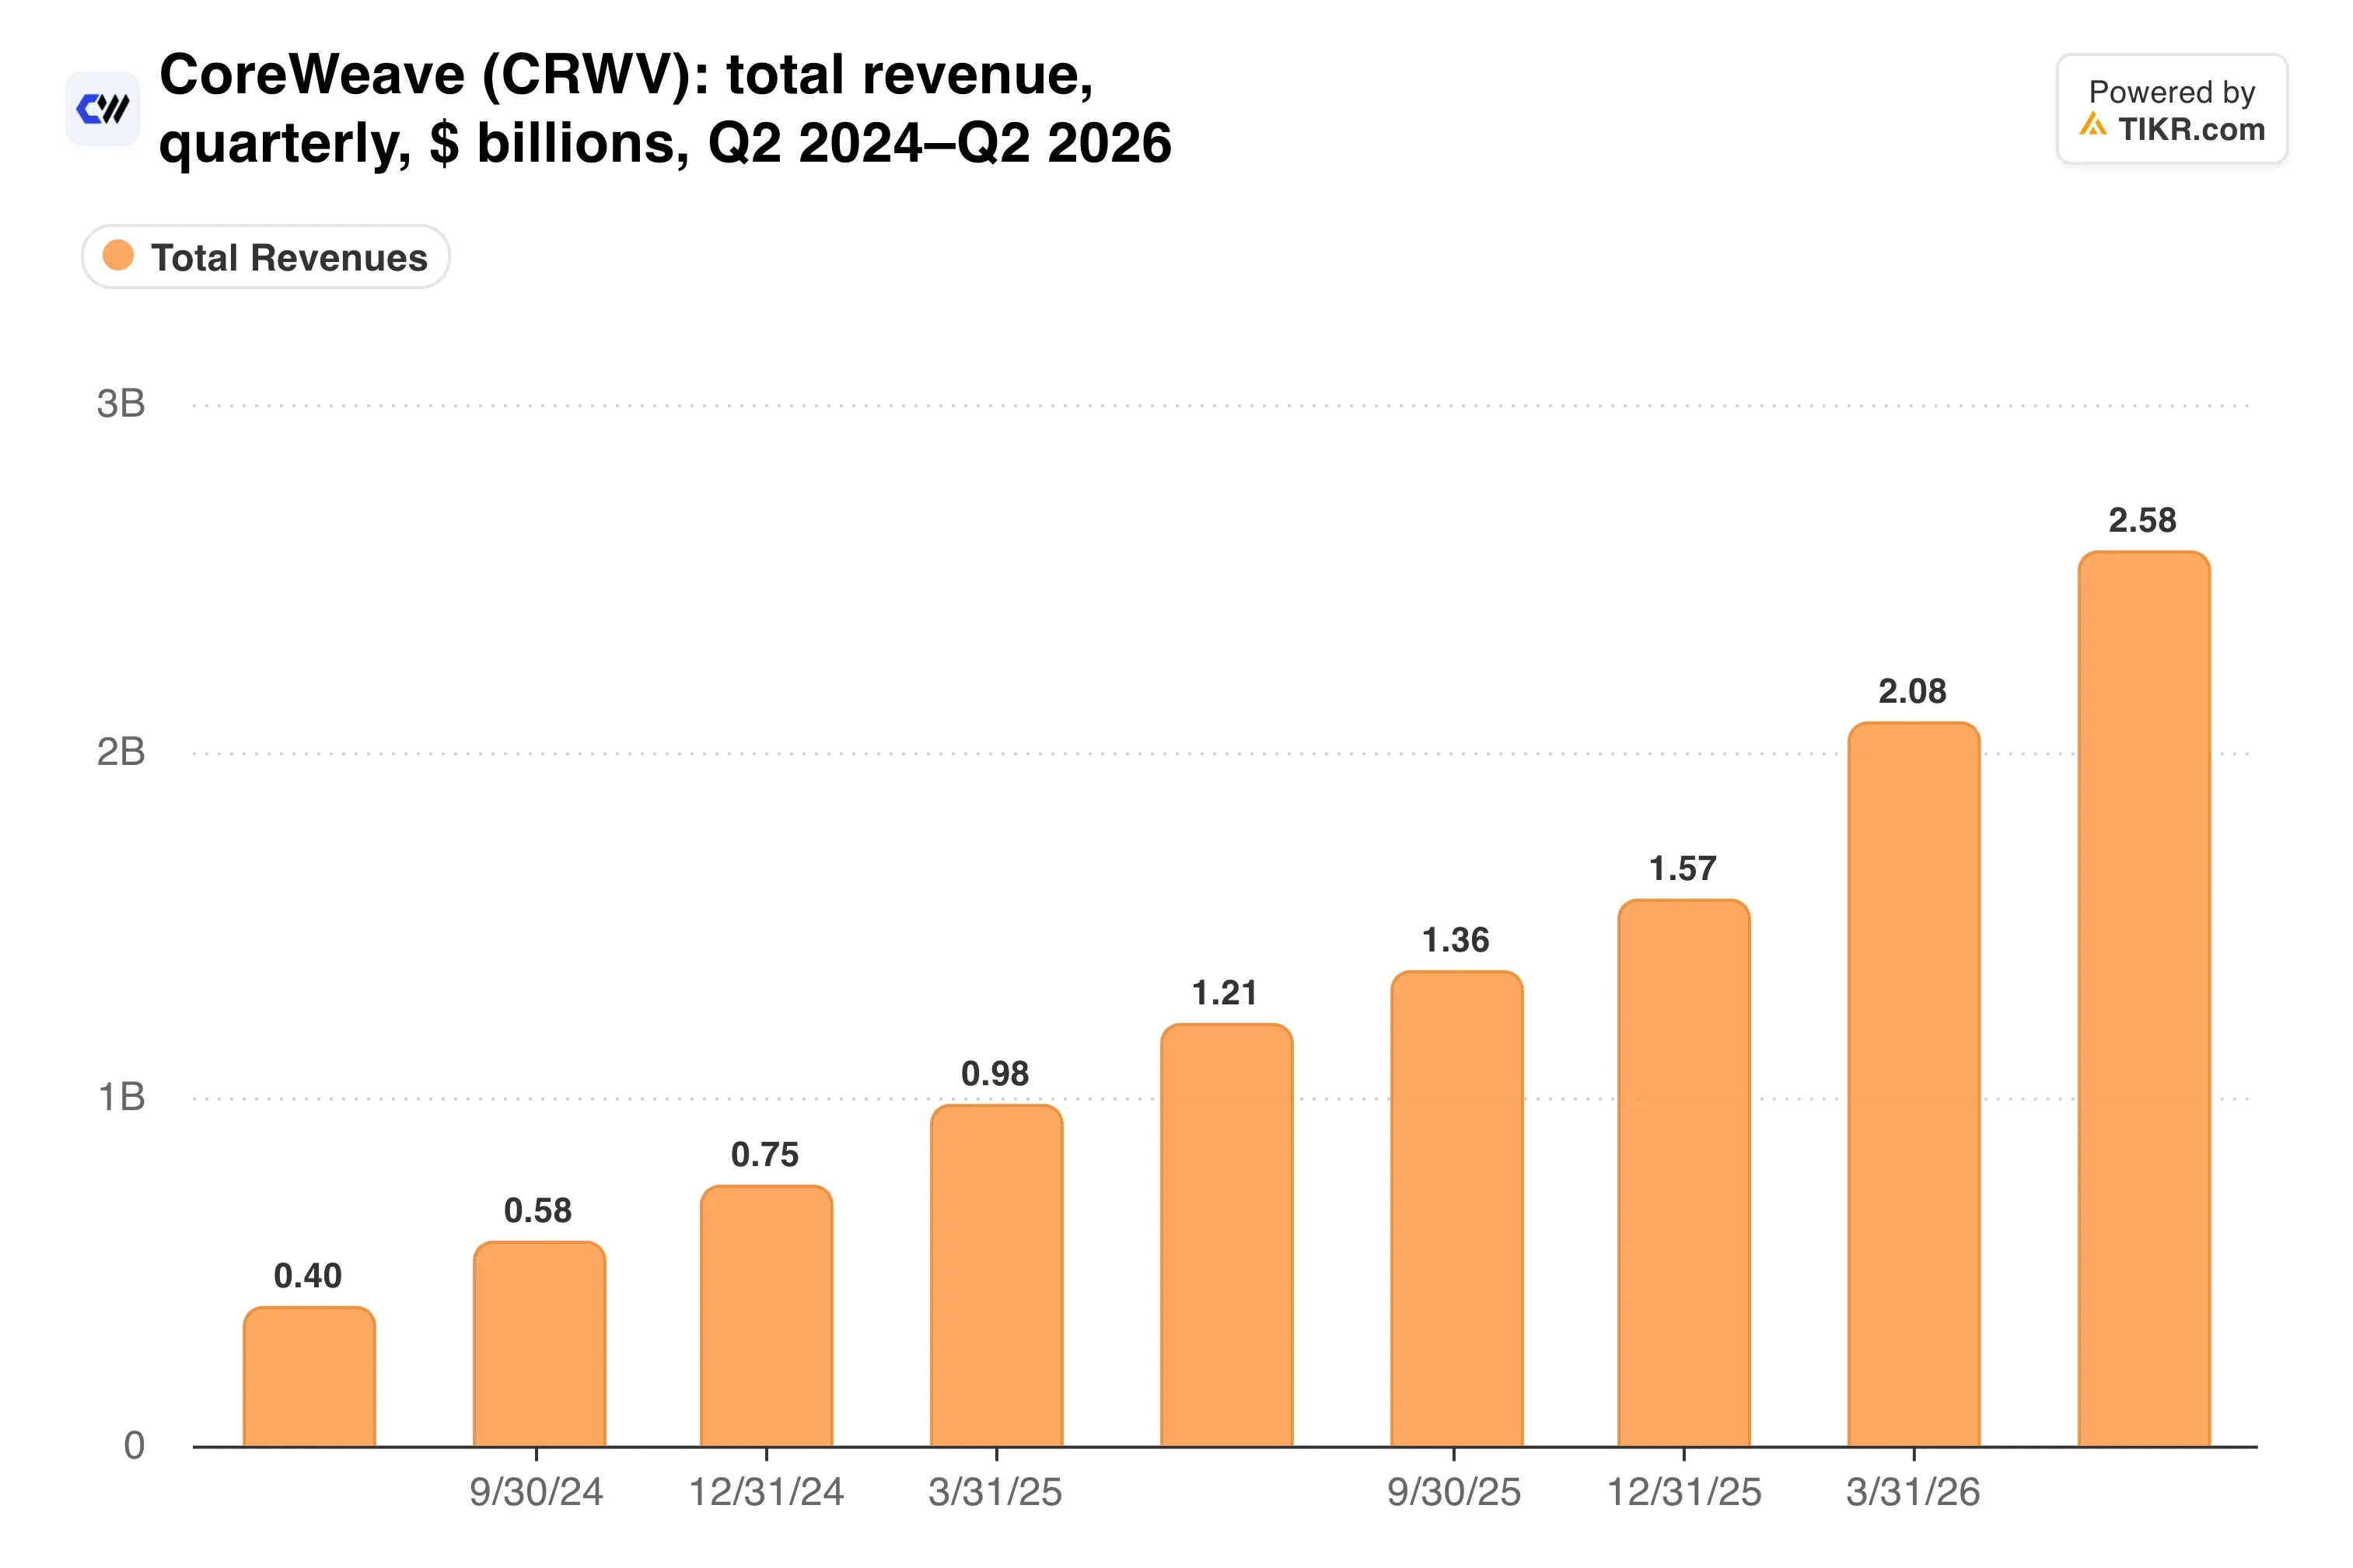
Los ingresos trimestrales más que se duplicaron en un año, por eso la historia del backlog aún capta la atención.
Backlog más allá de Microsoft
El backlog alcanzó aproximadamente $104.000 millones al 30 de junio. Esa cifra excluye más de $25.000 millones de nuevos compromisos netos firmados en las primeras semanas del T3.
La diversificación es la verdadera noticia dentro de él. Microsoft (MSFT) representó aproximadamente el 67% de los ingresos de 2025. Un acuerdo de abril con Anthropic para apoyar los modelos Claude añade un laboratorio de vanguardia, y Meta Platforms (META) también se encuentra entre los mayores clientes.
El poder de fijación de precios también se hizo evidente. CoreWeave subió los precios aproximadamente un 25% en julio, con la capacidad a corto plazo efectivamente agotada.
Aproximadamente el 41% de los $103.700 millones en obligaciones de desempeño pendientes deberían convertirse en ingresos en un plazo de 24 meses. Sin embargo, entregar esa capacidad de cómputo requiere un gasto extraordinario, con un capex guiado para 2026 de $35.000 a $39.000 millones.
El capex es donde la demanda se convierte en salida de efectivo.

El gasto de este año se acerca al triple de los ingresos esperados, por lo que cada nuevo contrato necesita nueva financiación.
TIKR sigue a 41 analistas en CoreWeave. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Venta en CoreWeave, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de CoreWeave
Los prestamistas cobran primero
La guía del T3 enmarca el riesgo claramente. CoreWeave espera $860 a $940 millones en gastos por intereses frente a un ingreso operativo ajustado de solo $200 a $260 millones.
La deuda total alcanzó $35.600 millones al 30 de junio, más unos $16.300 millones de pasivos por arrendamiento operativo. Una deuda neta de unos $46.000 millones ahora representa 8,2x el EBITDA histórico.
Compare eso con Nebius (NBIS), que lleva aproximadamente $2.200 millones de deuda neta. Los inversores pagan 6,4x EV/Ventas a futuro por Nebius y solo 3,9x por CoreWeave, un descuento que refleja el balance.
Entonces, ¿dónde se sitúa la ganancia operativa frente a la factura de intereses?

Los gastos por intereses han subido más rápido que el EBIT, lo que explica la caída de la acción mejor que cualquier dato de demanda.
Mi opinión: La demanda es real, y un múltiplo de ventas inferior a 4x sobre un backlog de $104.000 millones parece barato en el papel. Pero el capital solo funciona si los mercados de capitales permanecen abiertos a tasas tolerables, y los inversores en bonos han comenzado a exigir más. Yo trataría esto como una opción de alta beta sobre las condiciones crediticias, y su beta de 3,18 dice que el mercado ya lo hace.
El informe del T3 del 12 de noviembre es la próxima prueba. Observe si los intereses se sitúan en el extremo inferior de la guía, cuánta capacidad entró en funcionamiento y cómo se ve el plan de financiación para 2027.
Hasta entonces, el backlog es una promesa y la deuda es una factura.
Entonces, ¿cuánto vale realmente la acción de CoreWeave?
TIKR le permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Simplemente ingrese algunas suposiciones en el modelo de valoración de TIKR y vea cuánto podría valer CoreWeave. Comience desde las estimaciones de consenso de Wall Street, o ajuste las entradas para reflejar su propia visión del negocio. Es gratis de usar.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como asesoramiento de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!


