


Puntos clave
- Dylan Patel, fundador de SemiAnalysis, afirma que Oracle firmó sus grandes contratos de nube de IA con lo que esencialmente es un margen fijo, por lo que no puede beneficiarse ahora que los precios de alquiler de GPUs han subido bruscamente.
- Los rivales están subiendo precios: CoreWeave aumentó sus precios de GPU un 25% en julio y otro 10% desde entonces, y Patel dice que Nebius también ha subido sus precios.
- El margen bruto de Oracle cayó del 79,1% en el año fiscal 2022 al 65,8% en el año fiscal 2026, mientras que su deuda total se más que duplicó, hasta los 167.000 millones de dólares.
- Esté atento a los términos de las conversaciones de financiación de chips de Oracle con Apollo y Goldman Sachs, y a su margen bruto en el próximo informe.
Oracle (ORCL) firmó una serie de acuerdos masivos de centros de datos de IA con OpenAI hace aproximadamente un año. Desde entonces, el precio de alquilar una GPU ha subido mucho.
Dylan Patel, fundador de SemiAnalysis, cree que Oracle verá muy poco de ese beneficio inesperado. Así lo expresó en el episodio de esta semana del Big Technology Podcast:
"…firmaron estos acuerdos masivos y hay una serie de riesgos incorporados en ellos. Uno es que los firmaron con un margen esencialmente fijo. Así que ahora que el precio de las GPUs ha subido mucho para las nubes, no pueden aprovechar este margen más alto."
Ay.
Es un momento difícil para una empresa con más de 169.000 millones de dólares de deuda y una acción que cotiza un 45% por debajo de sus máximos de junio. Y empeora: según los informes, Oracle está en conversaciones con Apollo Global Management (APO) y Goldman Sachs (GS) para financiar aún más chips de IA.
¿Cuánto han subido realmente los precios de las GPUs?
Bastante. CoreWeave (CRWV) ha subido sus precios por hora de GPU dos veces, según Insider Monkey. El primer aumento fue del 25% en todos los productos en julio, y el segundo fue otro 10% en los últimos dos o tres meses.
Súmelos, y 1,25 por 1,10 da 1,375. Eso es un 37,5% más por hora de GPU que antes de julio (al menos donde se aplica la nueva tarificación).
Según Patel, a Nebius (NBIS) le ha ido incluso mejor. Tiene la duración promedio de contrato más corta entre las principales nubes que califica SemiAnalysis, por lo que "ha podido dar la vuelta y realmente disparar los precios y aprovechar esto."
Aquí es hacia dónde los analistas ven que se dirige los ingresos de Nebius…
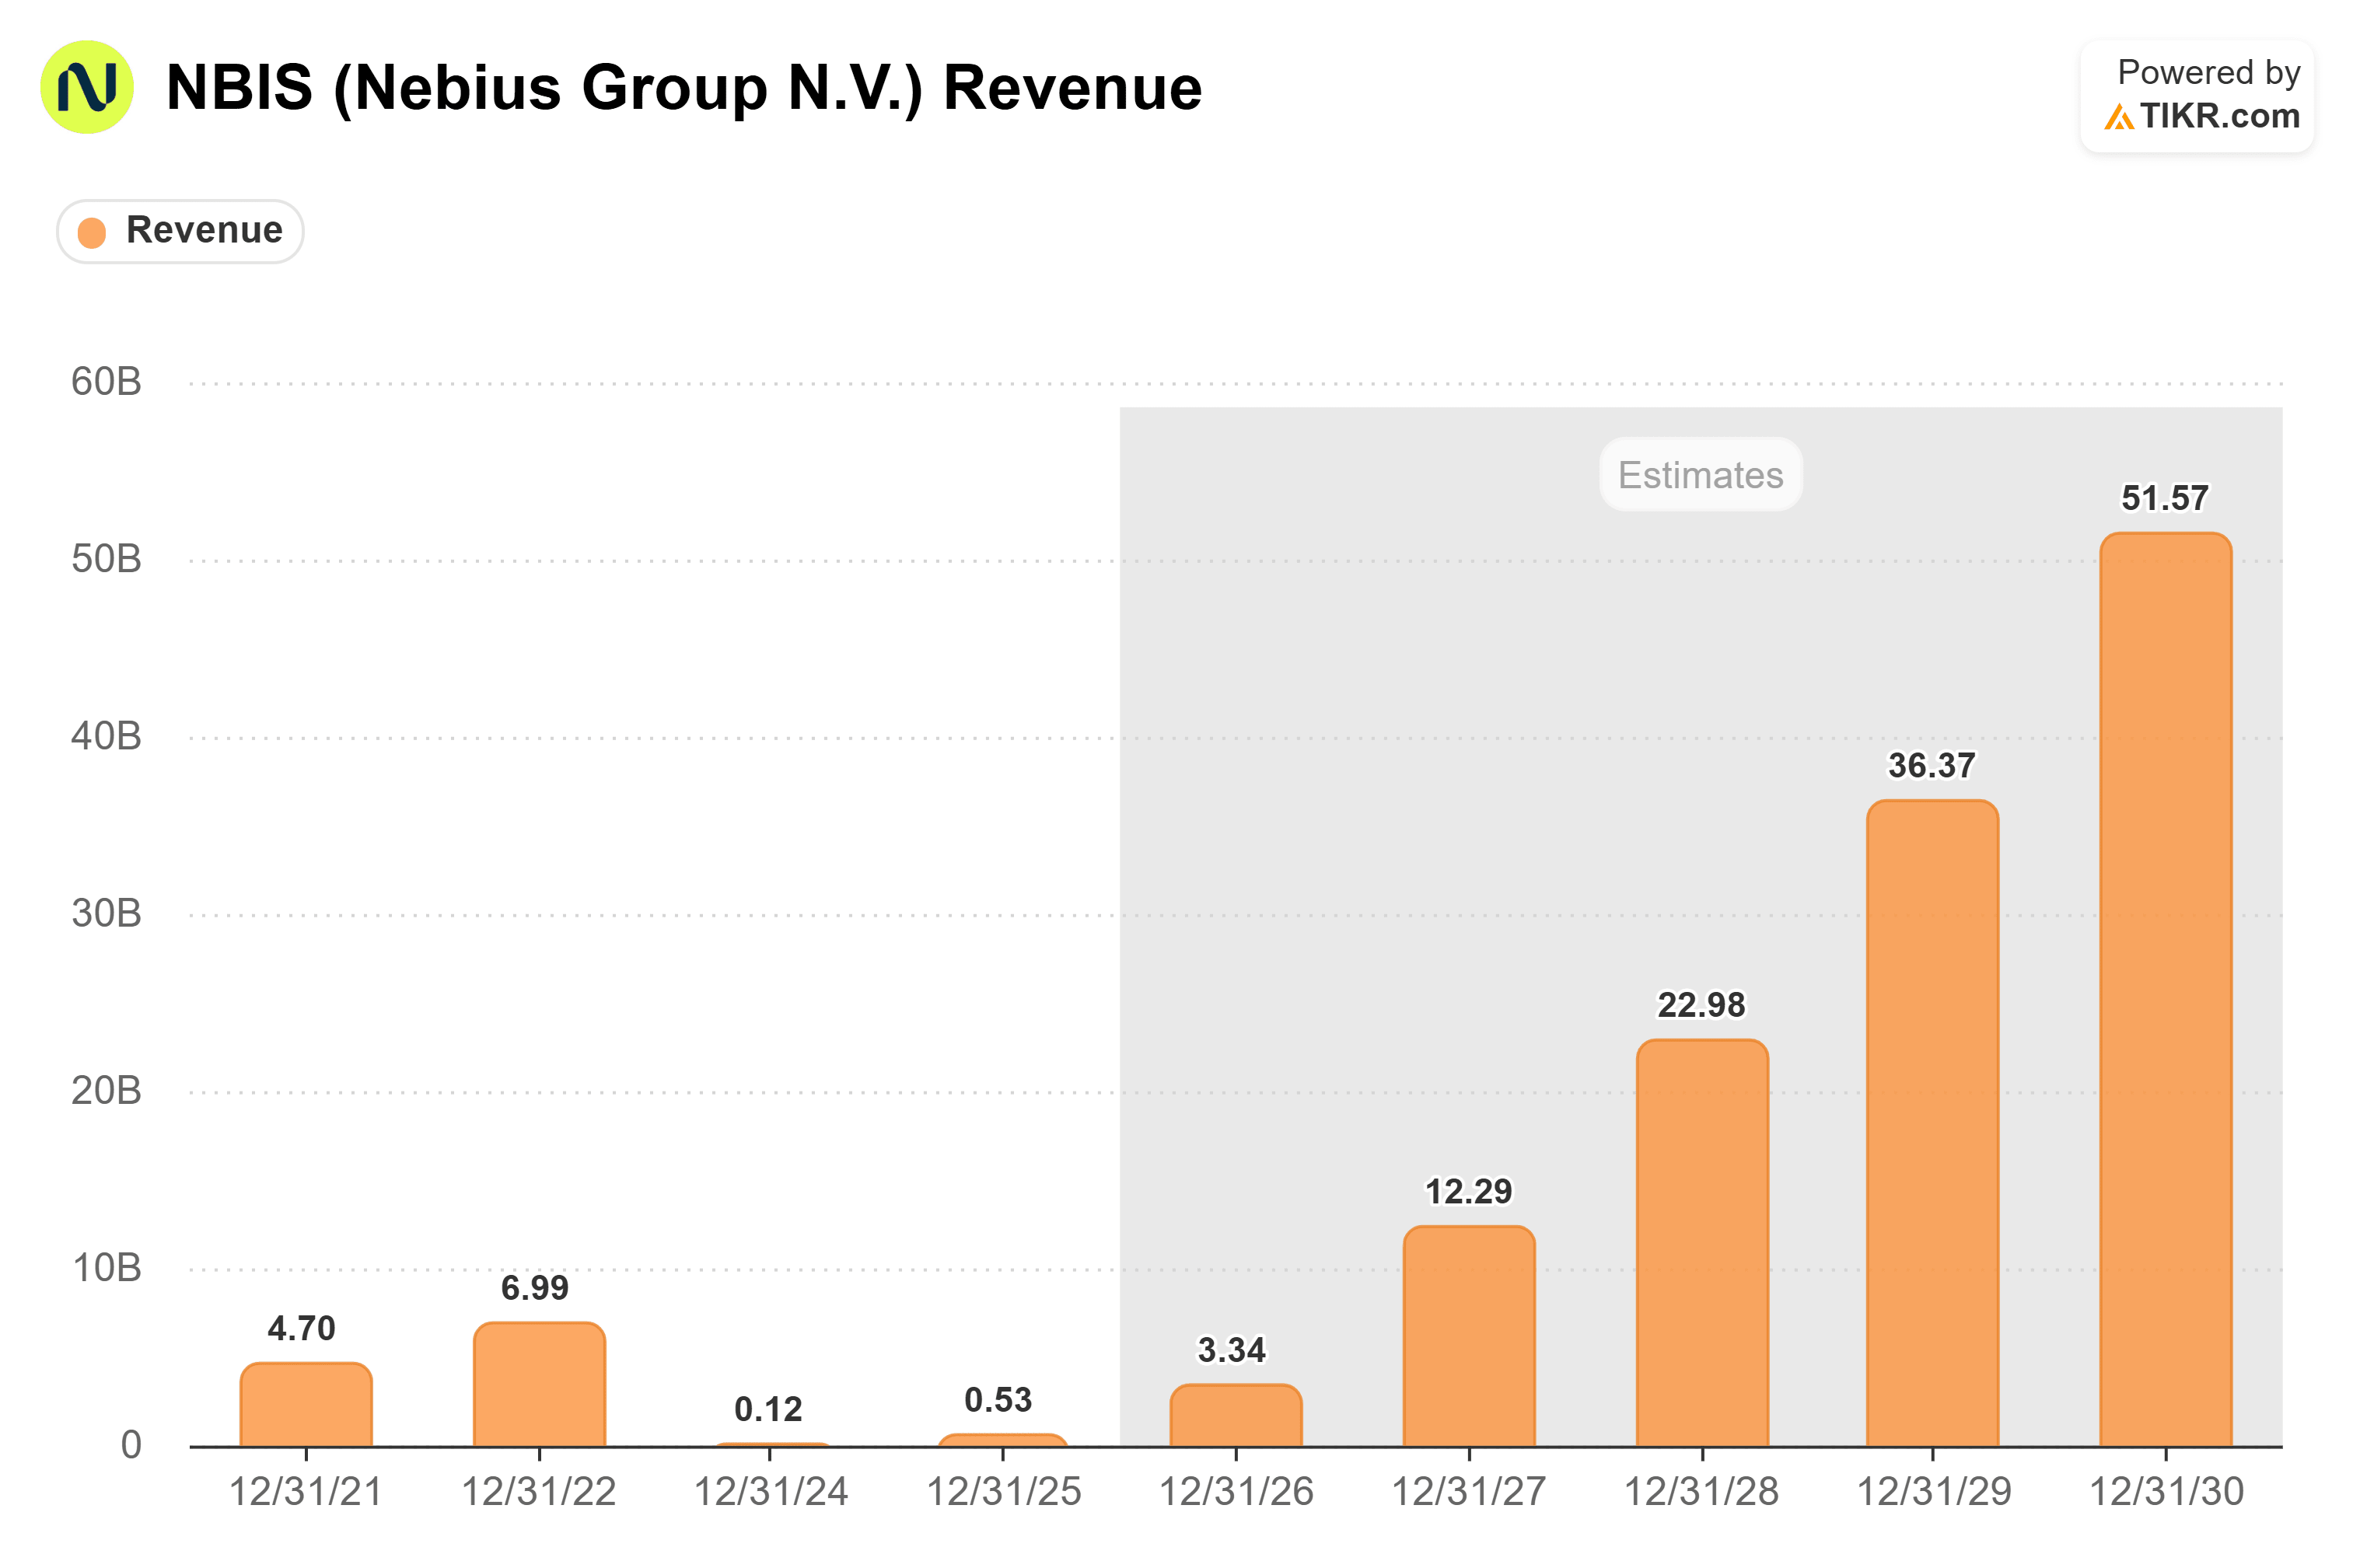
Con ese perfil de crecimiento, apuesto a que Nebius no tiene demasiados problemas para conseguir deuda… y si los tiene, siempre puede emitir capital en su lugar.
Curiosamente, Patel pone a CoreWeave en el campo de Oracle, a pesar de esos aumentos de precios. Dice que los dos "no pudieron aprovechar tanto porque se comprometieron principalmente con contratos a largo plazo."
El margen ya estaba deslizándose
La dirección de Oracle ha dicho que espera márgenes brutos del 30% al 40% en sus centros de datos de IA durante la vida de un contrato con un cliente.
Eso está muy por debajo de lo que gana el resto de Oracle. Así que cuanto más grande sea la infraestructura de IA, más arrastra hacia abajo el margen bruto general de la empresa. Ese margen cayó del 79,1% en el año fiscal 2022 al 65,8% en el año fiscal 2026 (el año hasta mayo de 2026)…

Y si el margen en esos contratos está fijado, el aumento de los precios de las GPUs no puede hacerlo subir de nuevo a corto plazo.
Y luego está la deuda
Por supuesto, construir toda esa capacidad no sale barato. La deuda total de Oracle se más que duplicó, de 75.900 millones de dólares en el año fiscal 2022 a 167.000 millones en el año fiscal 2026…

Y para agosto era aún mayor: 169.100 millones de dólares.
Para ser justos, Patel no cree que Oracle esté en problemas. La califica de "completamente solvente", y dice que SemiAnalysis la califica como "una de las mejores neonubes en términos de calidad de servicio."
Steve Eisman, el inversor hecho famoso por The Big Short, está más preocupado. En el episodio del 2 de octubre de Prof G Markets, dijo que la calificación crediticia de Oracle es BBB menos, un escalón por encima del bono basura, y que "Oracle no quiere ser degradado a bono basura."
¿Su resumen? "…cuando tienes calificación triple B menos, las cosas pueden ponerse feas."
Por la misma razón, un contrato bloqueado tiene ciertos beneficios. Si los precios de alquiler de GPUs caen, los mismos contratos cortos que permitieron a Nebius subir precios rápidamente les permitirían bajar rápidamente, mientras que los acuerdos de Oracle se mantienen.
Esos contratos largos también son una gran parte de por qué prestamistas como Apollo y Goldman financiarían chips para Oracle en absoluto. Un compromiso de cliente a varios años es más fácil de prestar contra él que un precio que se reajusta cada pocos meses.
Así que corta por ambos lados.
Así es como las cosas podrían ponerse feas rápidamente:
Hay dos escenarios en los que podría ver que las cosas se agrian rápidamente. En el primero, dos cosas suceden a la vez: los precios de las GPUs siguen subiendo, por lo que Oracle sigue perdiéndose la revalorización que obtienen sus rivales. Mientras tanto, su deuda sigue creciendo para construir capacidad que no puede revalorizar. Eso es presión sobre el margen y el balance al mismo tiempo, en una empresa que ya está luchando un poco bajo su carga de deuda.
El otro escenario es un reinicio macroeconómico más amplio (probablemente una severa contracción económica) donde la demanda cae tan precipitadamente que los contratos a largo plazo de Oracle vuelven y renegocian por precios más bajos y/o menos capacidad. Eso significa que Oracle se pierde la oportunidad de construir su colchón de efectivo durante los buenos tiempos y aún así se ve afectada cuando el entorno macroeconómico cambia, haciendo nuevamente que su carga de deuda sea aún más insostenible.
Pero por la misma razón: nada arriesgado, nada ganado. Oracle está haciendo una gran apuesta aquí, y si sale bien… hay mucho potencial alcista.
Entonces, ¿cuánto vale realmente la acción de Oracle?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Oracle. Comienza desde las estimaciones de consenso de Wall Street, o ajusta las entradas para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender cualquier acción. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!


