Puntos clave
- Arm Holdings (ARM) subió un 88% en 2026 hasta el 30 de octubre, a pesar de caer un 55% desde su máximo de junio, mientras que Advanced Micro Devices (AMD) escaló aproximadamente un 136%.
- Intel (INTC) añadió presión a las acciones de semiconductores tras publicar unas previsiones para el cuarto trimestre más débiles de lo esperado, lo que hizo que ARM cayera casi un 10% el 30 de octubre.
- Qualcomm (QCOM) sigue siendo un riesgo porque una disputa de regalías no resuelta podría afectar a una de las mayores relaciones de licencias de Arm.
- La demanda de CPU AGI de Arm supera los $2 mil millones, mientras que los analistas esperan que el EPS normalizado suba de $1.77 en el año fiscal 2026 a aproximadamente $3.07 en el año fiscal 2028.
¿Qué pasó?
Las acciones de Arm Holdings (ARM) ganaron un 88% en 2026 hasta el 30 de octubre, cerrando alrededor de $206, aunque las acciones seguían un 55% por debajo de su máximo del 18 de junio de aproximadamente $453.
El rally se aceleró después de que Arm presentara su CPU AGI en marzo, marcando la expansión de la empresa más allá del licenciamiento de diseños de procesadores hacia la venta de sus propios chips para centros de datos. Para el 30 de abril, las acciones habían alcanzado aproximadamente $210 antes de dispararse hacia su pico de junio.
Los inversores inicialmente premiaron la creciente exposición de Arm a la infraestructura de IA, impulsando su P/E forward a aproximadamente 202x en junio. Sin embargo, esa valoración elevada dejaba poco margen para la decepción, y las preocupaciones sobre la capacidad de fabricación, la ejecución y el gasto en semiconductores contribuyeron a la posterior corrección.
A pesar de la caída, la demanda de CPU AGI ahora supera los $2 mil millones entre los años fiscales 2027 y 2028, más del doble de la oportunidad de $1 mil millones inicialmente esbozada en el lanzamiento.
Durante la llamada de resultados de julio, el CEO Rene Haas describió la demanda como "superior a $2 mil millones", aunque Arm había asegurado capacidad de fabricación solo para la oportunidad inicial de $1 mil millones.
La debilidad más amplia del sector de semiconductores añadió presión a finales de octubre. Intel reportó ingresos de centros de datos e IA de $7.3 mil millones, un 78% más que el año anterior, pero dio previsiones de ingresos para el cuarto trimestre de $15 mil millones a $16 mil millones, por debajo de las expectativas.
Arm cayó casi un 10% el 30 de octubre mientras los inversores reevaluaban las limitaciones de suministro del sector y las valoraciones premium.
Mientras tanto, AMD ganó aproximadamente un 136% en 2026 hasta el 30 de octubre y reporta resultados el 3 de noviembre. A diferencia de AMD, que vende CPUs y aceleradores de IA, Arm obtiene principalmente ingresos por licencias y regalías mientras se expande hacia sus propios procesadores para centros de datos.
El crecimiento de los beneficios de Arm aún parece sólido
Arm reportó ingresos del primer trimestre fiscal de $1.29 mil millones, un 22% más que el año anterior, respaldados por ingresos récord por licencias y regalías en el primer trimestre.
Wall Street espera que el EPS normalizado aumente de $1.77 en el año fiscal 2026 a aproximadamente $3.07 en el año fiscal 2028, a medida que la demanda de infraestructura de IA, las tasas de regalías más altas y los despliegues de CPU AGI se expanden.

Sin embargo, los analistas esperan que los márgenes brutos disminuyan de aproximadamente el 98% al 91% en el mismo período a medida que Arm expande su negocio de chips físicos.
Otra incertidumbre involucra a Qualcomm, que representó aproximadamente el 9% de los ingresos fiscales de Arm en 2026. Un jurado en octubre determinó que Arm incumplió parte de su acuerdo de licencia y otorgó a Qualcomm daños nominales de $2, mientras que una posible exención de regalías de cinco años sigue sin resolverse.
El informe de resultados del 4 de noviembre de Arm pondrá a prueba si la creciente demanda de CPU AGI puede traducirse en crecimiento de ingresos mientras la empresa gestiona las limitaciones de fabricación y los riesgos de licencias.
¿Está la acción de Arm infravalorada o sobrevalorada?
Arm parece razonablemente valorada o ligeramente sobrevalorada a pesar de su fuerte caída, con su P/E forward cerca de 88x el 22 de octubre, en comparación con un pico de junio de 202x y un promedio de tres años de aproximadamente 85x.
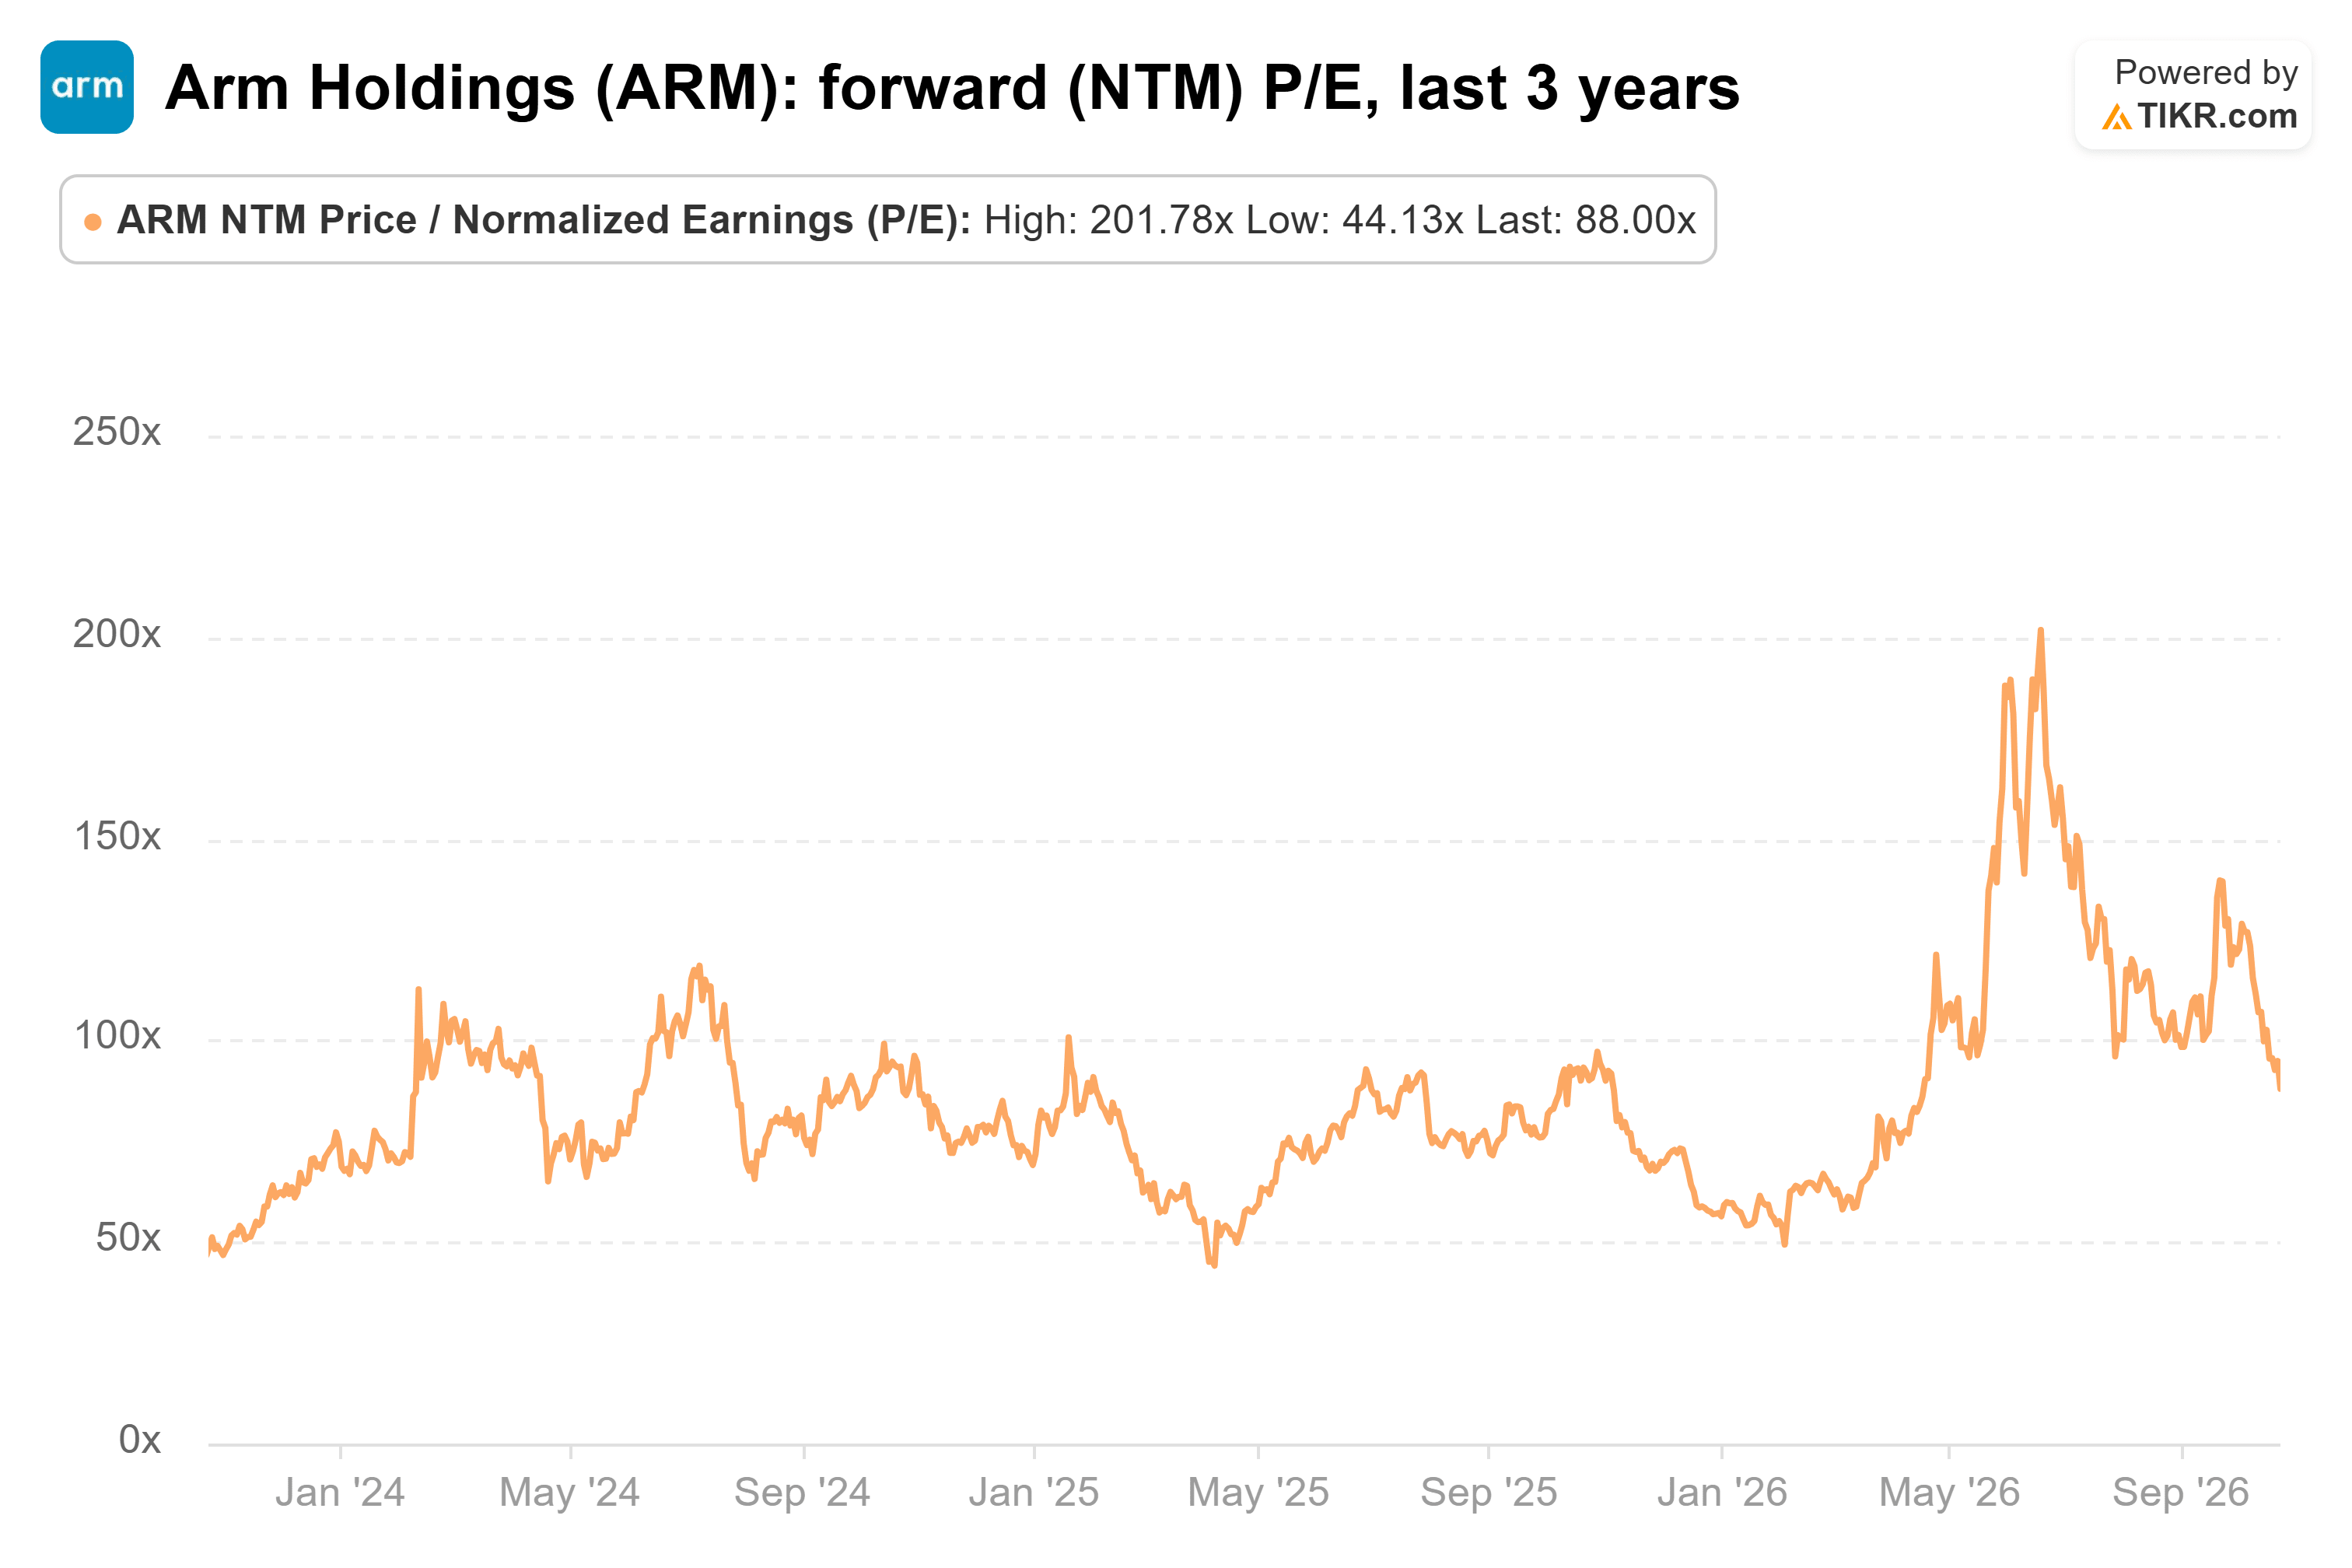
Tras la caída del 30 de octubre, ese múltiplo sería de aproximadamente 86x si las estimaciones de beneficios permanecieran sin cambios, lo que sugiere que las acciones aún llevan una prima a pesar de una compresión de valoración significativa.
El precio objetivo promedio de los analistas de aproximadamente $291 implica un potencial alcista de alrededor del 41% desde el precio de cierre del 30 de octubre, aunque lograr ese objetivo depende de un crecimiento sostenido de los beneficios y un despliegue exitoso de las CPU AGI.

En los próximos 12 meses, mayores ingresos por regalías y una creciente demanda de centros de datos podrían respaldar la acción, mientras que las limitaciones de fabricación, la disminución de los márgenes brutos y la disputa con Qualcomm siguen siendo riesgos significativos.
Comprar Arm gradualmente tras su caída parece más atractivo que tomar beneficios únicamente por sus ganancias de 2026, pero su valoración premium hace difícil justificar cargar la posición agresivamente antes del 4 de noviembre.
Entonces, ¿cuánto vale realmente la acción de Arm?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Arm. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!