


Conclusiones clave
- NVIDIA acordó en septiembre comprar Hugging Face, la principal plataforma para compartir modelos de IA abiertos, por $12.900 millones.
- La operación es una apuesta a que el mercado de modelos de IA permanezca fragmentado, porque muchos compradores de modelos dejan a NVIDIA con más poder de fijación de precios que el que tendría con dos grandes vendedores de tokens.
- Los modelos abiertos ya producen una gran parte de los tokens de IA, pero los datos de Ramp indican que representan menos del 5% de lo que las empresas gastan en IA.
- NVIDIA cotiza a 19,8 veces los beneficios futuros, muy por debajo de su promedio de tres años de 30,5x.
NVIDIA (NVDA) está pagando $12.900 millones por una empresa que regala la mayor parte de lo que aloja.
Esa empresa es Hugging Face, la plataforma donde los desarrolladores de IA comparten modelos abiertos. NVIDIA dice que aloja más de 3 millones de ellos.
El cofundador de Hugging Face y director científico, Thomas Wolf, explicó la lógica en el episodio de esta semana de MTS:
"Creemos que el futuro de la IA, con suerte, será algo más que solo dos empresas vendiendo tokens a todo el mundo".
Desde el punto de vista de NVIDIA, esa es una historia sobre precios.
Tener solo dos clientes es un mal lugar para vender chips
Las "dos empresas" son OpenAI y Anthropic. Si terminan vendiendo la mayoría de los tokens del mundo, también terminan controlando la mayor parte de la demanda de los chips que producen esos tokens, ya sea que compren los chips o los alquilen. Los clientes tan grandes pueden negociar.
Por ahora, NVIDIA tiene el poder de fijación de precios. Su margen bruto subió del 56,9% en el año hasta enero de 2023 al 75,0% dos años después, y aún era del 71,1% en el año hasta enero de 2026…
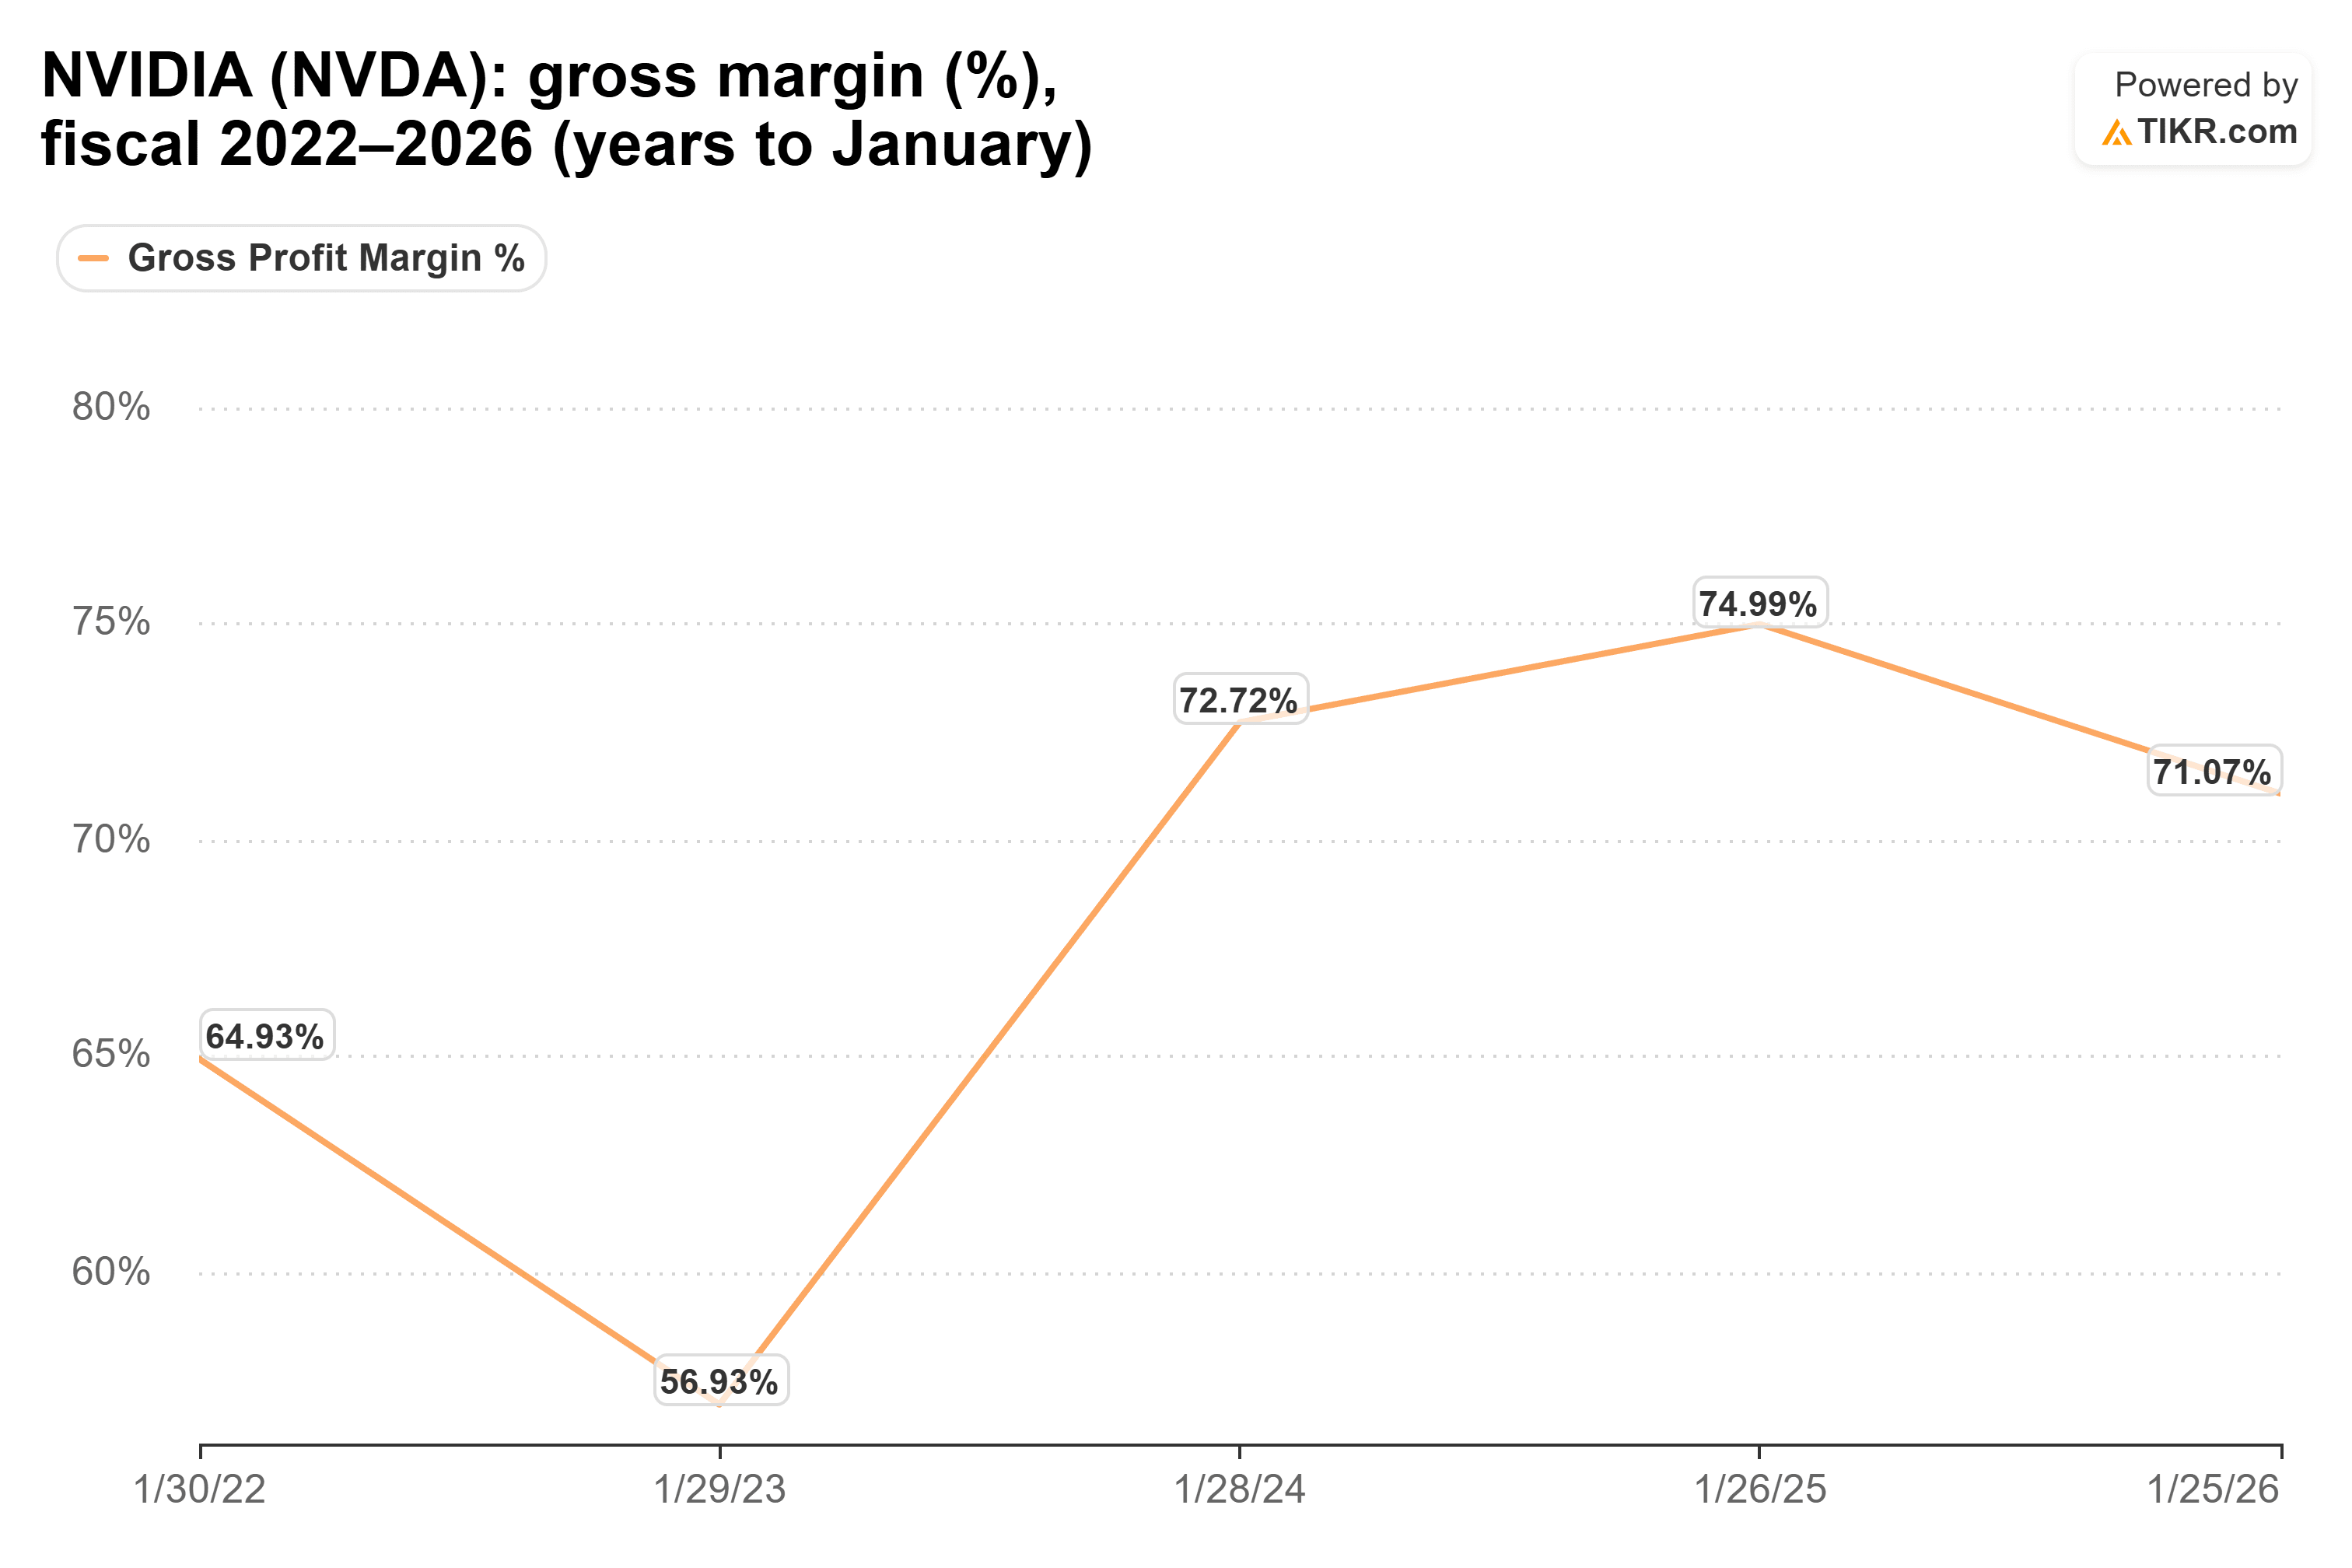
En comparación, la operación es pequeña. NVIDIA generó $216.000 millones de ingresos en el año hasta enero de 2026. Con un margen bruto del 71,1%, eso son unos $154.000 millones de beneficio bruto, o aproximadamente $12.800 millones al mes. Así que Hugging Face le costó a NVIDIA aproximadamente un mes de beneficio bruto.
NVIDIA ni siquiera está usando la operación para retener a los desarrolladores. En una [entrada de blog](LINK NECESARIO) anunciando el acuerdo, el CEO Jensen Huang dijo: "No se requerirá computación de Nvidia para construir o desplegar a través de Hugging Face".
NVIDIA puede permitirse ser tan abierta porque lo que realmente necesita son muchos compradores.
El lado abierto está alcanzando
Esto supone un gran salto respecto a respaldar modelos abiertos individuales, como la apuesta por Reflection AI que TIKR cubrió el 6 de octubre. NVIDIA ahora es propietaria del centro, y los datos sugieren que el centro sigue estando cada vez más concurrido.
Wolf señaló a Vercel, que publica cómo se dividen los tokens en su API entre modelos abiertos y cerrados: "han visto como un umbral del 50% superado justo antes del verano, donde el 50% de los tokens eran de pesos abiertos".
Esa cifra cubre una plataforma. La propia estimación de Wolf para todo el mercado todavía está muy inclinada hacia los modelos cerrados, aunque añadió: "Esperaría que en dos o tres años lleguemos a la paridad".
La brecha de calidad también se está reduciendo. El CTO de PyTorch Foundation, Matt White, en otro episodio de MTS, sitúa a los modelos abiertos "En algún lugar entre quizás cuatro y cinco meses por detrás de la frontera en este momento".
El CEO de Crusoe, Chase Lochmiller, cuya empresa ejecuta inferencia para clientes, ve la división en 20VC: "la gente está gastando más dinero en modelos frontera de código cerrado que en código abierto, pero están generando más tokens en código abierto que en código cerrado".
Pero, ¿se convierten los tokens en dólares?
Esa es la objeción obvia. El último Índice de IA de Ramp, que Ara Kharazian publicó en X, encontró: "Los modelos de código abierto siguen siendo <5% del gasto empresarial".
El inversor Jack Altman fue más allá en 20VC: "Creo que el código abierto ha alcanzado su máximo como cuota de mercado. Creo que va a seguir bajando".
Aquí está la clave: las cifras de Lochmiller explican las de Ramp. Si los modelos abiertos producen más tokens con menos dinero, cada token abierto cuesta menos. El gasto empresarial en IA va a los creadores de modelos. NVIDIA cobra por la capacidad de cómputo, y cada token se ejecuta en un chip que alguien compró. Un token barato sigue siendo un token.
E incluso si la participación de los modelos abiertos se estanca, un mercado con miles de creadores de modelos mantiene a más compradores pujando por los chips de NVIDIA que un mercado con solo dos.
La conclusión
Los analistas esperan que los ingresos de NVIDIA casi se dupliquen, pasando de $216.000 millones en el año hasta enero de 2026 a $412.000 millones en el año hasta enero de 2027. Ven $687.000 millones al año siguiente y $903.000 millones en el año hasta enero de 2029…

Hugging Face no añadirá mucho a esas cifras directamente. Lo que protege es la amplia demanda subyacente a ellas.
Aun así, el mercado no está pagando un precio elevado por ese crecimiento. NVIDIA cotiza a 19,8 veces los beneficios futuros. Su promedio de tres años es 30,5x, y alcanzó 46,7x en junio de 2024. Su mínimo de tres años de 17,5x llegó justo el mes pasado, el 14 de septiembre…

Así que sí, $12.900 millones dicen que NVIDIA quiere un mercado de IA de muchas empresas, y un mes de beneficio bruto es un precio bajo para mantenerlo así.
Por supuesto, el dinero todavía fluye mayoritariamente hacia OpenAI y Anthropic hoy. Si Altman tiene razón y el código abierto ha alcanzado su punto máximo, NVIDIA habrá pagado por el centro de un rincón del mercado que se está reduciendo.
Entonces, ¿cuál es el valor real de la acción de NVIDIA?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer NVIDIA. Comienza desde las estimaciones de consenso de Wall Street, o ajusta las entradas para reflejar tu propia visión del negocio. Es gratis.
Descargo de responsabilidad:
Tenga en cuenta que los artículos de TIKR no pretenden servir como consejo de inversión o financiero de TIKR o de nuestro equipo de contenidos, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!


