Wichtige Erkenntnisse
- Wells Fargo hat sein Kursziel für Vistra auf 198 $ von 212 $ gesenkt und seine Overweight-Einstufung beibehalten. Dieses Ziel liegt immer noch 39 % über dem Kurs nach einem Rückgang von 26 % im vergangenen Jahr.
- Der größte Teil des Schadens kam aus Texas. Der Großhandelspreis für Strom liegt dort bei etwa 30 $ pro Megawattstunde, und die Terminpreise liegen unter den Niveaus, auf denen Vistras Ausblick für 2027 basiert.
- Das Ziel von Wells Fargo impliziert ein KGV von 20 für die nächsten zwölf Monate, was über dem Fünfjahresdurchschnitt von Vistra von 15 liegt, und die Gewinnschätzungen der Analysten für 2027 sind in den letzten drei Monaten gesunken.
- Eine Erholung erscheint vernünftig, aber ein Gewinn von 39 % innerhalb eines Jahres verlangt zu viel, bevor Vistras Bericht am 6. November zeigt, wie sein Ausblick für 2027 standhält.
Vistra (VST) Aktien sind im vergangenen Jahr um etwa 26 % gefallen, und Wells Fargo hat sein Kursziel zum zweiten Mal seit August gekürzt.
Am 28. Oktober senkte Analyst Shahriar Pourreza sein Ziel auf 198 $ von 212 $ und behielt seine Overweight-Einstufung bei. Das deutet immer noch auf ein Aufwärtspotenzial von etwa 39 % gegenüber dem Schlusskurs von 143 $ am Mittwoch hin.
Texas hat den Schaden verursacht
Der größte Teil des Rückgangs lässt sich auf Texas zurückführen. Der ERCOT-Großhandelspreis für Strom liegt 2026 bei etwa 30 $ pro Megawattstunde, auf dem gleichen Niveau wie 2025. Auf dem Telefonat von Vistra zum zweiten Quartal im August sagte CEO Jim Burke, dass dieses Niveau "nicht ausreicht, um neue Anlagen zu bauen."
CFO Kris Moldovan fügte im selben Gespräch hinzu, dass die ERCOT-Terminkurven "deutlich niedriger sind als am 31. Oktober 2025." Diese älteren Kurven bilden die Grundlage für Vistras Bereich für das bereinigte EBITDA 2027 von 7,4 bis 7,8 Milliarden $. Das Management hielt daran fest und verwies auf höhere PJM-Preise und seine Absicherungen.
Dann trafen die Sorgen über KI-Ausgaben ein. Meta Platforms, das 20-Jahres-Verträge für 2.609 MW von Vistras Kernkraft unterzeichnet hat, veröffentlichte die Ergebnisse des dritten Quartals, und Ängste vor den Kosten von Rechenzentren ließen Vistra am nächsten Tag, dem 22. Oktober, um 10 % fallen.
Wells Fargo sieht immer noch eine Erholung
Wells Fargo hat Texas nicht ignoriert. Als es im August sein Ziel von 220 $ auf 212 $ senkte, verwies es auf das starke zweite Quartal von Vistra trotz der ERCOT-Schlagzeilen.
Das ist fair: Das laufende bereinigte EBITDA stieg im zweiten Quartal um mehr als 30 % gegenüber dem Vorjahr auf 1,77 Milliarden $, und Vistra bekräftigte seine Prognose für 2026.
TIKR verfolgt 23 Analysten zu Vistra. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Vistra zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Vistra an
Ergibt 198 $ Sinn?
Der Rest von Wall Street hat ebenfalls gekürzt. Die 23 Analysten, die Vistra abdecken, haben ihr Konsensziel auf 208 $ von 227 $ vor einem Jahr gesenkt. Es erreichte im März einen Höchststand von 234 $:
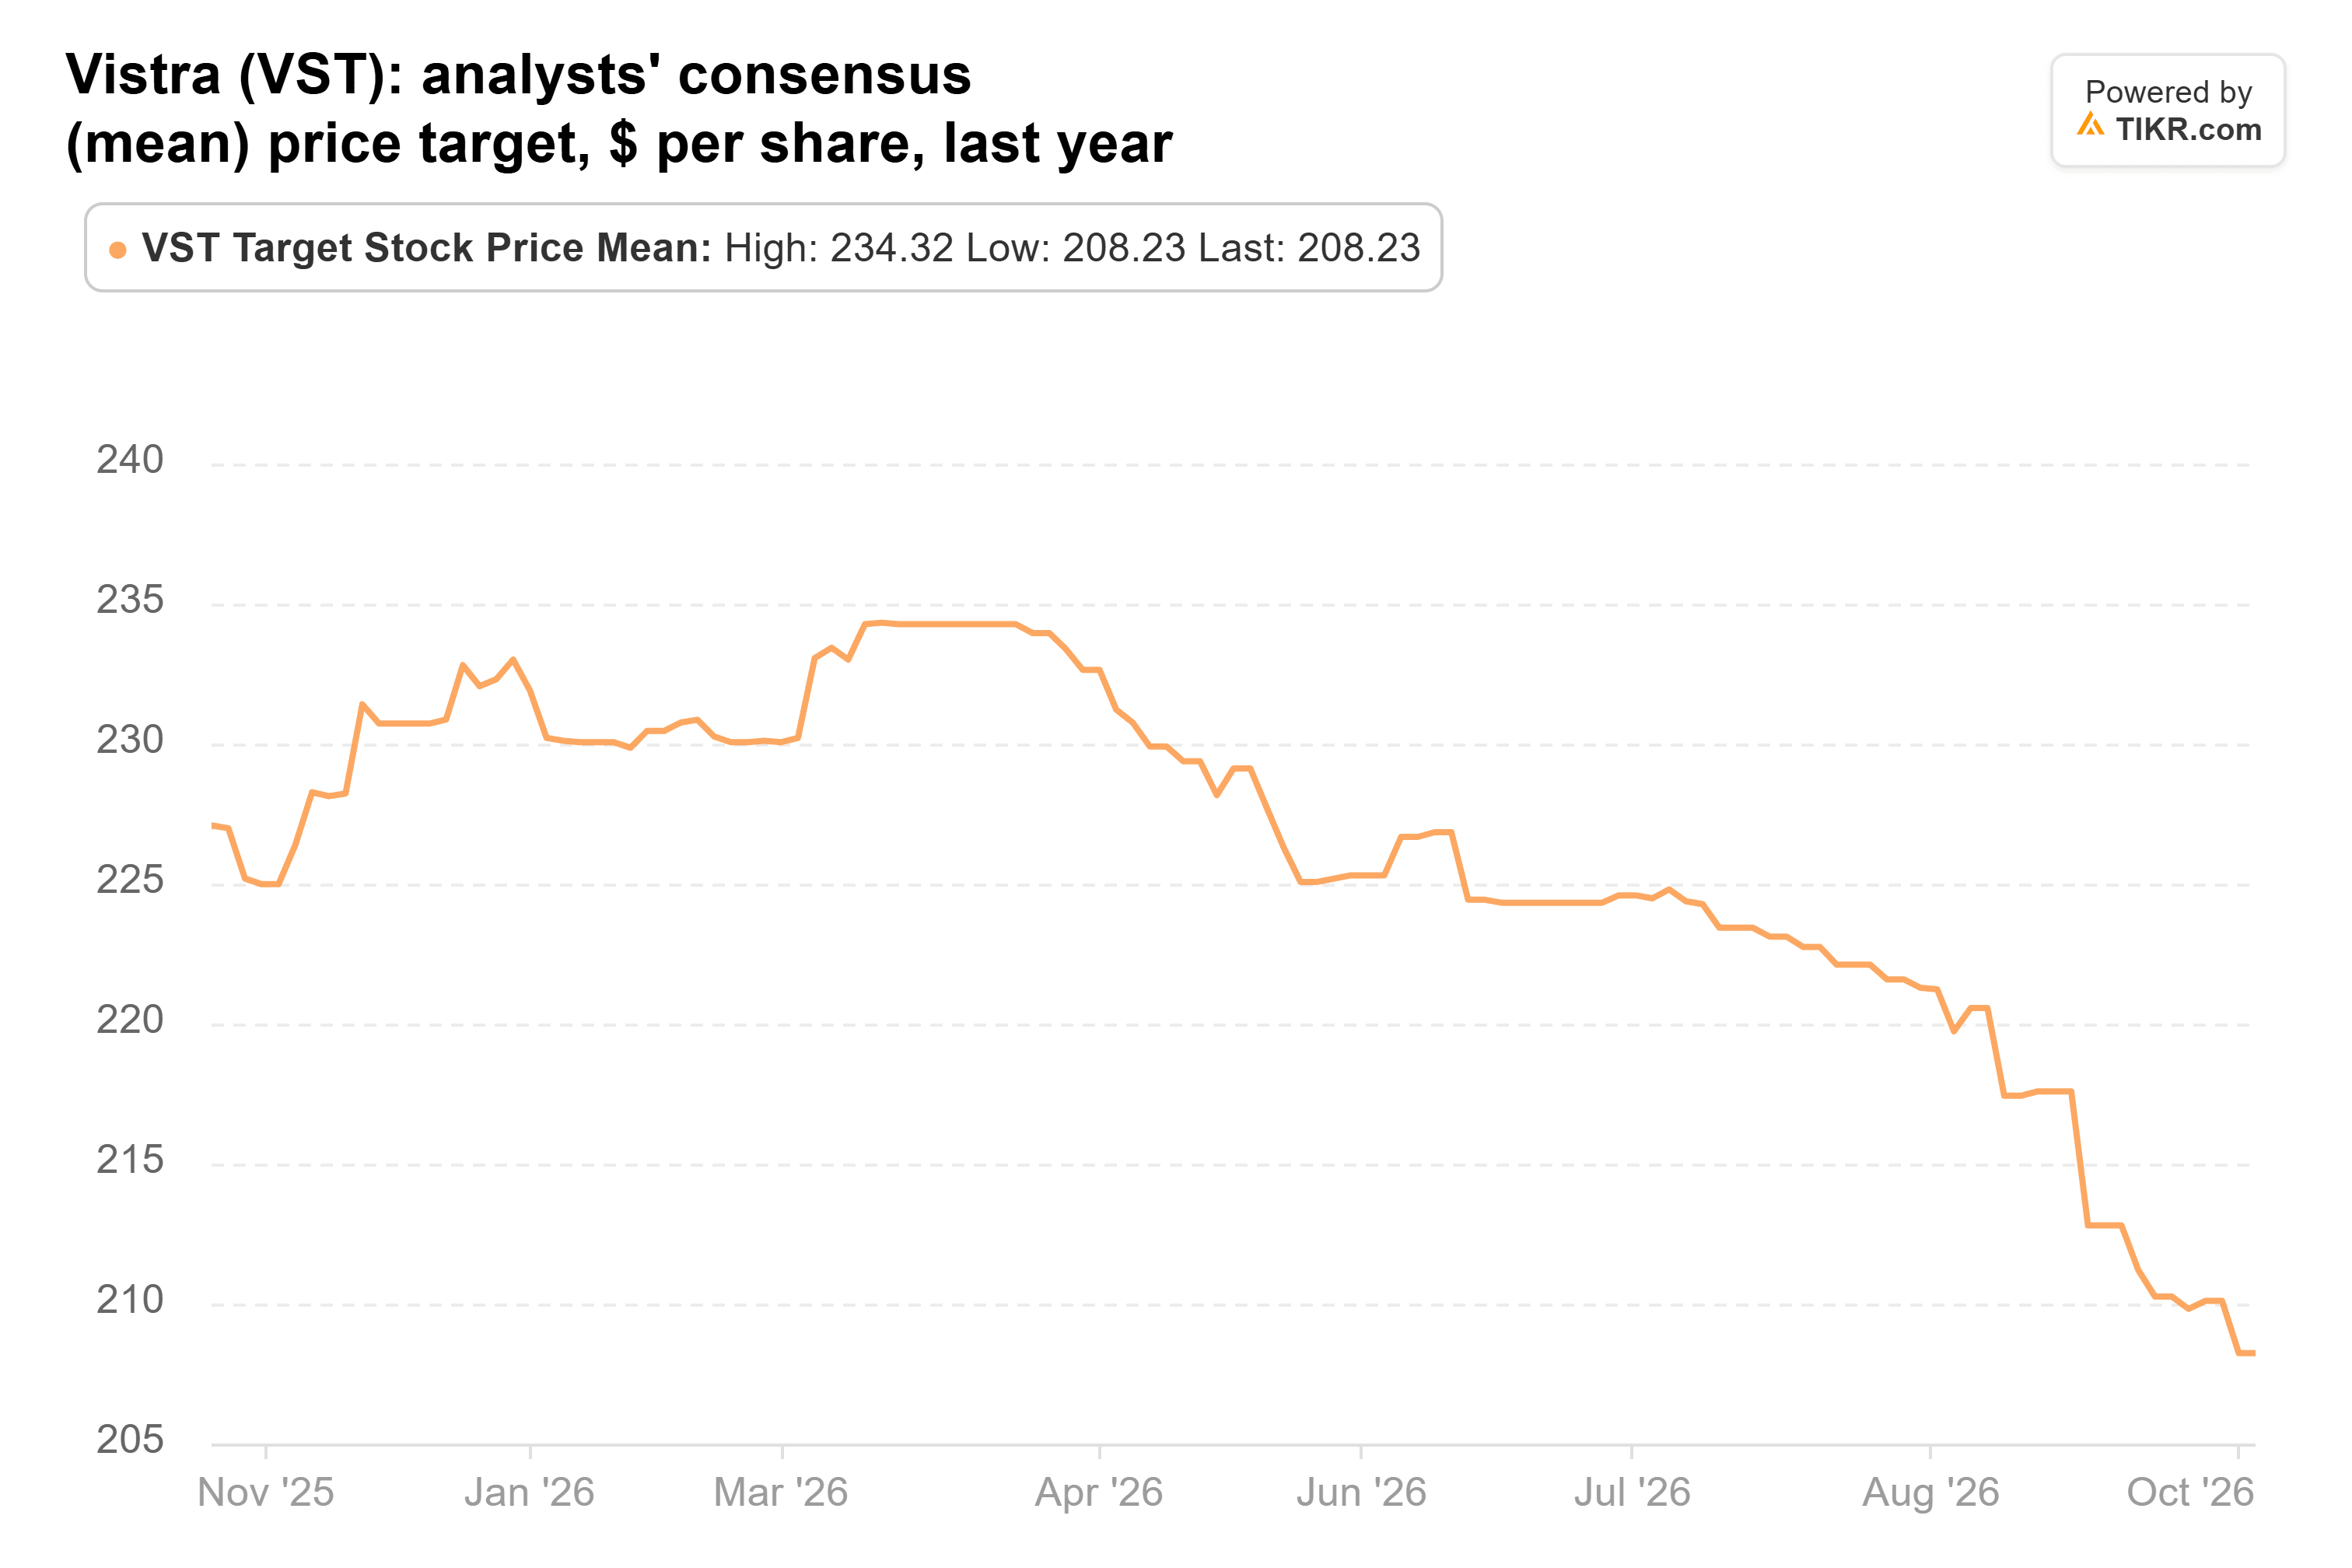
Die Ziele reichen von 106 $ bis 305 $, und Wells Fargos 198 $ liegen 5 % unter dem Durchschnitt.
Die Gewinnschätzungen sehen immer noch stark aus. Analysten erwarten, dass der normalisierte Gewinn pro Aktie sich in diesem Jahr fast verdoppelt, auf 8,81 $ von 4,76 $ im Jahr 2025, und 2027 10,48 $ erreicht:
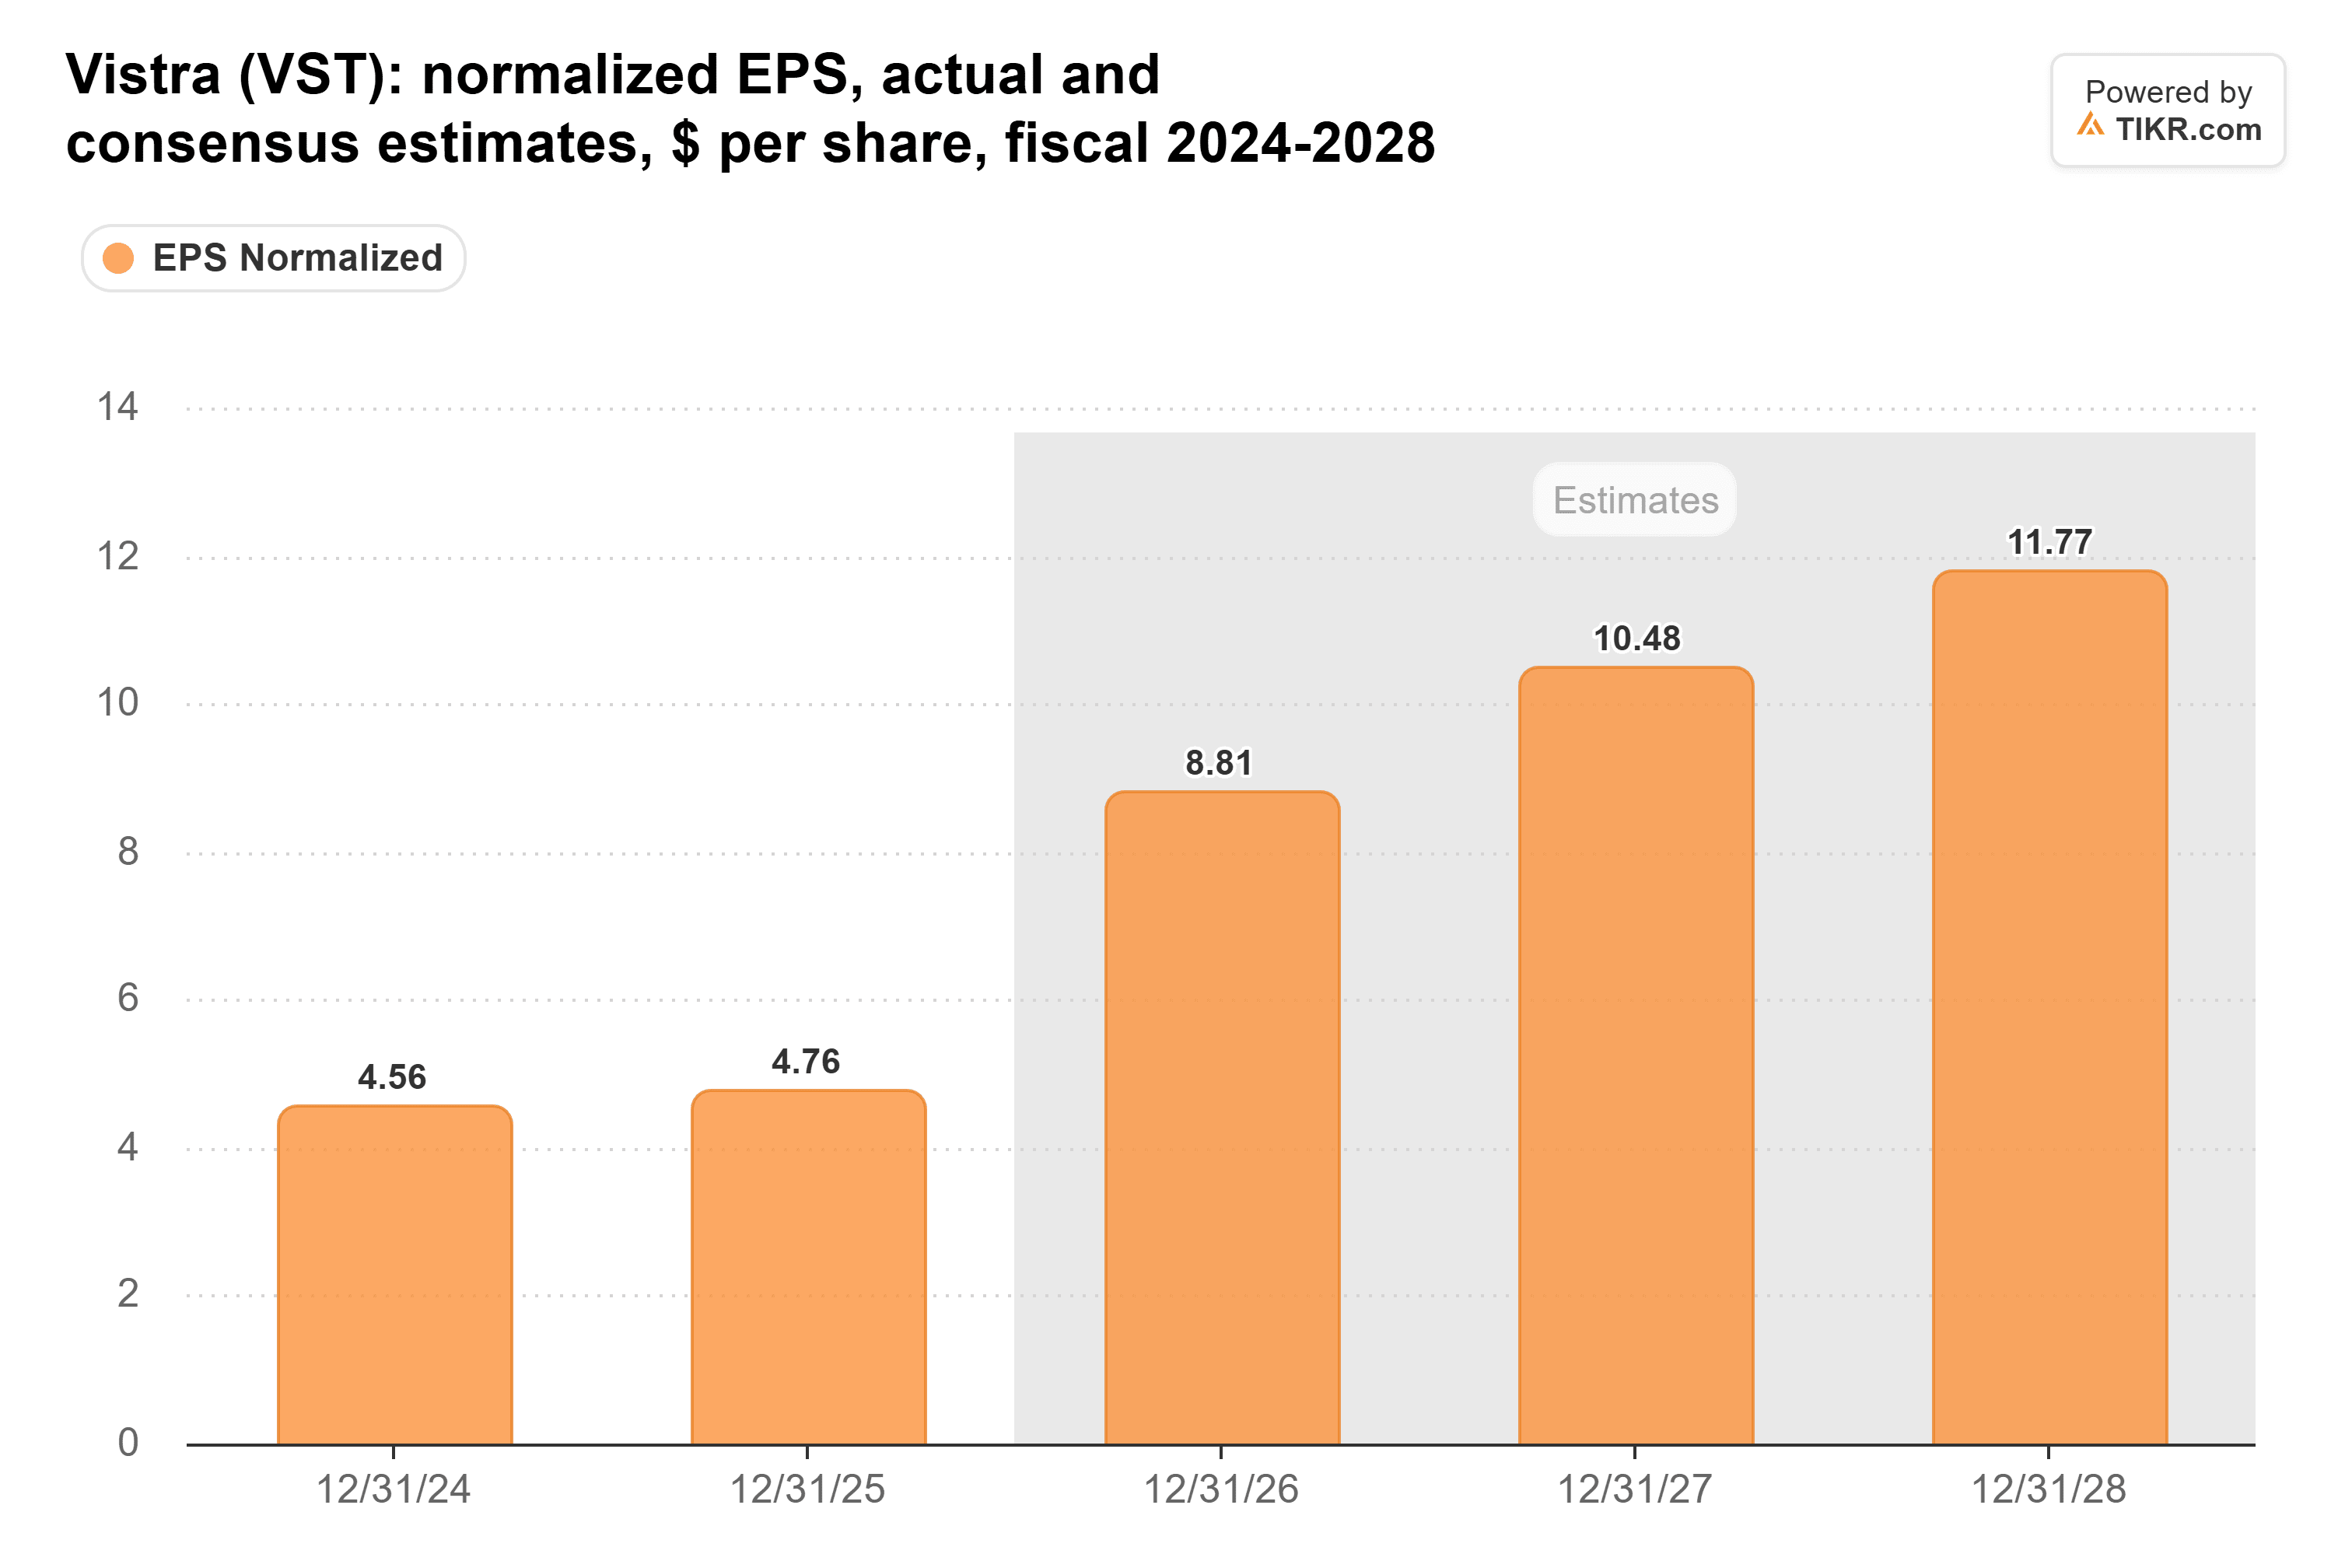
Aber die Zahl für 2027 ist gesunken. Analysten haben sie in den letzten drei Monaten um etwa 6 % gesenkt, und nichts aus Texas seit August spricht für eine Anhebung.
Vistra notiert mit dem 14-fachen des erwarteten Gewinns der nächsten zwölf Monate, knapp unter seinem Fünfjahresdurchschnitt von 15:
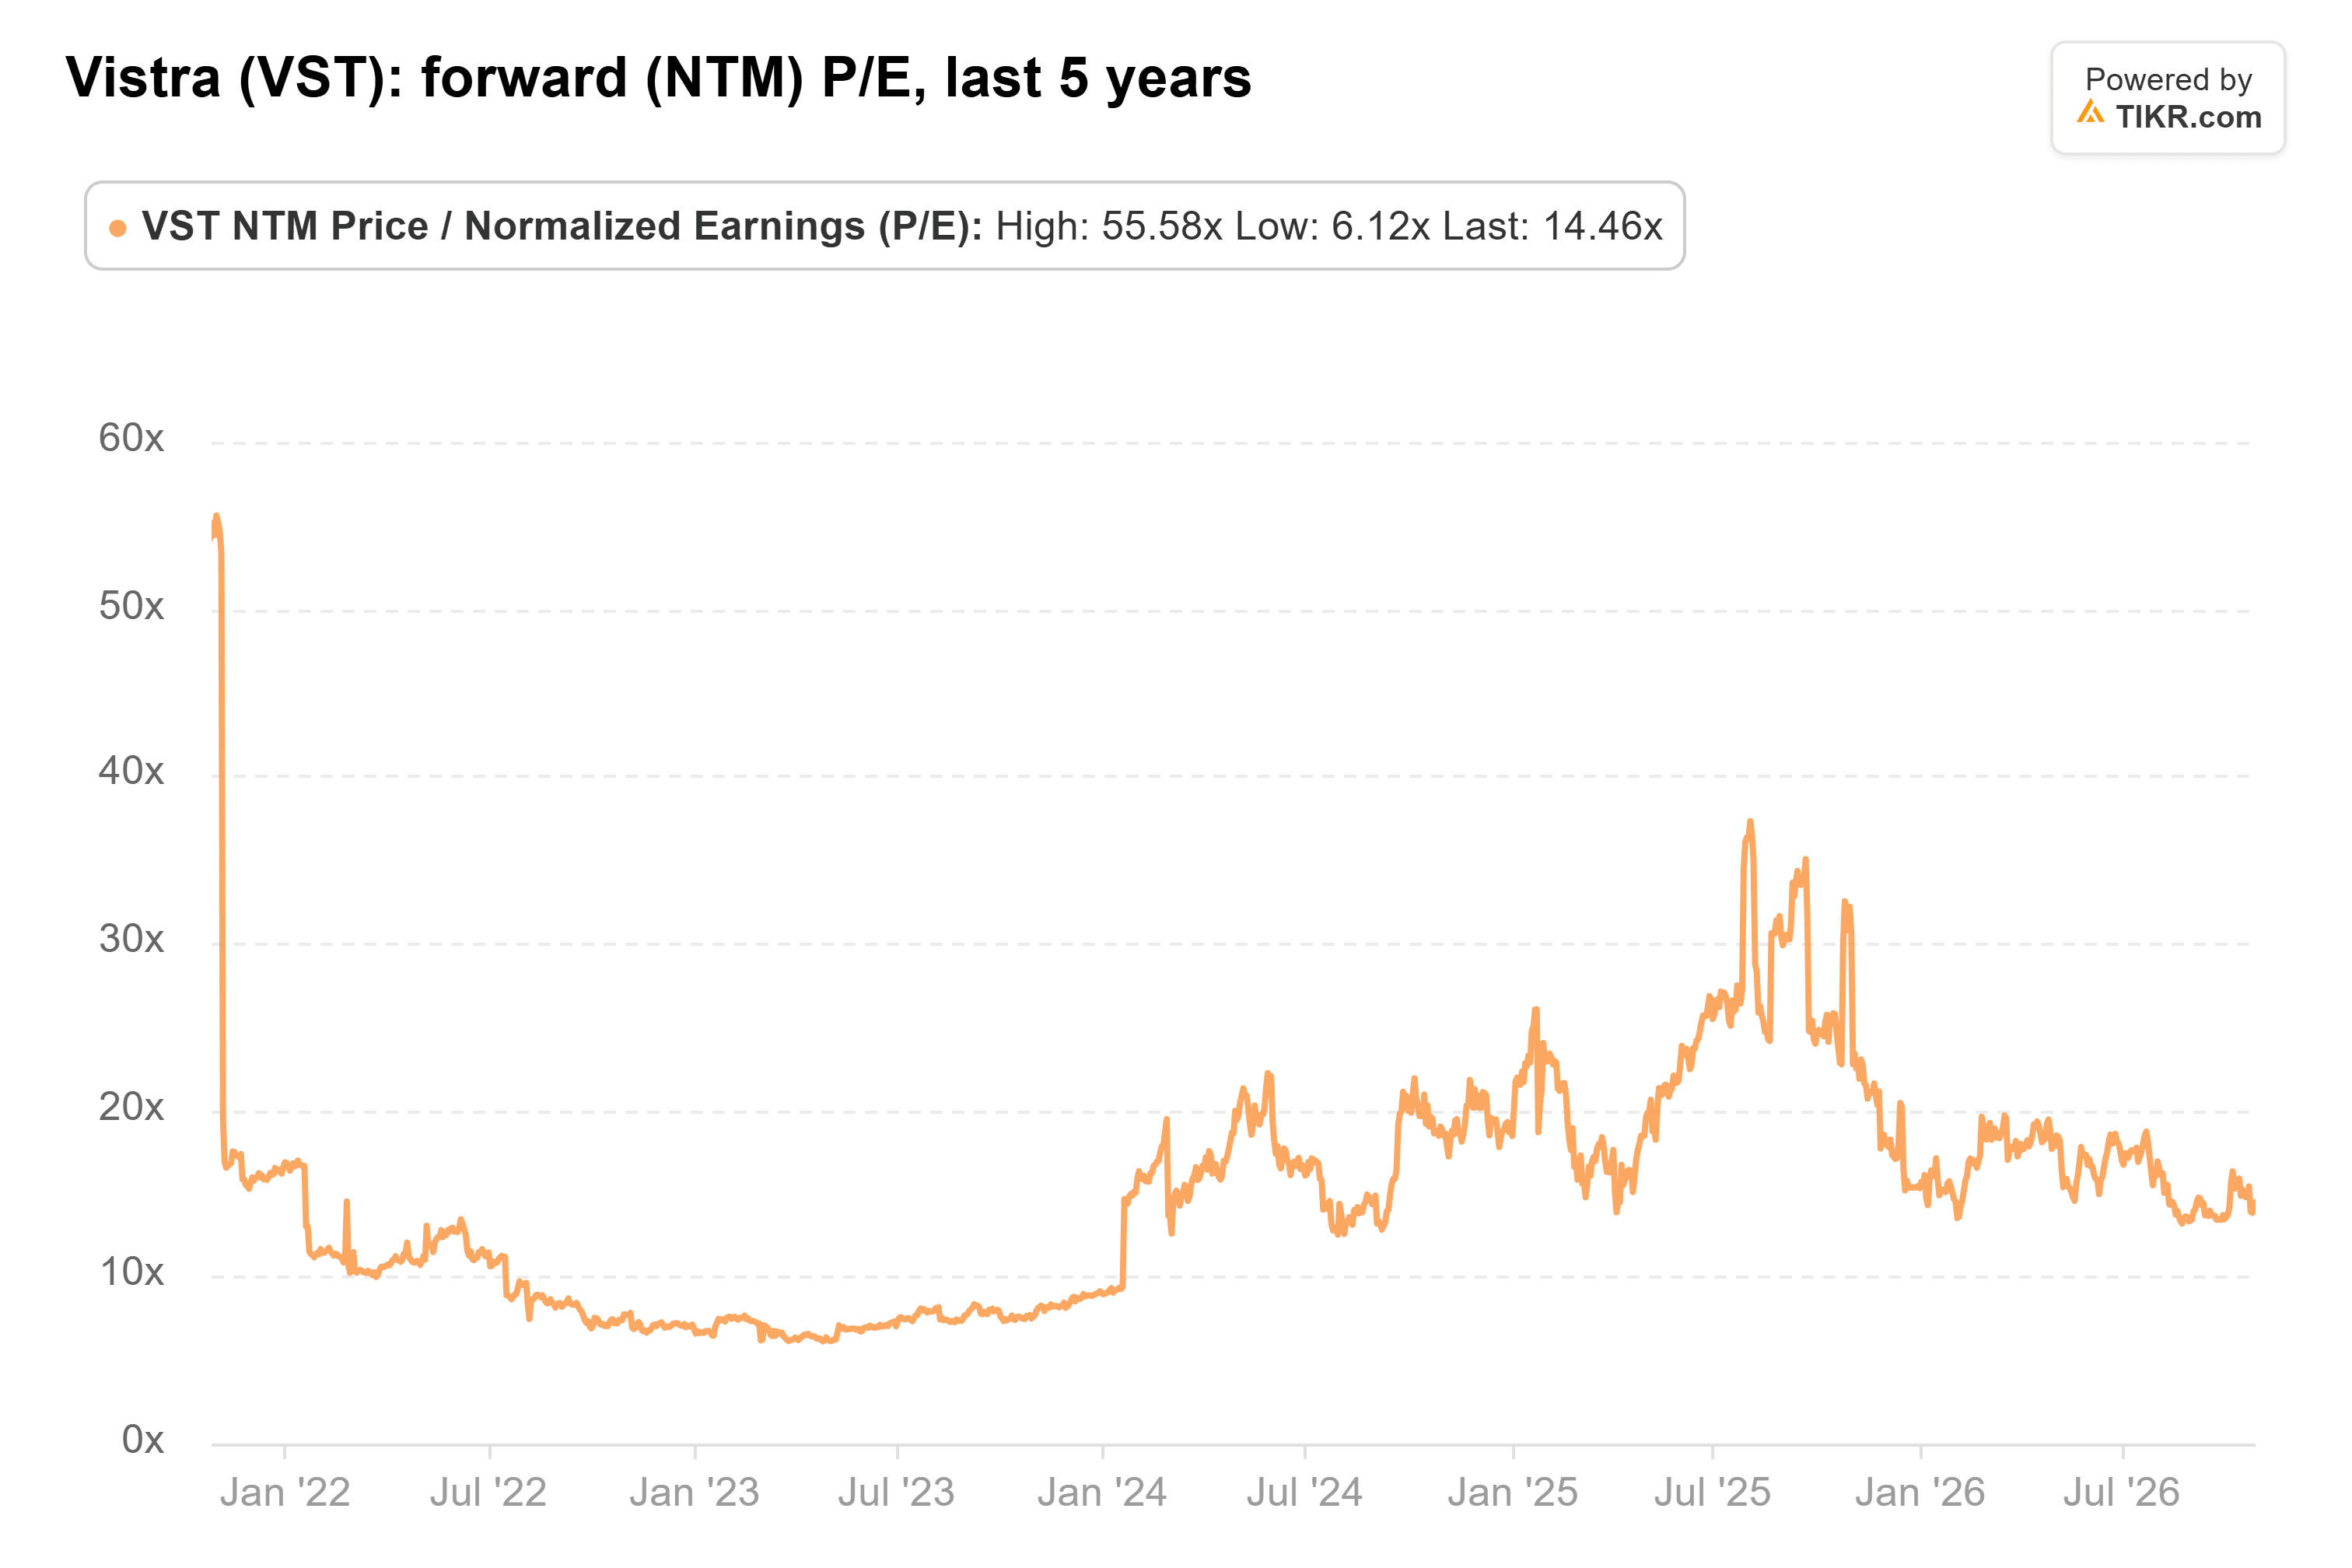
Wells Fargos 198 $ entsprechen dem 20-fachen der erwarteten Gewinne der nächsten zwölf Monate. Das liegt deutlich über dem Fünfjahresdurchschnitt von Vistra.
Erwarten Sie eine geringere Erholung
Texas ist umso wichtiger, je weiter man in die Zukunft blickt. Stand 3. August hatte Vistra etwa 94 % seiner erwarteten Erzeugung für 2027 abgesichert, aber nur etwa 72 % für 2028. Schwächere Terminpreise treffen also 2028 härter.
Beim 14-fachen erscheint Vistra im Vergleich zu seiner eigenen Historie günstig, und ich halte eine Erholung für vernünftig. Aber ein Gewinn von 39 % innerhalb eines Jahres benötigt ein höheres KGV, als die Aktie üblicherweise erhält. Es benötigt auch eine Prognose für 2027, die standhält, und das ist im Moment zu viel verlangt.
Vistra veröffentlicht die Ergebnisse des dritten Quartals am 6. November. Ein Ausblick für 2027, der schwächere Texas-Preise übersteht, würde 198 $ deutlich näherbringen.
Was ist die Vistra-Aktie also tatsächlich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Vistra wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte basierend auf den Anlagedaten des TIKR Terminals und den Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!