Wichtige Erkenntnisse
- ServiceNow fiel im Pre-Market-Handel um 19,6 %, nachdem das bereinigte EPS von 1,00 $ die Konsenserwartung von 1,02 $ verfehlte und das Unternehmen das Wachstum des cRPO für das vierte Quartal auf 18,5 % nach unten korrigierte.
- Der Umsatz übertraf die Erwartungen, aber eine Aktie, die in drei Monaten um etwa 43 % gestiegen war, benötigte ein schnelleres Auftragsbestandswachstum.
- Die Zinskosten aus der Finanzierung für die Armis-Übernahme hielten das EPS-Wachstum auf 5 %, während der Umsatz um 20,5 % wuchs.
- Der Bericht von Salesforce Anfang Dezember wird zeigen, ob die Verlangsamung auch dieses Unternehmen erreicht, während Microsofts Azure um 48 % wuchs.
ServiceNow (NOW) sank im Pre-Market-Handel am Donnerstag um 19,6 % auf etwa 121 $, nachdem der Bericht für das dritte Quartal von CEO Bill McDermott als "der Wendepunkt für ServiceNow als Super Intelligence Control Tower" bezeichnet wurde.
Die Anleger schauten stattdessen auf den nachlassenden Auftragsbestand, was eine schwierige Frage für Salesforce (CRM) aufwirft. Microsoft (MSFT) zeigte am selben Abend, wo die KI-Budgets am schnellsten wachsen.
Ein Beat mit einem Haken
Die Zahlen, veröffentlicht nach Börsenschluss am Mittwoch:
- Umsatz: 4,11 Mrd. $, ein Plus von 20,5 %, über der Konsenserwartung von 4,095 Mrd. $
- Bereinigtes EPS: 1,00 $, gegenüber der Konsenserwartung von 1,02 $
- cRPO: plus 21 % bei konstanten Währungen, Prognose für das vierte Quartal auf 18,5 % nach unten korrigiert, unter den etwa 19,8 %, die Analysten erwartet hatten
Die Kreditaufnahme für die Armis-Übernahme trieb die Zinsaufwendungen auf 81 Mio. $ gegenüber 6 Mio. $ im Vorjahr. Diese zusätzlichen Kosten belaufen sich nach Steuern auf etwa 6 Cent pro Aktie und sind ein Grund dafür, dass das EPS nur um 5 % stieg, während der Umsatz um 20,5 % wuchs.
Die cRPO-Prognose ist jedoch die größere Sorge, obwohl CFO Gina Mastantuono einen Teil davon im Q3 Earnings Call erklärte. Frühzeitige Vertragsverlängerungen, die ins dritte Quartal vorgezogen wurden, mehr On-Premise-Deals im öffentlichen Sektor (ein Abzug von 25 Basispunkten) und Verträge, die Kunden aus Kulanzgründen kündigen können (etwa 50 Basispunkte des Auftragsbestandswachstums, die nicht im cRPO enthalten sind), belasten alle die Zahl für das vierte Quartal. Sie sagte auch, dass die Bilanzierung gebündelter Implementierungshilfe der einzige Grund sei, warum der gesamte Beat im dritten Quartal nicht in die Jahresprognose für Abonnements eingeflossen sei, die um 15 Mio. $ auf 15,785 Mrd. $ im Mittelpunkt gestiegen sei.
Für mehr bewertet
ServiceNow war in drei Monaten um etwa 43 % gestiegen, und sein Forward-KGV stieg von einem Fünfjahrestief von 20x im April auf 33x zum Börsenschluss am Mittwoch:
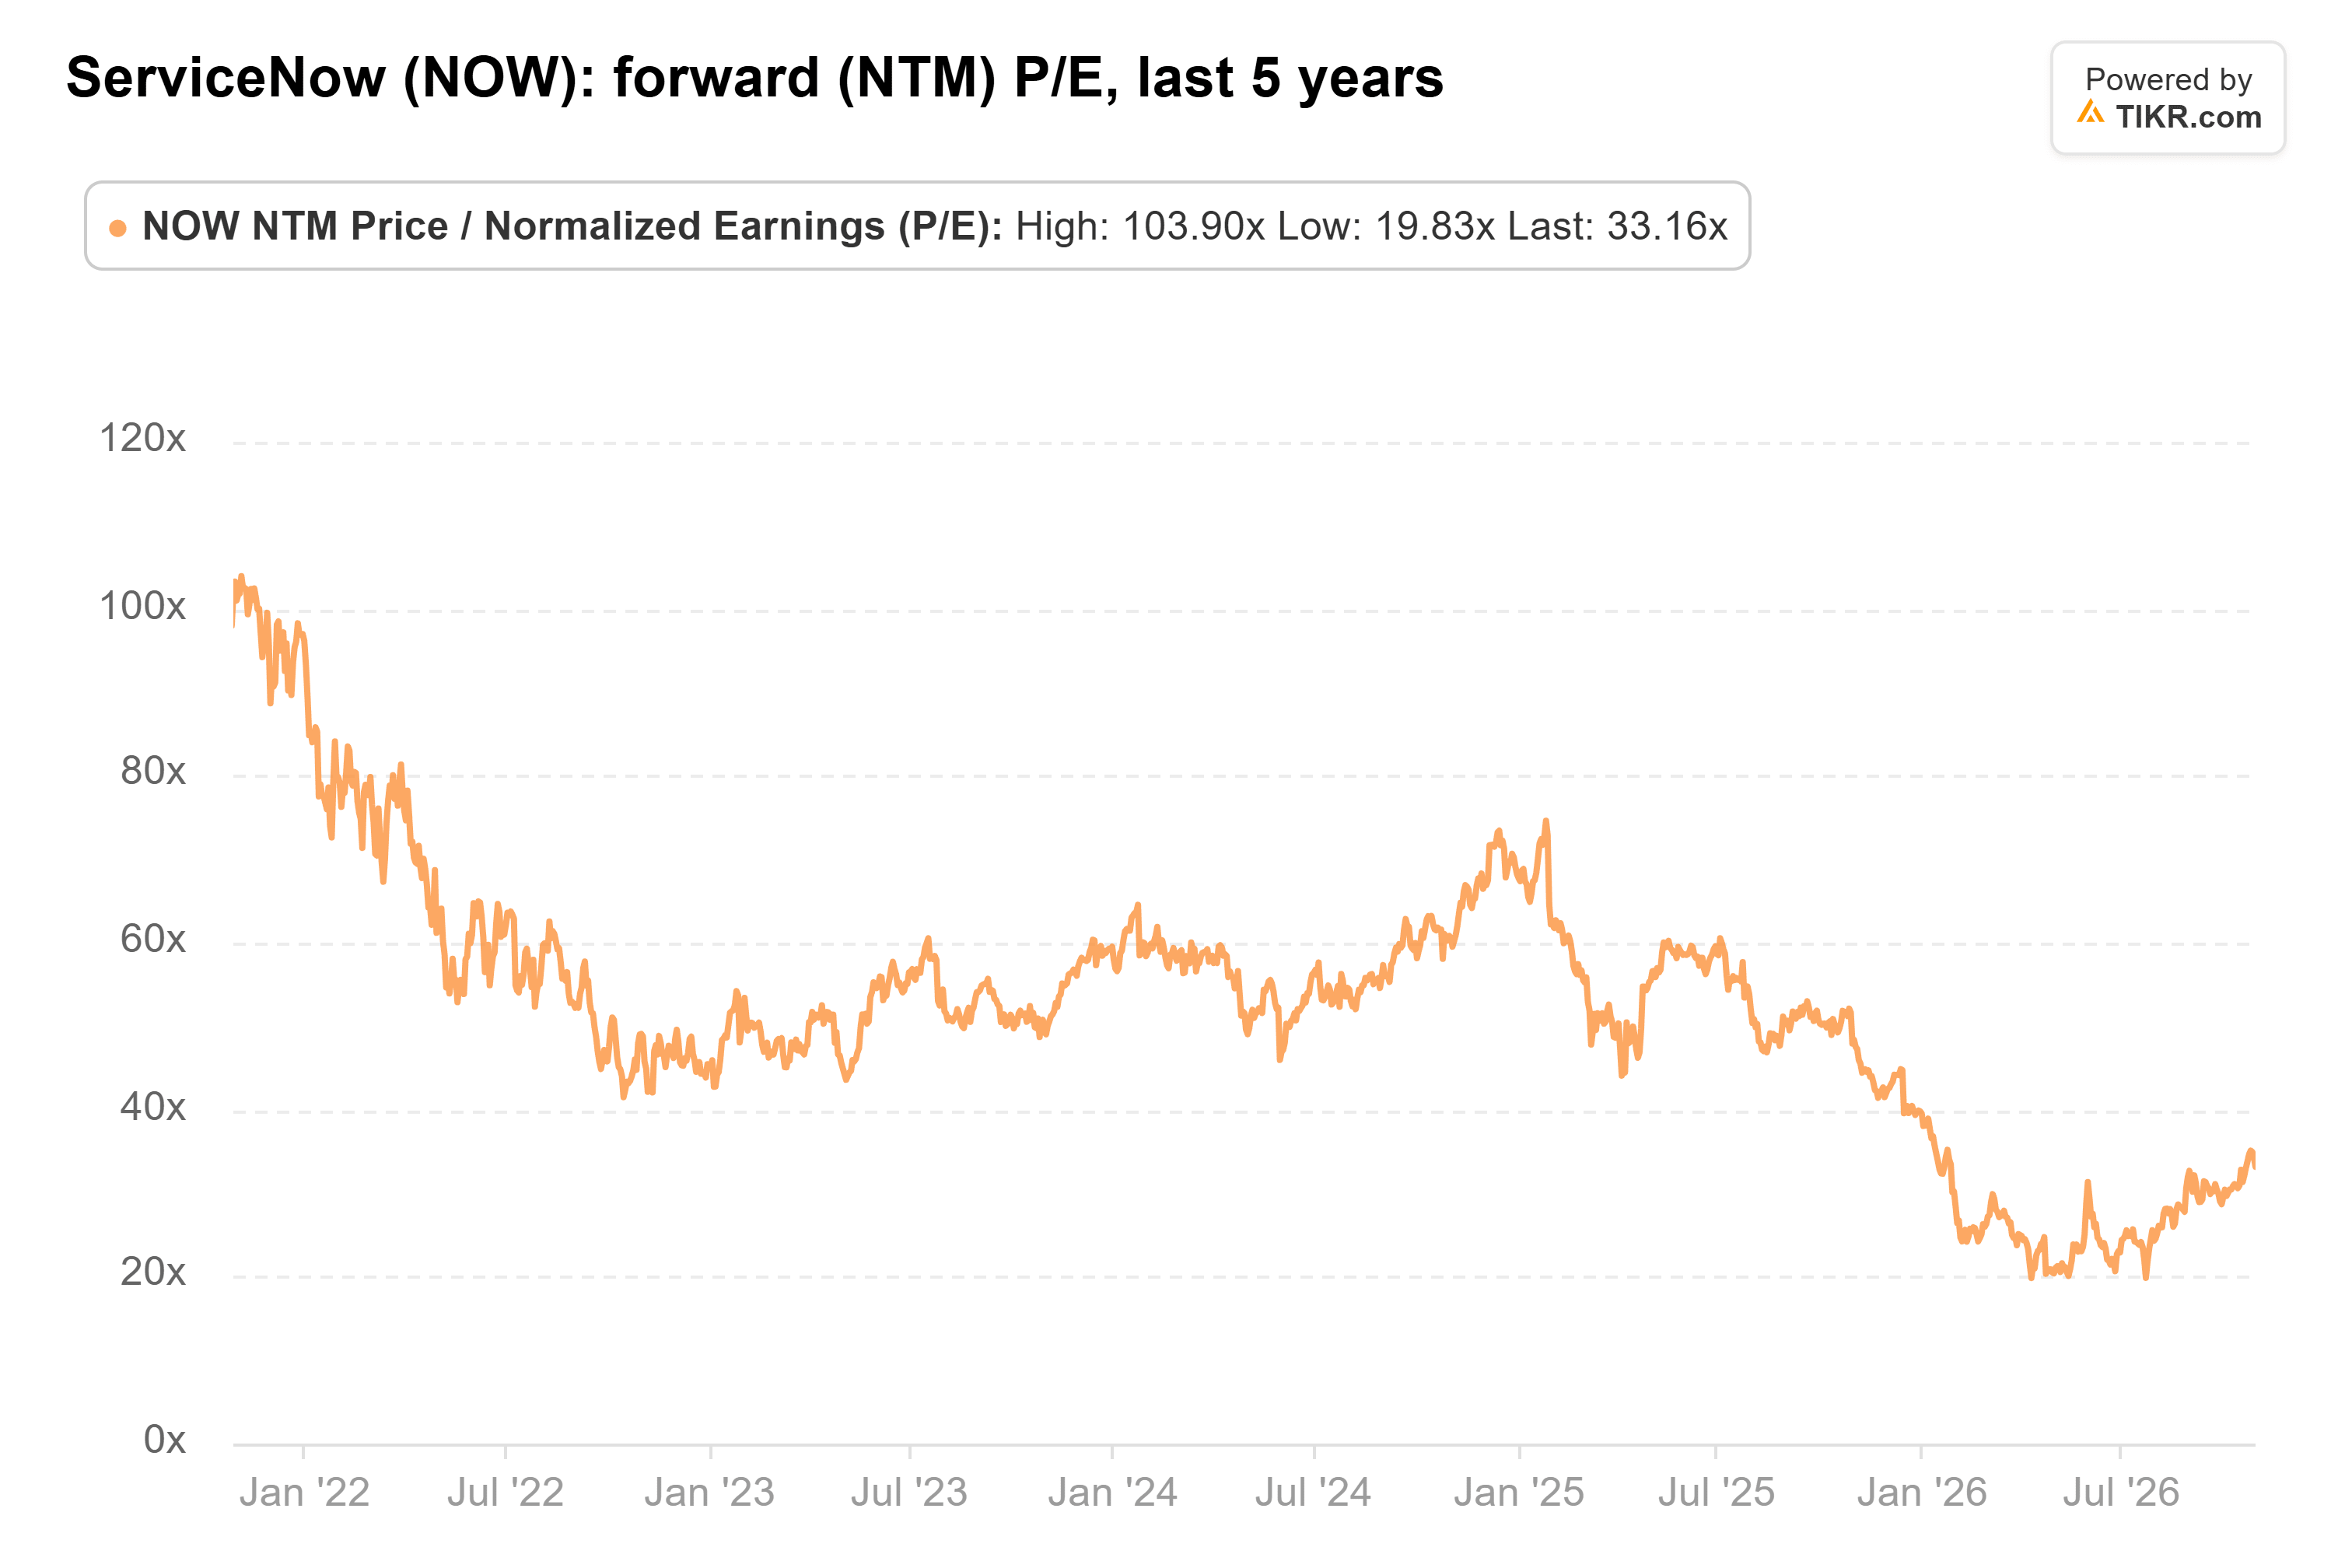
Der Pre-Market-Rückgang am Donnerstag bringt es auf etwa 27x, deutlich unter seinem Fünfjahresdurchschnitt von 53x. Analysten erwarten, dass das normalisierte EPS bis 2028 weiter steigen wird, mit etwa 20 % pro Jahr:

Ein Verfehlen um 2 Cent ist für sich genommen gering. Die schwächere Auftragsbestandsprognose stellt das größere Risiko für diese Schätzungen dar.
TIKR verfolgt 49 Analysten zu ServiceNow. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für ServiceNow zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für ServiceNow an
Wohin das KI-Geld fließt
Microsofts Azure-Umsatz wuchs im Quartal bis zum 30. September um 48 %, sodass große Unternehmen immer noch am schnellsten für die Infrastruktur unter den Anwendungen ausgeben.
Salesforce, näher an ServiceNows Position, verzeichnete im Quartal bis zum 31. Juli ein cRPO-Wachstum von 14 %. Aber mit einem Forward-KGV von 16x, der Hälfte von ServiceNow zum Börsenschluss am Mittwoch, ist weit weniger eingepreist. Wenn sein cRPO Anfang Dezember bei etwa 14 % bleibt, sieht die Verlangsamung bei ServiceNow nach einem eigenen Problem aus.
Der Januar-Test für die ServiceNow-Aktie
Der nächste Test ist der Bericht für das vierte Quartat Ende Januar: der KI-Vertragswert im Vergleich zum erhöhten Ziel von 1,7 Mrd. $ für 2026 und der erste Blick auf die Prognose für 2027.
Dies war ein solides Quartal für eine Aktie, die für ein perfektes bewertet war. Bei etwa 27x, gegenüber einem erwarteten Gewinnwachstum von etwa 20 % pro Jahr, verlangt der Preis weit weniger als am Mittwoch. Was er nicht verkraften kann, ist ein weiterer Rückschritt: Wenn die Prognose für 2027 das Kernabonnementwachstum unter das diesjährige von etwa 19 % setzt, wird "Wendepunkt" schwer zu verkaufen sein.
Was ist die ServiceNow-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was ServiceNow wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie ServiceNow kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!