Die wichtigsten Punkte
- Alphabet fiel um 9,6 %, nachdem der Gewinn je Aktie (EPS) im dritten Quartal bei 2,12 US-Dollar lag und damit die Konsenserwartung von 3,01 US-Dollar verfehlte und der freie Cashflow negativ 9,07 Milliarden US-Dollar erreichte.
- Verluste aus Beteiligungen, angeführt von SpaceX, reduzierten den EPS um 0,55 US-Dollar, was mehr als die Hälfte der Lücke zum Konsens ausmachte, aber auch das Betriebsergebnis verfehlte die Erwartungen, obwohl es um 30 % stieg.
- Die Suchumsätze wuchsen um 12 % und blieben hinter den Schätzungen zurück, obwohl das Wachstum der Suchanfragen einen Fünfjahreshöchststand erreichte.
- Höhere Investitionsausgaben (Capex) für 2027 stützen die Chips-Verkäufe von Broadcom und werfen Fragen zur Liquidität für Meta auf.
Alphabet (GOOGL) verlor 9,6 % und fiel auf etwa 294 US-Dollar, nachdem der Bericht für das dritte Quartal einen negativen freien Cashflow von 9,07 Milliarden US-Dollar und eine Verfehlung bei den Suchumsätzen zeigte.
Alphabet kündigt an, dass seine Investitionsausgaben (Capex) 2027 erneut steigen werden. Das sind gute Nachrichten für Broadcom (AVGO), das mit Google an TPUs arbeitet, und eine Warnung für Meta Platforms (META).
Die Verfehlung kam unterhalb der operativen Linie
Das sonstige Ergebnis schwenkte auf einen Verlust von 8,2 Milliarden US-Dollar um, hauptsächlich aufgrund einer nicht realisierten Abschreibung auf Alphabets SpaceX-Beteiligung. Gesamtverluste aus Aktienbeteiligungen in Höhe von 8,7 Milliarden US-Dollar reduzierten den EPS um 0,55 US-Dollar, was etwa 62 % der Lücke zum Konsens entspricht.
Das Betriebsergebnis stieg um 30 % auf 40,6 Milliarden US-Dollar, und die Google-Cloud-Umsätze wuchsen um 103 % auf 30,7 Milliarden US-Dollar, unterstützt durch den Verkauf von TPU-Systemen. Aber das Betriebsergebnis verfehlte dennoch die FactSet-Schätzung von 43,19 Milliarden US-Dollar, die CNBC zitierte, und die operative Marge sank auf 31,8 % von 34,0 % im zweiten Quartal.
Die Cash- und Suchprobleme sind real
Die Investitionsausgaben (Capex) erreichten im Quartal 51,4 Milliarden US-Dollar, mehr als der operative Cashflow von 42,3 Milliarden US-Dollar. Der freie Cashflow ist in jedem Quartal dieses Jahres gefallen und erreichte im dritten Quartal negative 9,07 Milliarden US-Dollar:
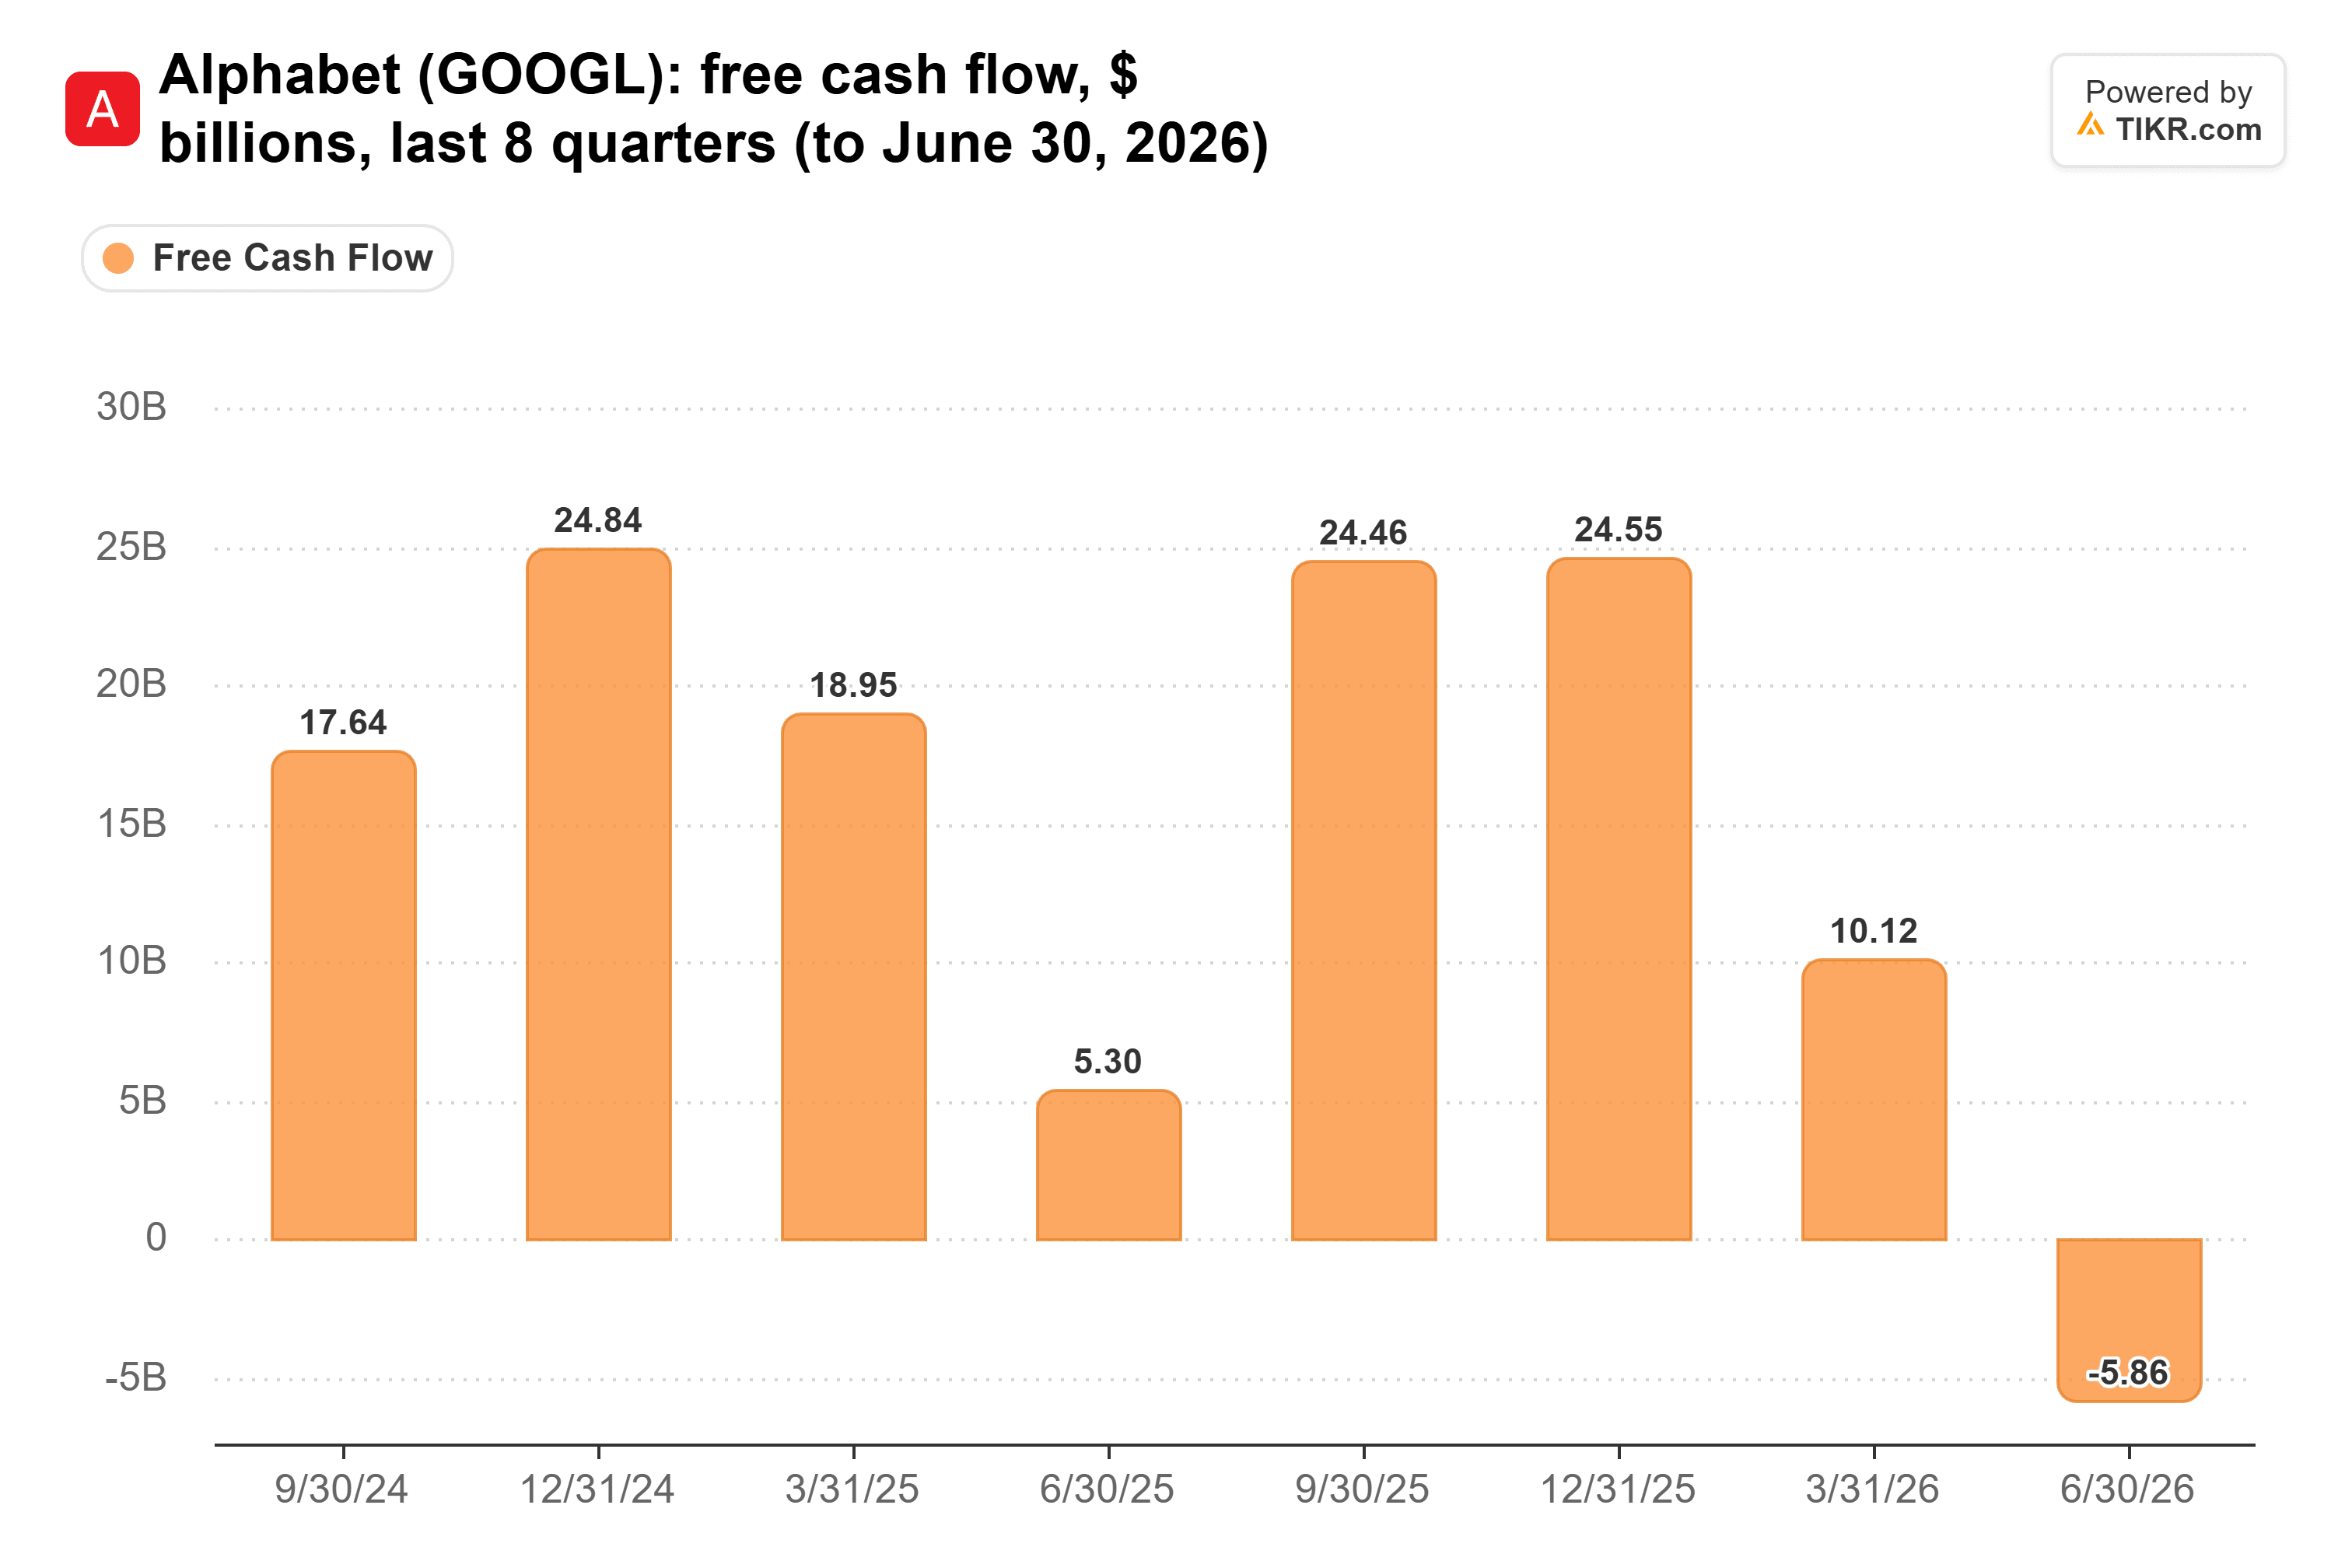
Nicht alles sind Investitionsausgaben. Der operative Cashflow musste auch eine Strafe der Europäischen Kommission in Höhe von 5,2 Milliarden US-Dollar und einen TPU-Lageraufbau absorbieren, der sich bei Auslieferung wieder in Cash verwandelt, sagte CFO Anat Ashkenazi im Anruf. Und sie fügte hinzu: "Wir erwarten weiterhin, dass unsere Investitionsausgaben (Capex) 2027 deutlich steigen werden."
Die Such- und sonstigen Umsätze wuchsen um 12 % auf 63,4 Milliarden US-Dollar, nach 17 % im zweiten Quartal. Bloomberg Tech-Moderator Ed Ludlow bezifferte die Verfehlung bei den Suchumsätzen auf etwa 1,5 Milliarden US-Dollar in Bloombergs Quartalsberichtsspecial und nannte es "eine signifikante Verfehlung in diesem Umfeld". Chief Business Officer Philipp Schindler machte zunächst Währungseffekte verantwortlich und sagte, dass AI-Mode-Anfragen bisher weniger einbringen.
Broadcom jubelt, Meta hat Fragen
Broadcoms KI-Halbleiterumsätze wuchsen im letzten Quartal um 221 % auf 16,7 Milliarden US-Dollar, und das Unternehmen gab eine Prognose von 21,7 Milliarden US-Dollar für dieses Quartal ab. Ein größeres Budget für 2027 bei Alphabet untermauert das.
Auch Metas Investitionsausgaben (Capex) von 34,9 Milliarden US-Dollar im dritten Quartal übertrafen den operativen Cashflow von 32,8 Milliarden US-Dollar. Amazon (AMZN) berichtet heute Abend, sodass Anleger bald wissen werden, ob die Liquiditätssorgen bei Alphabet bleiben.
Die Suchumsätze sind Alphabets Kennzahl, die es zu beobachten gilt
Die Verdopplung der Cloud-Umsätze zeigt, dass das Geschäft schnell wächst, und ein Teil des Cash-Abflusses ist auf TPU-Lager und eine einmalige Strafe zurückzuführen. Die Sorgen um die Suchumsätze bereiten mir mehr Kopfzerbrechen: Der AI-Mode treibt das schnellste Wachstum der Suchanfragen seit fünf Jahren an, bringt aber weniger ein, und Ashkenazi erwartet, dass die Überlappung mit der Beschleunigung vom Vorjahr den Suchumsätzen im vierten Quartal noch ein paar weitere Prozentpunkte Wachstum kosten wird. Wenn die Suchumsätze im Anruf Anfang Februar erneut langsamer wachsen, zusammen mit einer höheren Investitionszahl für 2027, bleibt der Druck auf die Aktie bestehen.
TIKR verfolgt 60 Analysten zu Alphabet. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Alphabet zusammen mit den Umsatz- und Gewinnschätzungen der Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Alphabet an
Was ist die Alphabet-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Alphabet wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie Alphabet kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!