

Wichtige Kennzahlen für VZ-Aktie
- Performance der vergangenen Woche: 2,6 %
- 52-Wochen-Spanne: 38 $ bis 52 $
- Zielpreis laut Bewertungsmodell: 60 $
- Impliziertes Aufwärtspotenzial: +32,2 % über die nächsten 2,5 Jahre
Ein stiller Riese erhält laute Schlagzeilen
Verizon Communications (VZ) hat den Großteil des Jahres 2026 damit verbracht, das Vertrauen der Anleger nach Jahren von Abonnentensorgen und hoher Verschuldung wieder aufzubauen. Doch diese Woche trafen zwei Schlagzeilen fast zeitgleich ein, die einen neuen Blick auf die Aktie erzwangen. Am 24. Juni berichtete Reuters, dass Alphabet Verizon im Dow Jones Industrial Average ersetzen wird, einem viel beachteten Index der 30 größten US-Unternehmen. Dann, am 26. Juni, berichtete Reuters, dass SpaceX den Mobilfunkdienst Starlink direkt auf den US-Verbrauchermarkt drängt.
Keine dieser Entwicklungen verändert Verizons Geschäft über Nacht. Aber beide trafen auf eine Aktie, die bereits unter ihrem 52-Wochen-Hoch notiert, und verstärkten die anhaltende Sorge des Marktes: Kann ein traditioneller Netzbetreiber seinen Boden halten, während die Technologie weiterhin die Ränder seines Netzes erodiert?

Verizons jüngste Fundamentaldaten waren tatsächlich ermutigend. Das Unternehmen übertraf das bereinigte Ergebnis je Aktie (EPS) im ersten Quartal mit 1,28 $ gegenüber der Konsensschätzung von 1,20 $ und erhöhte seine Gewinnprognose für das Gesamtjahr. Der Umsatz stieg im Q1 um 2,9 % auf 34,4 Mrd. $. Am wichtigsten ist, dass Verizon im ersten Quartal 55.000 netto neue Postpaid-Mobilfunkabonnenten hinzugewann, das erste positive Ergebnis im ersten Quartal bei dieser Kennzahl seit 2013. CEO Dan Schulman sagte: "Unsere Ergebnisse für das erste Quartal 2026 zeigen, dass unsere Wende nicht nur voranschreitet, sondern auch an Fahrt gewinnt."
Am 16. Juni vereinfachte Verizon sein Angebot an Mobilfunkplänen und strich bestimmte Gebühren. Dieser Schritt ist eine wettbewerbsbedingte Reaktion, birgt aber auch Umsatzrisiken: Einfachere Pläne können das Abonnentenwachstum ankurbeln, während der durchschnittliche Umsatz je Nutzer (ARPU) sinken kann, wenn Kunden auf günstigere Tarife wechseln. Wenn die VZ-Aktie sich wieder früheren Höchstständen annähern soll, müssen die für den 21. Juli geplanten Q2-Ergebnisse zeigen, dass der Abonnentenschwung anhielt, ohne dass der ARPU wesentlich zurückging.
Sehen Sie sich die Wachstumsprognosen und Kursziele der Analysten für VZ an (kostenlos) >>>
Ist die Dividendenrendite von Verizon hoch genug, um die Aktie attraktiv zu machen?

Unter den Annahmen des Bewertungsmodells, die bis zum 31.12.28 realisiert werden, wird die Aktie modelliert mit:
- Umsatzwachstum (CAGR): 2,1 %
- Betriebsgewinnmargen: 24,4 %
- Exit-KGV: 8,8x
Basierend auf diesen Eingaben schätzt das Modell einen Zielpreis von 60 $, was ein Gesamtaufwärtspotenzial von 32,2 % und eine annualisierte Rendite von 11,7 % über die nächsten 2,5 Jahre impliziert.
Eine annualisierte Rendite von 11,7 % bei einer aktuellen Dividendenrendite von 6,2 % ist der richtige Rahmen für diese Geschichte. Verizon ist keine Wachstumsaktie. Aber eine Gesamtrendite von etwa 32 % über 2,5 Jahre, die Kapitalzuwachs mit Erträgen kombiniert, ist eine bedeutende Perspektive für Anleger, die Rendite und Absicherung nach unten priorisieren.
Eine Dividendenhistorie und ein Chart des Free Cashflow je Aktie der letzten fünf Jahre sind hier die nützlichste Visualisierung. Sie zeigen, ob die Dividende gut gedeckt ist, ob die Ausschüttung konsequent gewachsen ist und ob die Cash-Generierung den Schuldenabbauplan stützt, der der Investmentthese zugrunde liegt.
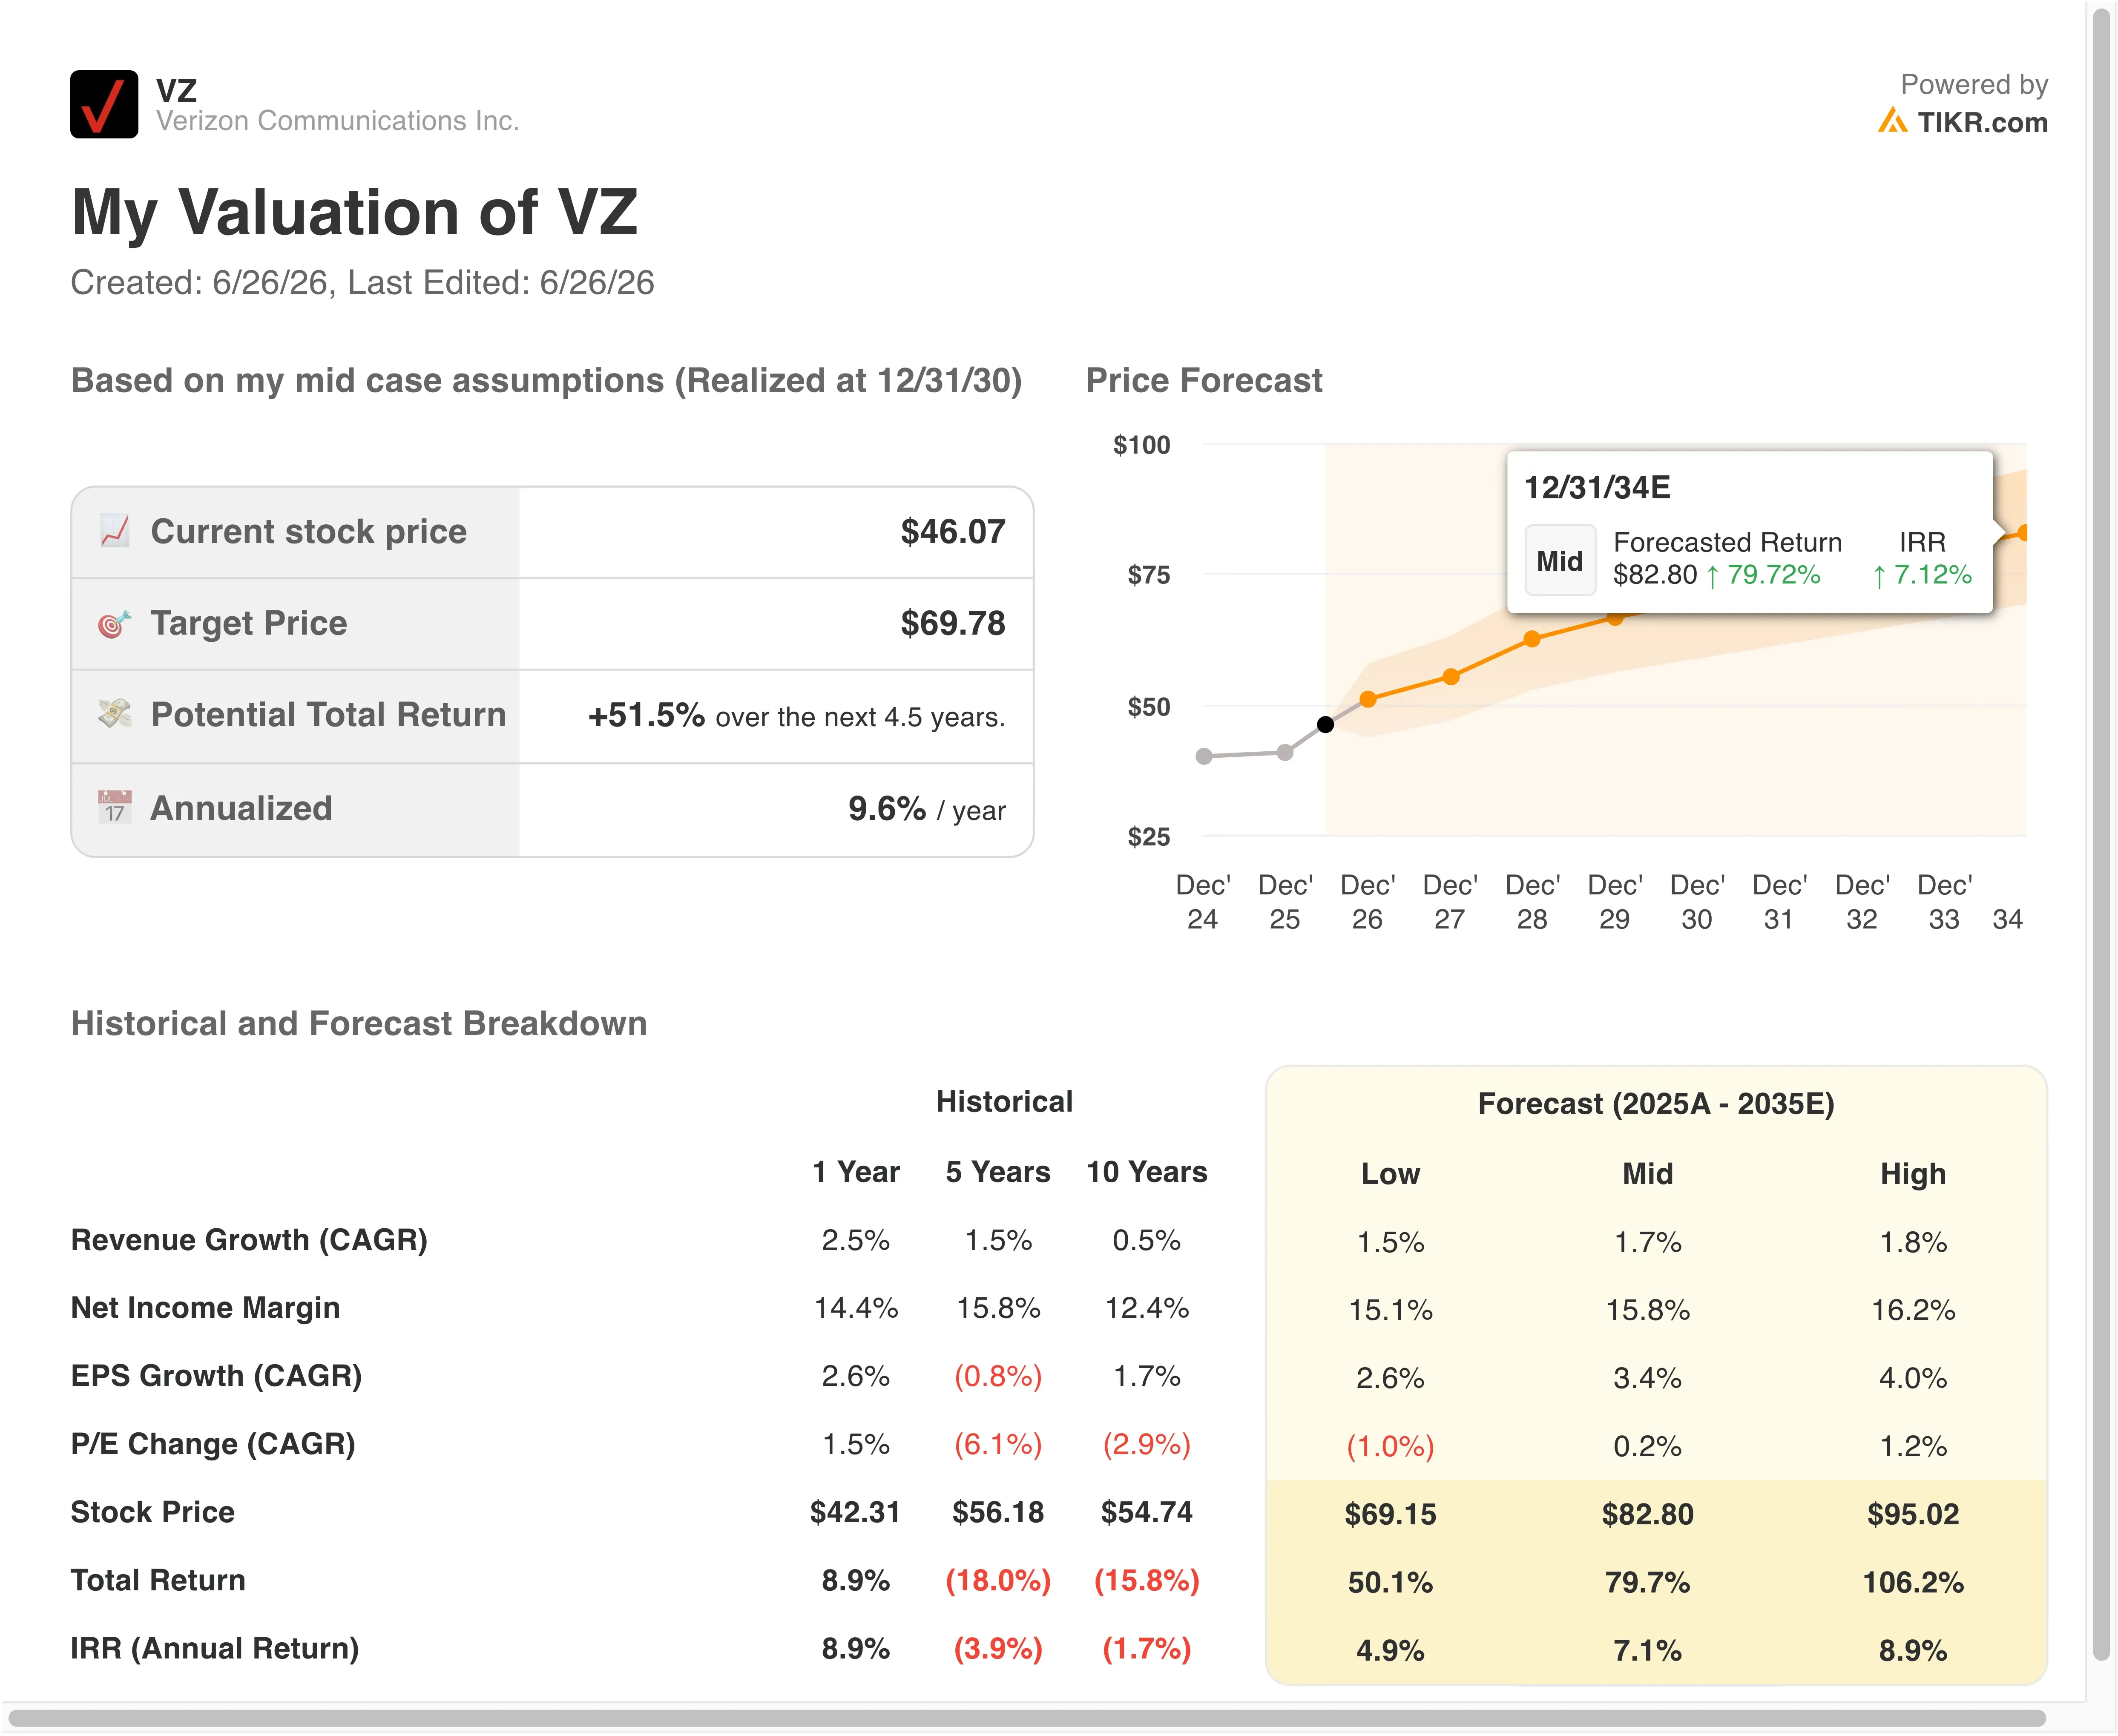
Ein Umsatzwachstum von 2,1 % pro Jahr liegt moderat unter Verizons historischer Einjahresrate von 2,5 %. Es spiegelt auch die anhaltende Unsicherheit wider, ob der Glasfasernetzausbau netto neue Umsätze generiert oder lediglich sinkende Umsätze aus dem traditionellen Festnetzgeschäft ausgleicht. Eine Ausweitung der Betriebsgewinnmargen auf 24,4 % vom aktuellen LTM-Niveau von 23,3 % erfordert eine bescheidene, aber bedeutende Verbesserung der Kosteneffizienz, während die Netzintegration reift.
Das Exit-KGV von 8,8x entspricht genau Verizons eigenem historischem Fünfjahres-KGV. In diesem Modell gibt es keine Annahme einer Multiplikationsausweitung. Anleger zahlen für Cashflows und Dividenden zu einem traditionellen Telekom-Multiple, was die konservativste Art ist, die Aktie zu betrachten.
Verizon vs. AT&T und T-Mobile in einem sich wandelnden Mobilfunkmarkt
AT&T (T) ist der klarste Vergleichswert in Bezug auf die Dividenden- und Schuldenabbau-Erzählung. AT&T führt seinen eigenen Kostensenkungs- und Schuldenabbauplan durch und notiert bei einem ähnlich niedrigen einstelligen Umsatzmultiplikator. Beide Unternehmen generieren bedeutenden Free Cashflow, aber keines wächst schnell genug, um wachstumsorientierte Anleger anzuziehen. Das primäre Schlachtfeld zwischen den beiden sind die netto neuen Postpaid-Mobilfunkabonnenten, das sauberste Maß für die Wettbewerbsfähigkeit auf dem Verbrauchermarkt.
T-Mobile (TMUS) ist der Wachstumsausreißer im US-Mobilfunkmarkt. T-Mobile erhöhte nach starken Q1-Ergebnissen seine Jahresprognose für Konto-Neuzugänge und notiert bei einem deutlich höheren KGV als AT&T oder Verizon. T-Mobiles Netzgeschwindigkeitsvorteil und aggressive Preisgestaltung haben konsequent Marktanteile von beiden größeren Netzbetreibern übernommen. Dieser Marktanteilsdruck ist strukturell und nicht zyklisch, weshalb Verizons Vereinfachung der Pläne und Gebührensenkungen im Juni als direkte wettbewerbsbedingte Reaktion gelesen werden.
Die Starlink-Bedrohung fügt eine neue Variable hinzu. Der gemeldete Vorstoß von SpaceX in den US-Verbrauchermobilfunkmarkt könnte eine vierte Mobilfunkoption für ländliche und vorstädtische Kunden schaffen, die von traditionellen Netzbetreibern unterversorgt sind. Verizon hat einige ländliche Netz-Sharing-Vereinbarungen, die Satellitenkonnektivität beinhalten. Aber ein direktes Starlink-Verbraucherangebot würde um dieselben Abonnentensegmente konkurrieren, die Verizon und AT&T mit der Expansion von 5G-Heiminternet ins Visier genommen haben.
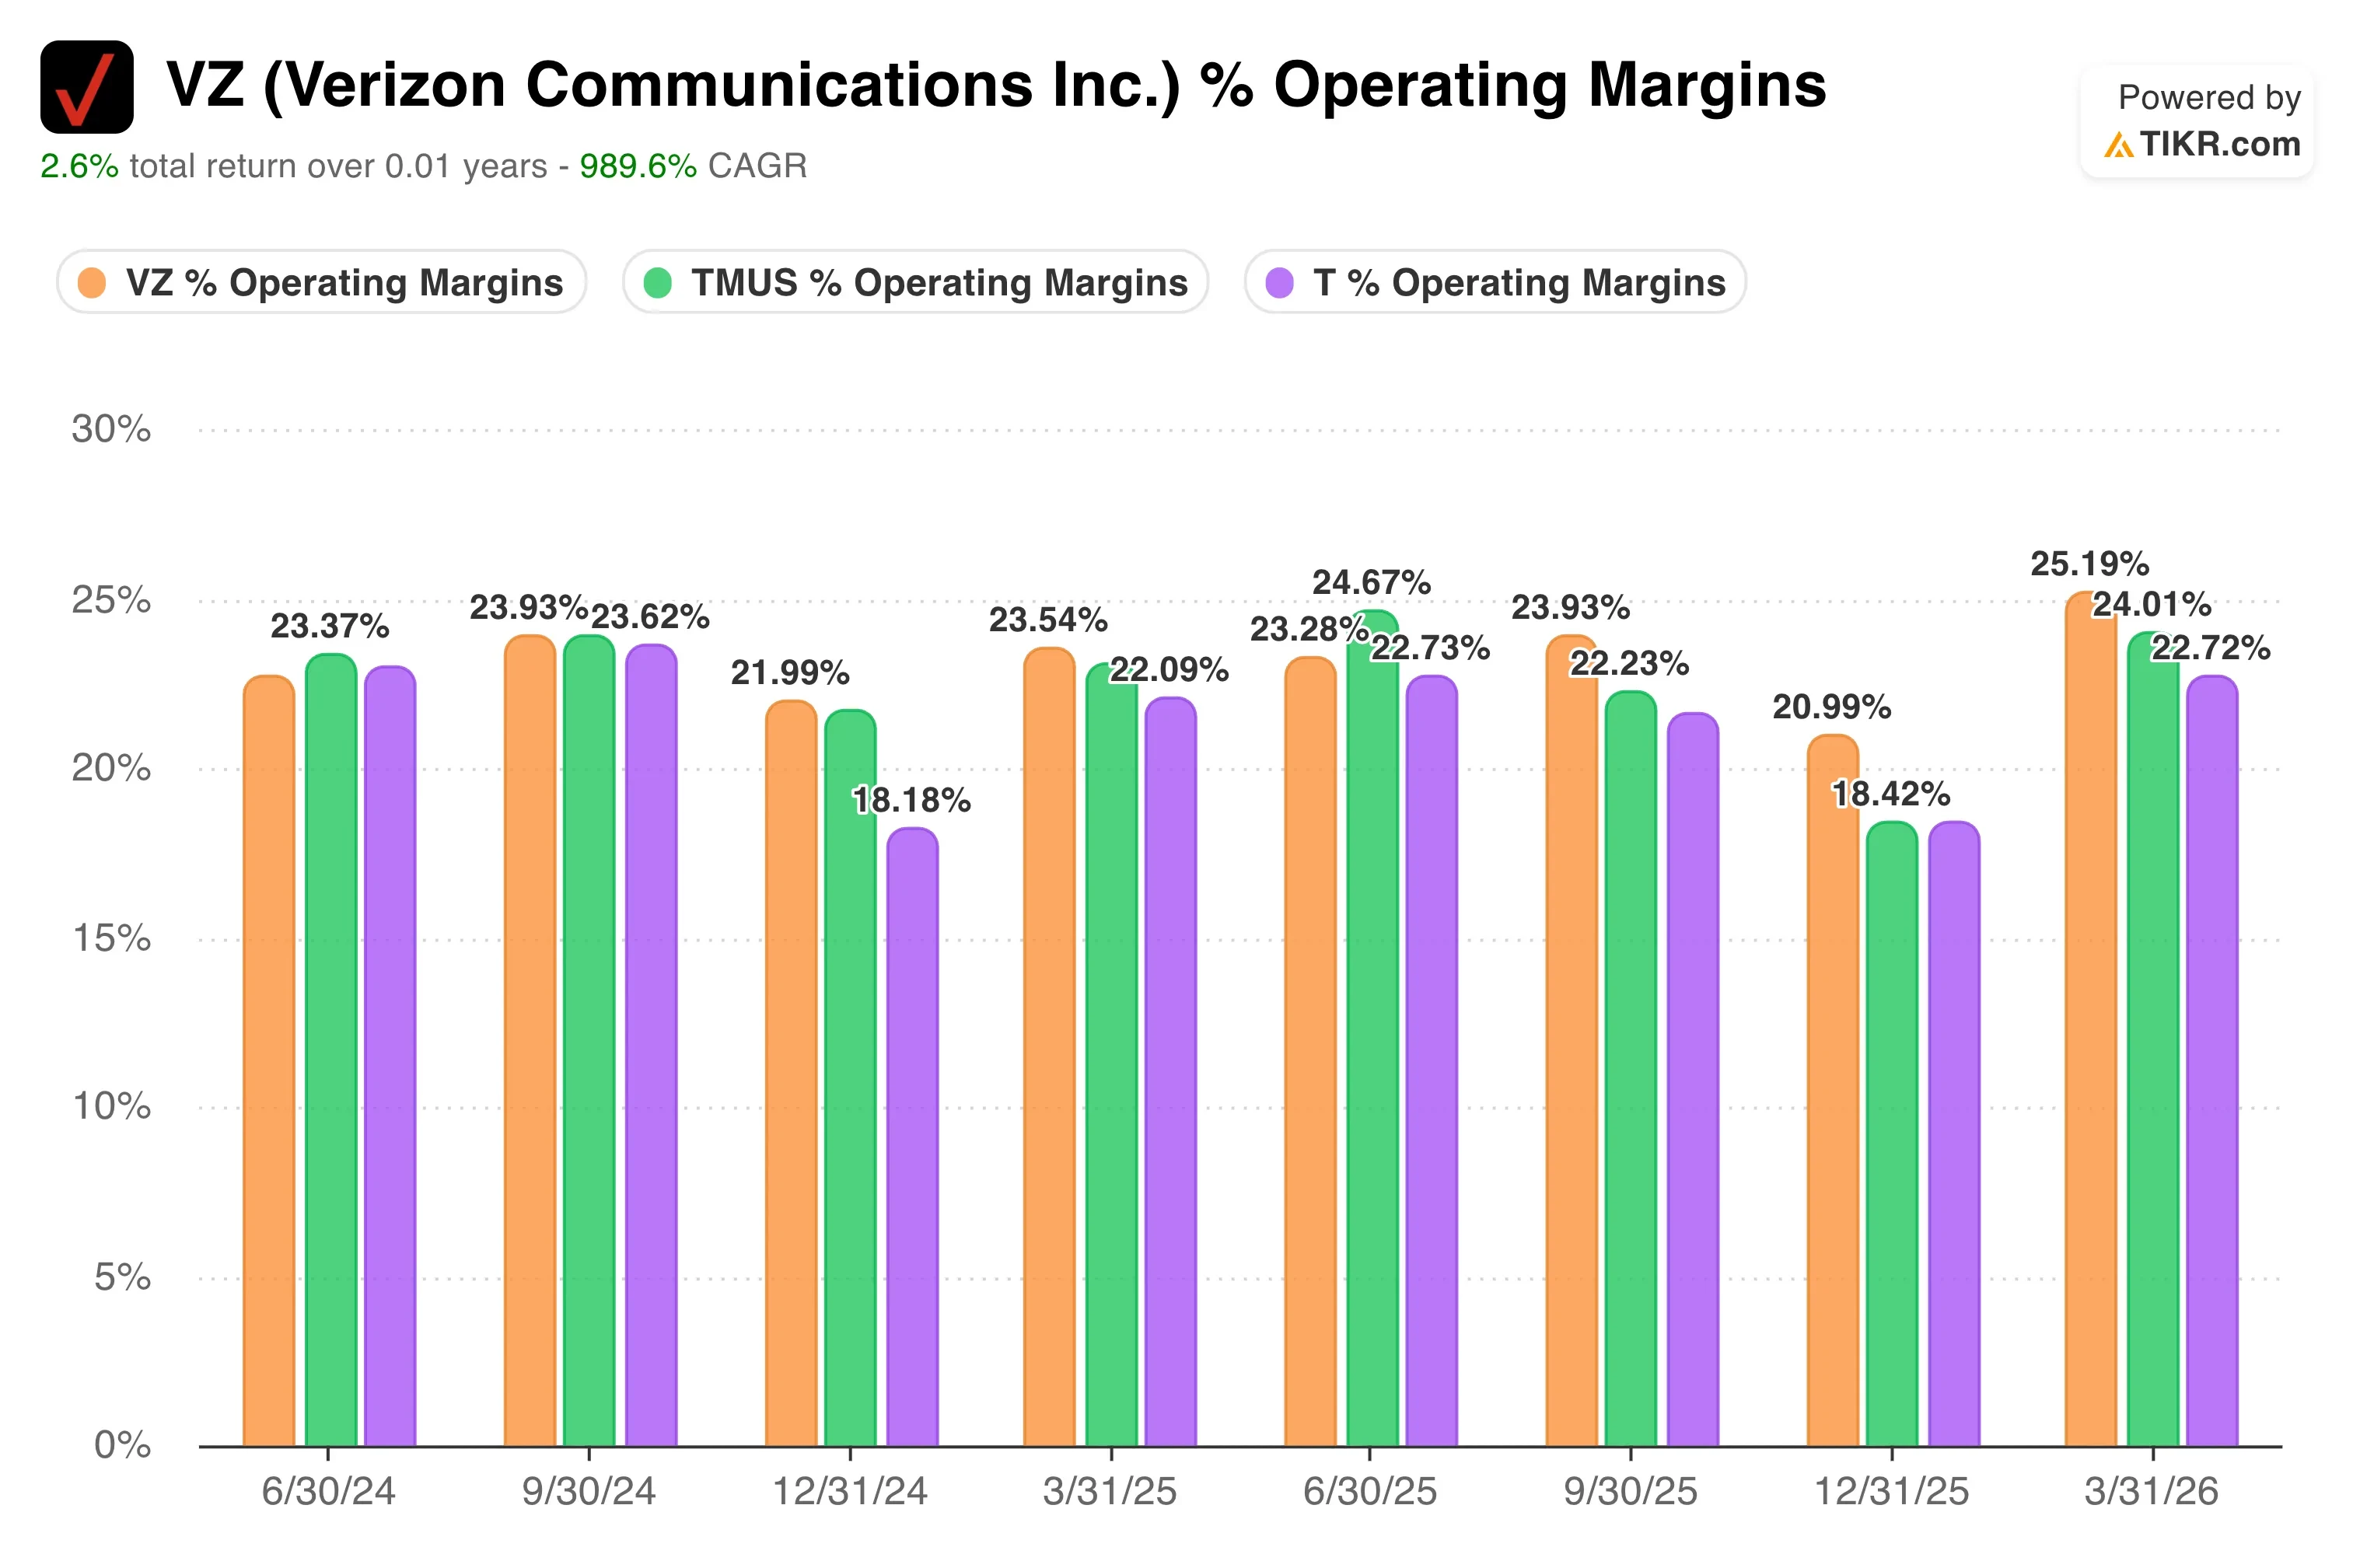
Bei den Betriebsgewinnmargen ist Verizons LTM-EBIT-Marge von 25 % stabil und wettbewerbsfähig im Vergleich zu seinen Festnetz-Peers. Diese Margenstabilität ist eine der klarsten Stärken Verizons im aktuellen Umfeld, insbesondere während AT&T höhere Kosten und eine komplexere Bilanz bewältigt.
Was treibt die VZ-Aktie künftig an?
Der Q2 2026-Ertragsbericht, der für den 21. Juli geplant ist, ist der wichtigste kurzfristige Katalysator. Anleger werden sich auf die netto neuen Postpaid-Mobilfunkabonnenten konzentrieren. Eine Wiederholung des historisch ersten positiven Ergebnisses im ersten Quartal würde die Erzählung verstärken, dass Verizons Wettbewerbsposition unter der Strategie von CEO Dan Schulman stabilisiert wurde.
Die Übernahme von Frontier Communications, die am 20. Januar 2026 abgeschlossen wurde, ist der mittelfristige Wachstumstreiber, der am häufigsten vom Management genannt wird. Der Frontier-Deal fügte Glasfaserabonnenten und bedeutende Glasfaserinfrastruktur in wichtigen Märkten hinzu. Verizons Fähigkeit, Mobilfunk gebündelt mit Glasfaser-Breitband an denselben Haushalt zu verkaufen, ist eine der klarsten Möglichkeiten zur Verbesserung des Umsatzes je Kunde, die derzeit verfügbar ist. Mit wachsender Glasfaserdurchdringung in bestehenden Märkten sinkt auch die Abwanderungsrate (Churn) bei gebündelten Kunden.
Auch das Frequenzmanagement ist wichtig. Die FCC genehmigte Verizons 1-Milliarden-Dollar-Frequenzkauf im Mai und fügte Kapazität im mittleren Frequenzband hinzu, die sowohl 5G-Breitband als auch die Leistung des Mobilfunknetzes unterstützt. Frequenzen sind die Funkfrequenzbandbreite, die Mobilfunknetze zur Datenübertragung nutzen, und zusätzliche Kapazität im mittleren Band unterstützt Verizons Fähigkeit, mit T-Mobile in dicht besiedelten städtischen Märkten bei der Netzgeschwindigkeit zu konkurrieren.
Schuldenabbau bleibt die klarste finanzielle Priorität. Verizon trägt etwa 192 Mrd. $ an Gesamtnettoverschuldung und hat 2026 aktiv sein Fälligkeitsprofil der Schulden durch Umtauschangebote und Rückkäufe verwaltet. Jede zusätzliche Reduzierung der Zinsaufwendungen fließt direkt in den Free Cashflow, der sowohl die vierteljährliche Dividende als auch zusätzliche Netzinvestitionen finanziert.
Die Dividende von 0,7075 $ je Aktie für die Zahlung am 10. Juli ergibt bei aktuellen Kursen eine Rendite von 6,2 % und bleibt der Hauptgrund, warum Ertragsanleger die Aktie auch in Phasen von Marktunruhe wie der Entfernung aus dem Dow in dieser Woche halten.
Schätzen Sie den fairen Wert eines Unternehmens sofort (Kostenlos mit TIKR) >>>
Sollten Sie in Verizon investieren?
Der einzige Weg, es wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten nutzen, um genau diese Frage zu beantworten.
Rufen Sie VZ auf, und Sie sehen Jahre an historischen Finanzdaten, was Wall-Street-Analysten für Umsatz und Gewinne in den kommenden Quartalen erwarten, wie sich Bewertungsmultiplikatoren im Laufe der Zeit bewegt haben und ob Kursziele steigen oder fallen.
Sie können eine kostenlose Watchlist erstellen, um VZ neben jeder anderen Aktie auf Ihrer Beobachtungsliste zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie benötigen, um selbst zu entscheiden.
Analysieren Sie die VZ-Aktie auf TIKR Free→
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardärsanleger kaufen , damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit TIKRs All-in-One, benutzerfreundlicher Plattform.
- Je mehr Steine Sie umdrehen… desto mehr Chancen werden Sie entdecken. Durchsuchen Sie 100.000+ globale Aktien, globale Top-Investoren-Bestände und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte basierend auf den Investitionsdaten des TIKR Terminals und den Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!






