Wichtigste Erkenntnisse
- Die Snap-Aktie verlor 11 % in einer Woche nach dem Quartalsbericht Q3, da die Werbeeinnahmen nur um 4 % stiegen und die täglichen Nutzer die Schätzungen verfehlten.
- Die Aussichten von Pinterest waren ebenfalls verhalten, aber Meta Platforms steigerte seine Werbeeinnahmen um 26 %, sodass die Verlangsamung bei Snap wie ein hausgemachtes Problem aussieht.
- Snap erzielte einen Gewinn und mehr als verdoppelte das bereinigte EBITDA, aber das niedrige KGV basiert auf Ergebnissen, die etwa 1 Mrd. USD pro Jahr an Aktienvergütung ausklammern.
- Der Bericht für das vierte Quartal Anfang Februar muss eine Beschleunigung des Werbewachstums und einen Plan zeigen, die Anzahl der ausstehenden Aktien stabil zu halten.
Snap (SNAP) ist in der vergangenen Woche um 11 % gefallen, nachdem die Aktie am 5. November, der Handelssitzung nach dem Quartalsbericht vom 4. November, um 14 % eingebrochen war. Snap erzielte einen Gewinn von 56 Mio. USD, aber die Werbeeinnahmen stiegen nur um 4 % – in einem Quartal, in dem Meta Platforms (META) seine Werbeeinnahmen um 26 % steigerte.
Pinterest (PINS) prognostizierte am 29. Oktober ebenfalls Umsätze für das vierte Quartal unter den von Analysten erwarteten 1,52 Mrd. USD, ein Zeichen für einen schwierigen Markt für die kleineren Plattformen. Aber die Werbepreise von Meta stiegen um 14 %, also geben Werbetreibende immer noch Geld aus. Snap bekommt nur nicht genug davon ab.
Markenwerbung verursachte den Schaden
Die Kosten waren die gute Nachricht: Sie stiegen nur um 1 %, während der Umsatz um 14 % auf 1,72 Mrd. USD stieg, sodass sich das bereinigte EBITDA mehr als verdoppelte und 383 Mio. USD erreichte. Die Werbung war das Problem. Direktes Response-Wachstum war stark, aber die Markenwerbung ging im Jahresvergleich zurück. CEO Evan Spiegel machte auf der Konferenz zum dritten Quartal von Snap keinen Hehl daraus:
"Ein Werbewachstum von 4 % liegt sicherlich unter unseren Ambitionen."
Auch die täglichen Nutzer verfehlten die Erwartungen und lagen bei 495 Millionen gegenüber den erwarteten 499 Millionen.
Günstig, bis man die Aktienvergütung einrechnet
Analysten erwarten, dass das Umsatzwachstum bis 2027 auf etwa 11 % verlangsamen wird:
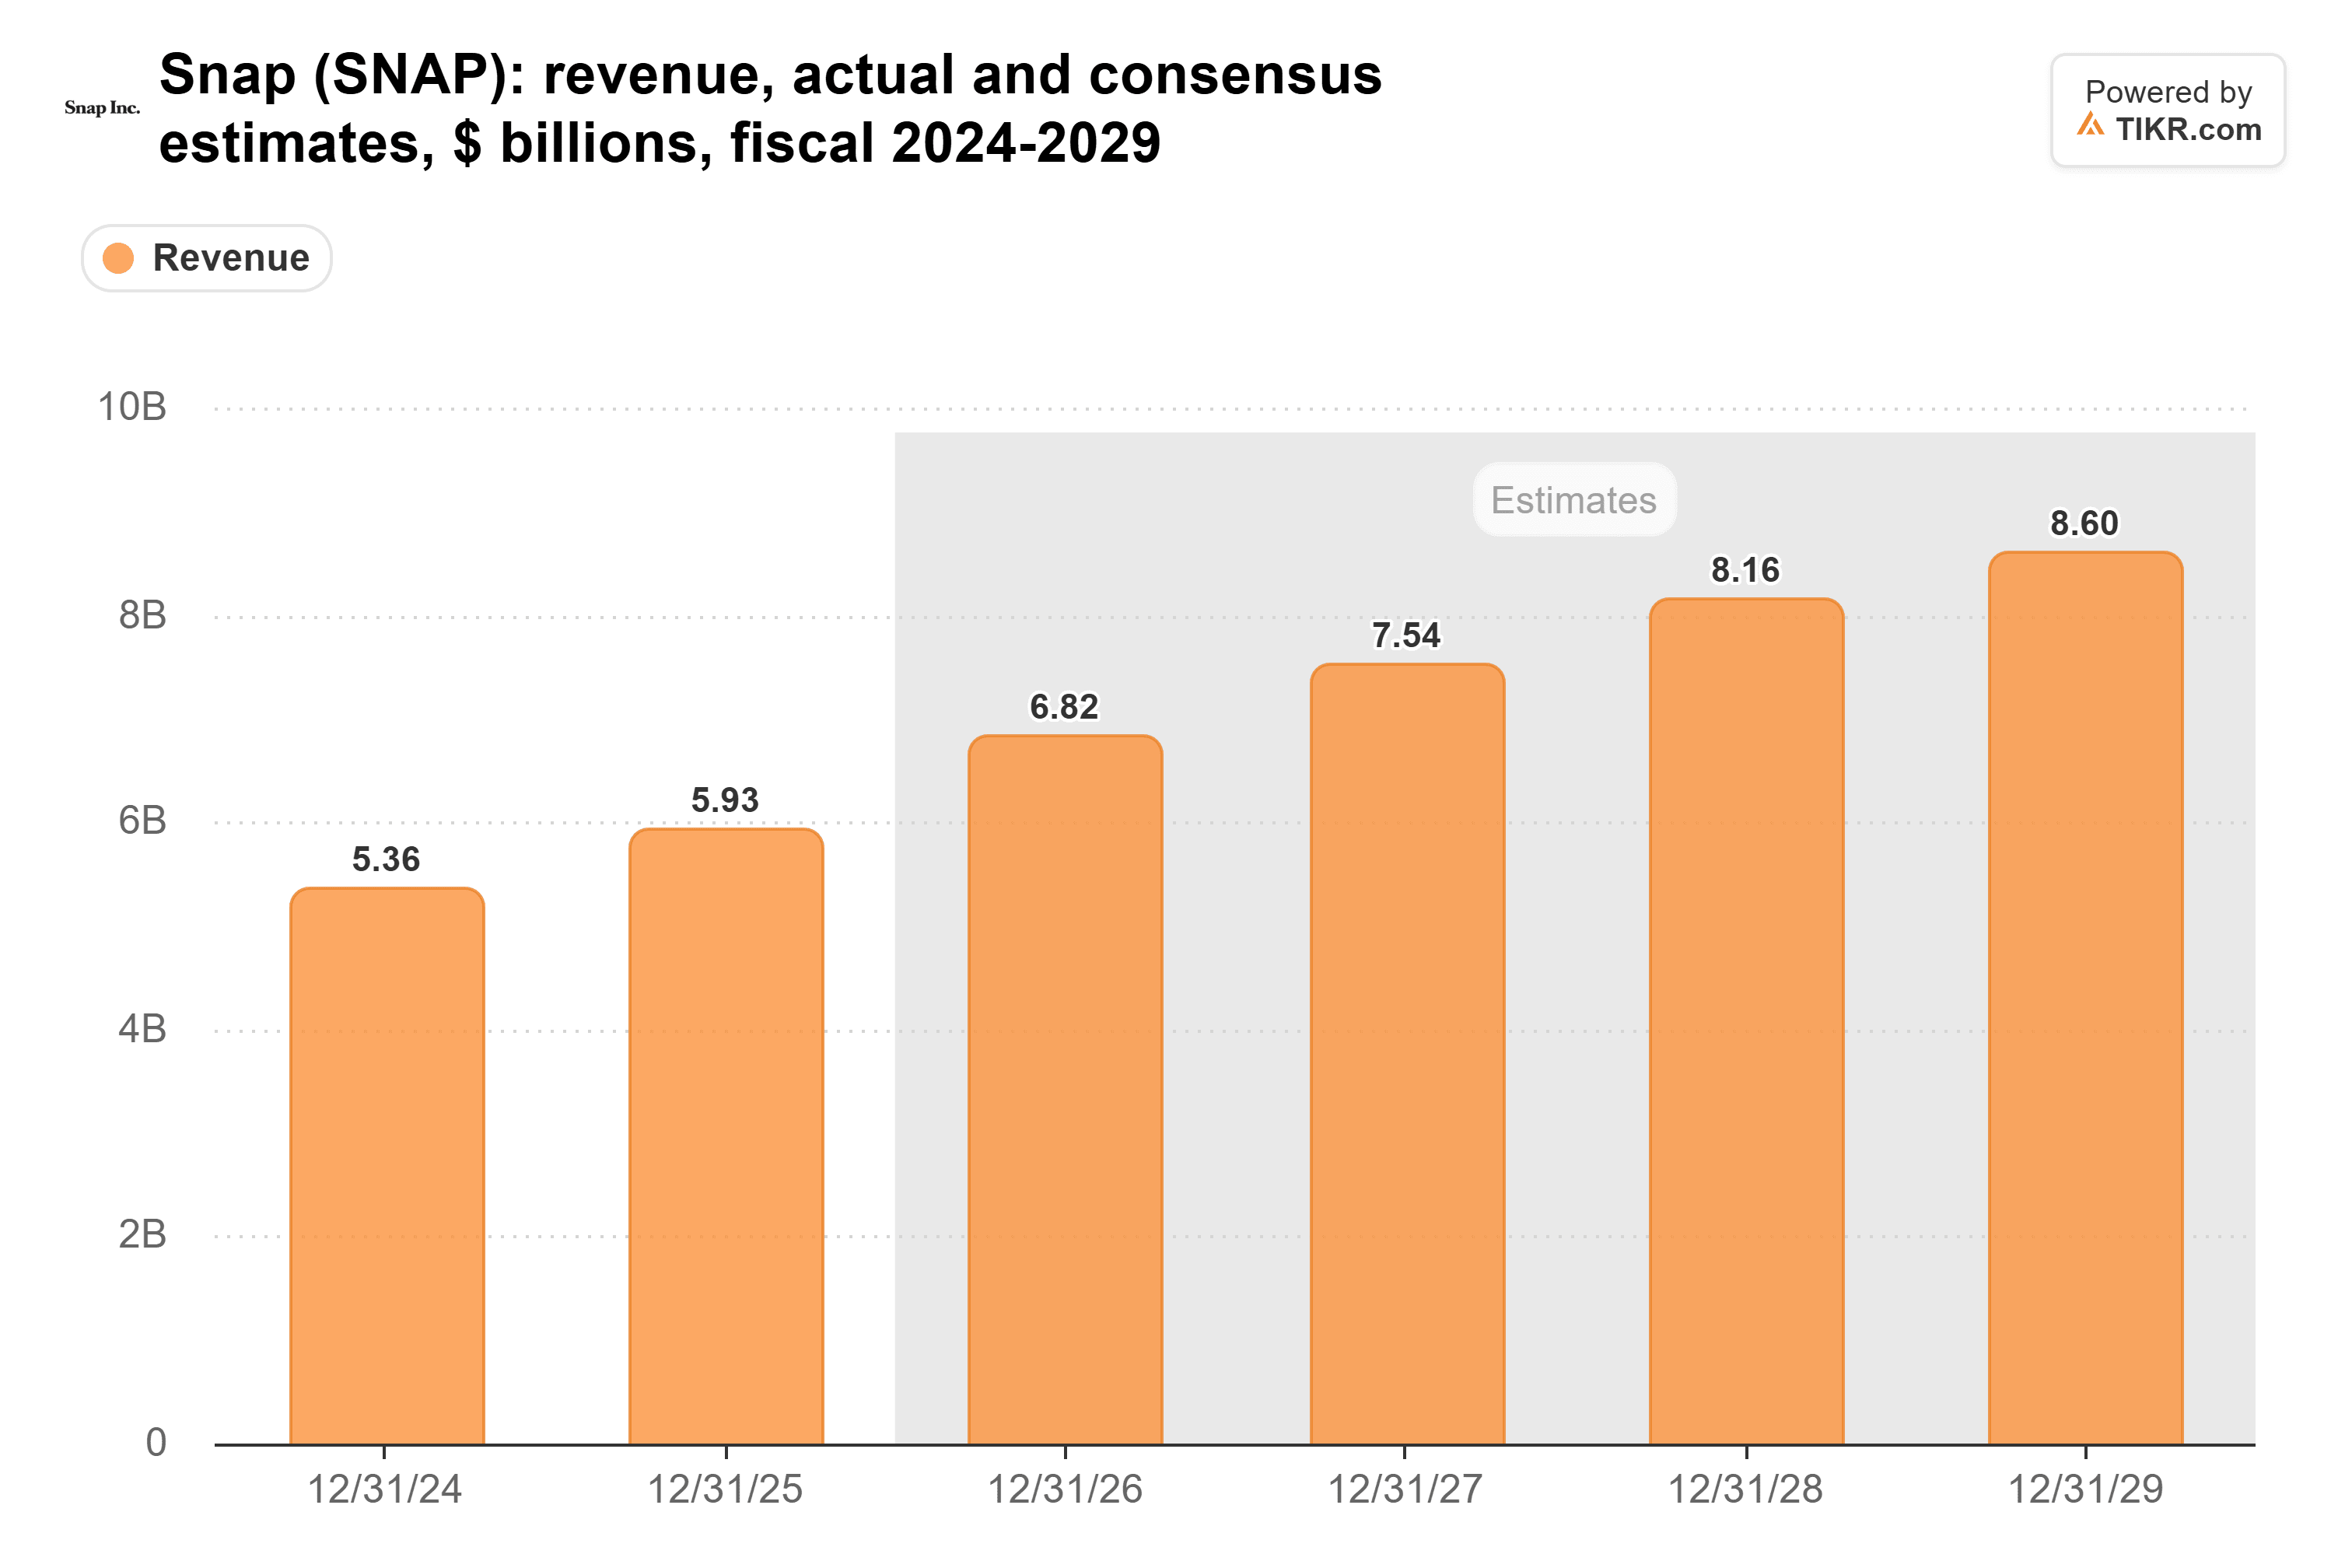
Der Mittelpunkt der Prognose für das vierte Quartal deckt sich mit diesem Konsens, sodass große Schätzungsreduzierungen von hier aus unwahrscheinlich erscheinen.
Basierend auf diesen Schätzungen notiert Snap bei etwa dem 7-fachen der erwarteten Gewinne, gegenüber fast dem 12-fachen im Durchschnitt des letzten Jahres. Aber diese Gewinne klammern etwa 1,05 Mrd. USD an Aktienvergütung in diesem Jahr aus, mehr als die 777 Mio. USD an freiem Cashflow, die Snap in den letzten 12 Monaten erzielte. Deshalb steigt die Anzahl der verwässerten Aktien weiter schleichend an:
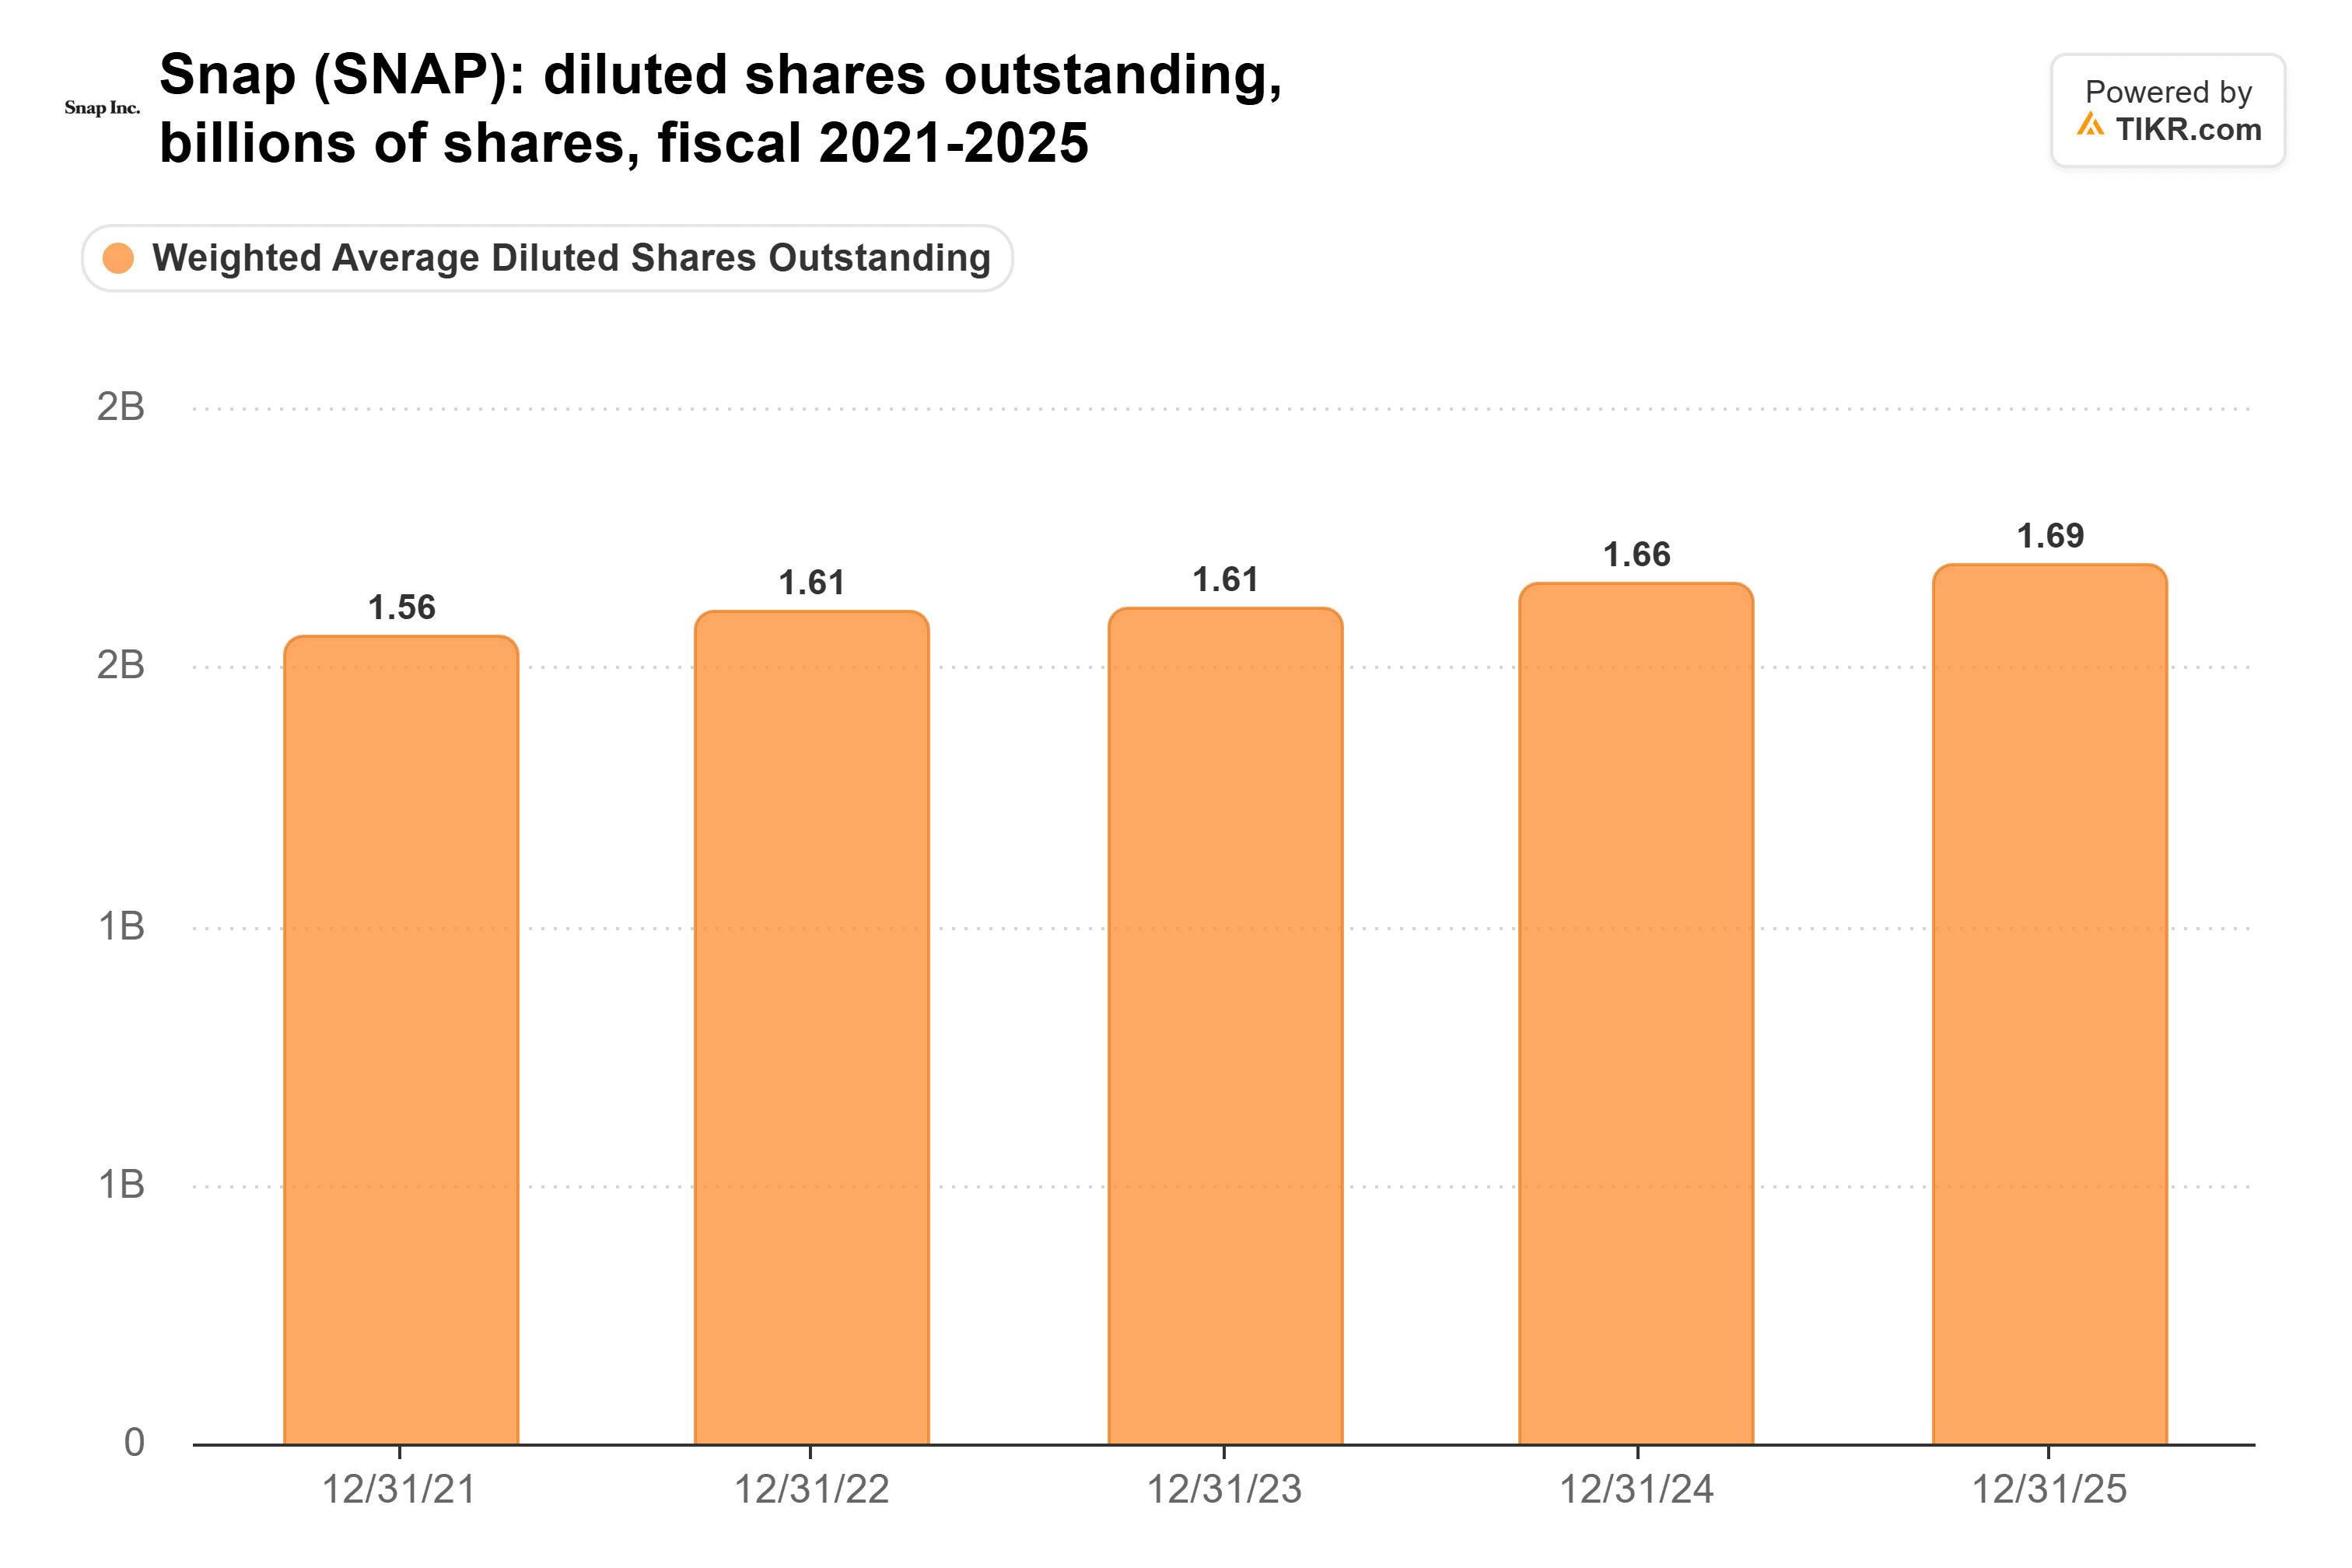
Aktien plus Aktienvergütungen erreichten Ende September 1,93 Milliarden, gegenüber 1,86 Milliarden ein Jahr zuvor.
TIKR verfolgt 41 Analysten zu Snap. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen zu Snap zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen von Snap an
Februar muss Werbewachstum zeigen
Die Rechnung für Rechtsstreitigkeiten ist ebenfalls noch offen. Am 2. November beilegte Snap den Fall zur Suchtgefahr bei Teenagern, der kurz vor der Verhandlung stand, aber Tausende damit zusammenhängende Klagen sind noch anhängig.
Bei etwa dem 7-fachen der Gewinne ist viel schlechte Nachrichten bereits im Kurs eingepreist, aber Kostensenkungen können ein Werbewachstum von 4 % nicht reparieren. Das Ziel von CFO Doug Hott ist "eine stabile Anzahl voll verwässerter Aktien im Jahr 2027." Der Bericht für das vierte Quartal, der Anfang Februar fällig ist, sollte zeigen, ob Snap dies aus freiem Cashflow finanzieren und das Werbewachstum wieder in Richtung zweistelliger Werte bringen kann.
Was ist die Snap-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Snap wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind und auch keine Empfehlungen zum Kauf oder Verkauf von Aktien darstellen. Wir erstellen unsere Inhalte basierend auf den Anlagedaten von TIKR Terminal und den Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!