Die wichtigsten Punkte
- Palestra Capital Management, eine Firma, die 5,44 Milliarden Dollar verwaltet, kaufte im zweiten Quartal Amazon (AMZN), Lam Research (LRCX) und Advanced Micro Devices (AMD), wie aus ihrem 13F für das am 30. Juni abgeschlossene Quartal hervorgeht.
- Seit dem 30. Juni ist Amazon um 9 % gestiegen, während AMD um 23 % und Lam Research um 54 % gefallen ist, da Chippapiere unter Verkaufsdruck gerieten.
- Analysten sehen bei allen drei noch großes Kurspotenzial, von 26 % für Amazon bis zu 82 % für Lam Research.
- Amazon scheint die beste Kaufgelegenheit der drei zu sein: Die Aktie notiert unter ihrem üblichen KGV (Forward) während Analysten ihre Gewinnschätzungen weiter anheben.
Fonds haben bis zum 16. November Zeit, ihre Bestände zum Ende des Septembers zu melden. Bis dahin ist der aktuellste Einblick in Palestra Capital Management ihr 13F für das am 30. Juni abgeschlossene Quartal, eingereicht am 14. August.
Ihre drei größten Käufe in diesem Quartal haben sich seitdem sehr unterschiedlich entwickelt.
Die Firma verwaltet insgesamt 5,44 Milliarden Dollar, und ihr 13F umfasste 2,95 Milliarden Dollar US-Aktien in 21 Positionen. Sie baute Amazon zu einer ihrer größten Positionen aus und eröffnete neue Positionen in Lam Research und Advanced Micro Devices.
(Ein 13F zeigt nur, was ein Fonds am letzten Tag des Quartals hielt, daher beziehen sich alle folgenden Bewegungen auf den Kurs vom 30. Juni.)
Amazon ist der Gewinner
Palestra hielt am 30. Juni 942.732 Amazon-Aktien im Wert von 225 Millionen Dollar. Das entsprach 7,6 % ihrer 13F-Bestände und war ihre viertgrößte Position, nachdem sie ihre Aktienanzahl im Quartal um 465 % erhöht hatte. Die Aktie ist seitdem um 9 % gestiegen.
Investoren hatten Grund zu bleiben. Amazon Web Services (AWS) wuchs im dritten Quartal um 39 %, und ihre Auftragsbestände erreichten 578 Milliarden Dollar.
Analysten haben ihre Kursziele das ganze Jahr über angehoben:
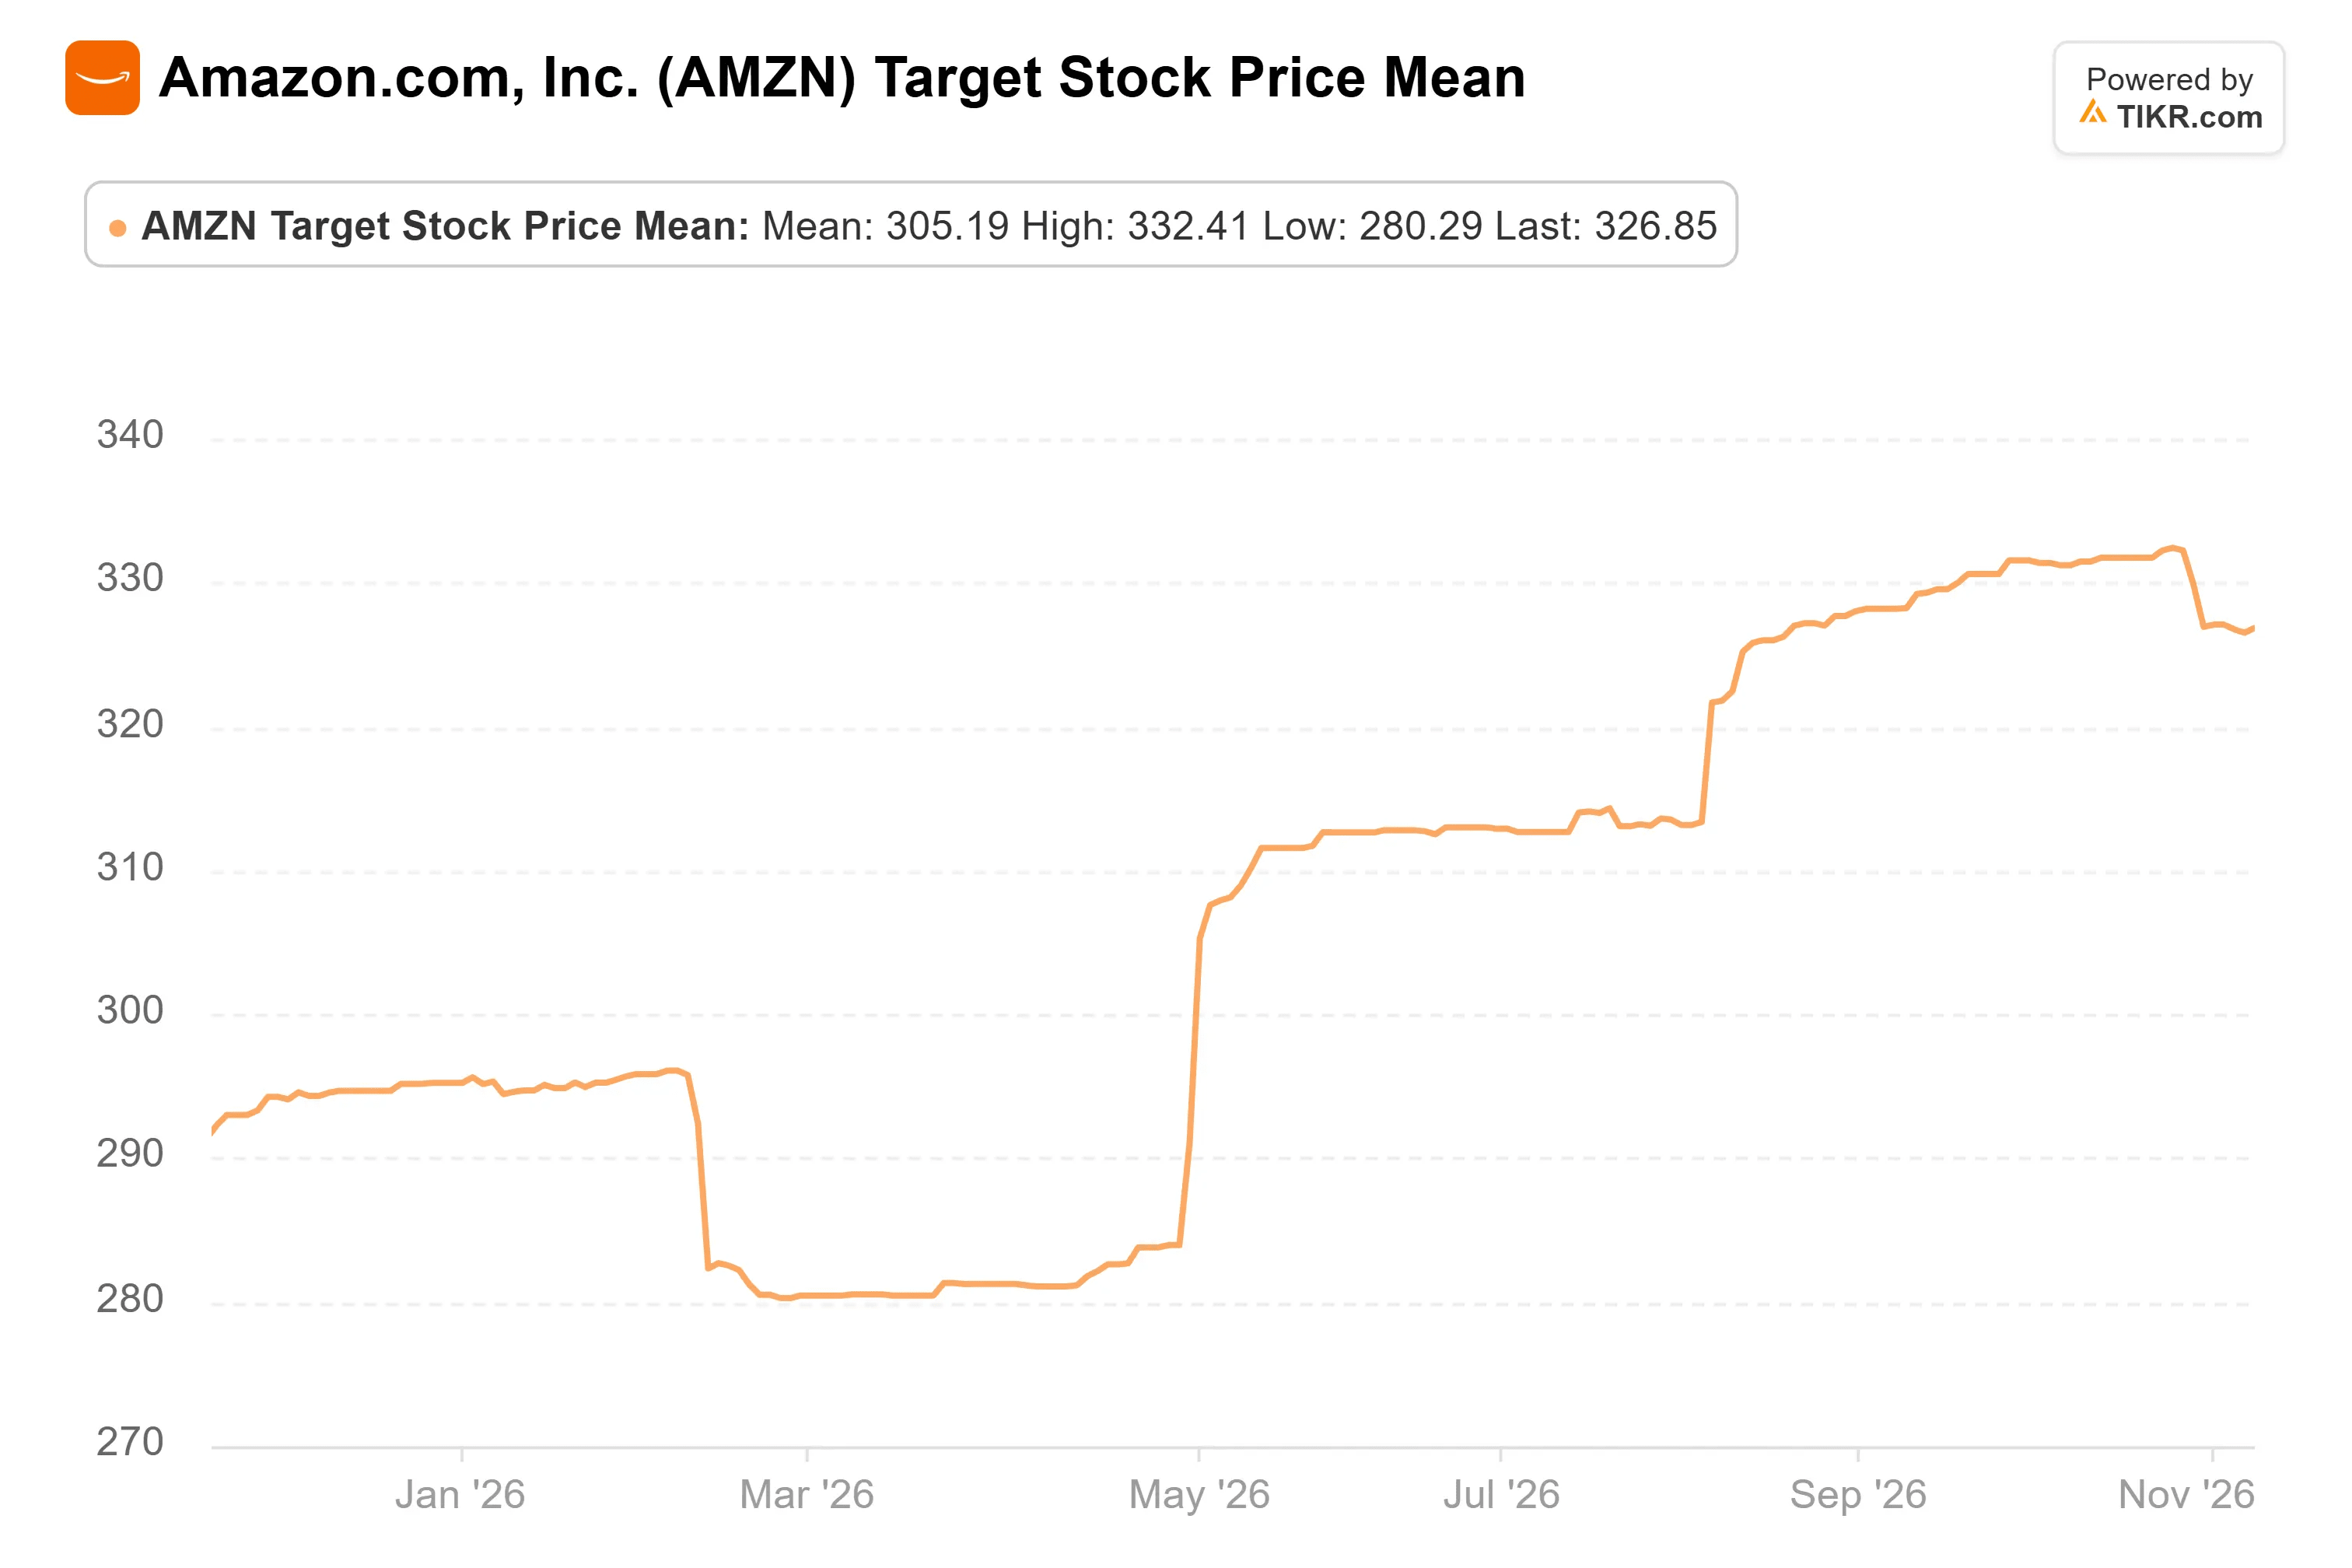
Das Konsensziel ist von 292 $ vor einem Jahr auf 327 $ gestiegen, was 26 % über dem Schlusskurs vom Freitag liegt.
TIKR verfolgt 63 Analysten zu Amazon. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Amazon zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen für Amazon ansehen
Lam Research hat seit Juni mehr als die Hälfte seines Wertes verloren
Lam war eine neue Position: 388.886 Aktien im Wert von 169 Millionen Dollar am 30. Juni, oder 5,7 % der 13F-Bestände von Palestra. Seitdem ist die Aktie um 54 % gefallen.
Am 21. Oktober meldete Lam einen Rekordumsatz von 8,22 Milliarden Dollar für das September-Quartal. Aber ihre Prognose für das Dezember-Quartal von 8,6 Milliarden Dollar, plus/minus 400 Millionen Dollar, entsprach nur etwa dem, was Analysten erwartet hatten.
Im Telefonat sagte CFO Doug Bettinger, die Prognose "wäre etwas höher ausgefallen, wenn nicht einige kurzfristige Lieferkettenengpässe wären, die wir aktiv managen."
China machte 35 % des Umsatzes von Lam im September-Quartal aus, und die Verkäufe dort werden im Dezember ebenfalls voraussichtlich stark zurückgehen. Dann gerieten Chippapiere nach den Zwischenwahlen erneut unter Verkaufsdruck.
Analysten sind dem Kursverlauf der Aktie nicht gefolgt.
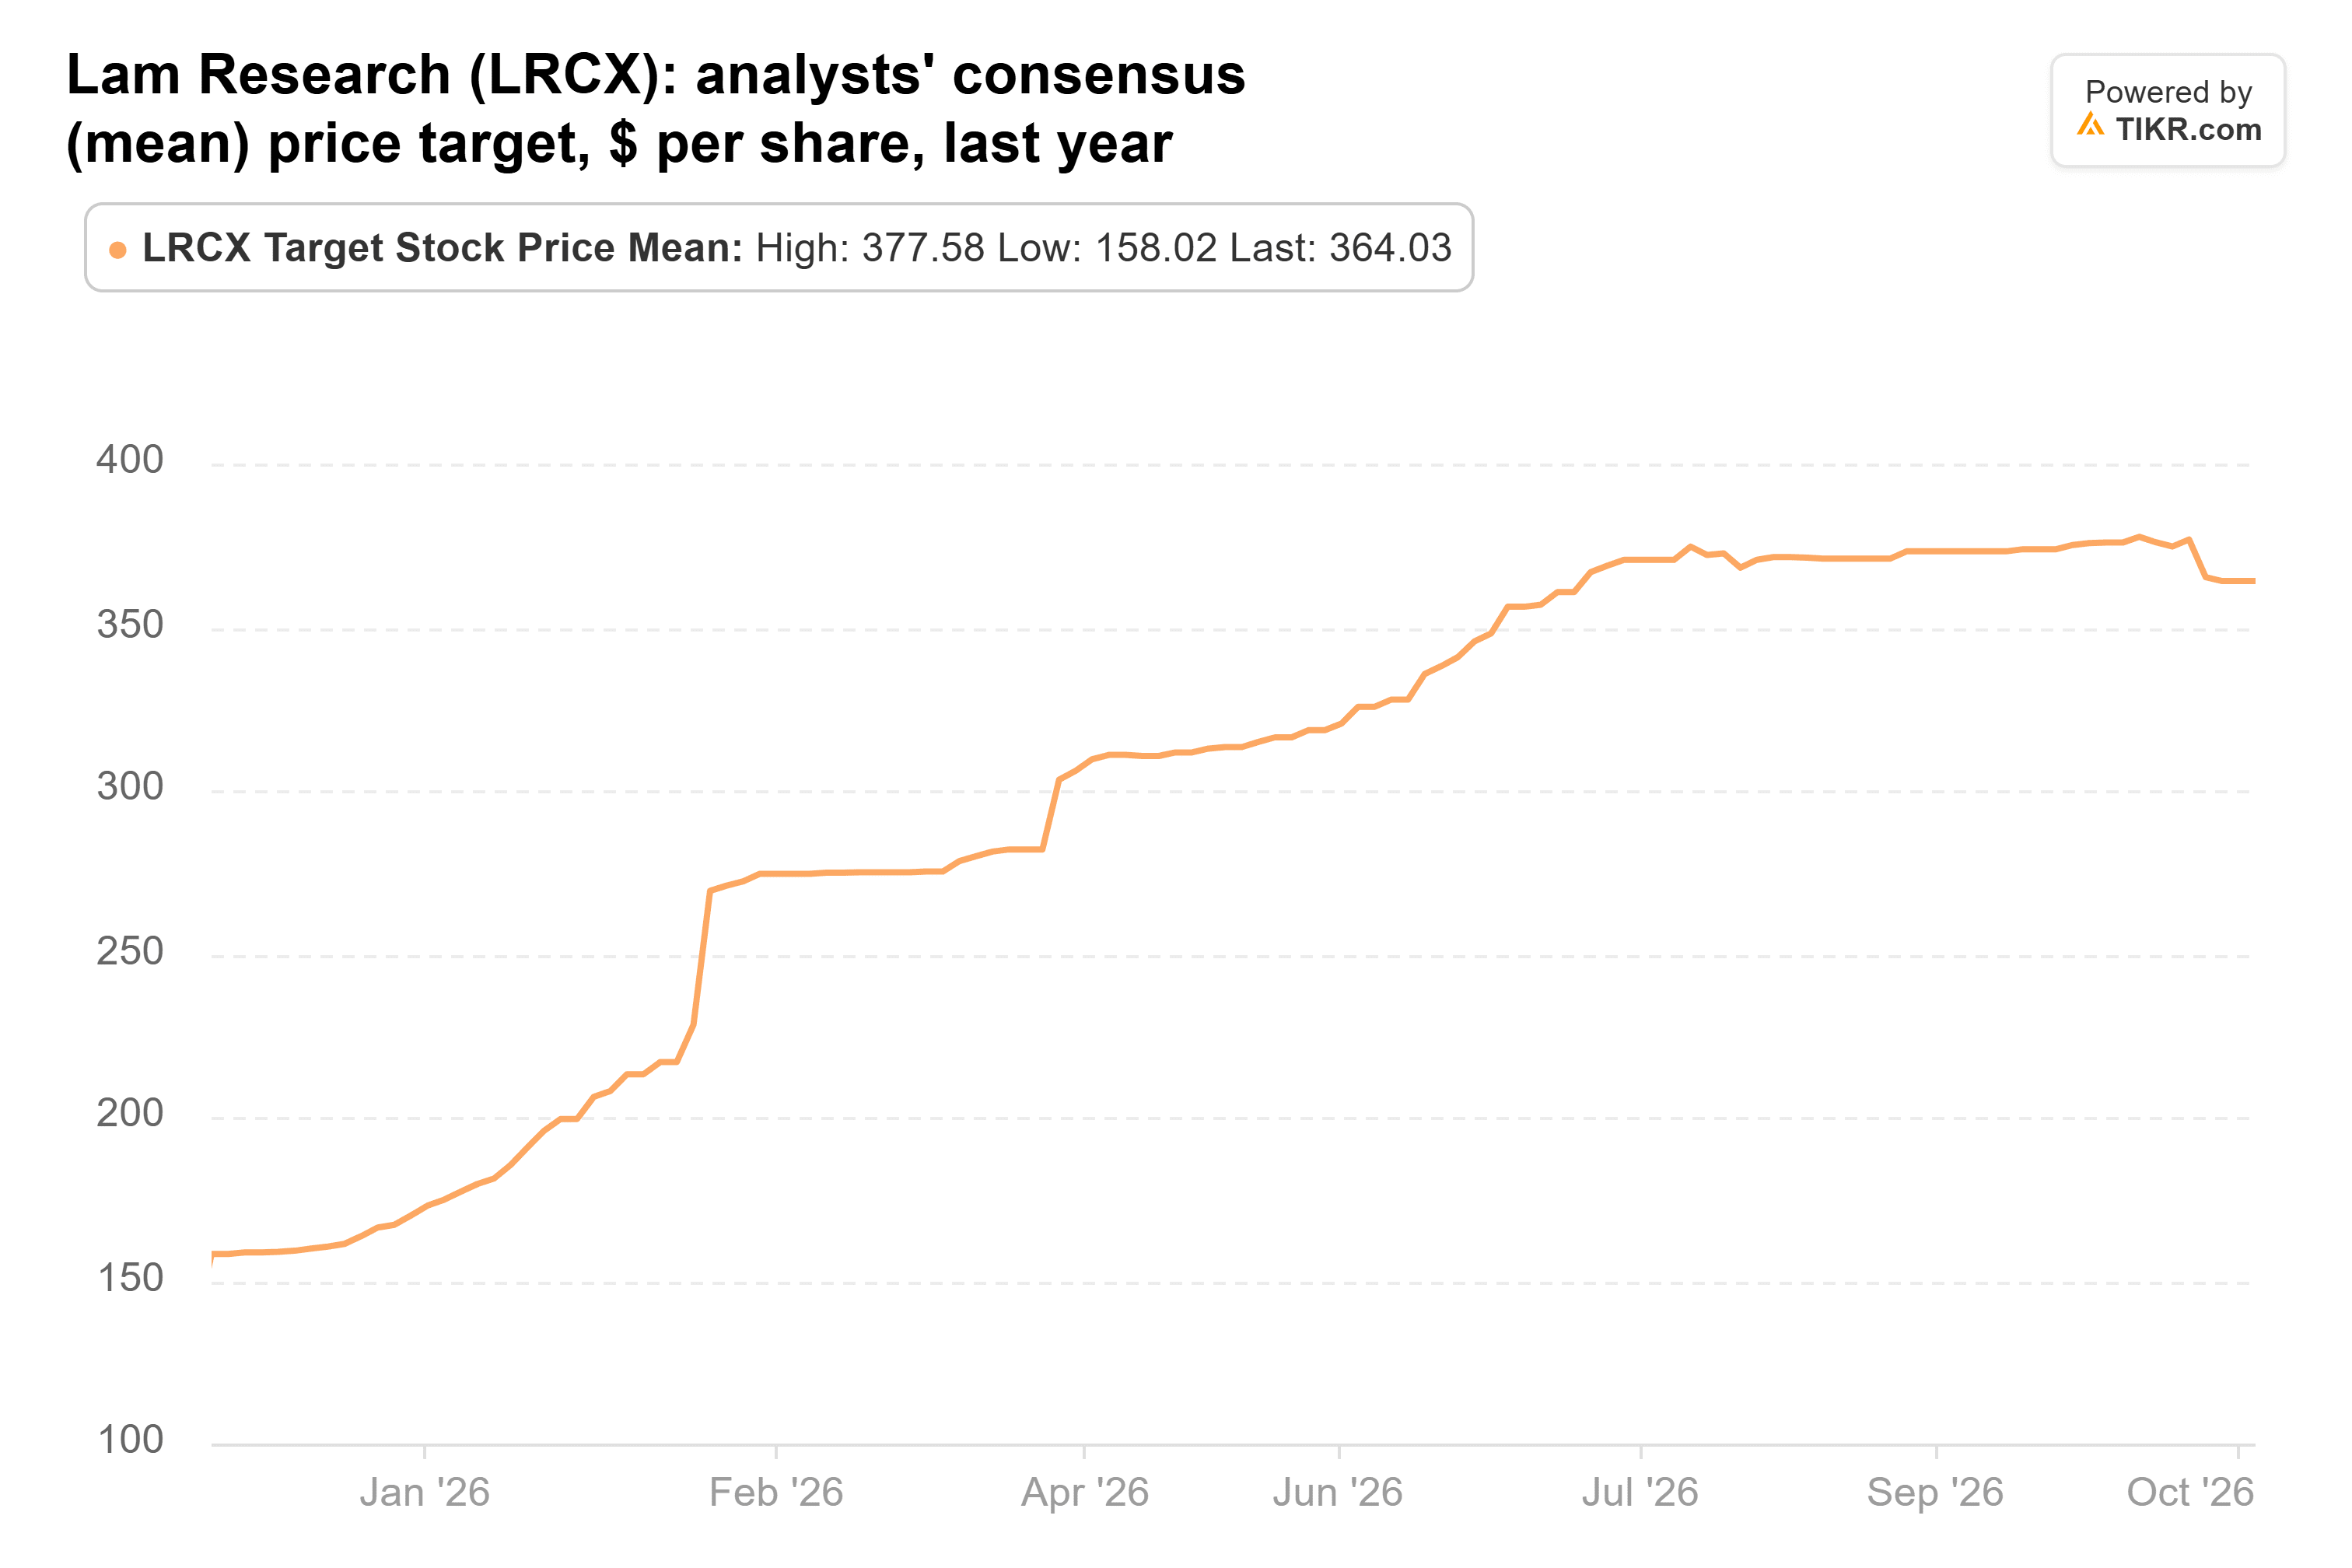
Das Konsensziel hat sich im Laufe des Jahres mehr als verdoppelt, von 158 $ auf 364 $, und hat sich seit seinem Höchststand von 378 $ am 18. Oktober kaum bewegt.
Selbst das niedrigste Ziel von 255 $ liegt deutlich über dem Schlusskurs vom Freitag von 200,44 $, und der Durchschnitt liegt 82 % darüber.
Bei etwa dem 20-fachen des erwarteten Gewinns (Forward P/E) erscheint Lam günstig bewertet. Aber ich würde gerne sehen, dass sich die Lieferprobleme im Dezember entspannen, bevor ich einem Kursziel vertraue, das nicht mit der Aktie gefallen ist.
AMD ist trotz eines starken Quartals um 30 % gefallen
AMD war ebenfalls eine neue Position: 237.958 Aktien im Wert von 138 Millionen Dollar am 30. Juni, oder 4,7 % der 13F-Bestände von Palestra.
Seitdem ist die Aktie um 23 % gefallen, selbst nach einem starken Bericht vom 3. November. Der Umsatz betrug 13,38 Milliarden Dollar, der Umsatz im Rechenzentrumsgeschäft stieg um 97 % auf 8,5 Milliarden Dollar, und die Prognose für das vierte Quartal lag bei etwa 17 Milliarden Dollar.
CEO Lisa Su sagte, AMD erwarte nun für 2027 ein Umsatzwachstum von mehr als 80 %.
Der freie Cashflow sank im Quartal auf 554 Millionen Dollar, etwa 4 % des Umsatzes. AMD nahm auch erstmals eine Belastung für die Optionsscheine vor, die sie OpenAI und Meta gewährte, in Höhe von 1,1 Milliarden Dollar, und CFO Jean Hu erwartet, dass diese Belastung mit dem Fortschreiten der Vereinbarungen steigen wird.
Analysten haben ihre Kursziele weiter angehoben.

Das Konsensziel ist von 247 $ vor einem Jahr auf 650 $ gestiegen, was 45 % über dem Schlusskurs vom Freitag liegt. Bei etwa dem 31-fachen des erwarteten Gewinns (Forward P/E) notiert AMD unter seinem 5-Jahres-Durchschnitt von 35x auf TIKR.
Amazon wäre meine Wahl
Was Amazon abhebt, ist der Preis. Die Aktie notiert bei etwa dem 25-fachen des erwarteten Gewinns (Forward P/E), unter ihrem 1-Jahres-Durchschnitt von 30x auf TIKR und deutlich unter ihrem 5-Jahres-Durchschnitt von 48x. Unterdessen haben Analysten ihre Gewinnschätzung (EPS) für 2028 im Laufe des Jahres bis zum 23. Oktober um 24 % angehoben.
Amazon prognostizierte Investitionen (Capex) von etwa 220 Milliarden Dollar für dieses Jahr, und Analysten erwarten nicht, dass der freie Cashflow vor 2028 wieder positiv wird. Die Kosten für die Absicherung ihrer Schulden gegen einen Ausfall sind seit Anfang August um etwa 50 % gestiegen, laut Bloomberg-Daten.
Lam hat auf dem Papier das größte Kurspotenzial, und AMD hatte gerade das stärkste Quartal. Aber wenn ich jetzt nur eine der drei Positionen von Palestra kaufen könnte, wäre es Amazon: AWS wächst weiterhin schneller, und die Aktie kostet weniger, als Investoren normalerweise dafür bezahlt haben.
Der 13F von Palestra für das September-Quartal muss bis zum 16. November eingereicht werden. Er wird zeigen, ob der Fonds alle drei Positionen bis zum 30. September gehalten, aufgestockt oder vollständig verkauft hat.
Für Amazon ist der größere Test seine Investitionsprognose (Capex Outlook) für 2027, die mit den Ergebnissen des vierten Quartals Anfang Februar erwartet wird.
Was ist die Amazon-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Amazon wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!