Die wichtigsten Punkte
- Bill Ackman sagte am Dienstag im CNBC, er habe Visa (V) und Mastercard (MA) im niedrigen 20er-Bereich des KGV gekauft und bezeichnete sie als eine Art Lizenzgebühr auf Konsumausgaben.
- Analysten erwarten, dass der normalisierte Gewinn je Aktie (EPS) von Mastercard von 2026 bis 2028 um etwa 16 % pro Jahr wachsen wird, schneller als die rund 14 % pro Jahr, die sie für Visa erwarten.
- Das Forward-KGV von Mastercard ist von 23x im Juni auf 30x zurückgeklettert, was immer noch etwas unter seinem Fünfjahresdurchschnitt von 31x liegt.
- Die Schätzungen stützen Ackmans Argumentation für Mastercard, aber beide Netzwerke sind darauf angewiesen, dass die Verbraucher weiterhin Geld ausgeben.
Bill Ackman hält den Aktienmarkt für kaputt. Er hält Mastercard und Visa aber auch für eine seltene Art von Unternehmen, und er hat sie endlich zu seinem Preis kaufen können.
In der Wahltagsfolge des CNBC Squawk Pod am Dienstag sagte Ackman, der Markt habe dieses Jahr Chips und Halbleiter gejagt.
Alles andere wurde "irgendwie ignoriert", sodass er Unternehmen kaufen konnte, die er schon immer besitzen wollte, aber bisher zu teuer fand. Als der Moderator fragte, was auf dieser Liste stand, nannte er die beiden Karten-Netzwerke:
"Es ist eine Art Lizenzgebühr auf das Geld, das die Leute ausgeben. Es ist eines der besten Geschäftsmodelle der Welt. Für uns immer zu teuer. Sie lagen weit im 30er-Bereich des KGV. Wir konnten sie im niedrigen 20er-Bereich aufnehmen."
Das ist ein starkes Lob von einem Investor, der ein berühmt konzentriertes Portfolio führt.
Aber er nannte beide Netzwerke im selben Atemzug. Mastercard ist in den letzten Monat um 15 % gestiegen und liegt nur 2 % unter seinem 52-Wochen-Hoch.
Wer es jetzt kauft, muss darauf setzen, dass die Wall Street von Mastercard mehr erwartet als von Visa.
TIKR verfolgt 41 Analysten zu Mastercard. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Mastercard sowie die Umsatz- und Gewinnschätzungen der Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Mastercard an
Die Wall Street erwartet schnelleres Wachstum von Mastercard
Analysten erwarten, dass der normalisierte Gewinn je Aktie (EPS) von Mastercard von 17,01 $ im Jahr 2025 auf 26,89 $ im Jahr 2028 steigt:
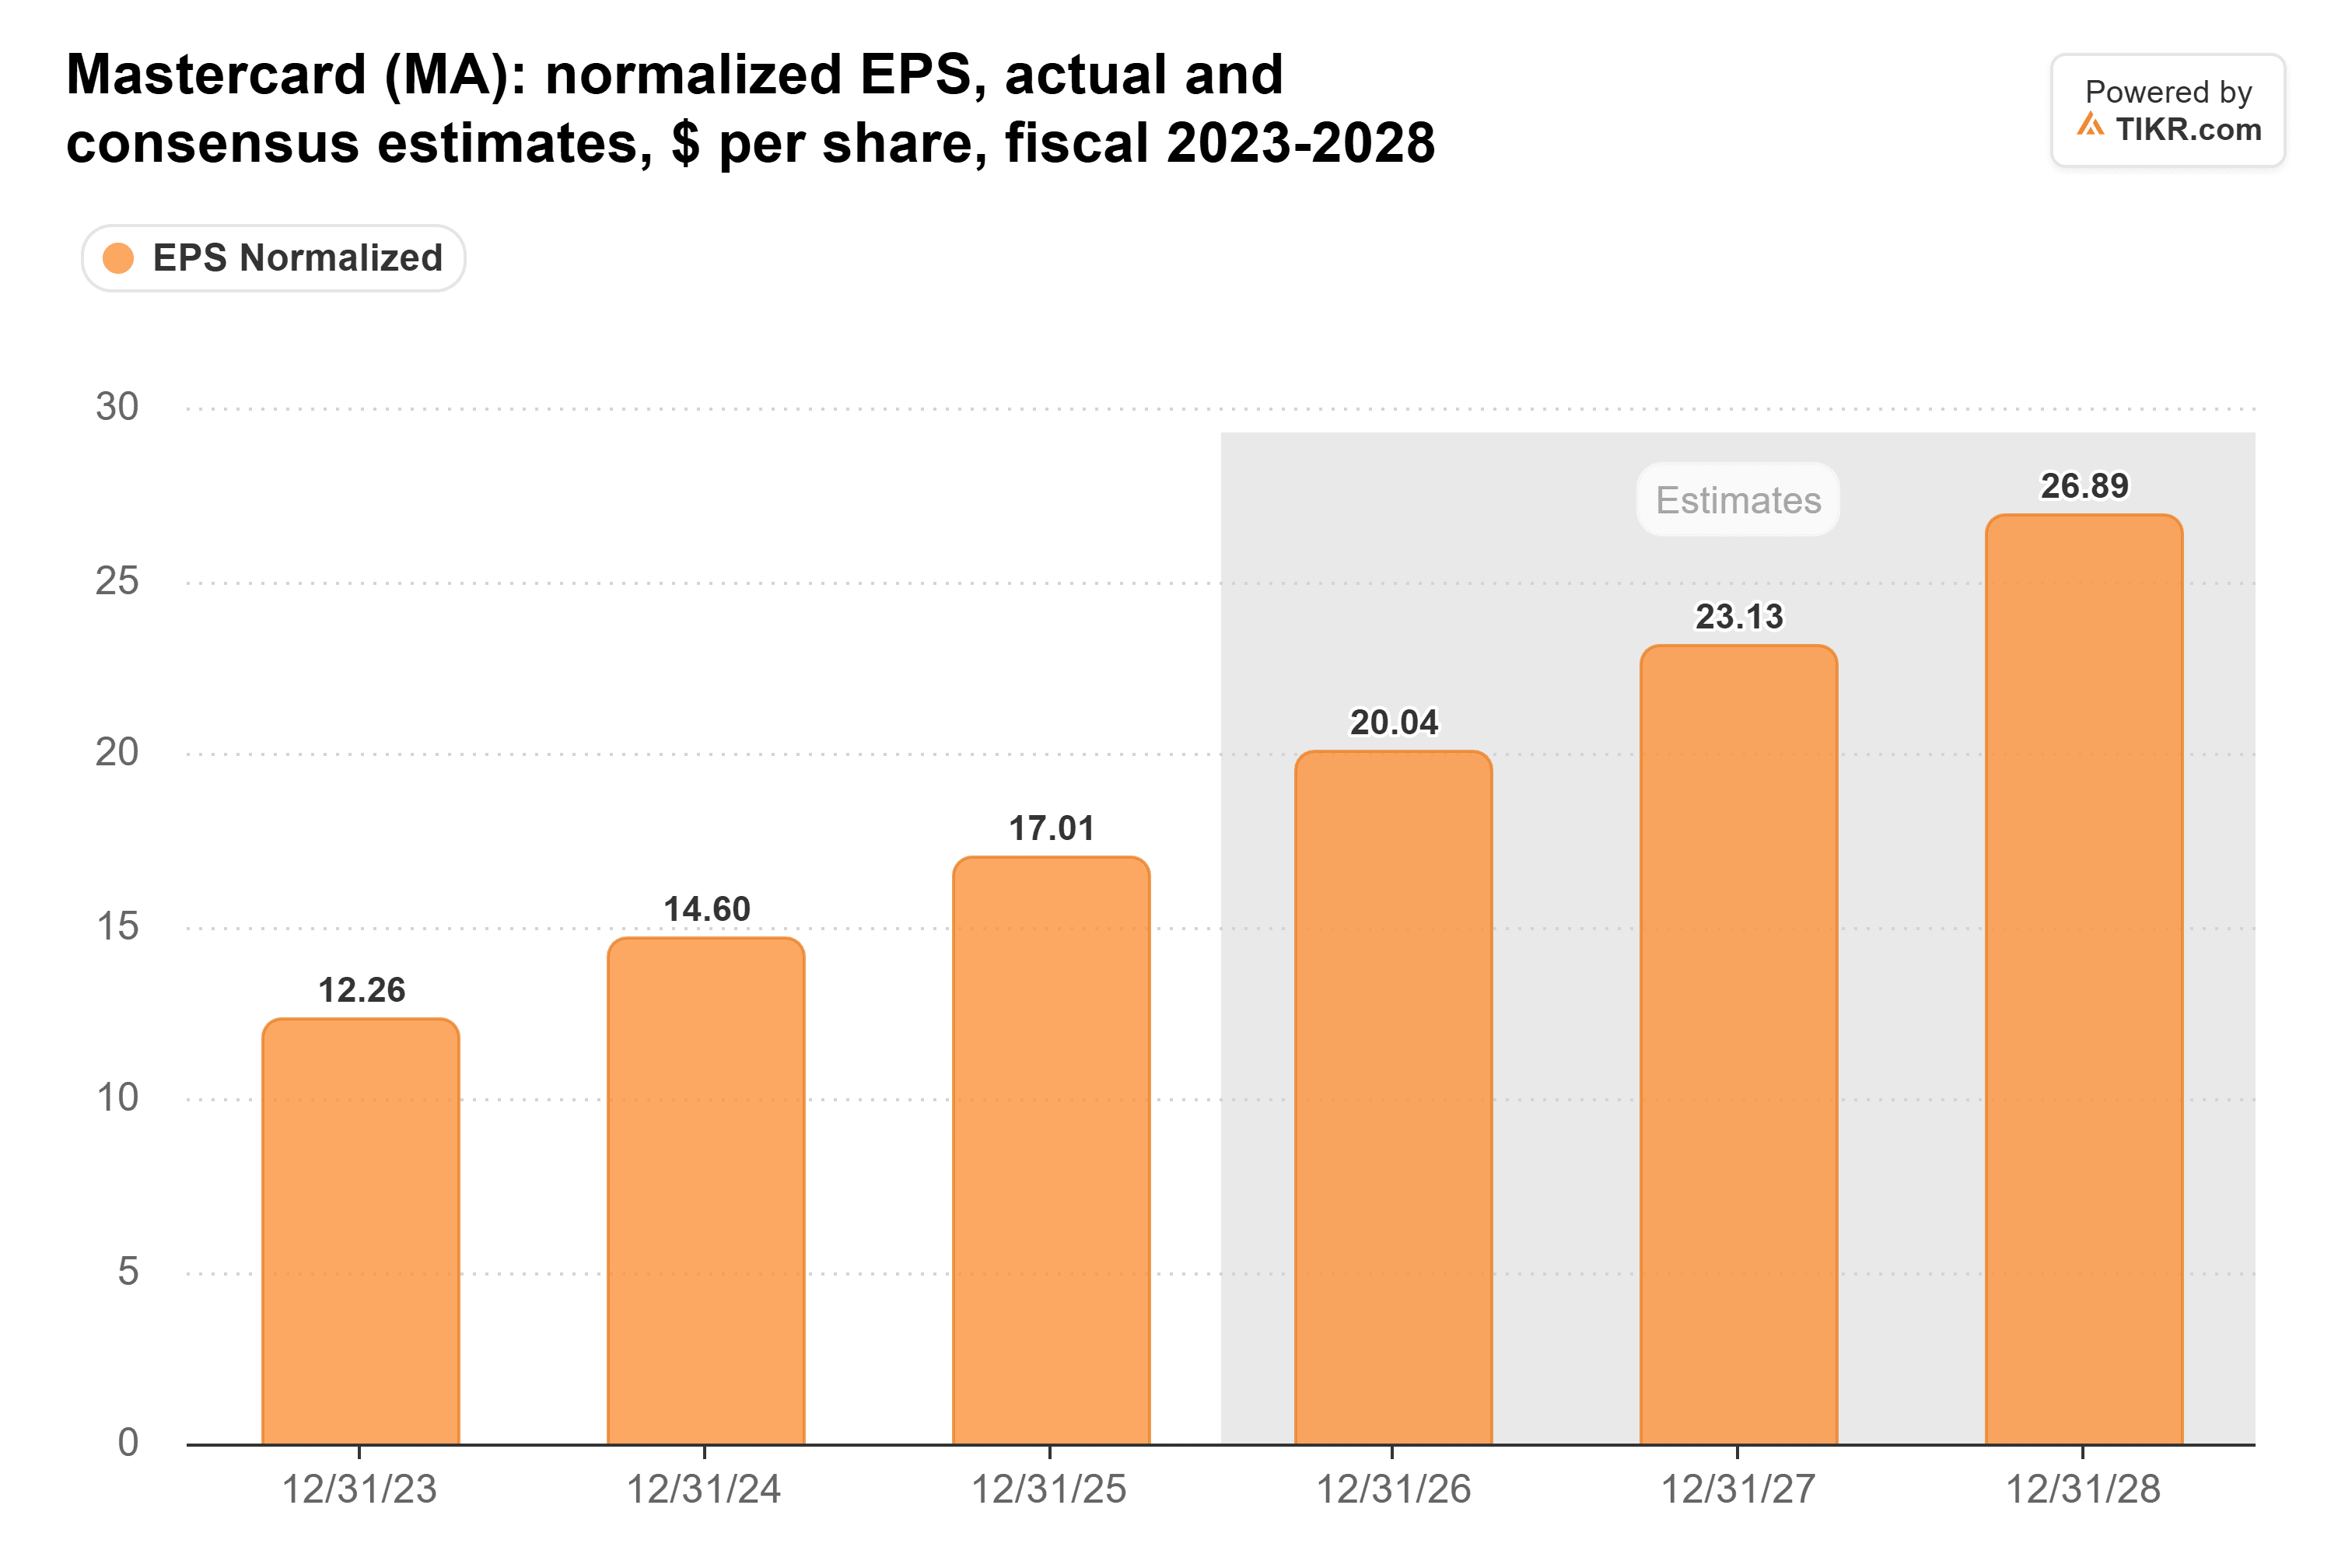
Von den für dieses Jahr erwarteten 20,04 $ entspricht das einem jährlichen Wachstum von etwa 16 % bis 2028.
Auch für Visa wird ein Gewinnwachstum erwartet, von 13,27 $ im Geschäftsjahr, das im September endete, auf 17,13 $ im Geschäftsjahr 2028:

Das sind etwa 14 % pro Jahr. (Das Geschäftsjahr von Visa endet im September, daher stimmen die beiden nicht genau überein.)
Der Vorteil von Mastercard ergibt sich aus seinen Dienstleistungen und seinen Margen. Der Nettoumsatz stieg im Q3 um 14 % auf 9,81 Mrd. $, und die Dienstleistungen wuchsen währungsbereinigt um 19 %.
Die bereinigte operative Marge stieg von 58,0 % im Jahr 2023 auf 59,2 % im Jahr 2025 und erreichte dann 61,0 % im ersten Halbjahr 2026. Wenn die Margen so weiter steigen, wachsen die Gewinne schneller als der Umsatz.
Der Rabatt, den Ackman bekam, ist weg
Das Forward-KGV von Mastercard erreichte im Juni einen Tiefststand von 23x. Jetzt liegt es wieder bei 30x:

Das liegt immer noch etwas unter dem Fünfjahresdurchschnitt von 31x und weit entfernt von den 38x, die Anfang 2022 erreicht wurden.
Der heutige Käufer zahlt also etwa das übliche KGV von Mastercard für Gewinne, von denen Analysten ein mittleres zweistelliges Wachstum erwarten.
Das ist ein fairer Preis für ein so profitables Unternehmen, aber es ist nicht mehr der Schnäppchenpreis, den Ackman bekam.
Beide Netzwerke hängen von denselben Käufern ab
Eine Lizenzgebühr auf Ausgaben ist immer noch eine Wette auf Ausgaben. Wenn die Verbraucher sich zurückhalten, werden die Schätzungen für beide Netzwerke gemeinsam fallen, und das schnellere Wachstum von Mastercard wird es nicht viel schützen.
Mastercard gibt auch weiterhin mehr an die Banken zurück, die seine Karten ausgeben. Rabatte und Anreize machten im Q2 2026 52,4 % seiner Brutto-Netzwerkgebühren aus, gegenüber 49,9 % im Vorjahr.
Der neue CFO Ling Hai sagte, dieser Anteil werde im Q4 höher sein als im Q3.
Ackman hat die Zahlen auf seiner Seite
Die Zahlen der Wall Street stützen Ackmans Sicht auf Mastercard. Analysten erwarten, dass es seine Gewinne schneller steigern wird als sein engster Konkurrent, und die Aktie notiert immer noch etwas unter ihrem eigenen Fünfjahresdurchschnittsmultiplikator.
Ich würde Mastercard zu diesem Preis kaufen, auch ohne Ackmans Einstiegskurs im niedrigen 20er-Bereich.
Natürlich hat Hai bereits gewarnt, dass ein Teil des Q3-Übertreffens aus dem Q4 vorgezogen wurde. Der Q4-Bericht Ende Januar zusammen mit seiner ersten volljährigen Prognose für 2027 wird zeigen, ob diese Wachstumsrate von 16 % Bestand hat.
Was ist die Mastercard-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Mastercard wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Unternehmen widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse könnte aktuelle Unternehmensnachrichten oder wichtige Updates nicht enthalten. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!