


Wichtige Kennzahlen für die GE-Aktie
- Performance der vergangenen Woche: +2.1
- 52-Wochen-Spanne: $243 bis $380
- Zielpreis des Bewertungsmodells: $447
- Impliziertes Aufwärtspotenzial: 21% in den nächsten 2,5 Jahren
Erstellen Sie Ihr eigenes Bewertungsszenario für General Electric auf TIKR (kostenlos) >>>
Ein Q1-Übererfüllung, ein Auftragsbestand von 210 Milliarden Dollar und Airlines, die weiterhin Triebwerke kaufen
General Electric (GE) meldete am 21. April ein starkes erstes Quartal. Das bereinigte Ergebnis je Aktie (EPS) stieg um 25% auf 1,86 $ und übertraf damit die Konsensschätzung von 1,60 $. Der Umsatz stieg um 25% auf 12,4 Mrd. $. Das Management erklärte im Anschluss an das Ergebnis, das Unternehmen entwickle sich in Richtung der oberen Grenze seiner Prognose für das Gesamtjahr. Diese Art von Tonus schafft für Monate einen konstruktiven Hintergrund. Dennoch gab die Aktie unmittelbar nach der Veröffentlichung einen Teil der Gewinne wieder ab, weil die Anleger mit einer makroökonomischen Komplikation rangen: erhöhte Kerosinpreise, verursacht durch den Iran-Krieg.

Die Geschichte der Treibstoffkosten betrifft mehr die Kunden von GE als GE selbst. Höhere Treibstoffkosten drücken die Margen der Fluggesellschaften und werfen Fragen auf, ob die Airlines weiterhin Flugzeugtriebwerke in der aktuellen Geschwindigkeit bestellen und überholen werden. CEO Larry Culp ging Ende Mai auf der Bernstein Strategic Decisions Conference direkt darauf ein. Er sagte den Investoren, dass die Fluggesellschaften trotz des Treibstoffpreisschubs weiterhin in die Wartung der Triebwerke investierten, weil das Stilllegen von Flugzeugen teurer sei als deren Instandhaltung. Diese Aussage unterstrich die Widerstandsfähigkeit des Servicegeschäfts von GE, das höhere Margen trägt als der Verkauf neuer Triebwerke und den von Culp in derselben Präsentation genannten Auftragsbestand von 210 Mrd. $ sichert.
Im Verteidigungsgeschäft kamen im Mai und Juni neue Vertragsgewinne hinzu. GE erhielt einen dreijährigen T700-Triebwerkssupportvertrag für die britische Apache AH-64E-Flotte und sicherte sich einen Auftrag zur Ausstattung der Explorer-Klasse-Ozeanüberwachungsschiffe der US Navy mit Antrieb. Diese Verträge sind in Dollar geringer als das kommerzielle Triebwerksgeschäft, signalisieren aber eine konstante staatliche Nachfrage zu einer Zeit, in der die Verteidigungsbudgets weltweit wachsen. Diese Woche brachte auch eine Dividendenbestätigung von 0,47 $ je Aktie für das kommende Quartal, was die Kapitalrückgabestory von GE neben ihrem operativen Schwung verstärkt.
In Zukunft wird die GE-Aktie genau auf den Q2-Gewinnbericht am 16. Juli beobachtet werden. Die Anleger werden sehen wollen, ob sich die Aussage "Entwicklung in Richtung der oberen Grenze" in eine tatsächliche Anhebung der Prognose übersetzt und ob die Servicenachfrage während des sommerlichen Treibstoffpreisschubs stabil blieb.
Sehen Sie sich die Wachstumsprognosen und Kursziele der Analysten für GE an (kostenlos) >>>
Ist die GE-Aktie unterbewertet?
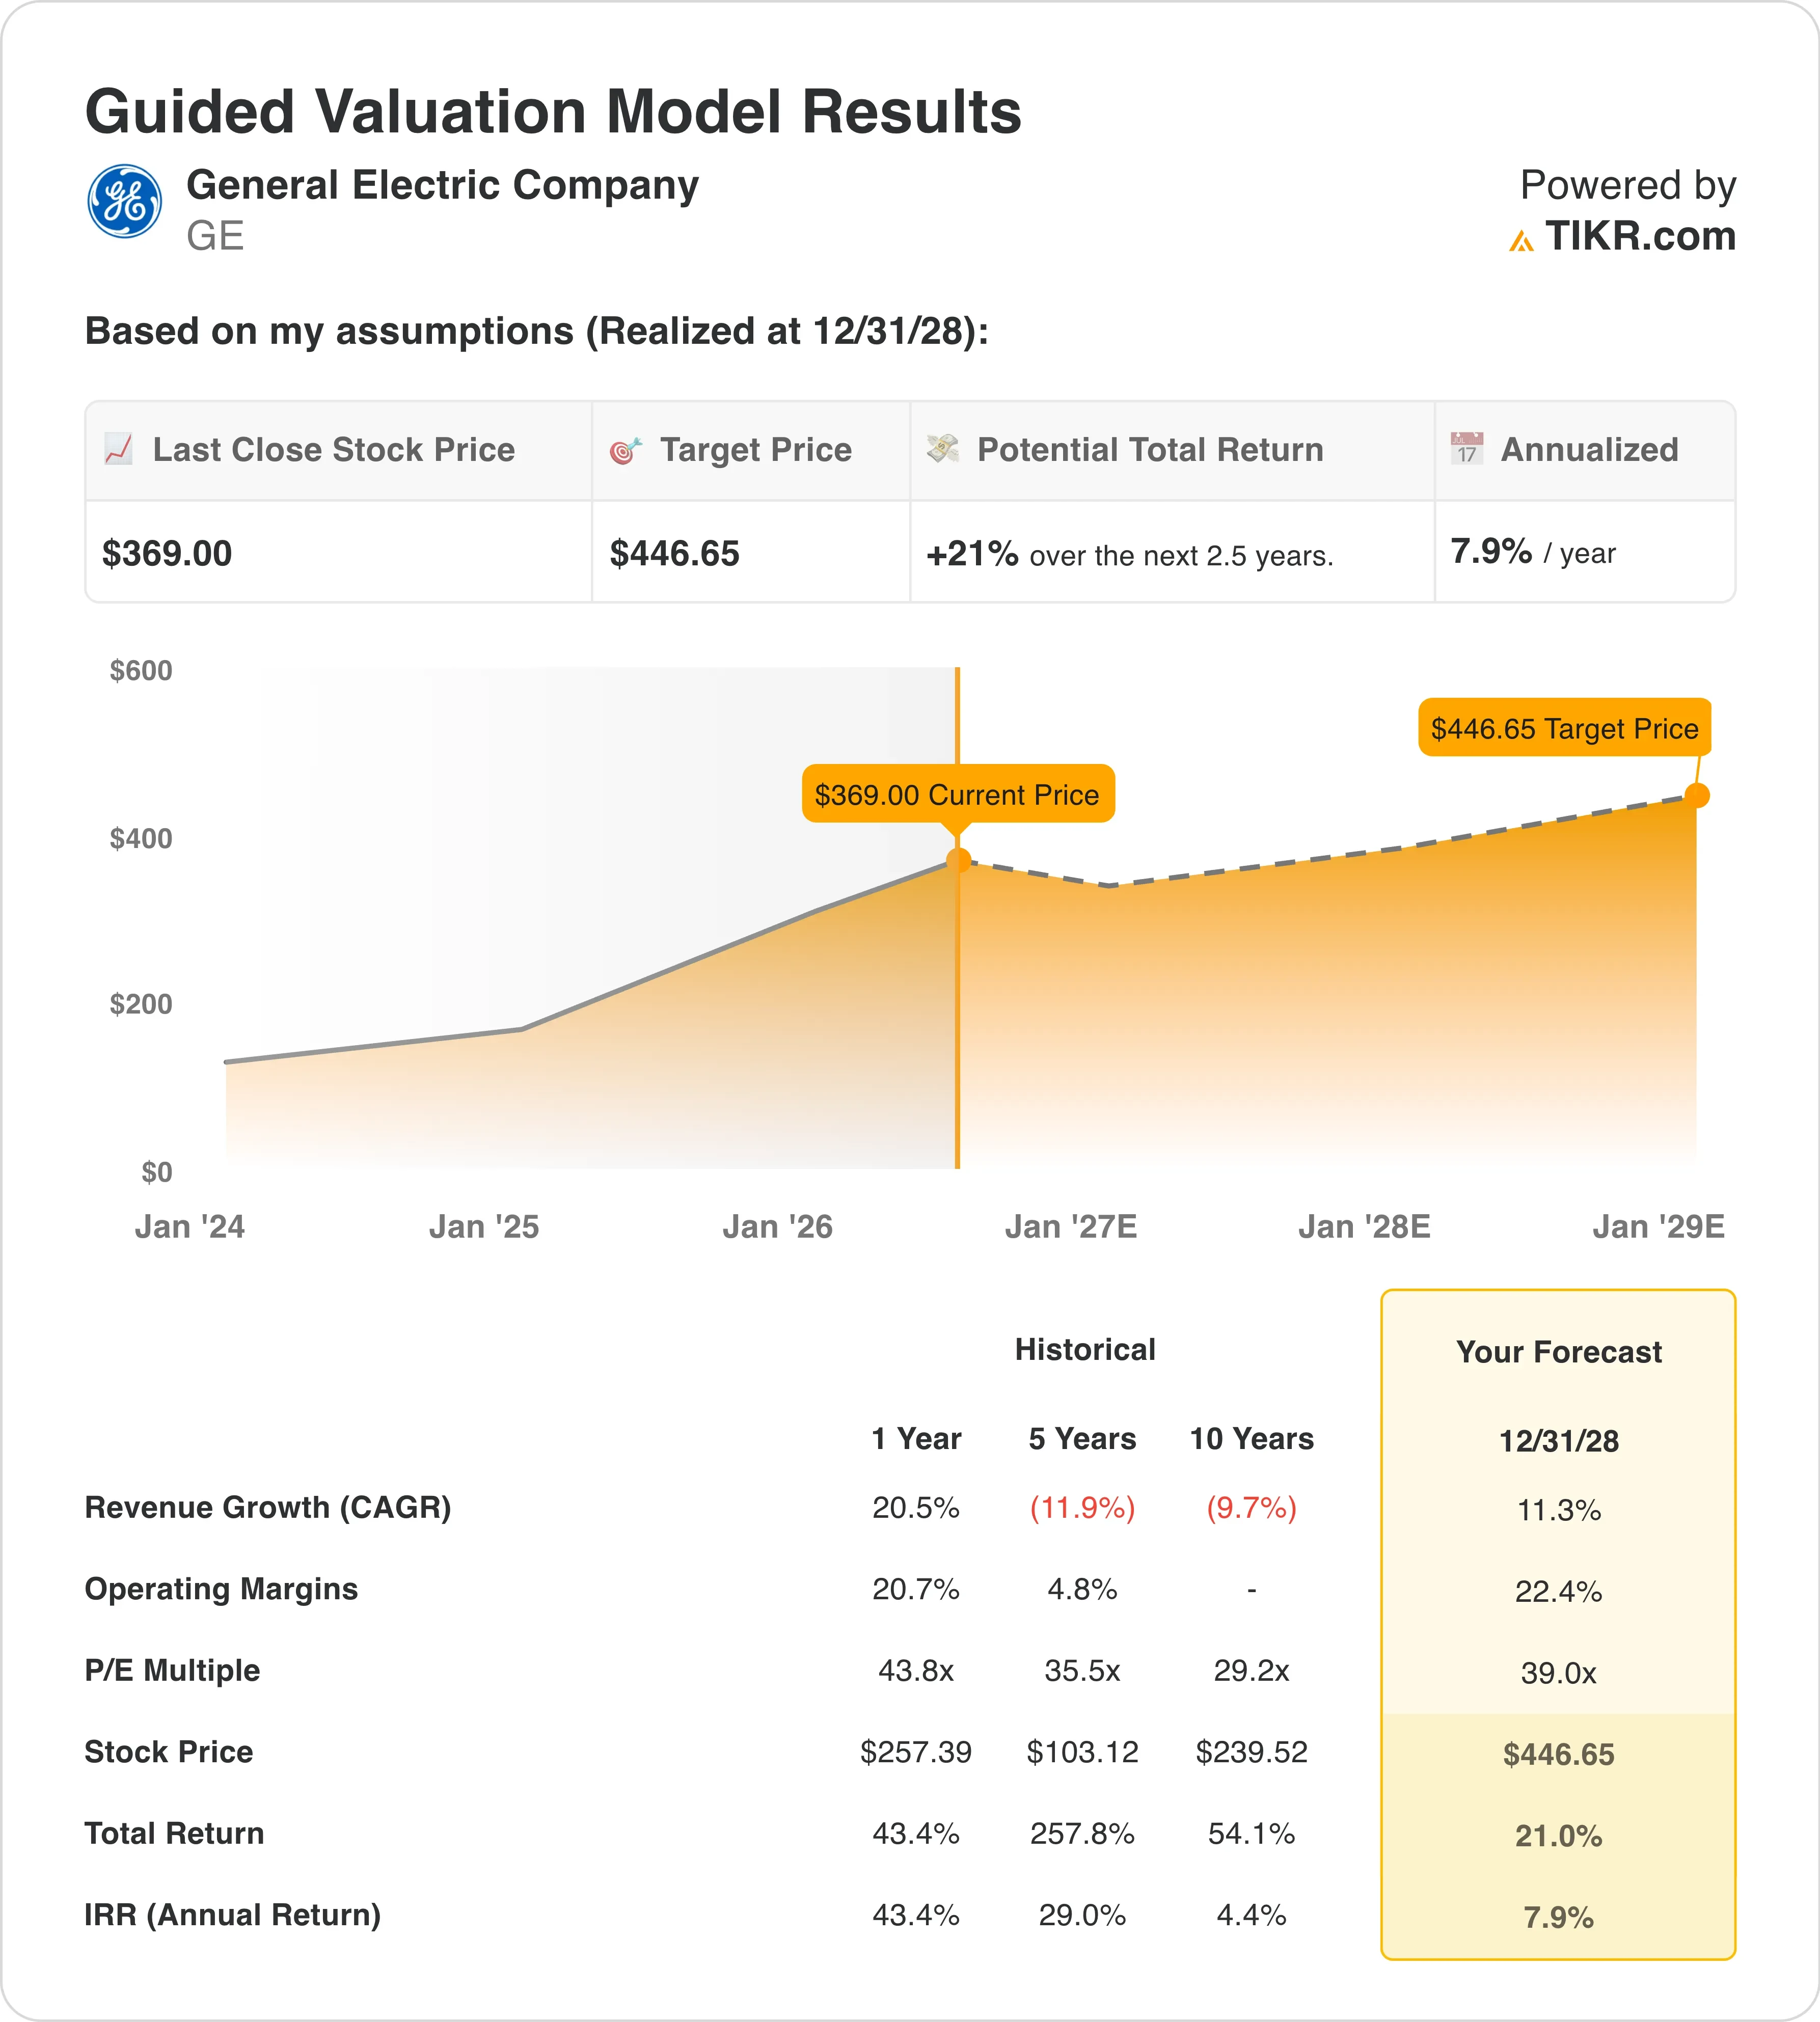
Unter den Annahmen des Bewertungsmodells, die bis zum 31.12.28 realisiert werden, wird die Aktie modelliert mit:
- Umsatzwachstum (CAGR): 11,3%
- Betriebsmargen: 22,4%
- Exit-KGV: 39,0x
Basierend auf diesen Eingaben schätzt das Modell einen Zielpreis von 447 $, was ein Gesamtaufwärtspotenzial von 21% gegenüber dem aktuellen Aktienkurs von 369 $ und eine annualisierte Rendite von 7,9% über die nächsten 2,5 Jahre impliziert.
Eine annualisierte Rendite von 7,9% liegt unter der 10%-Schwelle, die typischerweise ein attraktives Setup definiert. Das bedeutet nicht, dass die Story kaputt ist. Es bedeutet, dass der Markt bereits einen erheblichen Teil der Erholung der GE-Gewinne nach der Ausgliederung eingepreist hat. Das NTM-KGV von 47,6x und das LTM-KGV von 45,8x sind im Vergleich zu Industriekonkurrenten erhöht. GE notiert mit einem Aufschlag, weil die Anleger für die Gewinnentwicklung zahlen, nicht für das aktuelle Gewinnniveau.

Die Annahme eines Umsatz-CAGR von 11,3% ist angesichts des historischen Umsatzwachstums von GE von 20,5% im letzten Jahr angemessen. Die Verlangsamung spiegelt den Basiseffekt früherer Triebwerkslieferungen und ein schwächeres kurzfristiges kommerzielles Luftverkehrswachstum aufgrund des Treibstoffpreisschocks wider. Die Ziel-Betriebsmarge von 22,4% vergleicht mit der aktuellen LTM-EBIT-Marge von 20,3% und impliziert eine fortgesetzte, aber bescheidene Verbesserung. Das Exit-KGV von 39,0x ist nach historischen Maßstäben aggressiv und setzt voraus, dass GE seinen Premium-Multiplikator beibehält, während die Gewinnerholung reift.
Das Straßenziel von 351 $ liegt jedoch unter dem aktuellen Aktienkurs, was ein ungewöhnliches Setup ist. Es deutet darauf hin, dass die Modelle der Sell-Side die "obere Grenze der Prognose"-Erzählung aus Q1 noch nicht vollständig widerspiegeln oder dass die Analysten konservativere Margenannahmen anwenden als der Basisfall oben. So oder so ist GE bei 369 $ nicht offensichtlich günstig. Es handelt sich um einen qualitativ hochwertigen Compounder, aber die Sicherheitsmarge für neue Käufer ist auf aktuellen Niveaus dünn.
Wie GE sich im Triebwerksmarkt mit Safran und Pratt & Whitney vergleicht
GE betreibt sein kommerzielles Triebwerksgeschäft nicht allein. CFM International, sein 50-50 Joint Venture mit dem französischen Safran, ist der weltweit größte Hersteller kommerzieller Flugzeugtriebwerke nach Auslieferungen. Safran (SAF) meldete im April einen stärker als erwarteten Q1-Umsatz mit Flugzeugtriebwerken und bestätigte damit, dass die Nachfrage auf CFM-Ebene robust bleibt, auch wenn sich die Margen einzelner Airlines verschlechtern. Die Betriebsmarge von Safran erholt sich in Richtung der mittleren Teenager, während die gemischte LTM-EBIT-Marge von GE bereits über 20% liegt, was die höher margenträchtige Service-Mischung widerspiegelt, die den Umsatz von GE nach der Ausgliederung von GE Vernova dominiert.

Die Pratt & Whitney Division der RTX Corporation (RTX) ist der direkteste Wettbewerber für neue kommerzielle Triebwerksverträge, insbesondere bei Schmalrumpfflugzeugen. Pratt verwaltet derzeit Haltbarkeitsprobleme mit GTF-Triebwerken, die Hunderte von Airbus A320neo-Flugzeugen am Boden gehalten haben. GTF steht für Geared Turbofan, ein Triebwerksdesign, das ein Getriebe verwendet, damit der Fan und die Niederdruckturbine mit unterschiedlichen Geschwindigkeiten drehen können, um die Kraftstoffeffizienz zu verbessern. Die am Boden gehaltene Flotte erfordert beschleunigte Wartung, was Serviceumsätze generiert, auch wenn neue Lieferungen eingeschränkt sind.
Das LEAP-Triebwerk von GE, das über CFM geliefert wird, hat nicht das gleiche Pulvermetallscheibenproblem, das auf Pratt lastet. Dieser Wettbewerbsunterschied ist ein Grund, warum der Service-Auftragsbestand von GE in den letzten Quartalen schneller gewachsen ist. Airline-Chefs auf dem IATA-Gipfel im Juni nannten Triebwerksverzögerungen als ein dringendes branchenweites Problem, und Pratt steht dabei direkter im Kreuzfeuer dieser Kritik als GE. Der Wettbewerbskontrast hilft zu erklären, warum GE heute das höhere Margenprofil aufweist.
Finden Sie heraus, was das Aufwärtspotenzial von GE nach einem Kursanstieg von 47% am Leben hält >>>
Was treibt die GE -Aktie in Zukunft an?
Der Q2-Gewinnbericht am 16. Juli ist der nächste große Katalysator. Die Anleger werden sehen wollen, ob das Management die Formulierung "obere Grenze der Prognose" in eine tatsächlich angehobene Prognose für das Gesamtjahr umwandelt. Der Umsatzkonsens für FY26 impliziert ein Wachstum von etwa 10% bis 12%, was mit der CAGR-Annahme des Modells von 11,3% übereinstimmt. Jede Outperformance beim Serviceumsatz, der die höchsten Margen von GE trägt, wäre der direkteste positive Treiber für die Aktie.
Die China-Chance ist ein aufkommender Joker. GE sieht nach dem Treffen zwischen Trump und Xi im Mai Potenzial für weitere China-Deals, und Boeings Ankündigung von 200 bestellten Flugzeugen durch chinesische Fluggesellschaften schafft ein nachgelagertes Triebwerksnachfragesignal. GE treibt Boeings 737 MAX über CFM an, sodass jede Steigerung der chinesischen 737-Lieferungen direkt in LEAP-Triebwerksvolumen übersetzt wird. Die Unsicherheit über Exportlizenzen bleibt in dieser Hinsicht ein Risiko, aber die diplomatischen Signale aus dem Mai waren konstruktiver als die vorherige Umgebung.
Das Hybrid-Elektro-Triebwerksprogramm fügt eine langfristige Option für Anleger hinzu, die über den aktuellen Zyklus hinausdenken. GE schloss im Juni einen Bodentest eines Megawatt-Hybrid-Elektro-Triebwerkssystems im Rahmen des NASA-EPFD-Programms ab. Dies ist kein kurzfristiger Umsatztreiber, positioniert GE aber als glaubwürdigen Teilnehmer an der Entwicklung der Antriebstechnologie der nächsten Generation. Das ist wichtig für langfristige Vertragsbeziehungen mit sowohl kommerziellen als auch Verteidigungskunden, die Flottenübergänge in die 2030er Jahre planen.
Rückenwind durch Verteidigungsbudgets bietet einen dauerhaften Ausgleich für etwaige Schwäche in der kommerziellen Luftfahrt. Das vom Pentagon vorgeschlagene Verteidigungsbudget von 1,5 Billionen $ umfasst große Posten für Flugzeug- und Triebwerksprogramme, die GE unterstützt.
Die F404-, F414- und GE9X-Triebwerke von GE treiben mehrere US-amerikanische und verbündete Militärplattformen an. Zusammen mit dem Auftrag für die Navy-Überwachungsschiffe und dem UK-Apache-Vertrag bietet der Verteidigungsumsatz von GE eine bedeutende Absicherung vor einer kurzfristigen kommerziellen Verlangsamung, die durch erhöhte Treibstoffkosten verursacht wird. Die vierteljährliche Dividende von 0,47 $ und eine Ausschüttungsquote von 17,7% lassen auch reichlich Raum für fortgesetzte Kapitalrückgaben, während die Gewinne in den nächsten Jahren wachsen.
Sollten Sie in General Electric investieren?
Die einzige Möglichkeit, es wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten verwenden, um genau diese Frage zu beantworten.
Rufen Sie GE auf, und Sie sehen Jahre von historischen Finanzdaten, was Wall-Street-Analysten für die Umsätze und Gewinne in den kommenden Quartalen erwarten, wie sich die Bewertungsmultiplikatoren im Laufe der Zeit bewegt haben und ob Kursziele nach oben oder unten tendieren.
Sie können eine kostenlose Watchlist erstellen, um GE zusammen mit jeder anderen Aktie auf Ihrer Watchlist zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie benötigen, um selbst zu entscheiden.
Analysieren Sie die GE -Aktie auf TIKR Free→
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardärs-Investoren kaufen , damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit der All-in-One, benutzerfreundlichen Plattform von TIKR.
- Je mehr Steine Sie umdrehen... desto mehr Chancen werden Sie entdecken. Durchsuchen Sie 100.000+ globale Aktien, globale Top-Investoren-Portfolios und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unseren Inhalt auf der Grundlage der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!






