Wichtige Erkenntnisse
- Eli Lilly veröffentlicht die Ergebnisse des dritten Quartals am Donnerstag, den 29. Oktober, vor Börsenbeginn, nachdem die Aktie innerhalb einer Woche um 10% gestiegen ist und ein neues 52-Wochen-Hoch erreicht hat.
- Der Aktienkurs hängt davon ab, ob Lilly die Preise weiter senken kann, um mehr Patienten zu erreichen, ohne die operative Marge aufzugeben.
- Die operative Marge von Lilly stieg von 30,3% im Jahr 2023 auf 45,6% im Jahr 2025, und Analysten erwarten, dass der normalisierte Gewinn pro Aktie von 2025 bis 2027 nahezu verdoppelt wird.
- Bei einem KGV von 33x für die nächsten zwölf Monate, unterhalb des Fünfjahresdurchschnitts von 40x, hält sich die Aktie, wenn die US-Preise, das Betriebsergebnis und die Jahresprognose am Donnerstag zeigen, dass die Marge stabil bleibt.
Eli Lilly (LLY) gewann 10% innerhalb einer Woche und erreichte ein neues 52-Wochen-Hoch, und das Unternehmen veröffentlicht die Ergebnisse des dritten Quartals am Donnerstag, den 29. Oktober, vor Börsenbeginn.
Jeder weiß, dass die Patienten kommen. Eine Aktie auf ihrem Höchststand benötigt diesen Bericht, um zu zeigen, dass Lilly die Preise weiter senken und dennoch seine operative Marge halten kann.
Lilly hat Preis gegen Patienten getauscht
Lillys Strategie für Mounjaro und Zepbound besteht darin, den Preis zu senken und die Menge den Unterschied ausgleichen zu lassen. Im Jahr 2025 sanken die realisierten Preise um 6% und die Menge stieg um 50%. Im zweiten Quartal 2026 sanken die Preise um 13% und die Menge stieg um 60%.
Diese Rechnung erklärt, warum der Umsatz sogar sinken könnte, während die Patientenzahlen wachsen. Aber die Marge hat sich in die entgegengesetzte Richtung entwickelt. Auf TIKRs Basis (vor erworbenen Forschungs- und Sonderaufwendungen) lag Lillys operative Marge von 2021 bis 2023 bei etwa 30%, sprang dann auf 37,8% im Jahr 2024 und 45,6% im Jahr 2025.

Sie weitete sich auch im zweiten Quartal 2026 weiter aus. Der Umsatz stieg gegenüber dem Vorjahr um 7,4 Milliarden Dollar und das Betriebsergebnis um 5,4 Milliarden Dollar, sodass etwa 73 Cent jedes neuen Dollars als Betriebsergebnis ankamen. Die Bruttomarge stieg von 84,3% auf 85,8%, was Lilly auf niedrigere Produktionskosten und eine bessere Produktmischung zurückführt.
TIKR verfolgt 31 Analysten zu Eli Lilly. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Eli Lilly sowie die Umsatz- und Gewinnschätzungen der Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen für Eli Lilly ansehen
Die Schätzungen benötigen, dass sich diese Marge weiter ausweitet
Analysten erwarten einen normalisierten Gewinn pro Aktie von 34,46 $ in diesem Jahr und 47,39 $ im Jahr 2027, gegenüber 24,21 $ im Jahr 2025.
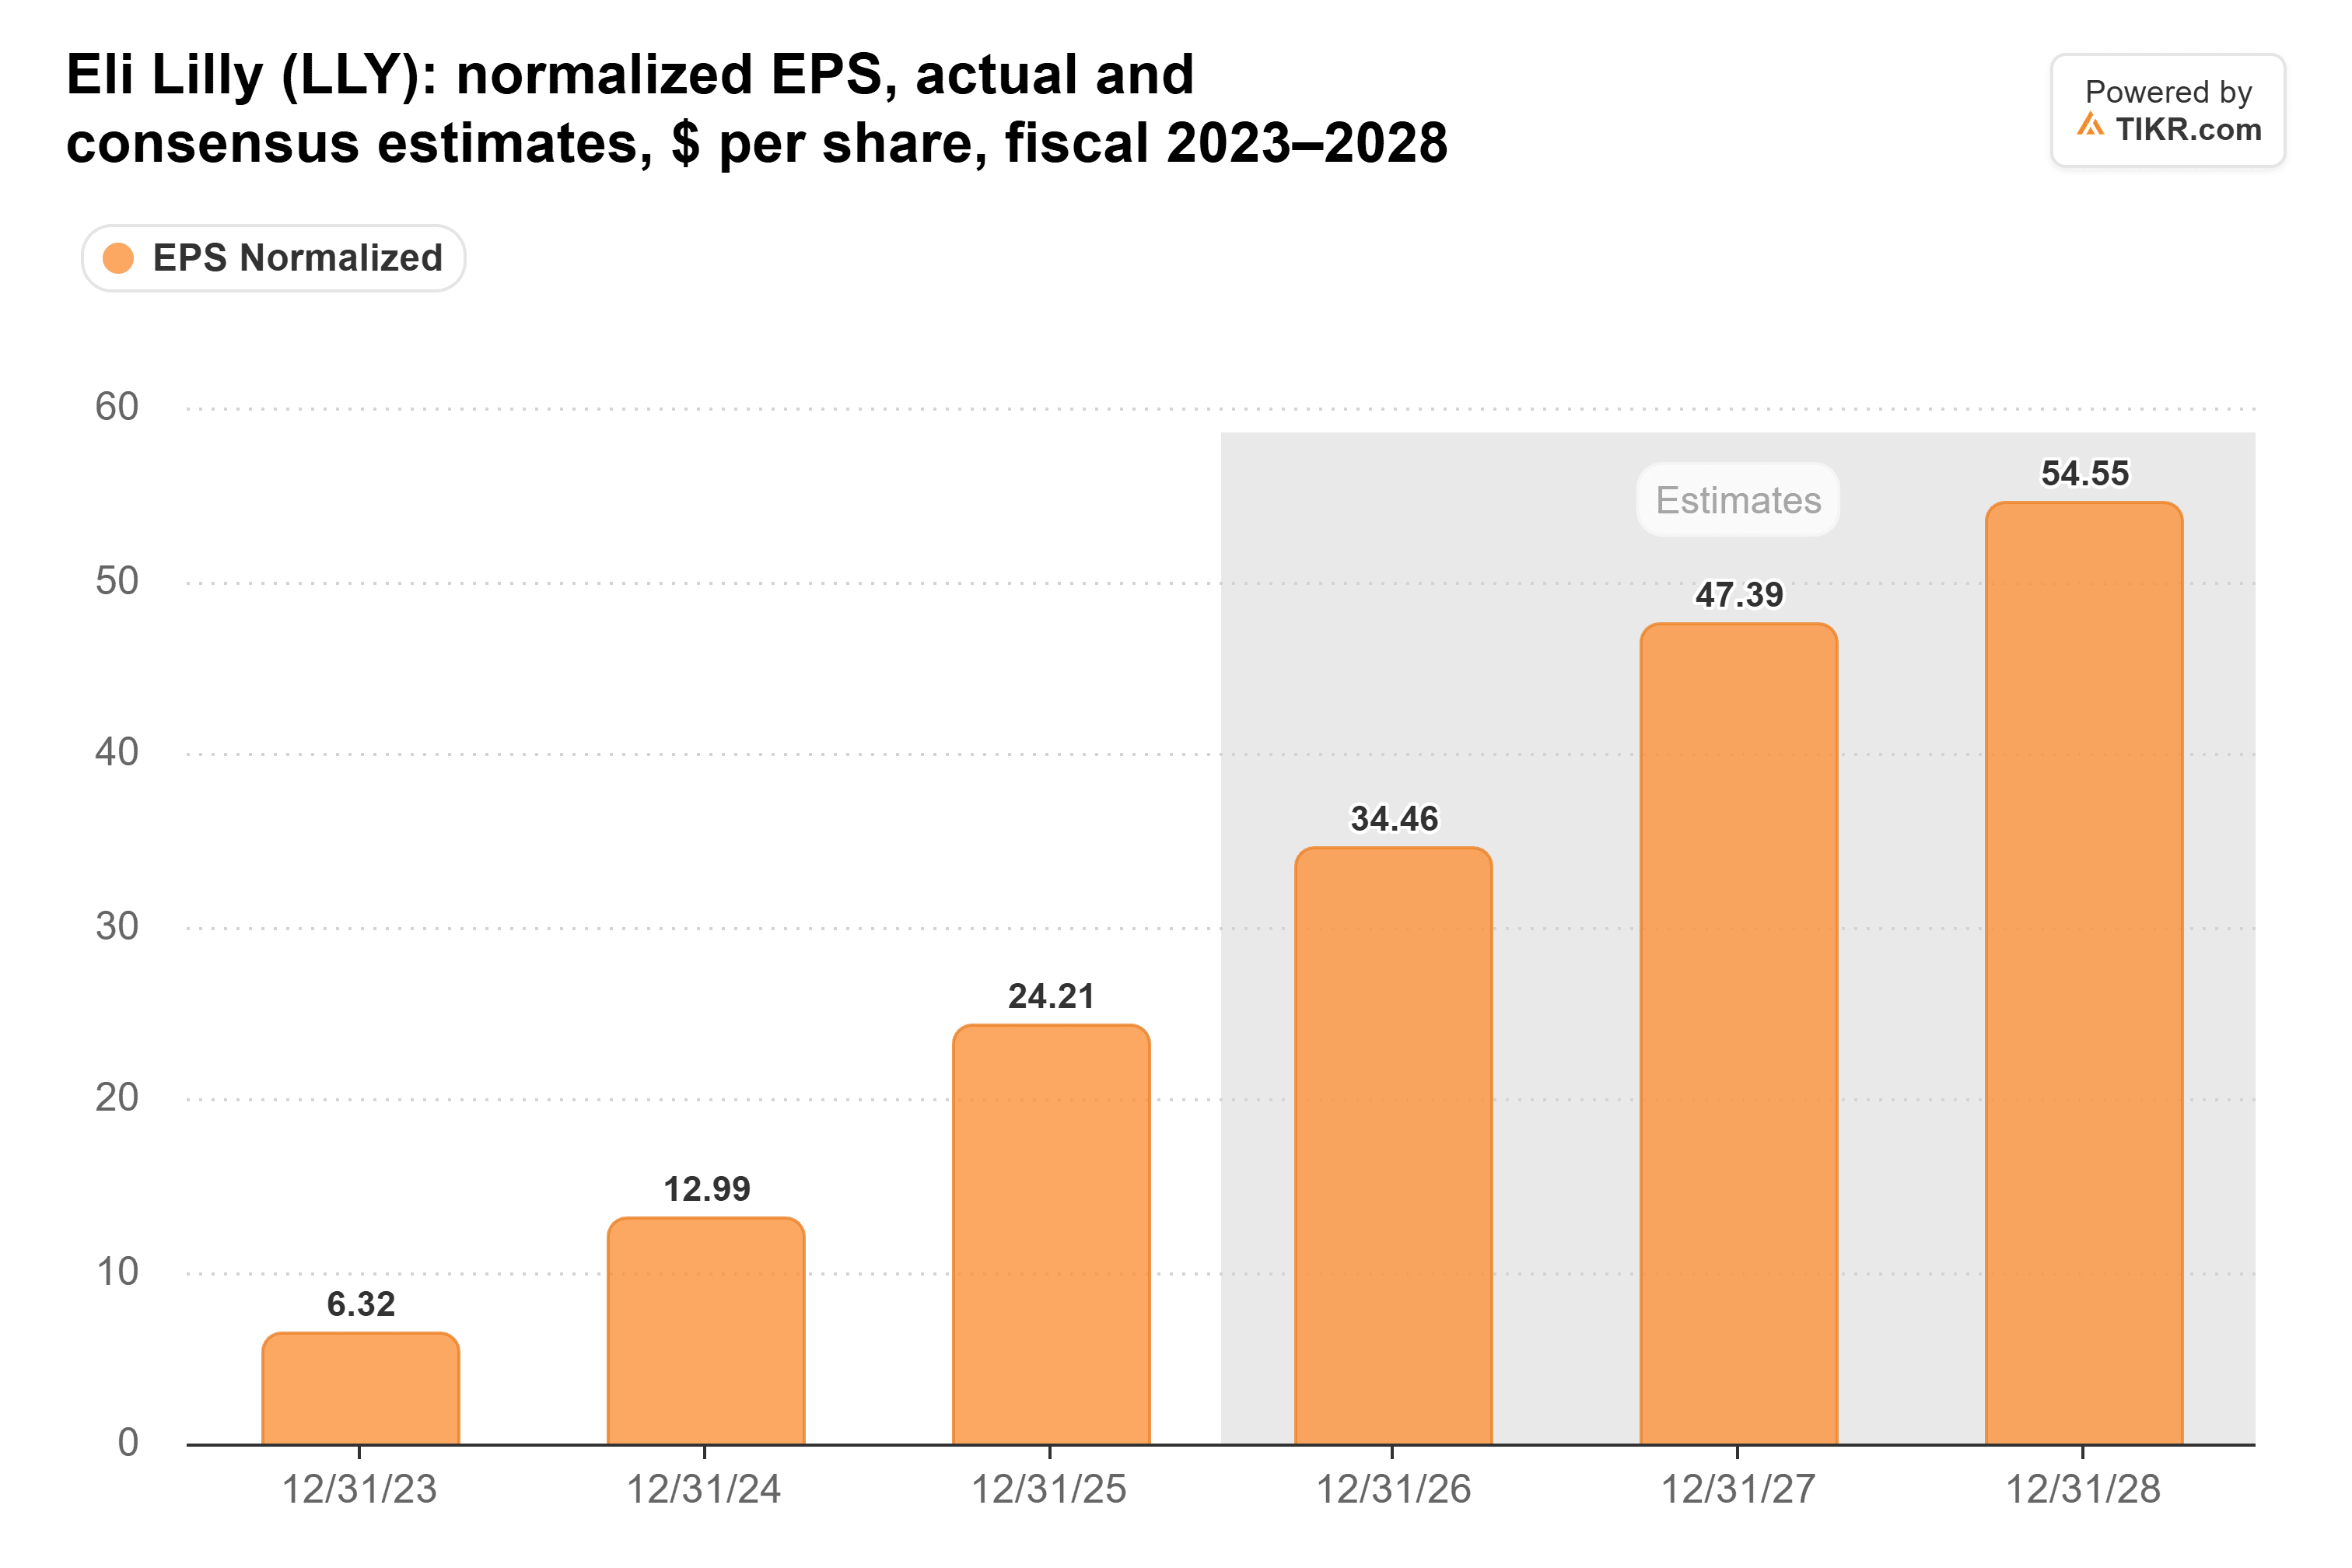
Das ist eine nahezu Verdopplung in zwei Jahren. Es wird nicht erwartet, dass der Umsatz Schritt hält (der Konsens geht von einem jährlichen Anstieg von etwa 21% von 2025 bis 2028 aus), daher stützen sich die Schätzungen auf die Marge: Sie erhöhen Lillys normalisierte Nettomarge von 33,4% im Jahr 2025 auf 42,3% im Jahr 2028.
Und das KGV stützt sich auf diese Schätzungen. Bei einem KGV von 33x für die nächsten zwölf Monate zum 27. Oktober handelt Lilly unterhalb seines Fünfjahresdurchschnitts von 40x, deutlich unter seinem Höchststand von 67x im Oktober 2023 und über seinem Tiefststand von 23x im August 2025…
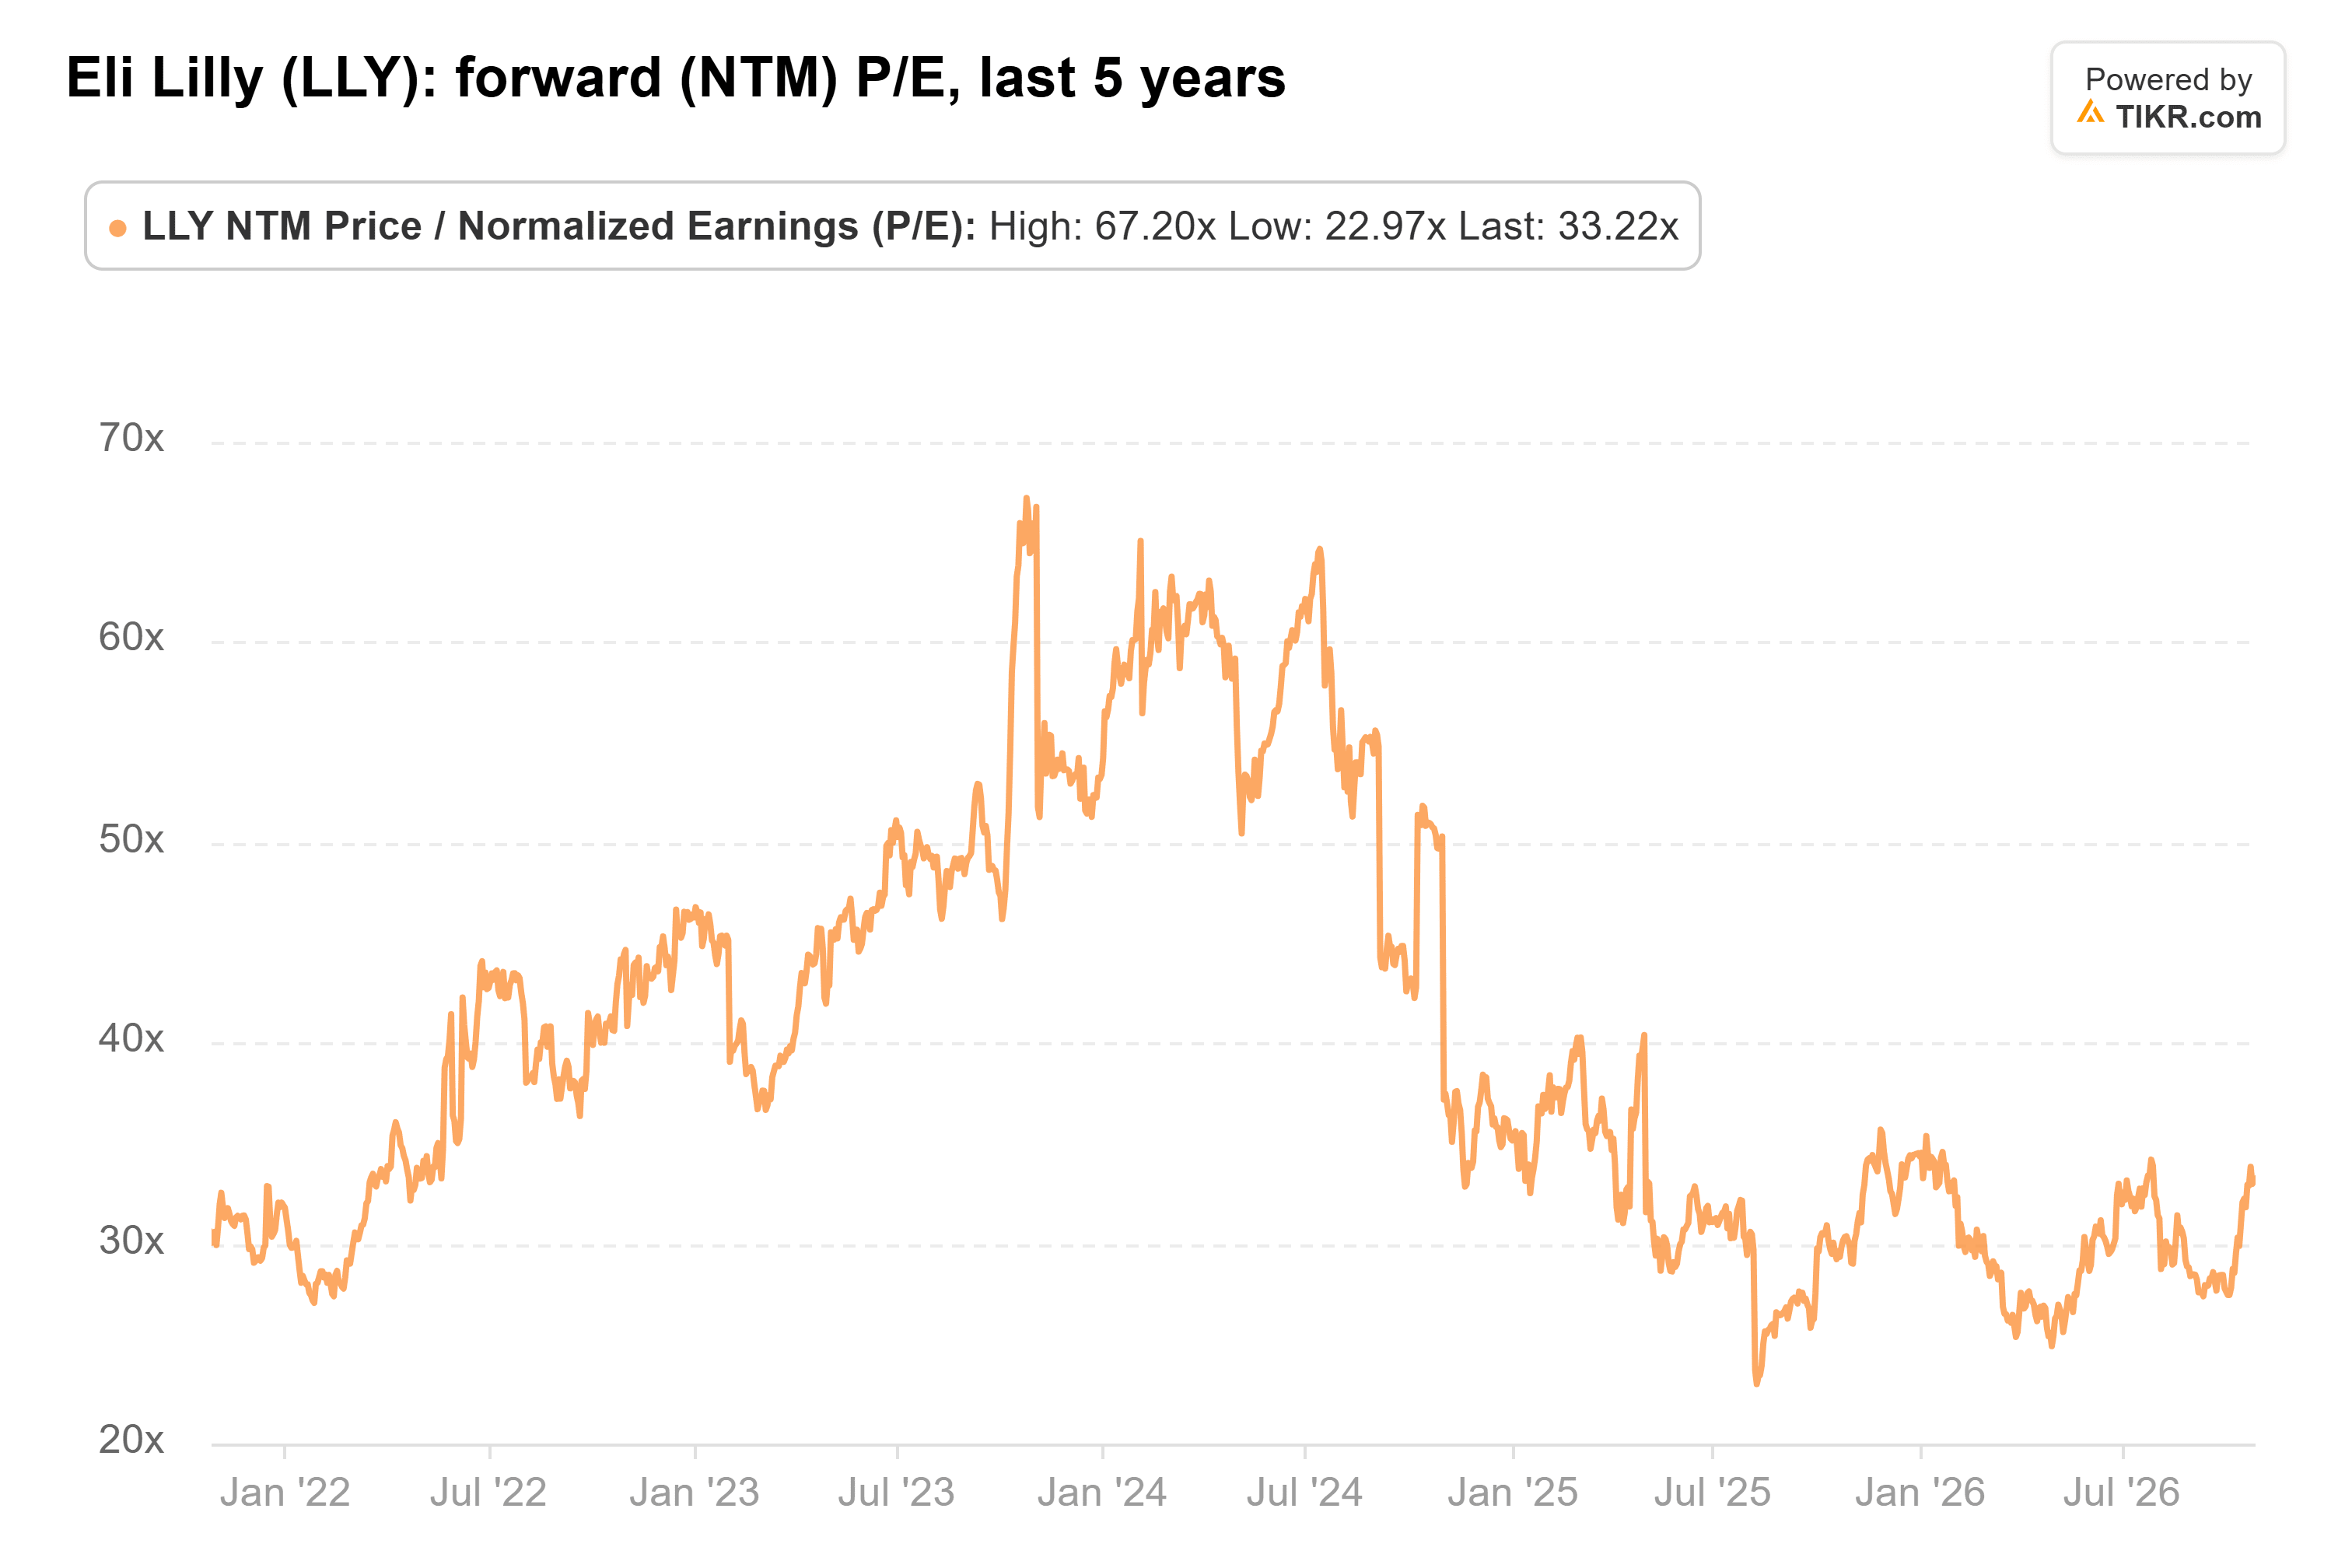
Dieses KGV von 33x sieht nur dann vernünftig aus, wenn die dahinterstehenden Gewinne auch eintreten. Wenn die Margen nachgeben und diese Schätzungen nach unten korrigiert werden, wird die Aktie zum gleichen Kurs teurer.
Was der Donnerstag zeigen muss
Beginnen wir mit den US-Preisen ohne Anpassungen für Rabatt-Schätzungen. Sie sanken im zweiten Quartal um etwa 9%, gegenüber 3% in der offiziellen Meldung, und Lillys CFO sagte in diesem Gespräch, dass er diese Anpassungen in der zweiten Jahreshälfte nicht fortsetzen erwartet. Daher sollte die offizielle Zahl diesmal näher an der zugrunde liegenden liegen.
CEO Dave Ricks erläuterte den Kompromiss im Gespräch zum ersten Quartal: "Fast jedes Mal, wenn wir den Preis senken, sehen wir eine ziemlich große Expansion", und er fügte hinzu, dass "es dafür eine Untergrenze gibt."
Dann gibt es die Prognose. Analysten erwarten bereits einen Umsatz von 88,7 Milliarden Dollar für 2026, über der Obergrenze von Lillys Spanne von 85 bis 87 Milliarden Dollar. Wenn Lilly nur an dieser Spanne festhält, liegt die Wall Street vor dem Unternehmen, sodass die Prognose die Aktie möglicherweise stärker bewegen könnte als das Quartal selbst.
Auch Transaktionskosten sind wichtig. Lilly rechnet erworbene Forschung in seinen angepassten Gewinn pro Aktie ein, und das kostete ihn im zweiten Quartal 3,03 $ pro Aktie. Diese Kosten (2,8 Milliarden Dollar gegenüber 154 Millionen Dollar im Vorjahr) plus 703 Millionen Dollar Sonderaufwendungen drückten die GAAP-Betriebsmarge von 44,1% auf 39,1%.
Der Höchststand hält, wenn die Marge es tut
Meine Einschätzung: Bei einem KGV von 33x, unterhalb seines eigenen Fünfjahresdurchschnitts, ist die Lilly-Aktie fair bewertet, solange sich die Marge weiter ausweitet. Dafür muss der Donnerstag US-Preise in der Nähe des Tempos des zweiten Quartals zeigen, ein Betriebsergebnis, das weiterhin schneller wächst als der Umsatz, und eine Umsatzspanne, die über 87 Milliarden Dollar angehoben wird. Wenn Lilly diese Hürde nimmt, denke ich, hat die Aktie ihr neues Hoch verdient.
Natürlich wird ein Quartal nicht alles entscheiden. CVS stellt die Abdeckung für Zepbound im vierten Quartal wieder her, und der CFO hat gesagt, dass mit einem Rückgang des Preises pro Verschreibung für Zepbound zu rechnen ist, wenn dies geschieht (er sagt, das sei bereits in der Prognose enthalten). Lillys langfristige Margenziele bei seiner Investor-Präsentation am 7. Dezember sind die größere Bewährungsprobe.
Was ist die Eli Lilly-Aktie also tatsächlich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in TIKRs Bewertungsmodell ein und sehen Sie, was Eli Lilly wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!