Wichtigste Erkenntnisse
- Amazon veröffentlicht seine Ergebnisse für das dritte Quartal am Donnerstag, den 29. Oktober, nach Börsenschluss. Sein Forward-KGV liegt nahe dem niedrigsten Stand der letzten fünf Jahre.
- Die Gewinne von Amazon sind schnell gestiegen, während die Aktie nicht Schritt gehalten hat. Das niedrige KGV wirkt wie eine Fehlbewertung, solange AWS weiter wächst.
- Der normalisierte Gewinn je Aktie stieg von 2,90 $ im Jahr 2023 auf 7,17 $ im Jahr 2025. Analysten erwarten 13,37 $ für 2028, während das Forward-KGV auf 28x gefallen ist, verglichen mit einem Fünfjahresdurchschnitt von 49x.
- Das Quartal muss zeigen, dass AWS mit nahezu 37 % wie im zweiten Quartal wächst und seine Marge sich hält. Das würde belegen, dass sich die KI-Ausgaben auszahlen.
Amazon (AMZN) veröffentlicht seine Ergebnisse für das dritte Quartal am Donnerstag, den 29. Oktober, nach Börsenschluss. Die Ausgangslage für den Bericht ist ungewöhnlich:
Seine Gewinne steigen kontinuierlich, und Investoren zahlen immer weniger dafür.
Josh Brown, CEO von Ritholtz Wealth Management, fasste es in der Folge von The Compound and Friends am Dienstag zusammen: "Der Gewinn je Aktie dieses Unternehmens explodiert geradezu. Und der Aktienkurs hat Ihnen dafür nichts gegeben."
Brown liegt mit den Gewinnen richtig
Die Zahlen von TIKR bestätigen ihn. Der normalisierte Gewinn je Aktie von Amazon stieg von 2,90 $ im Jahr 2023 auf 7,17 $ im Jahr 2025, und Analysten erwarten einen weiteren Anstieg.
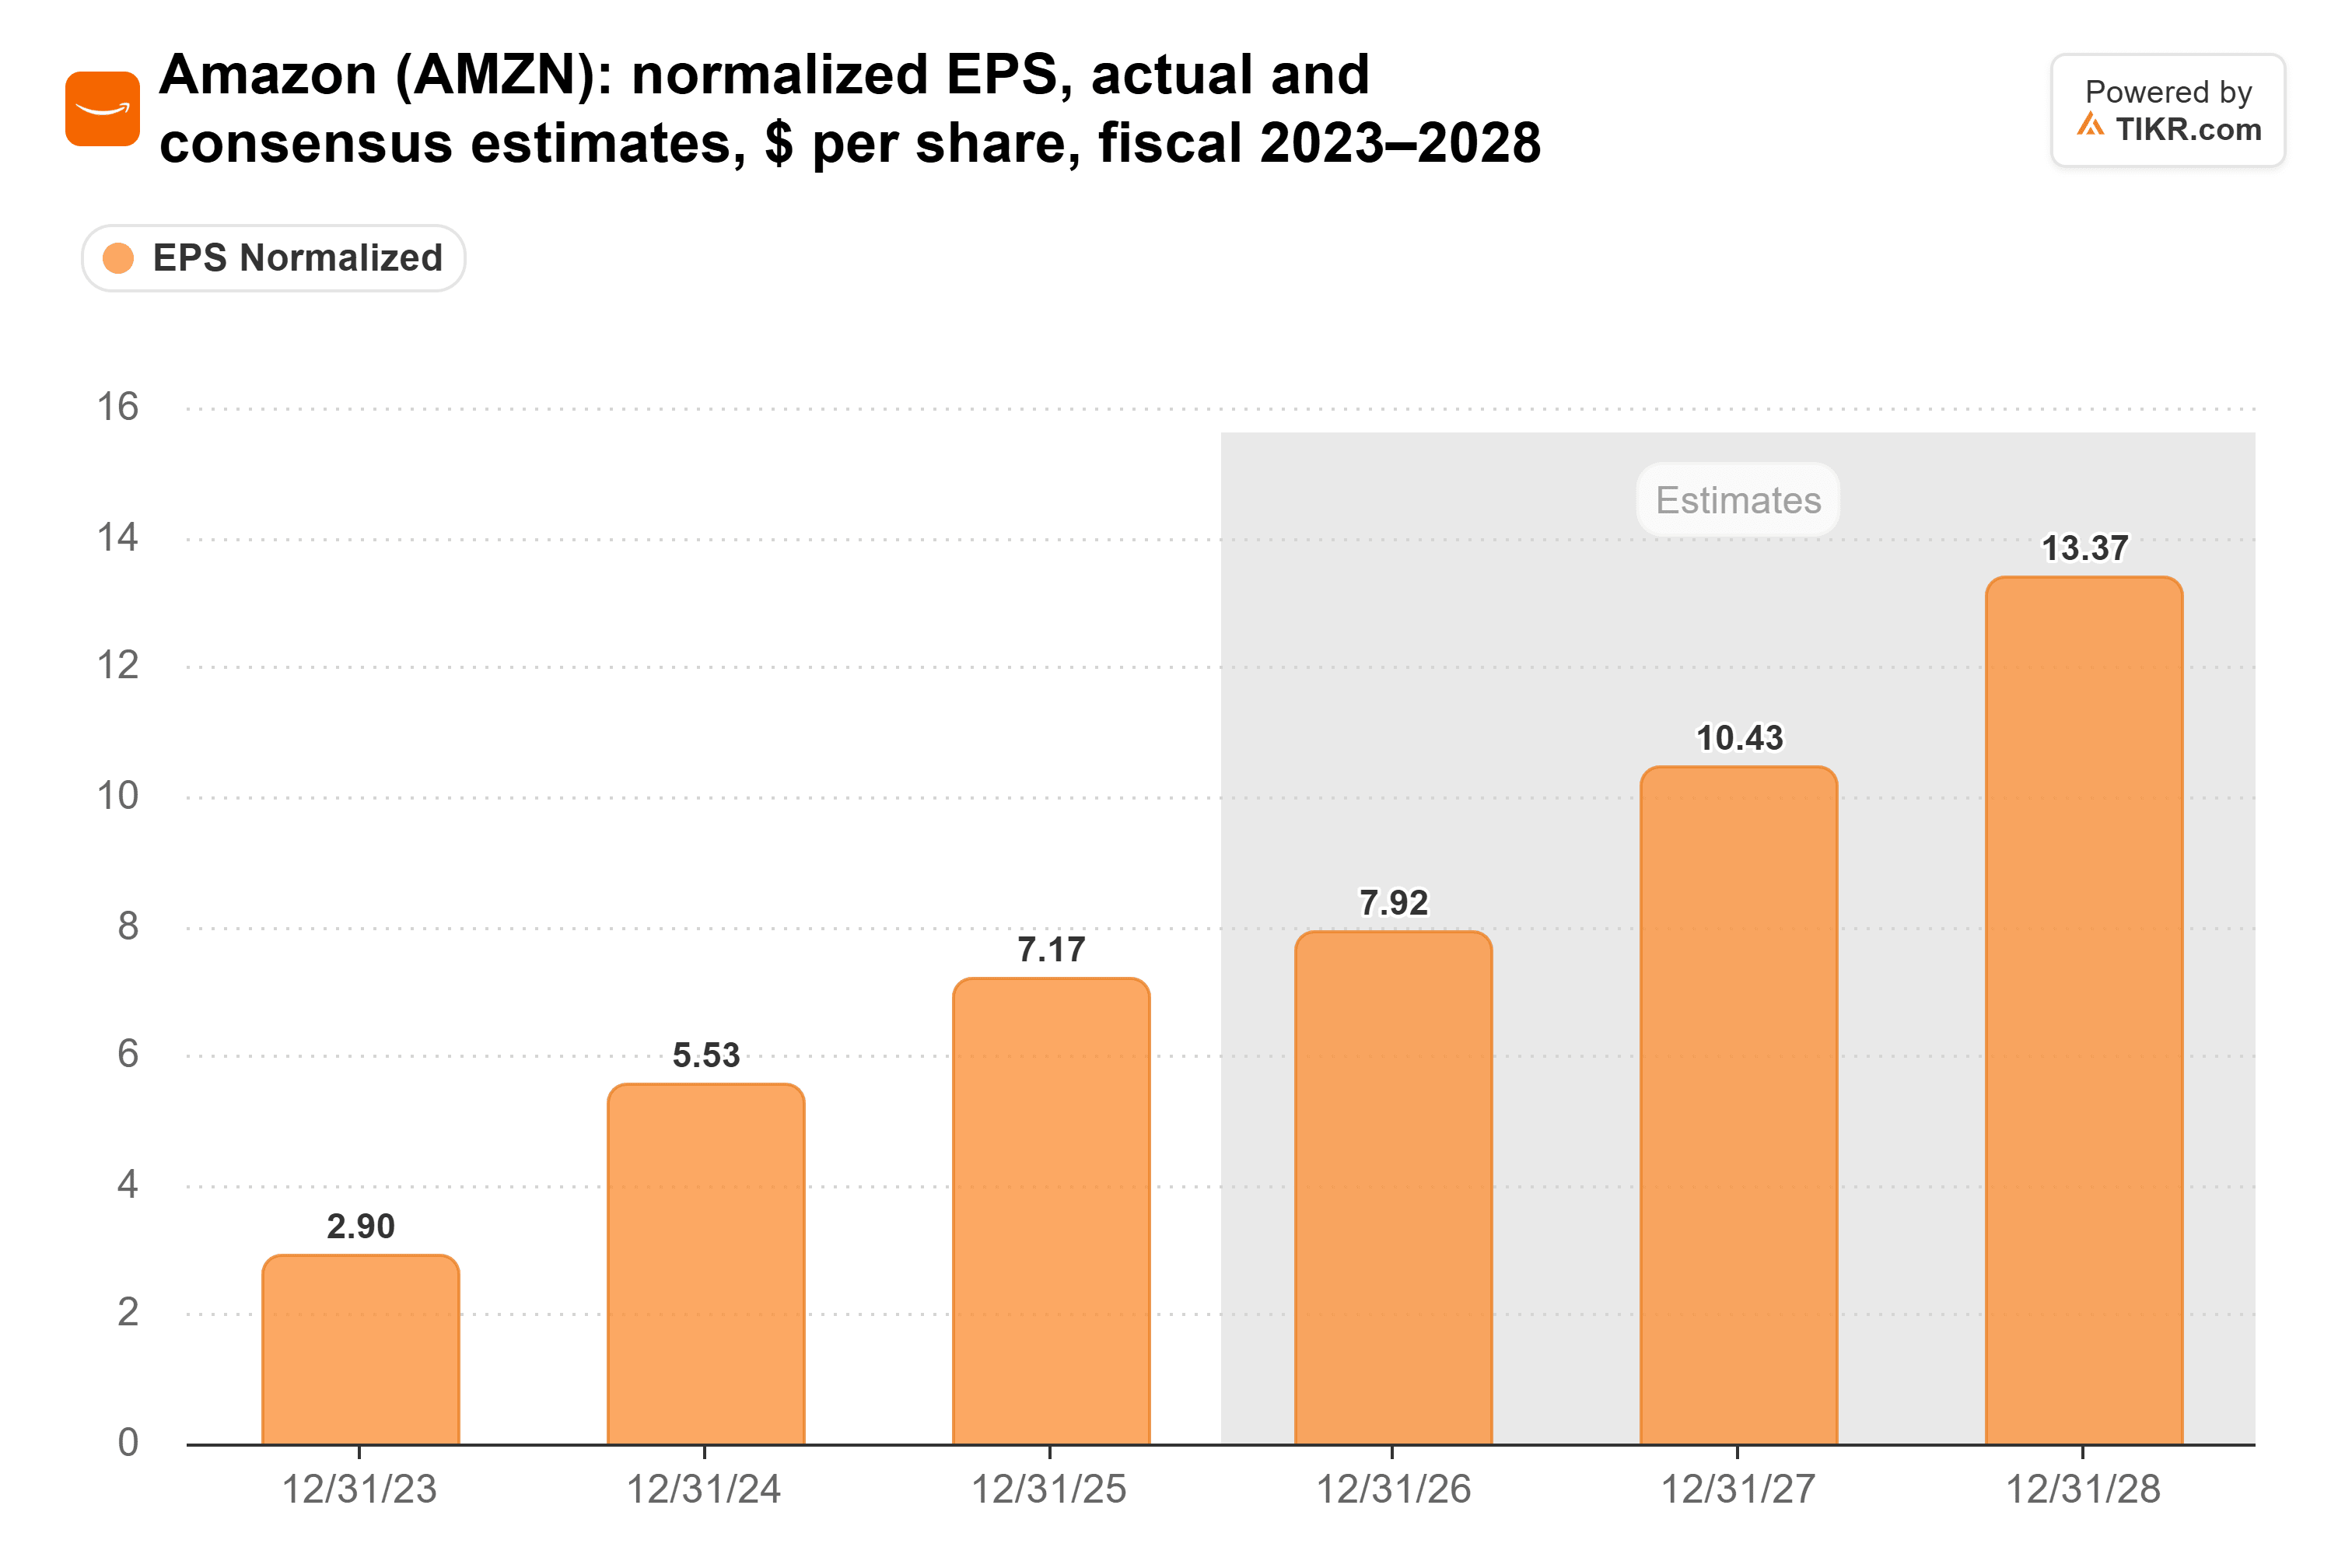
Der Analystenkonsens liegt bei 10,43 $ für 2027 und 13,37 $ für 2028 – fast das Doppelte dessen, was Amazon im vergangenen Jahr verdiente. (Dabei handelt es sich um den normalisierten Gewinn je Aktie, der die Gewinne aus Amazons Anthropic-Beteiligung ausklammert, die die ausgewiesenen Gewinne in diesem Jahr aufgebläht haben.)
Das KGV entwickelte sich in die andere Richtung
Im gleichen Zeitraum ist das Forward-KGV von Amazon auf 28x gefallen. Das liegt knapp über dem Fünfjahrestief von 26x im Februar und weit unter dem Fünfjahresdurchschnitt von 49x.
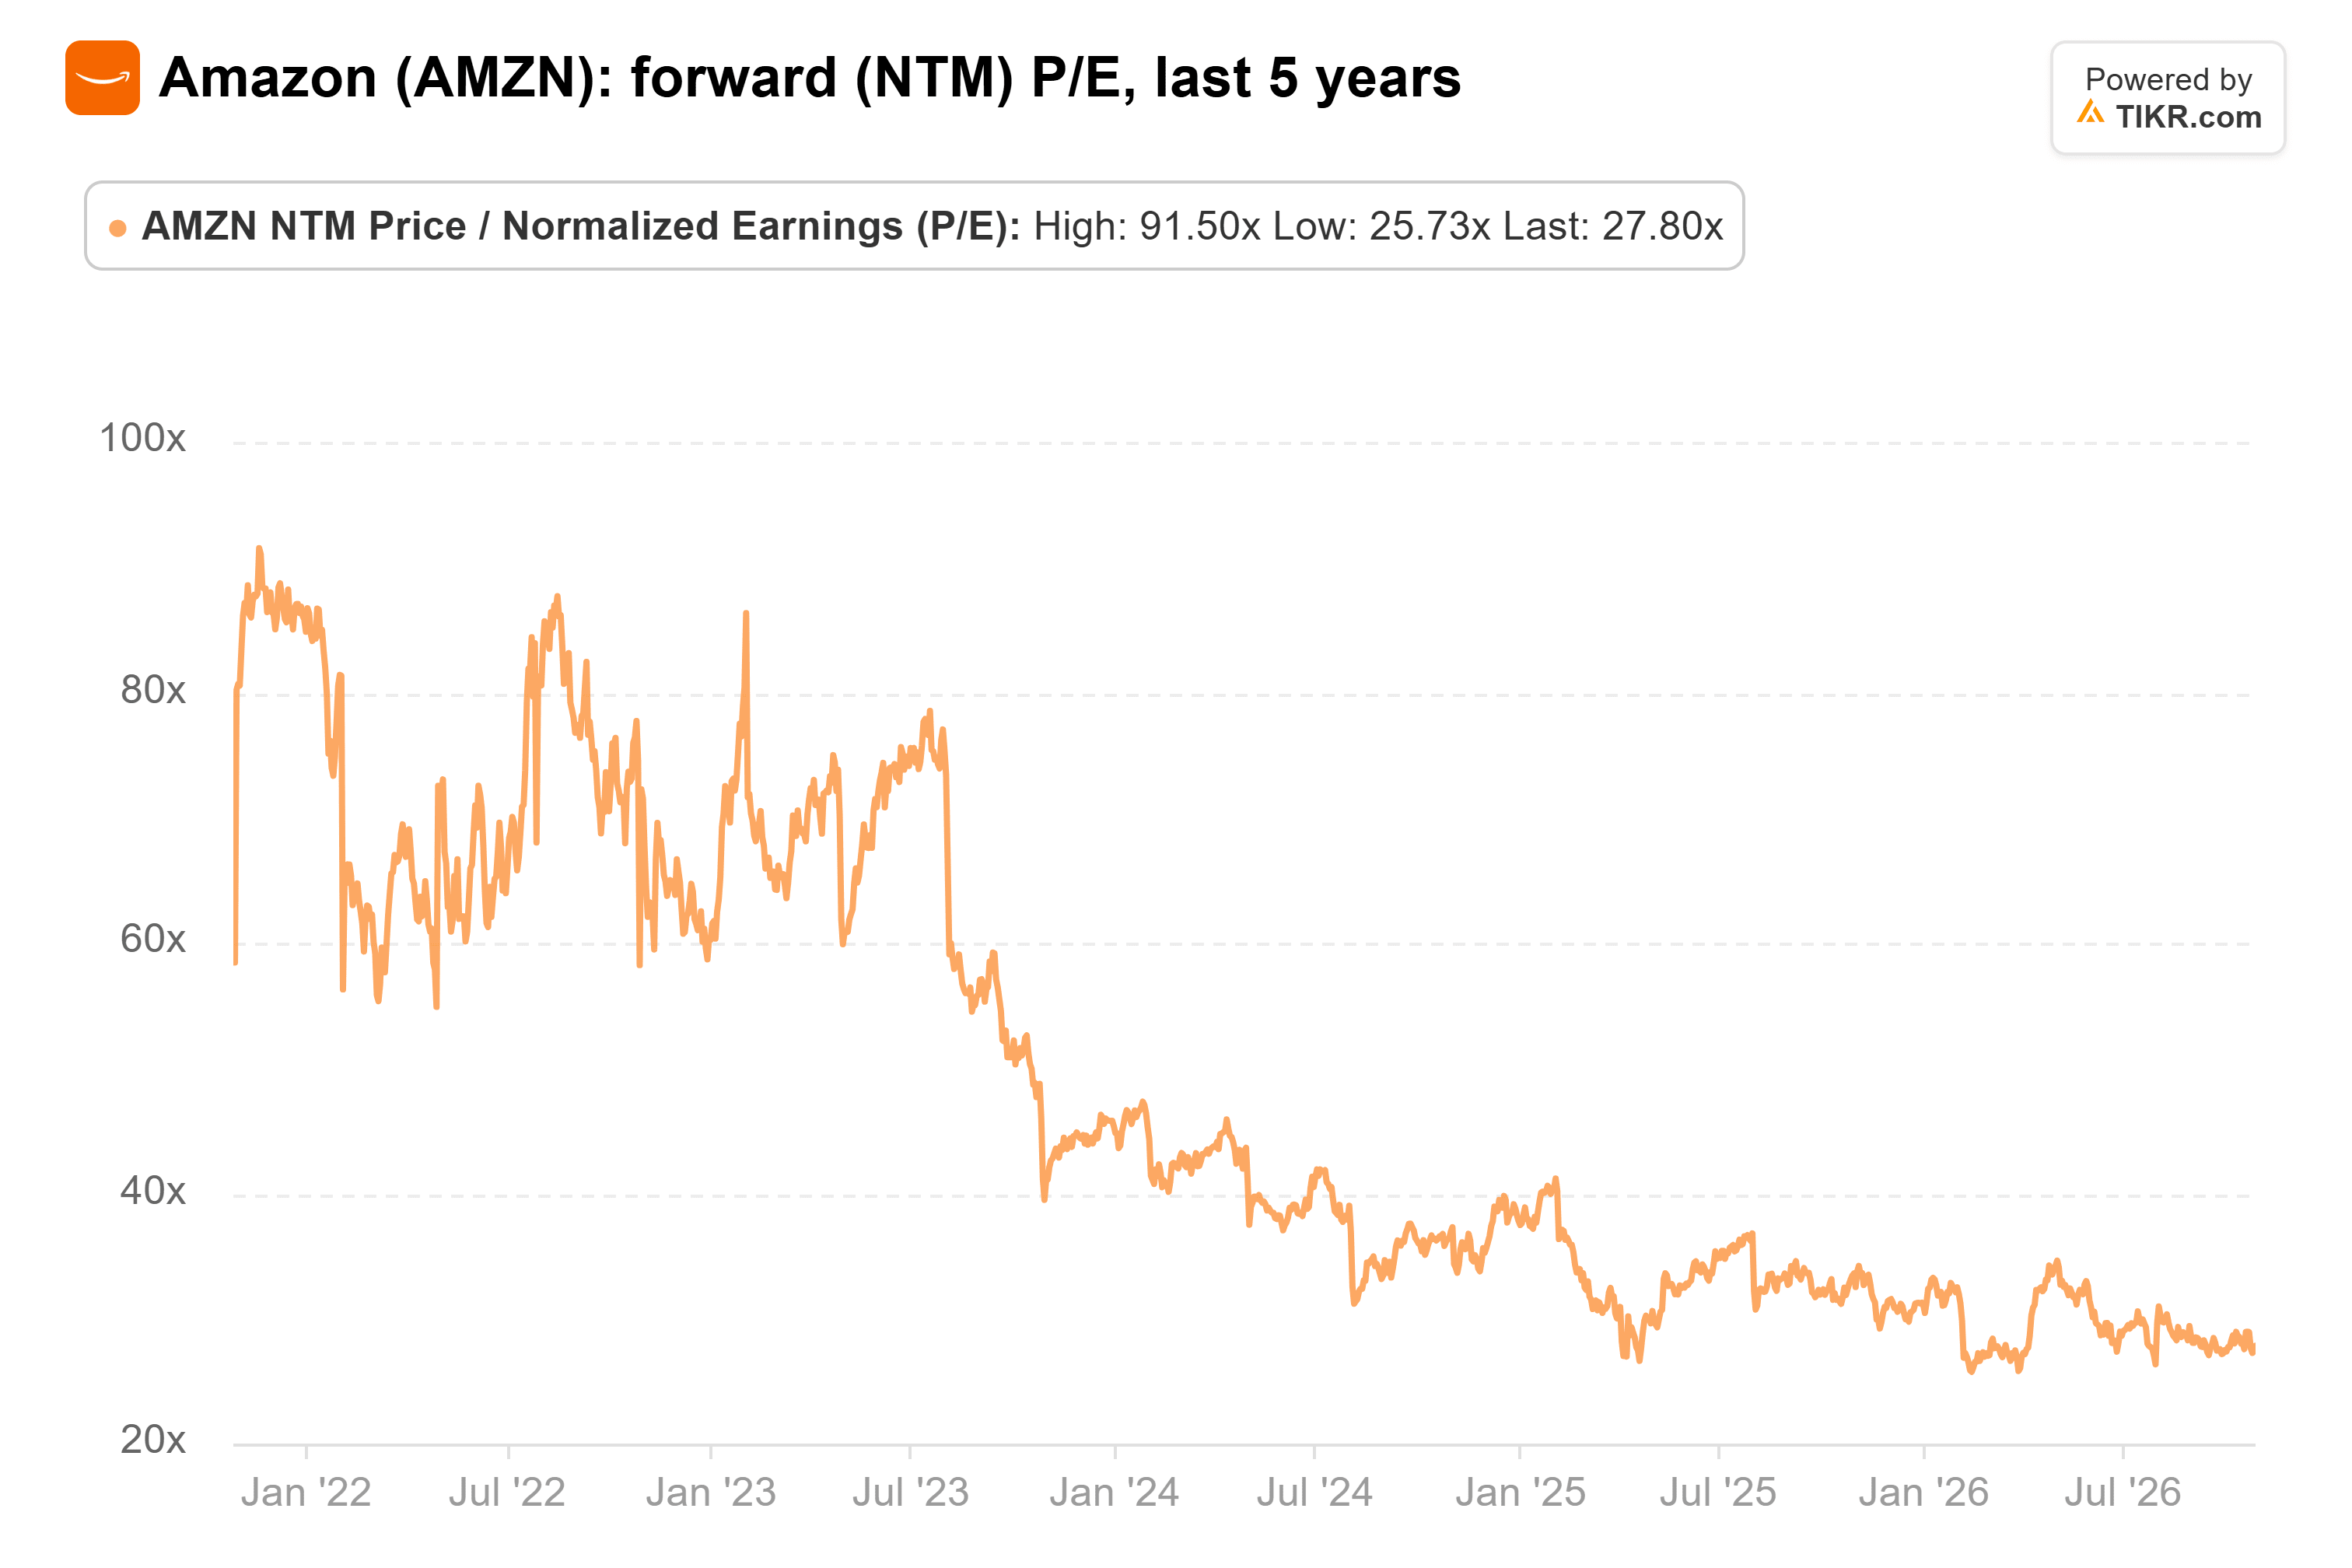
Das ist bei Weitem nicht die Art von Bewertung, die Professor Scott Galloway von der NYU beunruhigen würde. In der Folge von Prof G Markets am Montag sagte er: "Ich würde diese Hyperscaler gerne bei lächerlichen Bewertungen handeln sehen, bei 50, 60, 70-fachen Gewinnen."
Amazon notiert bei etwa der Hälfte des unteren Endes dieser Spanne.
TIKR verfolgt 60 Analysten zu Amazon. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen zu Amazon zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen zu Amazon ansehen
Der Markt sorgt sich um die Rechnung
Der Abschlag kommt von den Kosten des KI-Ausbaus. Liz Ann Sonders von Charles Schwab bemerkte auf X am Montag, dass ein S&P-Index für US-gelistete Hyperscaler seit Anfang Mai um etwa ein Viertel gefallen ist. Ihr Grund: Investoren sorgen sich darum, wie all diese Ausgaben bezahlt werden.
Amazon erwartet in diesem Jahr Kapitalausgaben von etwa 220 Mrd. $, gegenüber 128,3 Mrd. $ im Jahr 2025. Der freie Cashflow war in den zwölf Monaten bis zum 30. Juni ein Abfluss von 7,6 Mrd. $, und die langfristigen Schulden verdoppelten sich in der ersten Hälfte 2026 auf 128,9 Mrd. $. Das Betriebsergebnis von AWS fiel 2025 auch auf 18 % seiner Jahresendvermögenswerte, gegenüber 26 % im Jahr 2024. (Das Management sagt, dass sich diese Rendite erholt, wenn die vor der Nachfrage gebauten Rechenzentren ausgelastet sind.)
Daher wird die Gewinnlinie allein die Aktie am Donnerstag wahrscheinlich nicht bewegen. Einige Investoren auf X spekulieren bereits, dass Amazon am Tag der Ergebnisveröffentlichung Geld aufnehmen könnte, wie es Meta getan hat. Daniel Niles von Niles Investment Management pflichtete dem bei.
Was Amazon am Donnerstag zeigen muss
Der Bericht muss zeigen, dass sich die Ausgaben auszahlen.
- AWS-Wachstum bei oder nahe den 37 % des zweiten Quartals, gegenüber 17 % vor einem Jahr.
- Eine AWS-Betriebsmarge, die sich nahe den 39,4 % aus Q2 hält, während die Abschreibungen steigen. (Diese 39,4 % enthielten etwa 551 Mio. $ an Gewinnen aus Energieverträgen.)
- Ein Betriebsergebnis auf oder über der Prognose von 22,5 Mrd. $ bis 26,5 Mrd. $. Das untere Ende übertrifft bereits die 21,7 Mrd. $, die Amazon vor einem Jahr vor FTC- und Abfindungsabschlägen verdiente.
- Kein Anstieg der Kapitalausgabenplanung von etwa 220 Mrd. $.
Meine Einschätzung: Bei einem Forward-KGV von 28x ist Amazon so bewertet, als würde sich dieser Ausbau nicht auszahlen. Wenn AWS am Donnerstag sein Tempo hält, sieht die Abwertung wie eine Fehlbewertung aus, und das Gewinnwachstum allein gibt der Aktie Spielraum nach oben.
Natürlich, wenn das AWS-Wachstum auf etwa 30 % zurückfällt und seine Marge sinkt, hat sich das niedrigere KGV verdient. Und die größere Bewährungsprobe kommt mit dem Ausblick auf die Kapitalausgaben 2027 Anfang Februar.
Was ist die Amazon-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Amazon wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch stellen sie Empfehlungen zum Kauf oder Verkauf von Aktien dar. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hält keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!