


Wichtige Kennzahlen für die CVS-Aktie
- Performance der vergangenen Woche: +1,7 %
- 52-Wochen-Spanne: $59 bis $106
- Zielpreis des Bewertungsmodells: $142
- Impliziertes Aufwärtspotenzial: 36,1 % über die nächsten 2,5 Jahre
Bewerten Sie Ihre Lieblingsaktien wie CVS mit 5 Jahren Analystenprognosen mithilfe des neuen Bewertungsmodells von TIKR (kostenlos) >>>
Ein wegweisendes Q1, eine Kurskorrektur bei Zepbound und das Comeback von Managed Care
Die CVS Health Corporation (CVS) hat seit ihrem 52-Wochen-Tief bei etwa $59 eine bemerkenswerte Erholung hingelegt. Die Aktie steht bei etwa $104, rund 77 % über diesem Tief, und die Treiber hinter der Bewegung sind grundsätzlich operativer und nicht spekulativer Natur. Die Wende begann mit dem Q1-2026-Ergebnisbericht am 6. Mai.

CVS meldete für Q1 einen Umsatz von 100,4 Mrd. USD, deutlich über der Konsensschätzung von 95,1 Mrd. USD. Der bereinigte Gewinn je Aktie lag bei 2,57 USD gegenüber den geschätzten 2,20 USD. Die überraschend gute Entwicklung wurde hauptsächlich durch verbesserte Kontrolle der medizinischen Kosten in der Managed-Care-Sparte Aetna getrieben.
Das Verhältnis der medizinischen Kosten (Medical Cost Ratio) verbesserte sich stärker als erwartet. CVS erhöhte nach dem starken Quartal seine Umsatzprognose für das Gesamtjahr 2026 auf mindestens 405 Mrd. USD. Im Telefonkonferenzgespräch zur Ergebnispräsentation merkte das Management an, dass die endgültigen Medicare Advantage-Sätze für 2027 weiterhin unzureichend seien, die kurzfristige Performance aber besser als geplant verlaufe.
Dann kam die Zepbound-Entscheidung. CVS Caremark nahm die Deckung für das Adipositas-Medikament Zepbound von Eli Lilly wieder auf und nahm es ab dem 1. Oktober als zusätzliche bevorzugte Option in die kommerziellen Arzneimittellisten (Formularies) auf. Entscheidungen über Arzneimittellisten sind der Mechanismus, mit dem PBMs festlegen, welche Medikamente von arbeitgeberfinanzierten Versicherungsplänen abgedeckt werden. Die frühere Streichung von Zepbound aus den Listen war umstritten gewesen.
Die Kehrtwende signalisiert, dass CVS Caremark die Pipeline für Adipositas-Medikamente aktiv verwaltet, anstatt Wettbewerbern wie Express Scripts oder OptumRx das Feld zu überlassen. Aetna startete außerdem eine KI-Claims-Plattform der zweiten Generation, die die Bearbeitungszeit um über 20 % verkürzte und so die administrative Reibung verringerte, die zur vorjährigen Margenkompression beigetragen hatte.
Künftig werden Anleger die CVS-Aktie wahrscheinlich danach bewerten, ob sich die medizinischen Kostentrends im Q2 weiter verbessern und ob die Performance von Aetna im Medicare Advantage-Geschäft sich genug erholt, um die Prognose für 2027 trotz des herausfordernden Zinsumfelds glaubwürdiger zu machen.
Sehen Sie sich die Wachstumsprognosen und Kursziele der Analysten für CVS an (kostenlos) >>>
Ist die CVS-Aktie bei $104 immer noch ein Turnaround-Wert?

Unter den Annahmen des Bewertungsmodells, die bis zum 31.12.2028 realisiert werden, wird die Aktie modelliert mit:
- Umsatzwachstum (CAGR): 3,7 %
- Betriebsmargen: 4,1 %
- Abschluss-KGV (Exit P/E Multiple): 13,7x
Basierend auf diesen Eingaben schätzt das Modell einen Zielpreis von $142, was ein gesamtes Aufwärtspotenzial von 36,1 % gegenüber dem aktuellen Aktienkurs von $104 und eine annualisierte Rendite von 13 % über die nächsten 2,5 Jahre impliziert.
Eine annualisierte Rendite von 13 % bei einem Unternehmen mit einem Umsatz-CAGR von 3,7 % erfordert eine Erholung der Betriebsmarge, und genau darauf setzt die Wette, die in diesem Modell eingebettet ist. Die EBIT-Marge von CVS der letzten zwölf Monate (LTM) liegt derzeit bei 2,7 %. Das Modell projiziert eine Erholung auf 4,1 %, was immer noch deutlich unter den 6 % liegt, die CVS vor der Aetna-Kostenkrise im Durchschnitt erzielte. Das Modell geht also nicht von einer vollständigen Rückkehr zur historischen Effizienz aus. Es geht von einer teilweisen Normalisierung aus, was ein besser verteidigbarer Basisfall ist.
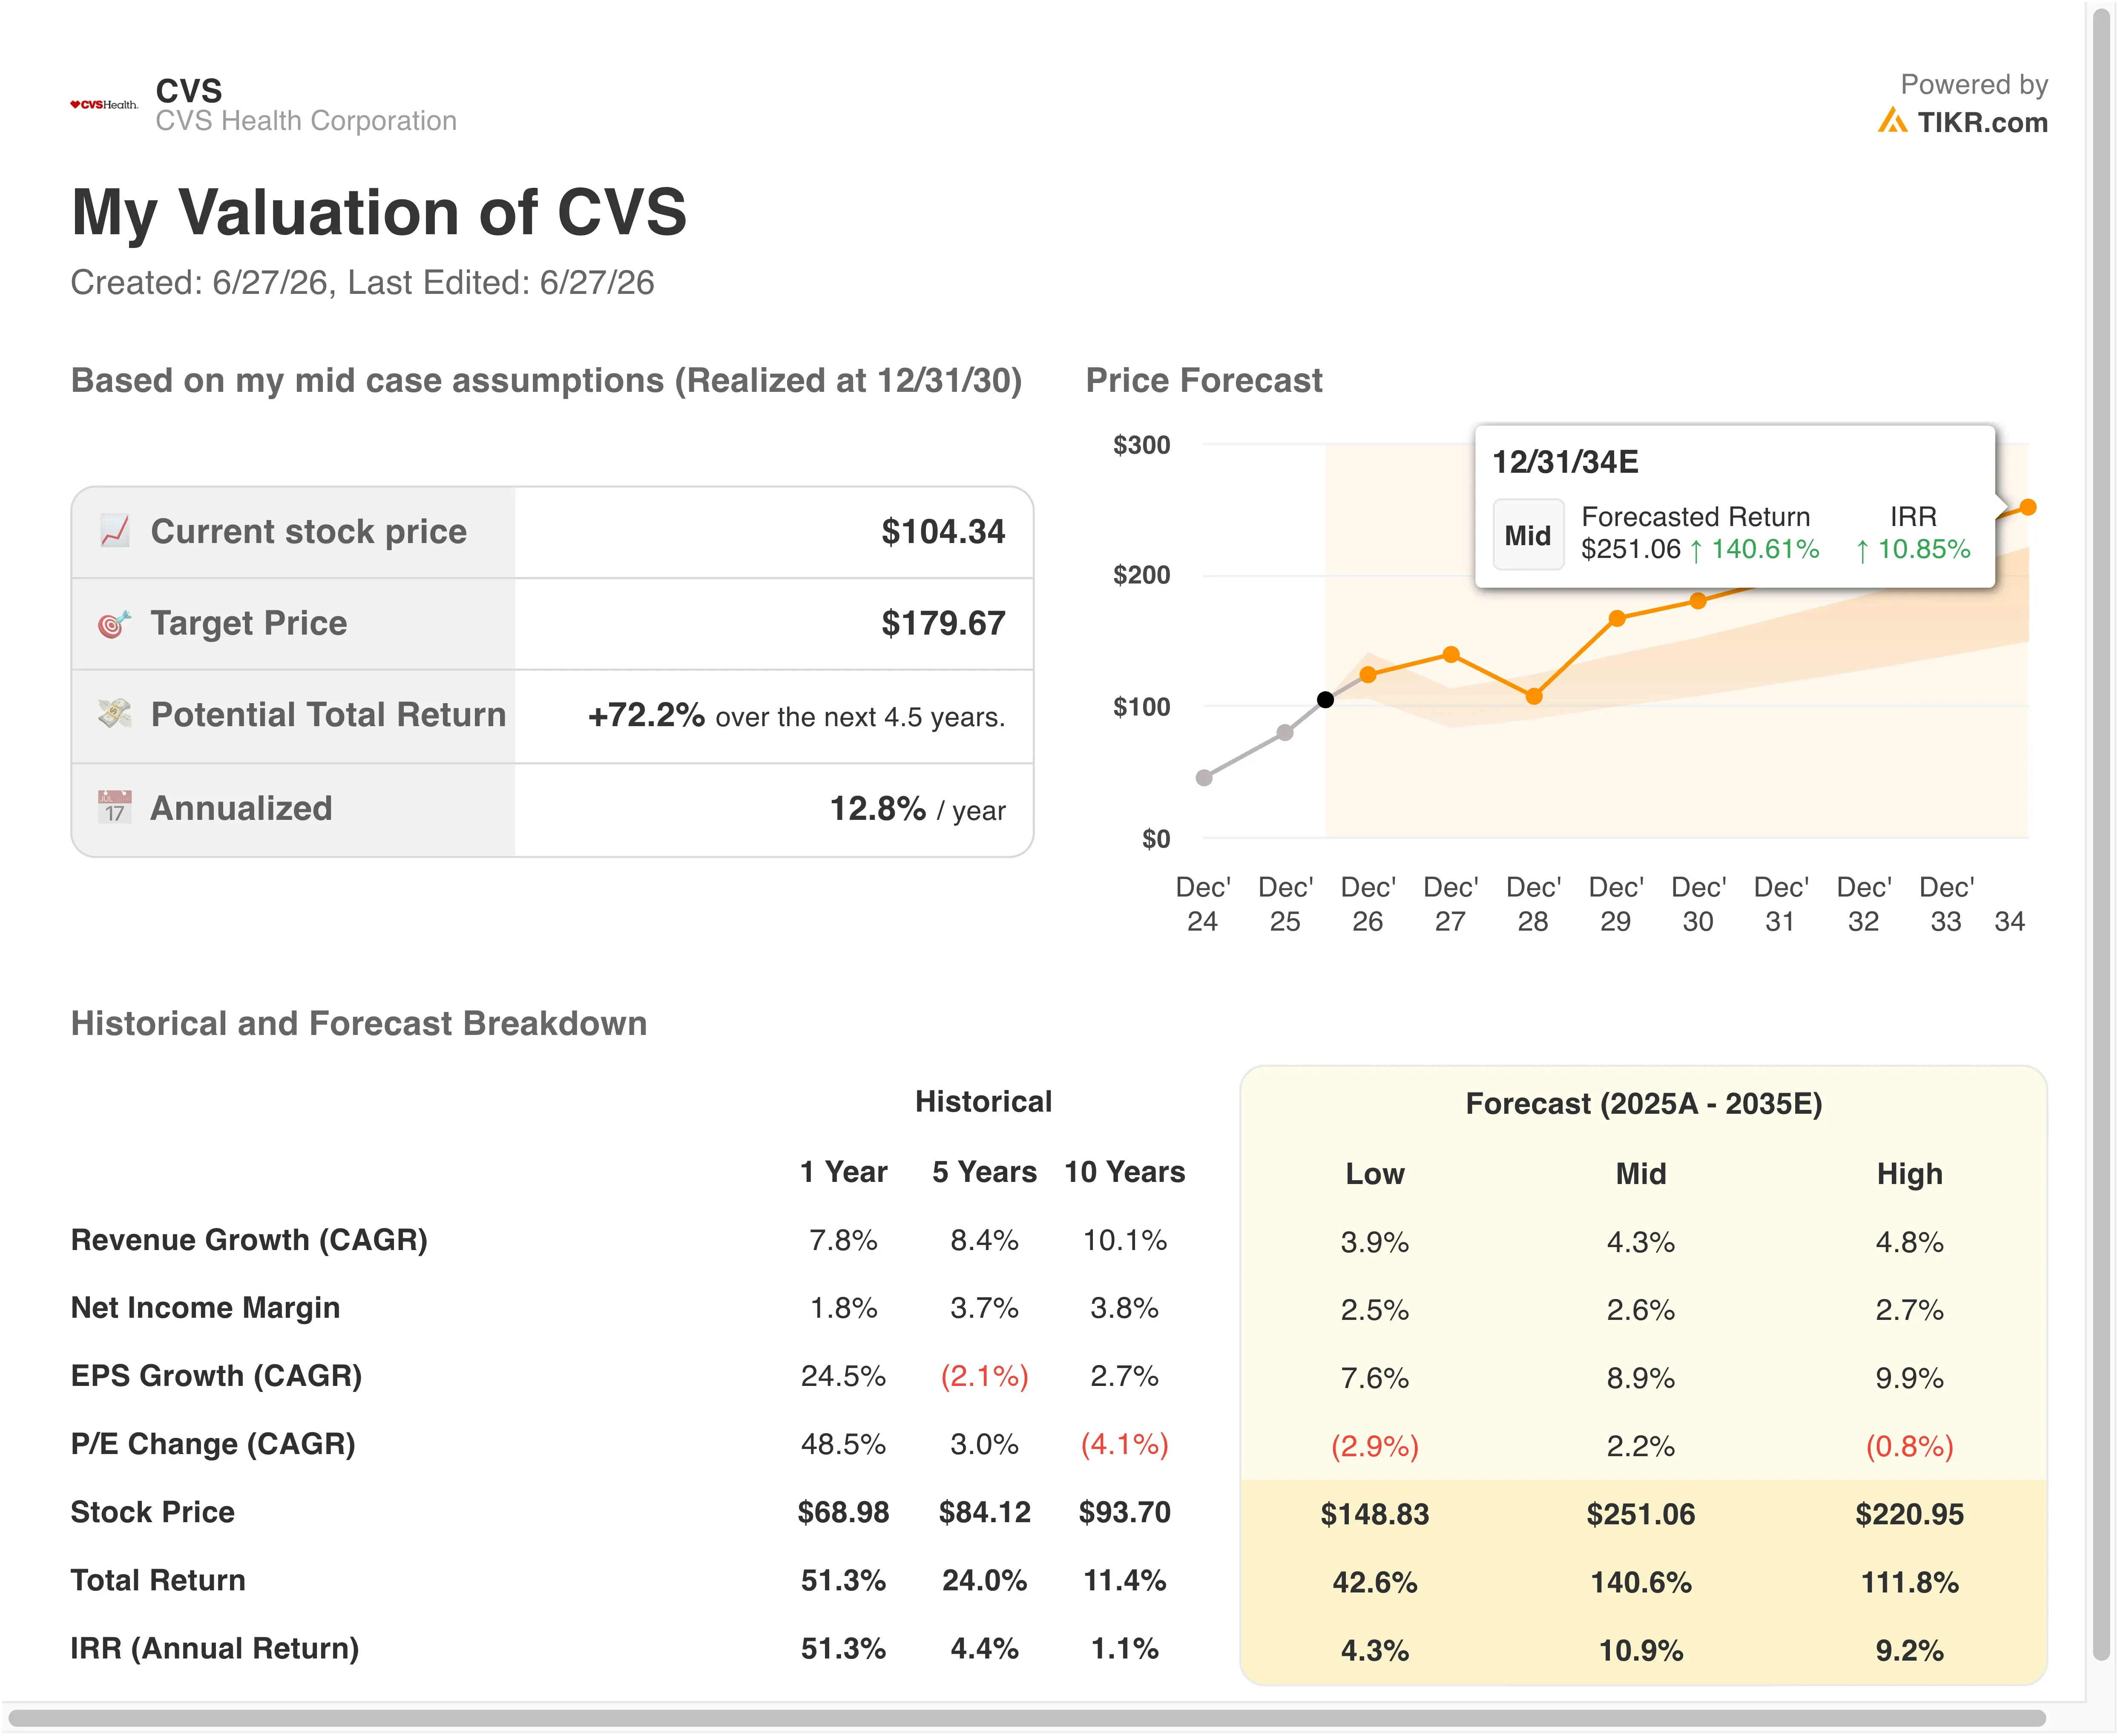
Das Abschluss-KGV von 13,7x ist bescheiden, aber angemessen für einen Gesundheitskonzern mit dünnen Nettomargen, erheblicher Verschuldung und anhaltender regulatorischer Prüfung. Das KGV der nächsten zwölf Monate (NTM) von CVS liegt heute bei 13,7x, das Modell geht also effektiv von keiner Multiplikatorexpansion aus. Die gesamte implizierte Rendite kommt daher aus dem Gewinnwachstum. Dieser konservative Rahmen macht die Gesamtrendite von 36,1 % überzeugend, wenn sich die operativen Annahmen bewahrheiten.
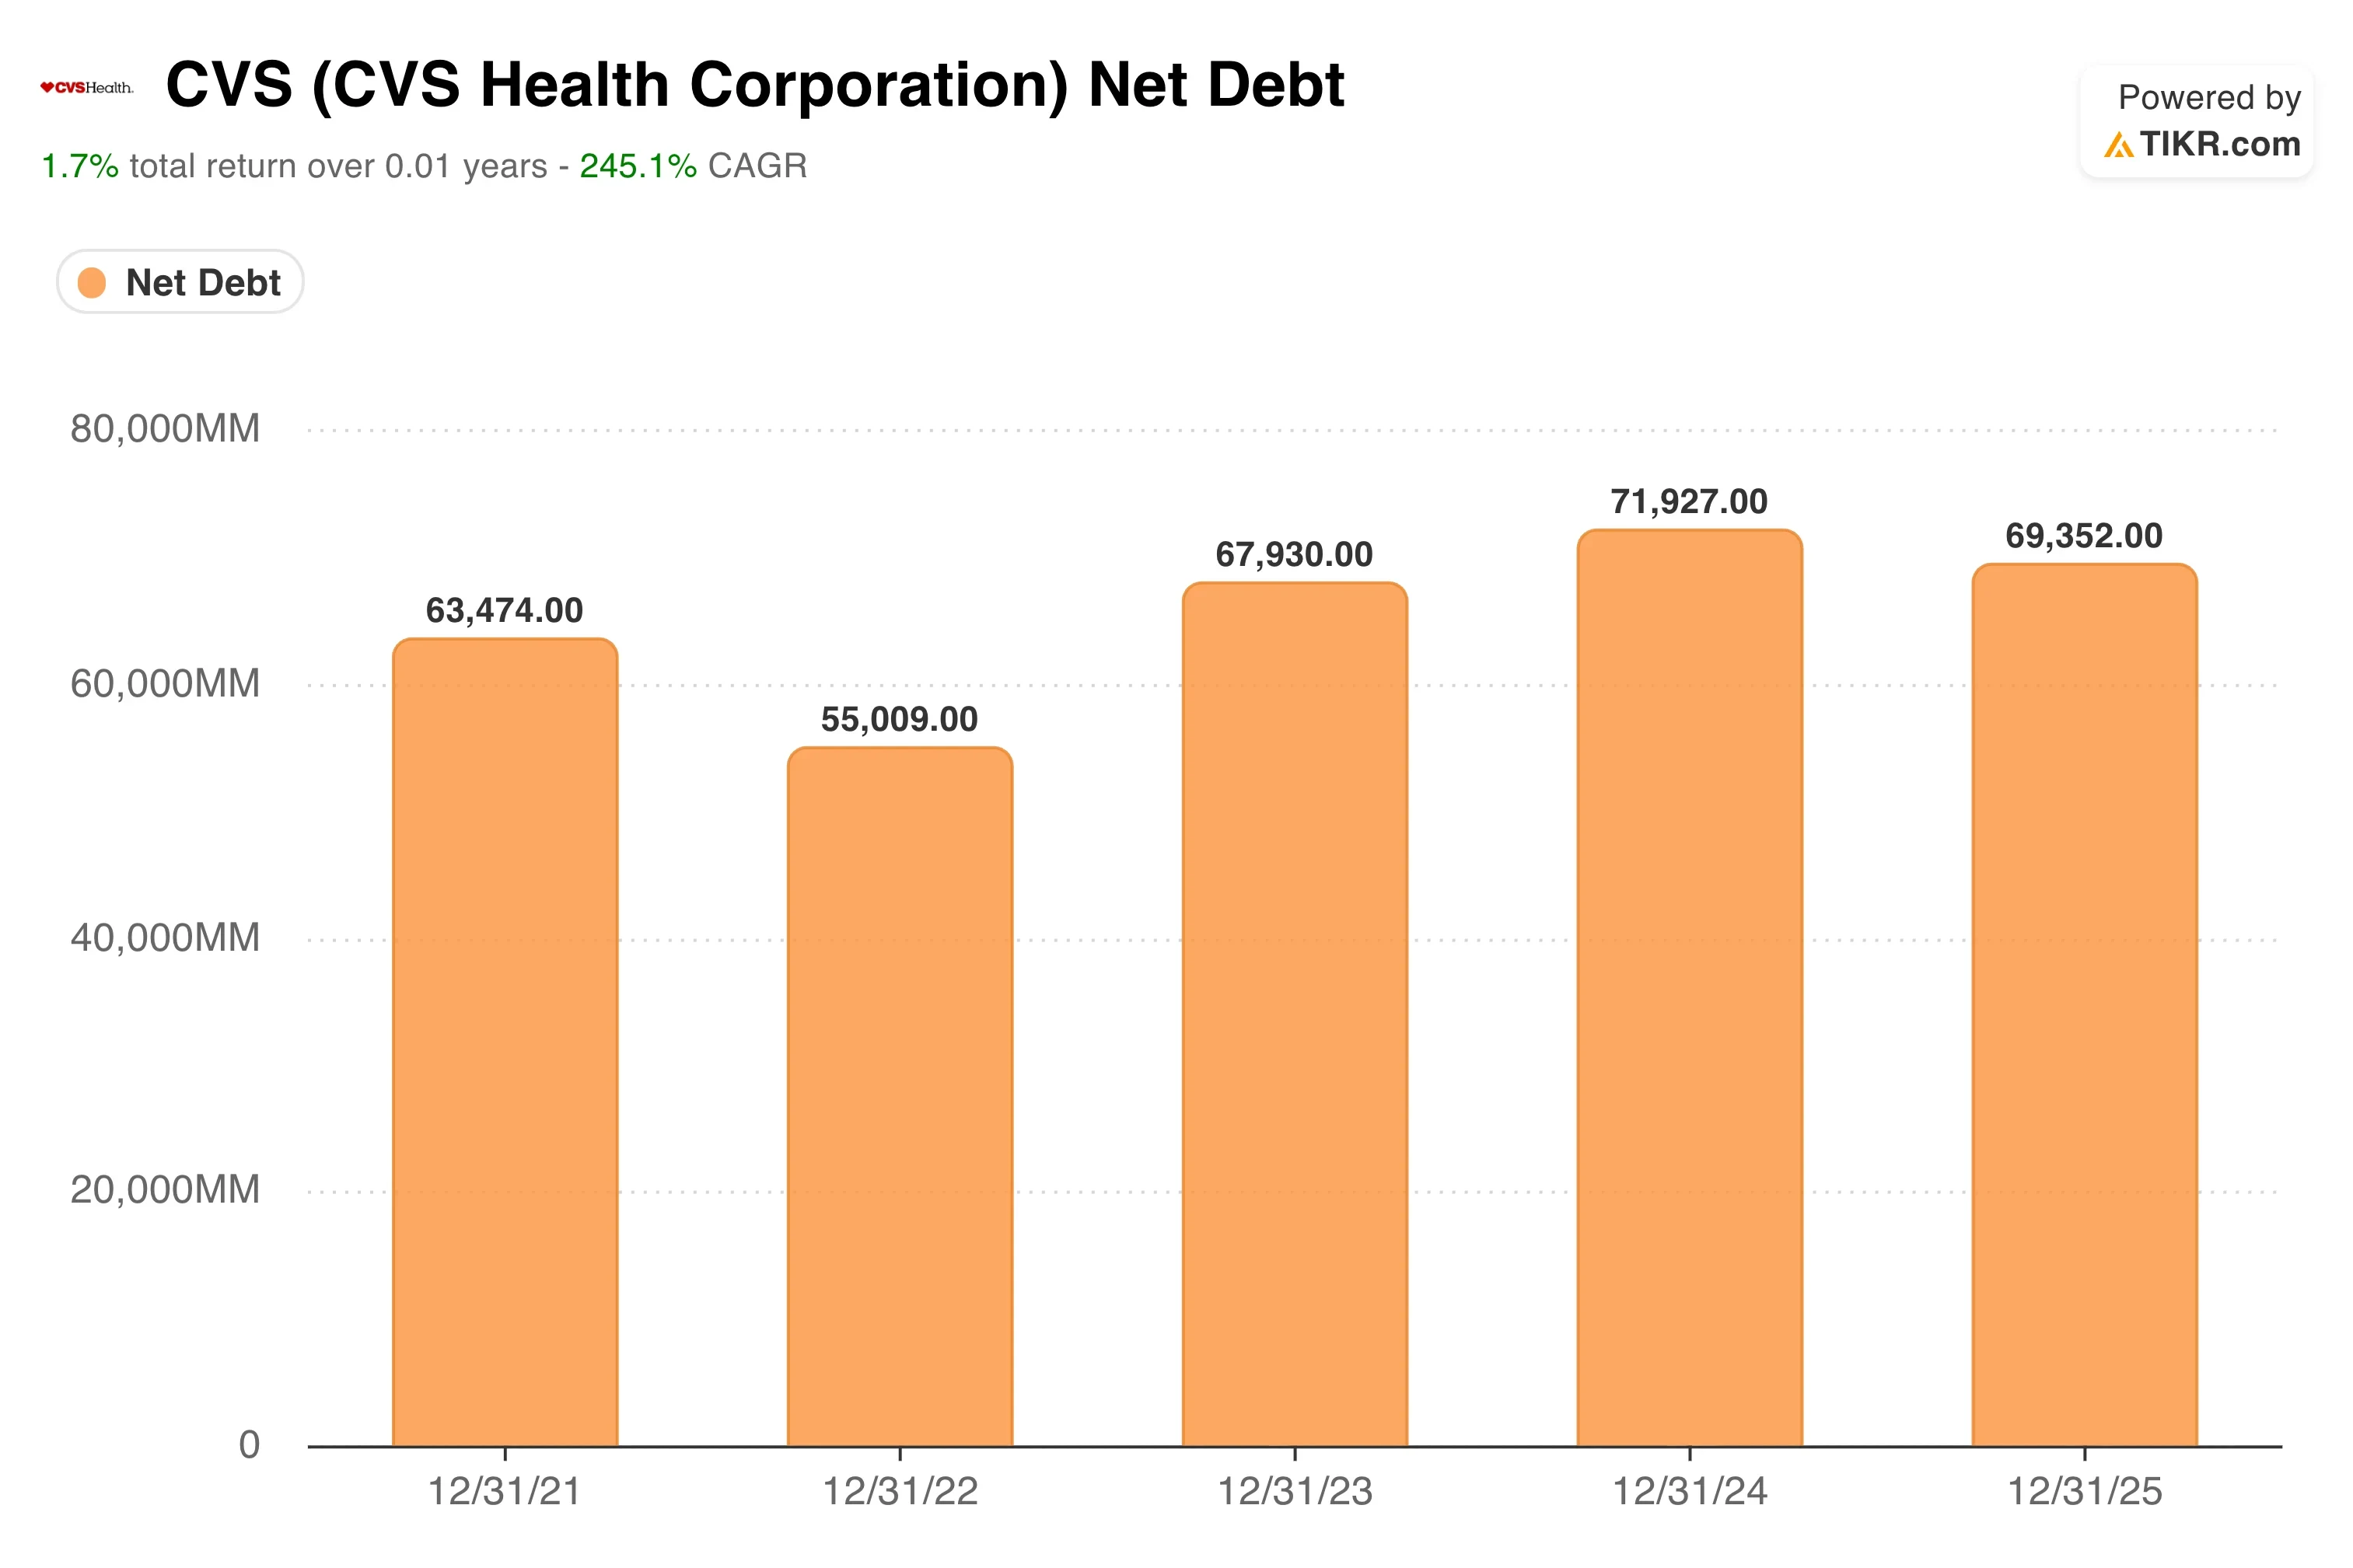
Die Nettoverschuldung von CVS der letzten zwölf Monate beträgt 66,5 Mrd. USD, was bedeutend ist. Das Verhältnis von Nettoverschuldung zu EBITDA liegt bei 3,61x und ist damit erhöht, aber konsistent mit der Geschichte des Unternehmens als Investment-Grade-Emittent, der gleichzeitig ein großes PBM- und Versicherungsgeschäft verwaltet.
Die Dividendenrendite von 2,5 % und die Ausschüttungsquote von 116,1 % verdienen Beachtung. CVS zahlt derzeit mehr Dividenden aus, als es nach GAAP verdient, was die buchhalterische Belastung durch Abschreibungen und Restrukturierungsaufwendungen widerspiegelt. Wenn sich die Gewinne normalisieren, sollte sich die Ausschüttungsquote auf ein nachhaltiges Niveau erholen, ohne dass die Dividende gekürzt werden muss.
CVS im Vergleich zu UnitedHealth, Cigna und der Managed-Care-Peergroup
CVS Health konkurriert in drei sich überschneidenden Bereichen: Apothekeneinzelhandel, Arzneimittelversorgungsmanagement (Pharmacy Benefits Management) über Caremark und Managed-Care-Versicherungen über Aetna. Seine engsten Vergleichswerte sind die UnitedHealth Group (UNH) und Cigna (CI), obwohl die vertikale Integration von CVS über alle drei Segmente hinweg einzigartig ist.
UnitedHealth ist der größte Managed-Care-Anbieter in den USA und meldete im April einen Q1-Gewinn über den Erwartungen, erhöhte seine Prognose für 2026 und trieb damit die Aktien von Krankenversicherern nach oben. UNH wird mit einem erheblichen KGV-Aufschlag gegenüber CVS gehandelt, was seine überlegenen Betriebsmargen und seine konsistentere Gewinnhistorie widerspiegelt. Seine Optum-Sparte, die Arzneimittelversorgung und Gesundheitsdienstleistungen umfasst, ist ein direkter Konkurrent von CVS Caremark.
Die drei Unternehmen, einschließlich Humana und UnitedHealthcare, vereinbarten, einen einheitlichen Standard für die Vorabgenehmigung (Prior Authorization) zu übernehmen. Die Vorabgenehmigung ist der administrative Prozess, bei dem Versicherer medizinische Behandlungen prüfen und genehmigen, bevor sie durchgeführt werden. Diese Standardisierung könnte die Reibung mit Leistungserbringern verringern und die Verwaltungskosten von Aetna im Laufe der Zeit senken.
Express Scripts von Cigna ist der direkteste PBM-Konkurrent von Caremark. Express Scripts reichte eine Klage ein, um ein Gesetz zum Apothekenbesitz in Tennessee zu blockieren, was zeigt, wie intensiv sich die PBM-Branche gegen regulatorischen Druck auf Bundesstaatenebene wehrt. CVS sieht sich derselben Dynamik gegenüber. Seine Einigung mit der FTC zu Insulinpreisen, die im März erreicht wurde, beseitigte ein regulatorisches Risiko.

Eine breitere Kongressprüfung der PBM-Praktiken bleibt eine latente Belastung (overhang) für den gesamten Sektor. Das NTM-Enterprise-Value/Umsatz-Verhältnis von CVS von 0,48x und das NTM-Enterprise-Value/EBITDA-Verhältnis von 10,62x sind deutlich günstiger als die Vergleichswerte von UnitedHealth. Dies spiegelt das höhere Risiko wider, das in der anhaltenden Turnaround-Situation von Aetna steckt, aber auch das erhebliche Aufwärtspotenzial, wenn sich die Margen wieder historischen Normen annähern.
Schätzen Sie den fairen Wert eines Unternehmens sofort (kostenlos mit TIKR) >>>
Was treibt die CVS-Aktie künftig an?
Der Q2-2026-Ergebnisbericht, der für den 5. August erwartet wird, ist der wichtigste kurzfristige Katalysator. Anleger werden eine Bestätigung wollen, dass die medizinischen Kostentrends im April und Mai mit den Q1-Niveaus übereinstimmen oder besser sind. Ein zweites aufeinanderfolgendes Quartal mit kontrollierten medizinischen Kosten würde die Turnaround-These stark validieren und könnte mehrere Analysten veranlassen, ihre Kursziele in Richtung des im Basisszenario-Modell implizierten Niveaus von $142 anzuheben.
Die Wiederaufnahme von Zepbound in die Arzneimittelliste ist ein mittelfristiger Umsatztreiber für Caremark. Adipositas-Medikamente sind die am schnellsten wachsende Kategorie bei den Arzneimittelausgaben. Indem CVS Caremark Zepbound ab dem 1. Oktober als bevorzugte Option in kommerzielle Arzneimittellisten aufnimmt, positioniert es sich, um einen größeren Anteil am GLP-1-Medikamentenvolumen zu erfassen.
GLP-1 bezieht sich auf Glucagon-like Peptide-1-Rezeptoragonisten, eine Klasse von Medikamenten zur Diabetesbehandlung und Gewichtsabnahme, die ein explosives Wachstum der Spezialapothekenausgaben verursacht hat. Dieses Volumen treibt Abgabengebühren, Rabatterlöse und die Bindung von Mitgliedern für arbeitgeberfinanzierte Versicherungspläne an.
Die KI-Investition in die Schadensabwicklung ist ein struktureller Effizienzhebel. Die KI-Claims-Plattform der zweiten Generation von Aetna reduzierte die Bearbeitungszeit um über 20 %. In einem Geschäft, in dem Verwaltungsausgaben ein bedeutender Treiber des Verhältnisses der medizinischen Kosten sind, verbessert eine schnellere Schadensabwicklung direkt die Rentabilität.
CVS erweiterte außerdem den Einsatz seiner Salesforce Agentforce KI auf die Callcenter von Aetna und Caremark und senkte so die Kosten pro Kontakt im großen Maßstab. Das sind keine Schlagzeilen-Katalysatoren, aber sie summieren sich über mehrere Quartale hinweg zu einer Margenverbesserung.
Das Medicare Advantage-Zinsumfeld für 2027 ist das größte ungelöste Risiko. Medicare Advantage ist die private Versicherungsversion von Medicare, die Aetna Senioren anbietet. Die Sätze wurden für 2027 um 2,48 % erhöht, aber das Management von CVS sagte, die endgültigen Sätze reichten weiterhin nicht aus, um die medizinischen Kostentrends zu decken.
Wenn diese Lücke bis zu den Einschreibungszyklen für 2027 anhält, wird die Erholung der Managed-Care-Marge von Aetna ins Stocken geraten. Der Bärenfall für CVS ist im Wesentlichen ein Bärenfall für Aetna. Für Anleger, die bereit sind, dieses Risiko einzugehen, bietet die im Basisszenario implizierte annualisierte Rendite von 13 % jedoch eine überzeugende Belohnung für Geduld.
Sollten Sie in CVS Health investieren?
Die einzige Möglichkeit, das wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten verwenden, um genau diese Frage zu beantworten.
Rufen Sie CVS auf, und Sie sehen Jahre von historischen Finanzkennzahlen, was Wall-Street-Analysten für die Umsätze und Gewinne in den kommenden Quartalen erwarten, wie sich Bewertungskennzahlen im Laufe der Zeit entwickelt haben und ob Kursziele tendenziell steigen oder fallen.
Sie können eine kostenlose Watchlist erstellen, um CVS zusammen mit jeder anderen Aktie auf Ihrer Watchlist zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie benötigen, um selbst zu entscheiden.
Analysieren Sie die CVS Aktie auf TIKR Free→
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardärs-Investoren kaufen , damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit der All-in-One, benutzerfreundlichen Plattform von TIKR.
- Je mehr Steine Sie umdrehen… desto mehr Chancen werden Sie entdecken. Durchsuchen Sie 100.000+ globale Aktien, globale Top-Investoren-Portfolios und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unseren Inhalt auf Basis der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!






