


Wichtige Kennzahlen für Celsius-Aktien
- Aktueller Kurs: $28.02
- Zielkurs (Mitte): ~$45
- Zielkurs der Analysten: ~$42
- Potenzielle Gesamtrendite: ~61%
- Annualisierte IRR: ~12% / Jahr
Jetzt live: Entdecken Sie, wie viel Potenzial Ihre Lieblingsaktien mit TIKRs neuem Bewertungsmodell haben könnten (Es ist kostenlos) >>>
Was ist passiert?
Celsius Holdings (CELH) schloss am 18. September bei $28,02, was einem Rückgang von etwa 51 % im vergangenen Jahr entspricht und nur wenige Dollar über dem 52-Wochen-Tief von $23,56 liegt. Dann änderte sich das Aktionärsregister. Zwischen dem 10. und 15. September kauften drei Insider etwa 1,8 Millionen Dollar an Aktien auf dem offenen Markt, angeführt von CEO John Fieldly, und sie taten dies, während eine Sammelklage und frische Margin-Warnungen über dem Titel schwebten.
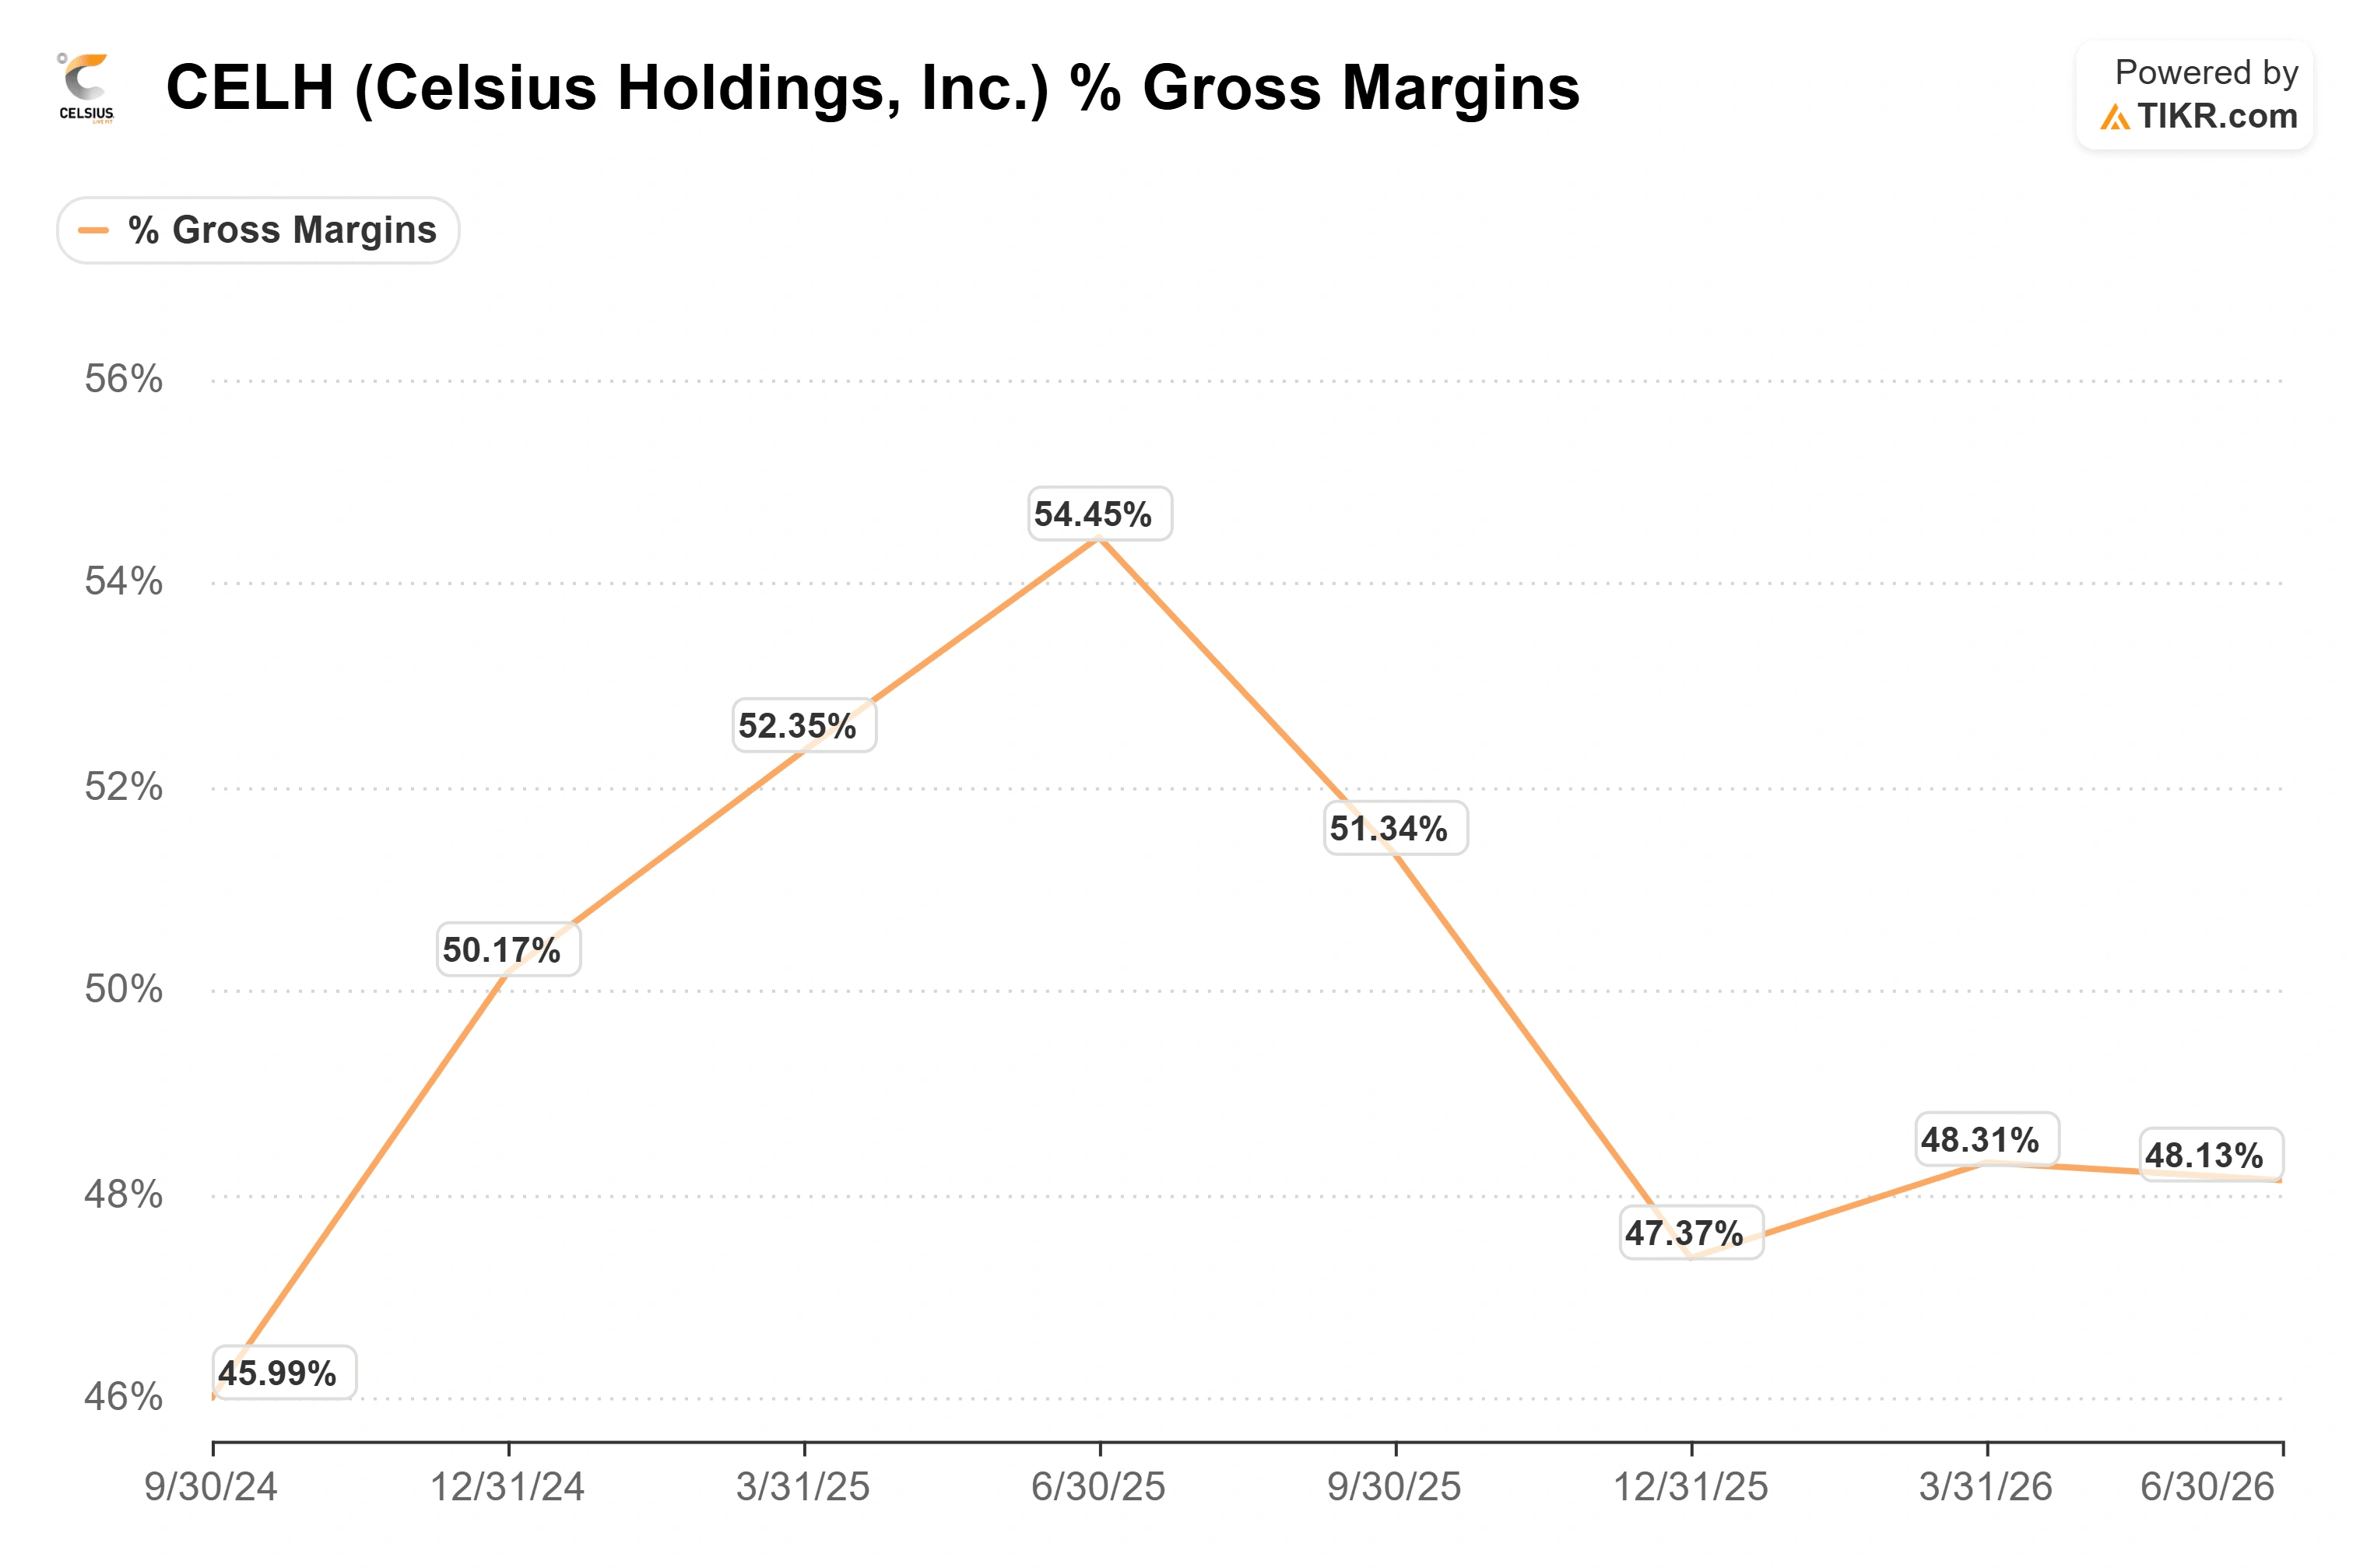
Das ist es, wonach Anleger jetzt suchen: Die Leute, die das Unternehmen führen, kaufen nahe den Tiefstständen, aber die Gründe, warum die Aktie so weit gefallen ist, sind nicht verschwunden. Celsius trägt immer noch eine schrumpfende Flaggschiff-Marke, eine Bruttomarge, die in den hohen 40ern feststeckt, und unbewiesene rechtliche Ansprüche im Zusammenhang mit Alani Nu mit sich.
Drei Insider, eine Woche und $27 pro Aktie
Fieldly kaufte am 10. September 18.000 Aktien zu einem gewichteten Durchschnittspreis von $27,44 und erhöhte damit seinen direkten Anteil auf 956.063 Aktien, gemäß seiner SEC-Form 4. Director Damon DeSantis folgte mit 20.000 Aktien zu $27,65 am 14. September und weiteren 16.000 zu $27,95 am nächsten Tag. Lead Director Hal Kravitz kaufte am 15. September 12.000 Aktien zu $28,00 und zahlte damit über dem Schlusskurs des Tages. Insgesamt sind das etwa 1,8 Millionen Dollar privates Geld in eine Aktie, die im Vorjahr mehr als die Hälfte ihres Wertes verloren hat, und Insider halten bereits etwa 13 % des Unternehmens.
Dies waren die größten Insiderkäufe nach Dollarbetrag in zwei Jahren, und sie kehren ein Muster um: Andere Führungskräfte waren während eines Großteils des Jahres 2025 Nettoverkäufer. Geballte Käufe mehrerer Insider zu Preisen, die nur Cent voneinander entfernt liegen, nahe einem 52-Wochen-Tief, sind die Version des Signals, die tendenziell die meisten Informationen trägt. Es handelt sich immer noch um einen offengelegten Kauf auf dem offenen Markt, keine Prognose. Fieldly umriss die Logik auf der Barclays Global Consumer Conference am 8. September und sagte, die Integration aller drei Marken sei abgeschlossen und "jetzt ist es wirklich an der Zeit, diesen Wert freizusetzen."
Mehrere Sammelklagen decken Käufe zwischen dem 21. Februar 2025 und dem 3. Juni 2026 ab, mit einer Frist für Hauptkläger (Lead Plaintiff) am 3. November. Die Klagen behaupten, Celsius habe Anleger über die Sicherheit von Alani Nu für Jugendliche in die Irre geführt, nachdem eine Untersuchung des Generalstaatsanwalts von Texas am 4. Juni eingeleitet wurde, ob die Getränke an Minderjährige vermarktet wurden. Die Vorwürfe sind unbewiesen, und diese Offenlegung im Juni ließ die Aktie bereits in einer Sitzung um 7,5 % einbrechen.

Sehen Sie historische und zukunftsgerichtete Schätzungen für Celsius-Aktien (Es ist kostenlos!) >>>
Die Flaggschiff-Marke ist immer noch das Problem
Der Grund, warum die Aktie hier steht, ist die namensgebende Celsius-Marke, deren Nettoumsatz im Q2 um 11,7 % zurückging, während Scannerdaten um 5 % bis 10 % einbrachen. Das Management hat einen Teil davon verursacht. Fieldly gab auf der Barclays-Konferenz zu, das Unternehmen sei "in diesem Jahr zu weit gegangen bei der Vereinfachung des Celsius-Portfolios", habe das Sortiment so stark gekürzt, dass keine dauerhafte Innovation übrig blieb, um sie gegen die Einführungen des Vorjahres zu setzen.
CFO Jarrod Langhans verwies auf die Produktivität: Die Dollar pro Distributionspunkt stiegen von Q1 zu Q2 um 16 %, obwohl die Marke 7 % ihrer Distributionspunkte verlor, und die verbleibenden Einzel-SKUs, etwa 70 % des Geschäfts, wachsen zweistellig. Der Abwärtstrend lässt in der ersten Hälfte des Jahres 2027 nach, wenn die dauerhafte Innovation zurückkehrt, zusammen mit einer neuen 16-Unzen-Linie und der ESPN College GameDay-Sponsoring, das jetzt auf den Campus aktiviert wird. Alani hingegen leistet die schwere Arbeit, erzielte im Q2 einen Nettoumsatz von 364 Millionen Dollar, ein Plus von 21 %, und führte das zeitlich begrenzte Angebot "Witch's Brew" durch, das Fieldly als das größte in der Geschichte der Energydrinks bezeichnet.
Bei den Kosten weist Celsius eine Bruttomarge von 48 % auf, ein deutlicher Abschlag gegenüber den größeren Konkurrenten Monster Beverage (MNST) und Keurig Dr Pepper (KDP), die beide strukturell höhere Margen ausweisen. Langhans machte Aluminium, den tarifgebundenen Midwest-Premium, und Fracht verantwortlich, und legte dann die Gegenmaßnahmen dar: Supply-Chain-Integration von Alani und Rockstar, Direktbezug von Zutaten, eine zweite Produktionslinie, die im Q4 vollständig online geht, und ein Revenue-Growth-Management-Programm, das er als die größte mehrjährige Chance bezeichnete. Der Abschlag zu Monster ist real, beruht aber auf Integrationskosten, die Monster nicht trägt. Am 17. September kürzte Morgan Stanley seine Schätzungen für Bruttomarge und EBITDA in der zweiten Jahreshälfte aufgrund des Spikes bei Treibstoff und Fracht, eine Erinnerung daran, dass die Rohstoffrechnung weiterhin gegen den Zeitplan spielt.
TIKR Advanced Model Analysis
- Aktueller Kurs: $28.02
- Zielkurs (Mitte): ~$45
- Potenzielle Gesamtrendite: ~61%
- Annualisierte IRR: ~12% / Jahr

Sehen Sie Wachstumsprognosen und Kursziele der Analysten für Celsius-Aktien (Es ist kostenlos!) >>>
Das Mid-Case-Modell von TIKR bewertet Celsius auf etwa $45, was eine Gesamtrendite von etwa 61 % ab $28,02 oder etwa 12 % annualisiert über etwa 4,3 Jahre impliziert. Der Umsatzpfad stützt sich auf zwei Treiber: die fortgesetzte Expansion von Alani in Convenience- und internationale Märkte und die Rückkehr der Celsius-Marke zum Wachstum, da dauerhafte Innovation das übermäßig gekürzte Sortiment ersetzt. Der Margentreiber ist das Kostenprogramm, die Integrations-Frachtersparnisse plus Revenue-Management-Preisgestaltung, die die Nettogewinnmarge in Richtung niedriger zweistelliger Werte treibt. Das Hauptrisiko besteht darin, dass die Rohstoffkosten die Erholung zurückhalten, genau das, was Morgan Stanley angemerkt hat.
Das Upside-Szenario ist, dass die Insider recht haben, das Flaggschiff sich bis 2027 stabilisiert und das KGV von einer gedrückten Basis aus neu bewertet wird, während der Abschlag zu Monster schrumpft. Das Downside-Szenario ist, dass die Sammelklage sich hinzieht, Rohstoffe hoch bleiben und eine Aktie mit einem KGV von 18,7x für das Folgejahr weniger Puffer hat, als der Drawdown vermuten lässt. Analysten bleiben tendenziell bullish: 12 Kaufen, 6 Outperform und 6 Halten, keine Verkaufen, mit einem mittleren Kursziel von $42, das selbst von $58 im Juni gefallen ist.
Fazit
Die Insider haben eine These gekauft, und diese These hat einen Kontrollpunkt. Das Q3-2026-Ergebnis wird Anfang November veröffentlicht, und die Zahl, die zählt, ist nicht die Schlagzeilen-EPS, sondern der Scanner-Trend der Celsius-Marke. Das Management prognostizierte Schwäche bis Jahresende mit Stabilisierung Anfang 2027. Ein Scanner-Trend, der sich nicht weiter verschlechtert, gepaart mit einer Bruttomarge, die in den hohen 40ern bleibt, würde also bestätigen, dass die Erholung im Zeitplan liegt. Eine weitere Verschlechterung des Flaggschiffs oder eine Marge unter 47 % würde bedeuten, dass die Ausführungsprobleme und der Rohstoffdruck die Oberhand gewinnen. Die Frist für Hauptkläger endet ebenfalls am 3. November, sodass sich das rechtliche Bild im selben Zeitraum schärft. Die Insider haben gesagt, wohin sie denken, dass die Aktie geht. Die Scanner-Daten werden zeigen, ob sie zu früh dran waren oder recht hatten.
Sollten Sie in Celsius investieren?
Die einzige Möglichkeit, das wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten verwenden, um genau diese Frage zu beantworten.
Rufen Sie Celsius auf, und Sie sehen Jahre historischer Finanzdaten, was Wall-Street-Analysten für Umsatz und Gewinn in den kommenden Quartalen erwarten, wie sich Bewertungskennzahlen im Laufe der Zeit bewegt haben und ob Kursziele nach oben oder unten tendieren.
Sie können eine kostenlose Watchlist erstellen, um Celsius zusammen mit jeder anderen Aktie auf Ihrer Watchlist zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie benötigen, um selbst zu entscheiden.
Celsius auf TIKR kostenlos analysieren →
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardärs-Investoren kaufen , damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit TIKRs All-in-One, benutzerfreundlicher Plattform.
- Je mehr Steine Sie umdrehen... desto mehr Chancen werden Sie entdecken. Durchsuchen Sie 100.000+ globale Aktien, globale Top-Investor-Portfolios und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse könnte aktuelle Unternehmensnachrichten oder wichtige Updates nicht enthalten. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!


