


Wichtige Kennzahlen für die Aktie von The Trade Desk
- Aktueller Kurs: $13,92
- Zielkurs (Mitte): ~$23
- Konsensziel der Analysten (Mittelwert): ~$14
- Potenzielle Gesamtrendite: ~65%
- Annualisierte IRR: ~12% / Jahr
Jetzt live: Entdecken Sie, wie viel Potenzial Ihre Lieblingsaktien mit TIKRs neuem Bewertungsmodell haben könnten (kostenlos) >>>
Was ist passiert?
The Trade Desk (TTD) hat einen Punkt im Kursverfall erreicht, an dem das durchschnittliche Analystenziel nicht mehr über dem aktuellen Kurs liegt. Am 18. September erhöhte Guggenheim sein Kursziel von $12 auf $13 und behielt eine Neutral-Bewertung bei. Die Aktie schloss an diesem Tag bei $13,92. Was die Erhöhung aufschlussreich macht, ist ihr Grund: Guggenheim hob die Zahl aufgrund der jüngsten Entlassungen des Unternehmens an und erhöhte seine EBITDA-Schätzung für 2027 um etwa 23 % basierend auf erwarteten jährlichen Einsparungen von rund 150 Millionen Dollar. Die konstruktivste Analystenaktion seit Wochen war eine Wette auf Kostendisziplin, und selbst das konnte das Ziel nicht über den Marktpreis heben.
Der durchschnittliche Konsenszielkurs liegt nun laut TIKR-Daten bei etwa $13,60, knapp unter dem aktuellen Preis. Vor einem Jahr lag derselbe Durchschnittswert noch über $70. Die Frage ist, ob ein Unternehmen, das weiterhin Cashflow generiert und Marktanteile gewinnt, mit einer Prognose unter Wasser gehandelt werden sollte.
Ein Jahr, in dem Kursziele dem Preis hinterherjagten
Der Einbruch der Erwartungen war methodisch. Die Historie der Analystenziele bei TIKR zeigt, wie der Mittelwert von etwa $86 Mitte 2025 auf $70, dann $62, dann $31 im März und jetzt auf $13,60 fiel. Jede Kürzung folgte dem Kurs nach unten, anstatt ihm vorauszugehen. Vor einem Jahr neigte die Analystengruppe stark zu Kaufempfehlungen; heute gibt es 4 Kauf-, 1 Outperform-, 23 Hold-, 3 Underperform- und 5 Verkaufsempfehlungen, mit Einzelzielen zwischen $9 und $21. Die Analysten sind nicht gewaltsam bärisch geworden, sondern haben vielmehr ihre Überzeugung aufgegeben.
Der Auslöser war das Q2-Ergebnis vom 6. August. Ein Umsatz von 715 Millionen Dollar wuchs nur noch 3 % gegenüber dem Vorjahr und verfehlte die erwarteten etwa 751 Millionen Dollar; das bereinigte EPS von $0,34 lag unter der Schätzung von $0,40. Noch schlimmer war die Prognose: Umsatz im dritten Quartal von mindestens 650 Millionen Dollar, was einem Rückgang von etwa 12 % gegenüber dem Vorjahr entspricht. Für ein Unternehmen, das seinen Umsatz während seiner Zeit als börsennotiertes Unternehmen mit einer Rate von 34 % steigerte, war eine prognostizierte Schrumpfung das, was die Modelle zerbrach. CEO Jeff Green beschönigte es nicht und sagte den Investoren, das Unternehmen habe "nicht so gut gearbeitet, wie wir es hätten können", und führte einen Großteil des Restes auf makroökonomischen Druck bei Werbetreibenden aus dem Bereich der Konsumgüter (CPG) und der Automobilindustrie zurück, die zusammen etwa 25 % des Geschäfts der Plattform ausmachen.
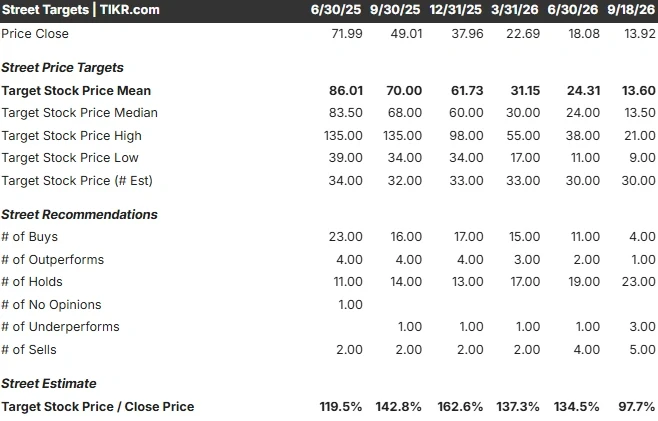
Sehen Sie historische und zukünftige Schätzungen für die Aktie von The Trade Desk (kostenlos!) >>>
Der Reset, für den Investoren tatsächlich bezahlen
Was dieses Quartal von den vorherigen Abwärtsbewegungen unterscheidet, ist, dass das Unternehmen sich nun selbst verkleinert, um zu passen. Am 3. September kündigte es einen Abbau von etwa 15 % der Belegschaft (etwa 575 Stellen) an, mit Belastungen von 39 bis 51 Millionen Dollar im dritten Quartal. Einen Tag später bestätigte S&P Dow Jones Indices, dass TTD bei der Rebalancierung am 21. September den S&P 500 verlassen und zwei Stufen tiefer in den SmallCap 600 wechseln würde, kaum ein Jahr nach dem Eintritt. Der Indexwechsel ändert nichts am Umsatz, aber die Entlassungen sind die Zahl, auf die der konstruktive Analystenfall nun baut.
Der neue CFO Nate Olmstead, der im Juli von Penguin Solutions kam, formulierte die Philosophie im Anruf deutlich: Investieren "mit Überzeugung in Bereichen, in denen wir attraktive Renditen sehen" und "ebenso diszipliniert überall sonst sein." Die Kennzahlen, die er übernahm, sind gesünder als die Umsatzentwicklung vermuten lässt, wobei der Umsatz unter Joint Business Plans weiterhin sechsmal schneller wächst als das Gesamtunternehmen und Connected TV und Audio beide zweistellig zulegen. Die Wette, die im $13-Ziel steckt, ist, dass diese Disziplin die Marge schützt, während das Wachstumsteam die Umsatzentwicklung stabilisiert.
TTD notiert bei etwa dem 8,8-fachen des zukünftigen EV/EBITDA, verglichen mit DoubleVerify bei etwa 7,0-fach und Magnite bei 12,4-fach – ein mittleres KGV für den klaren Marktführer im unabhängigen programmatischen Einkauf. Der Aufschlag, den der Markt einst für den klaren Qualitätsführer der Kategorie zahlte, ist fast vollständig verschwunden, weshalb das Niveau einen Blick wert ist und nicht reflexartig abgelehnt werden sollte.

TIKR Advanced Model Analysis
- Aktueller Kurs: $13,92
- Zielkurs (Mitte): ~$23
- Potenzielle Gesamtrendite: ~65%
- Annualisierte IRR: ~12% / Jahr

TIKRs mittleres Szenario, das Ende 2030 erreicht wird, bewertet die Aktie bei etwa $23, was einer Gesamtrendite von rund 65 % und einer IRR von etwa 12 % pro Jahr ab dem heutigen Kurs entspricht. Es benötigt keine Rückkehr zum Hyperwachstum. Die beiden Umsatztreiber sind die fortgesetzte Expansion bei Connected TV und Audio, wobei Audio bereits der am schnellsten wachsende Kanal ist, und der Flywheel der Joint Business Plans, bei dem der Umsatz unter diesen langfristigen Markenverpflichtungen um ein Vielfaches schneller wächst als das Unternehmen insgesamt. Der Margentreiber ist die mehrjährige Verlagerung von Workloads von der öffentlichen Cloud zu eigenen Rechenzentren, eine Kostendruckfaktor für 2026, den das Management als spätere operative Hebelwirkung darstellt, nun verstärkt durch die Entlassungen. Das Hauptrisiko besteht darin, dass die Schwäche bei CPG und Automobilen sich als strukturell und nicht als zyklisch erweist, was den gesamten Wachstumsfall nach unten ziehen würde.
Die ehrliche Spannung spricht hier für die Aktie. TIKRs Negativszenario landet immer noch bei etwa $19, über dem heutigen Kurs von $13,92, was bedeutet, dass der Markt die Aktie derzeit sogar unter dem pessimistischen Ergebnis des Modells bewertet. Die Chance besteht darin, dass eine stabilisierende Makrolage plus echte Kostendisziplin ein mittleres einstelliges Wachstum wiederherstellt und eine Neubewertung in Richtung des mittleren Szenarios ermöglicht. Das Risiko ist, dass der prognostizierte Rückgang bis 2027 anhält und die Multiplikator-Kompression, die die letzten zwei Jahre definiert hat, weiter anhält.
Fazit
Der nächste echte Test ist der Bericht für das dritte Quartal, der für den 5. November erwartet wird. Das Management prognostizierte einen Umsatz von mindestens 650 Millionen Dollar, daher ist die tatsächliche Zahl im Vergleich zu dieser Messlatte die erste Erkenntnis: Ein Überschreiten, das den implizierten Rückgang verringert, deutet auf zyklischen Druck hin, während eine Zahl auf oder unter der Prognose die Kapitulation der Analysten bestätigt. Beobachten Sie das bereinigte EBITDA ebenso genau wie den Umsatz, denn Q3 ist das erste Quartal, das zeigt, ob die Entlassungen die Marge schützen, während der Umsatz schrumpft, und beobachten Sie die Prognose für das vierte Quartal ebenso genau. Bis dahin befindet sich TTD in der seltenen Situation, über dem durchschnittlichen Ziel der Analysten, die es abdecken, zu notieren, wobei ein Modell darauf hindeutet, dass die letzten zwei Jahre überreagiert haben.
Sollten Sie in The Trade Desk investieren?
Die einzige Möglichkeit, es wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten verwenden, um genau diese Frage zu beantworten.
Rufen Sie The Trade Desk auf, und Sie sehen Jahre historischer Finanzkennzahlen, was Wall-Street-Analysten für Umsatz und Gewinn in den kommenden Quartalen erwarten, wie sich Bewertungskennzahlen im Laufe der Zeit entwickelt haben und ob Kursziele nach oben oder unten tendieren.
Sie können eine kostenlose Watchlist erstellen, um The Trade Desk zusammen mit allen anderen Aktien auf Ihrer Watchlist zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie benötigen, um selbst zu entscheiden.
Analysieren Sie The Trade Desk kostenlos auf TIKR →
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardärs-Investoren kaufen , damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit TIKRs all-in-one, benutzerfreundlicher Plattform.
- Je mehr Steine Sie umdrehen… desto mehr Chancen werden Sie entdecken. Durchsuchen Sie 100.000+ globale Aktien, globale Top-Investor-Portfolios und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!


