Wichtige Kennzahlen für Occidental-Aktien
- Aktueller Kurs: $58.84
- Zielkurs (Mitte): ~$63
- Konsensziel (Mittelwert): ~$68
- Potenzielle Gesamtrendite: ~7%
- Annualisierte IRR: ~2% / Jahr
Jetzt live: Entdecken Sie, wie viel Potenzial Ihre Lieblingsaktien mit TIKRs neuem Bewertungsmodell haben könnten (Es ist kostenlos) >>>
Was ist passiert?
Occidental Petroleum (OXY) weist eine Lücke auf, die die meisten Anleger nicht richtig einordnen können. Bis September erhöhte eine Bank nach der anderen ihren Kursziel. Evercore ISI erhöhte auf $70 und behielt seine Outperform-Einstufung bei, UBS ging auf $67, Wells Fargo schob auf $82, und Stifel und Seaport starteten mit $68 bzw. $73. Die Daten von TIKR zeigen den Konsenszielkurs der Analysten bei etwa $68. Die Aktie schloss am 18. September bei $58,84, unterhalb aller fünf Ziele.
Die Rohölpreise zogen sich Mitte September zurück, als die Befürchtungen über das Angebot aus dem Nahen Osten nachließen, und OXY, der US-Großproduzent mit der größten Sensitivität auf Ölpreise, fiel am 16. September um 5,42% in einem branchenweiten Rutsch ohne unternehmensspezifische Nachrichten. Die Frage ist also, ob eine Aktie, die die Analysten bei etwa $68 sehen, aber bei $59 gehandelt wird, ein Geschenk oder eine Warnung ist. Aber beachten Sie, was die Zielkurserhöhungen verbergen: Der Median der Analysten stuft OXY immer noch als Hold ein, 16 Holds stehen 10 Buy-or-better und zwei negativen Einschätzungen gegenüber.
Die Bullen-Argumentation stützt sich auf eine Bilanz
Was die Analysten bewegte, war Occidentals Wandel hin zu einem kostengünstigeren, weniger verschuldeten Geschäft. Als Evercore die Aktie im Juli doppelt hochstufte, machte sein Analyst explizit klar, dass die Einschätzung kein schnelleres Wachstum benötigte: Das Unternehmen modellierte einen freien Cashflow pro Aktie, der sich bis 2030 bei einem flachen WTI-Preis von $75 mit etwa 8% pro Jahr akkumuliert, langsamer als bei Peers, und sah die Aktie dennoch als zu günstig an.
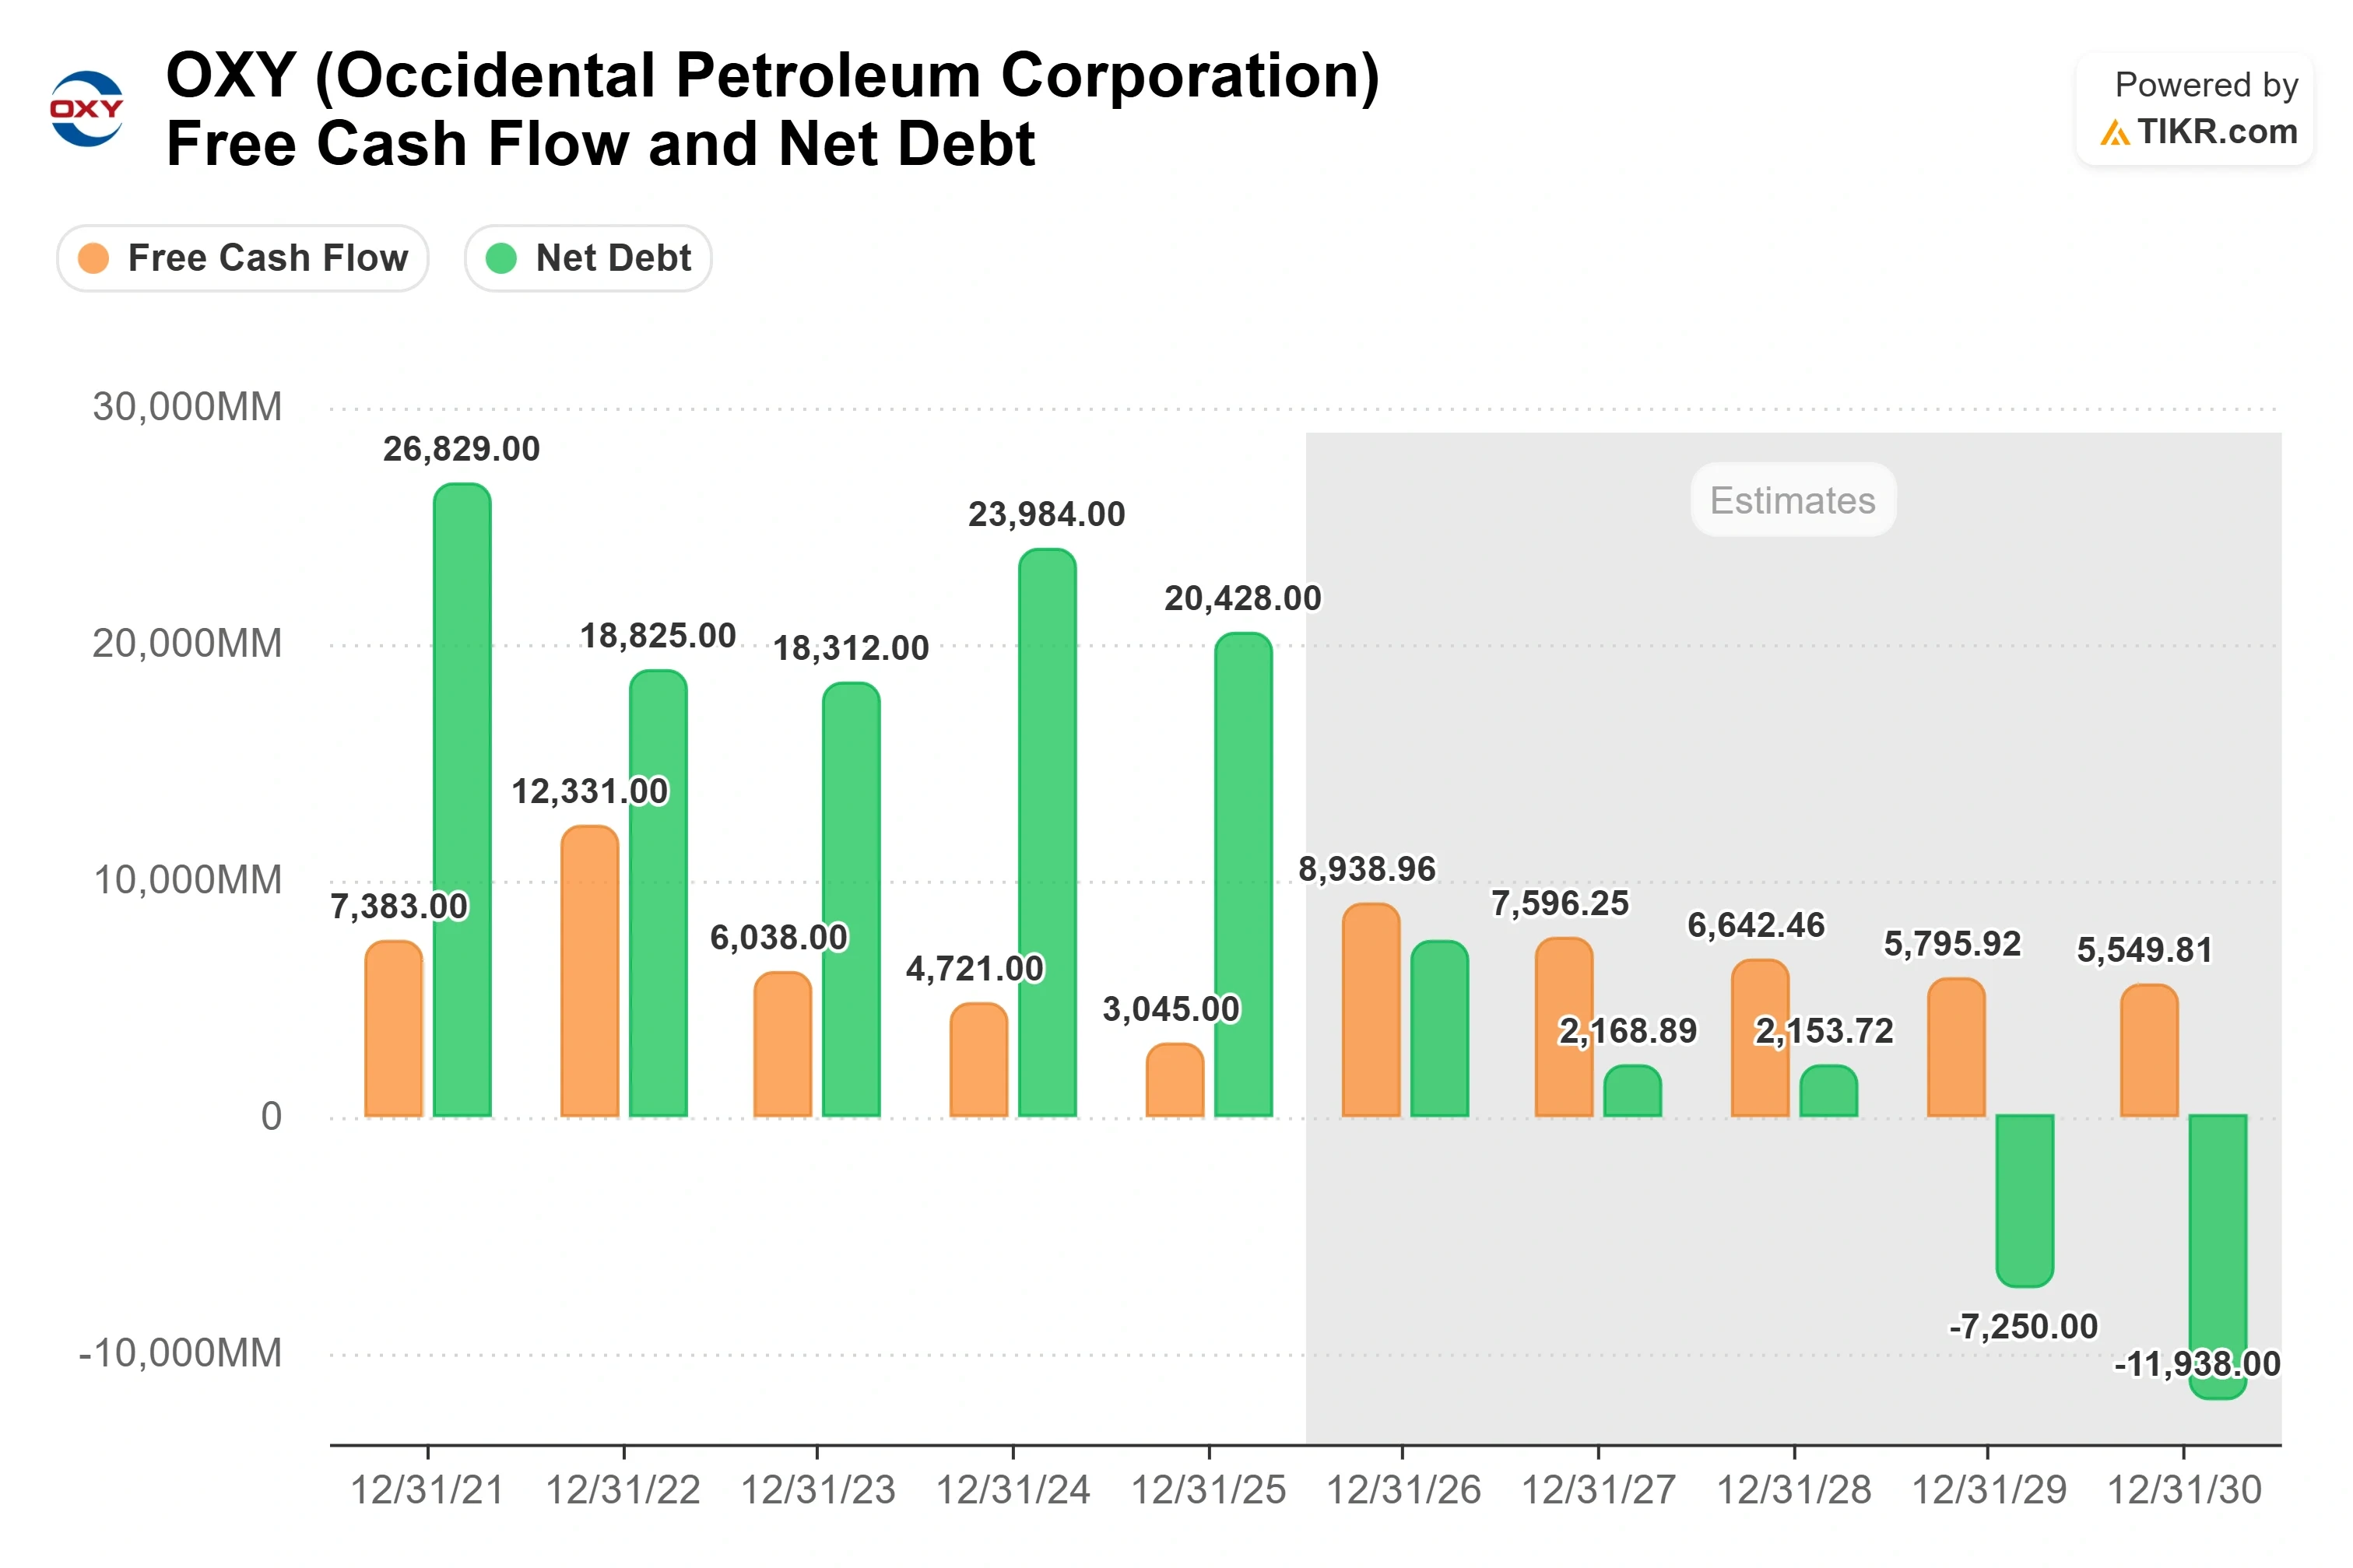
Occidental reduzierte seinen Hauptschuldenstand im Q2 auf 11,8 Mrd. USD, den niedrigsten Stand seit 2019, und hält einen Nettoprinzipalschuldenstand von 7,6 Mrd. USD gegenüber 4,2 Mrd. USD Bargeld. Diese Entschuldung senkte den zukünftigen jährlichen Zinsaufwand (run-rate) um etwa 630 Mio. USD im Vergleich zu 2025. Der neue CEO Richard Jackson setzte einen Meilenstein für die Richtung: mehr als 4 Mrd. USD zusätzlicher nachhaltiger jährlicher Cashflow bis 2030, und er betonte, der Plan könne "diesen Cashflow liefern, ohne die Produktion zu steigern", wobei etwa 85% der Verbesserung selbst bei niedrigeren Preisen erreichbar seien. Die Nachhaltigkeit kommt aus dem operativen Geschäft. Senior Vice President Ken Dillon erläuterte das Wasserflut-Programm, das die Rückgangsraten der Felder senkt, und verwies auf Fluten in Oman, die den Rückgang "von 19% auf etwa 7% nach Abschluss reduzieren".

Sehen Sie historische und zukunftsbezogene Schätzungen für Occidental-Aktien (Es ist kostenlos!) >>>
Warum die Aktie sie weiter ignoriert
Das Problem ist, dass Occidental das, was seinen Aktienkurs bestimmt, kaum absichert. Das Management hält nur einen kleinen kostenneutralen Collar auf etwa 100.000 Barrel pro Tag, daher ging die Aktie im September mit dem fallenden WTI-Preis mit. Diese Sensitivität wirkt in beide Richtungen, und sie führte dazu, dass OXY trotz eines sich darunter verbessernden Geschäfts zum 1. Juli einen maximalen Drawdown von 27,63% aufwies.
OXY wird bei etwa dem 5,1-fachen NTM EV/EBITDA gehandelt, einer leichten Prämie gegenüber TotalEnergies mit dem 4,8-fachen und einem Abschlag zu Suncor mit dem 7,4-fachen. Für einen reinen Produzenten, der mehr Leverage trägt als die integrierten Majors, ist eine mittlere Positionierung unter Peers angemessen, kein offensichtliches Fehlbewertungssignal. Die Uhr für die Kapitalrückgabe unterstreicht die erforderliche Geduld: Aktienrückkäufe bleiben eine niedrige Priorität, bis Occidental seine Vorzugsaktien 2029 einlöst, daher werden Anleger gebeten, Jahre zu warten, während sie eine Dividende kassieren, die das Unternehmen im August um 8% auf 0,28 USD pro Aktie erhöhte, während sich die Bilanz stärkt.
Sehen Sie, wie Occidental im Vergleich zu seinen Peers bei TIKR abschneidet (Es ist kostenlos!) >>>
TIKR Advanced Model Analysis
- Aktueller Kurs: $58.84
- Zielkurs (Mitte): ~$63
- Potenzielle Gesamtrendite: ~7%
- Annualisierte IRR: ~2% / Jahr

Das entspricht in etwa einer Gesamtrendite von 7% über den Zeithorizont, etwa 2% pro Jahr. Das Modell geht von einem Umsatzwachstum von etwa 1% pro Jahr aus, einem Geschäft mit flacher Produktion, wobei die Nettogewinnmargen sich auf 16% verbessern, wenn Kosteneinsparungen und Zinsersparnisse realisiert werden. Der Treiber für die Margen ist das Effizienzprogramm, das das Management verkauft: niedrigere Bohrkosten und eine Basistückgangsrate, die von etwa 25% auf etwa 20% fällt. Das Hauptrisiko liegt außerhalb der Kontrolle des Unternehmens, in den realisierten Ölpreisen. Ein anhaltend stärkeres Rohölumfeld hebt das Modell deutlich über den Basisfall hinaus, in Richtung der etwa $96, die das Hochszenario impliziert, während schwache Preise den Cashflow und die Dividendenpolster schneller unter Druck setzen, als Effizienzgewinne dies ausgleichen können. Das Modell sagt, dass das Analystenziel von $68 erfordert, dass der Ölpreis auf eine Weise mitspielt, die der Basisfall nicht annimmt.
Fazit
Der nächste echte Test ist das dritte Quartalsergebnis, das Anfang November fällig ist. Achten Sie auf zwei Zahlen. Die Q3-Produktion wurde auf 1,4 bis 1,44 Millionen BOE pro Tag prognostiziert, daher bestätigt ein Ergebnis am oberen Ende den Schwung, den die Hochstufungen voraussetzen. Und achten Sie auf die Schuldenreduzierung in Richtung des Meilensteins von 10 Mrd. USD Hauptschulden, da jeder Schritt dort näher an die Einlösung der Vorzugsaktien 2029 heranführt, die Aktienrückkäufe ermöglicht. Wenn beides hält und sich Rohöl stabilisiert, sieht die Lücke zwischen $59 und $68 wie eine Chance aus. Wenn der Ölpreis zuerst einbricht, werden die Ziele wieder nach unten korrigiert, und die Hold-lastige Analystengemeinschaft wird Ihnen erklärt haben, warum, bevor die Zahlen es tun.
Sollten Sie in Occidental investieren?
Die einzige Möglichkeit, das wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten verwenden, um genau diese Frage zu beantworten.
Rufen Sie Occidental auf, und Sie sehen Jahre historischer Finanzkennzahlen, was Wall-Street-Analysten für Umsatz und Gewinn in den kommenden Quartalen erwarten, wie sich Bewertungsmultiples im Laufe der Zeit entwickelt haben und ob Kursziele nach oben oder unten tendieren.
Sie können eine kostenlose Watchlist erstellen, um Occidental zusammen mit jeder anderen Aktie auf Ihrem Radar zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie benötigen, um selbst zu entscheiden.
Analysieren Sie Occidental auf TIKR kostenlos →
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardärs-Investoren kaufen , damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit TIKRs All-in-One, benutzerfreundlicher Plattform.
- Je mehr Steine Sie umdrehen… desto mehr Chancen werden Sie entdecken. Durchsuchen Sie 100.000+ globale Aktien, globale Top-Investor-Portfolios und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unseren Inhalt auf Basis der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!