Wichtige Kennzahlen für Applied Materials Stock
- Aktueller Kurs: $444.57
- Zielkurs (Mittelfall): ~$790
- Konsensziel der Analysten: ~$641
- Potenzielle Gesamtrendite: ~78%
- Annualisierte IRR: ~15% / Jahr
Jetzt live: Entdecken Sie, wie viel Potenzial Ihre Lieblingsaktien mit TIKRs neuem Bewertungsmodell haben könnten (Es ist kostenlos) >>>
Was ist passiert?
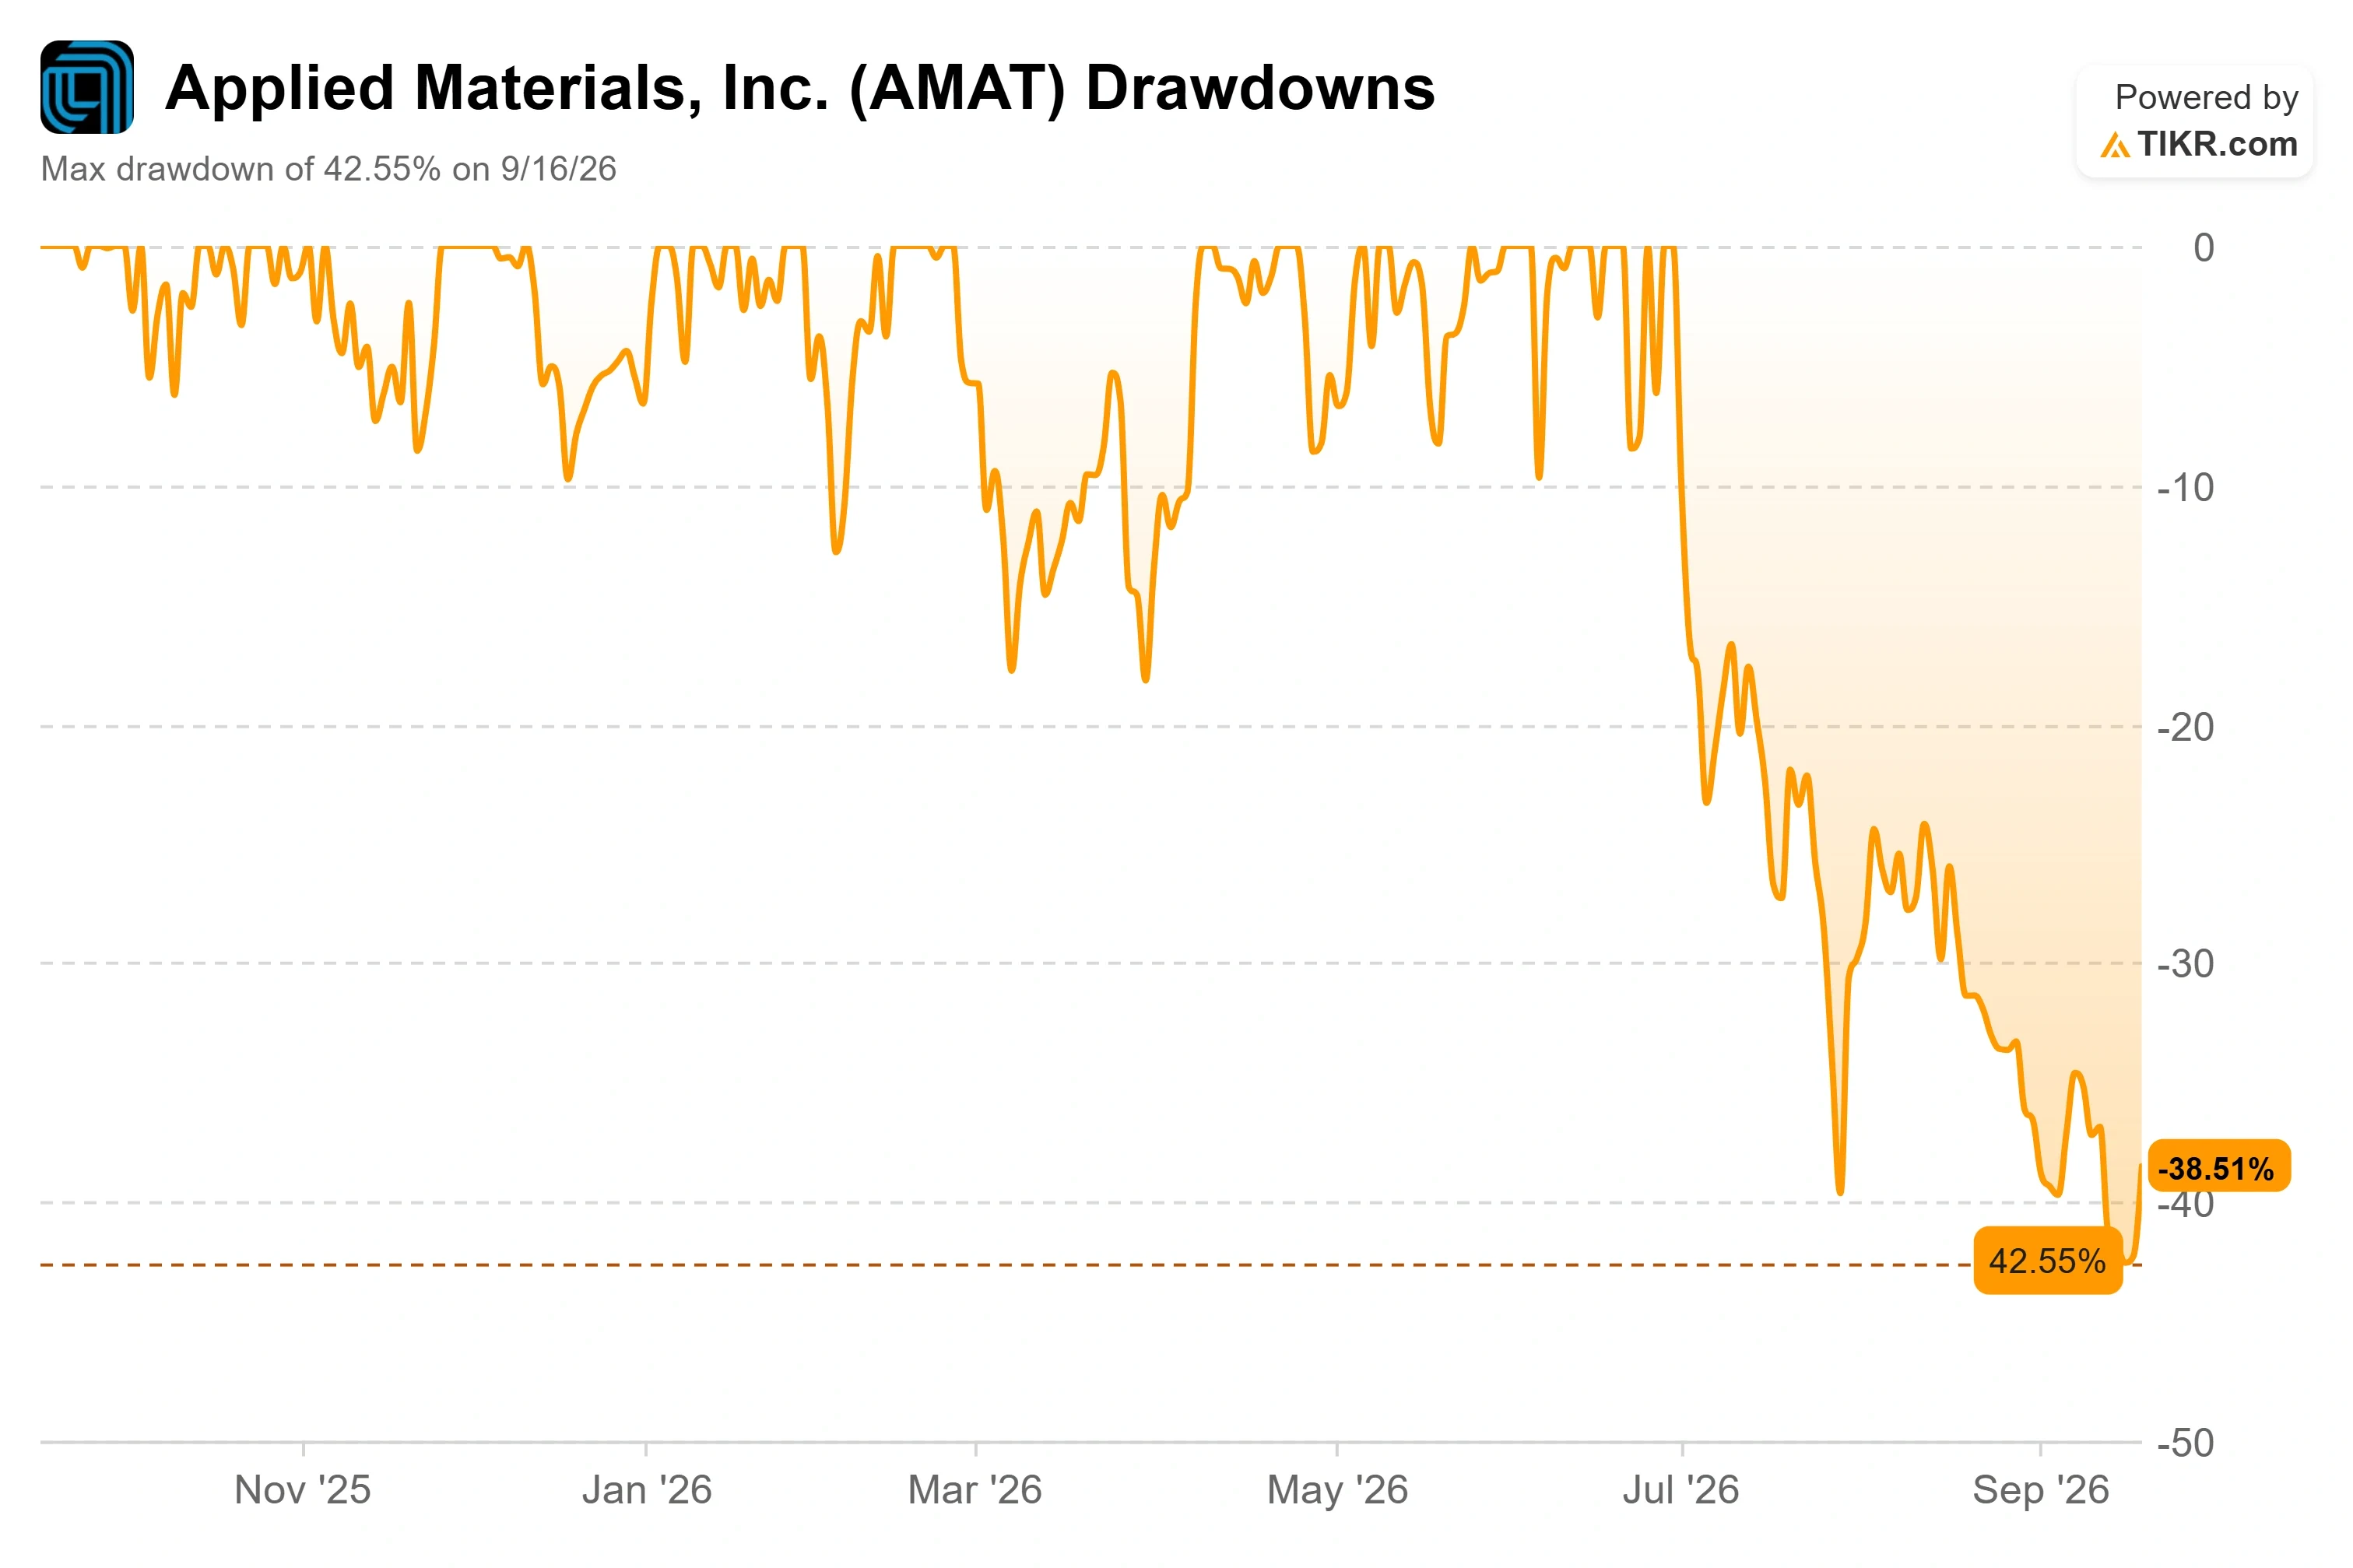
Applied Materials (AMAT) schloss am 18. September mit einem Plus von 6,51 % bei $444,57, dem stärksten Anstieg seit Monaten, zwei Handelstage nachdem die Aktie am 16. September ihren schlimmsten Drawdown des Jahres mit 42,55 % unter dem 52-Wochen-Hoch von $739,67 verzeichnet hatte. Selbst nach dem Sprung notiert die Aktie etwa 40 % unter diesem Hoch. Wenn Sie nach dem Grund für die Bewegung suchten, ist die ehrliche Antwort, dass die gesamte Chipausrüstungsbranche an diesem Tag zulegte, angeführt von Lam Research und begleitet von KLA, und Applied von einem Sektoranstieg profitierte, den es nicht selbst ausgelöst hat.
Die Schlagzeile zu Indien, die zeitgleich mit der Bewegung lief, ist die nachhaltigere Geschichte, aber sie war nicht der Haupttreiber. Der 5-Milliarden-Dollar-Plan ist eine langfristige Erweiterung der Präsenz, kein kurzfristiges Umsatzereignis. Was die Erholung tatsächlich untermauert, ist eine Nachfrageprognose, die CEO Gary Dickerson immer weiter nach oben korrigiert, und eine Aktie, die weit genug gefallen ist, um diese Prognose wieder günstig erscheinen zu lassen.
Der Indien-Plan ist real und branchenweit
Auf der SEMICON India in Neu-Delhi am 17. September stellte Applied "India Vision 2035" vor, einen Plan, in den nächsten zehn Jahren 5 Milliarden Dollar in das Land zu investieren. Das Geld finanziert einen 140 Hektar großen Forschungspark, eine etwa zehnfache Erweiterung der Lieferkettenkapazitäten vor Ort und eine Verdoppelung der lokalen F&E-Belegschaft.
Einen Tag zuvor kündigte Lam Research seinen eigenen, etwa 1,2 Milliarden Dollar schweren Indien-Plan für eine Siliziumkomponenten-Fertigung und F&E-Erweiterung an, zeitlich abgestimmt auf dieselbe Konferenz. Das ist wichtig für die Einordnung der Aktie. Die Indien-Nachrichten waren eine branchenweite SEMICON-Welle, kein AMAT-spezifischer Katalysator, weshalb die Bewegung eher wie ein Sektoranstieg als eine Neubewertung von Applied allein aussah. Der unternehmensspezifische Aspekt ist enger: Dickerson hat Regionalisierung als einen Faktor zugunsten des Servicegeschäfts mit höherer Marge genannt, weil neue Fabs an neuen Standorten die Infrastruktur und die Erfahrung beim Hochfahren der Ausbeute (Yield-Ramp) fehlt, die Applied verkauft.
Sehen Sie historische und zukünftige Schätzungen für Applied Materials Aktien (Es ist kostenlos!) >>>
Die Nachfragezahl, die das Management immer weiter anhebt
Auf der Goldman Sachs Communacopia-Konferenz am 9. September führte Dickerson es aus: "Im Februar sagten wir mehr als 20 % Umsatzwachstum. Im Mai sagten wir mehr als 30 % Umsatzwachstum. Jetzt nähern wir uns 40 % Umsatzwachstum." Das ist das Management, das seine eigene Messlatte dreimal in sieben Monaten anhebt.
Dickerson verwies auf eine strukturelle Umkehrung: Vor einigen Jahren waren Smartphone-Waferstarts viermal größer als Rechenzentren, heute stehen sie 1:1, und in ein paar Jahren werden Rechenzentren 2:1 über Smartphones liegen. Diese Verschiebung ist der Grund, warum er sagt, dass 80 % des Wachstums bei Wafer-Fab-Ausrüstung in diesem Jahr von führenden Foundry-Logik-, DRAM- (einschließlich High-Bandwidth Memory) und Advanced-Packaging-Segmenten kommt, wobei die gleiche Mischung 2027 bestehen bleibt. Der Umsatz mit Advanced Packaging wächst in diesem Kalenderjahr voraussichtlich um mehr als 70 % auf ein Geschäft von 2 bis 3 Milliarden Dollar zu, und Process Control, angetrieben durch Elektronenstrahl- und optische Inspektion, wächst um über 50 %.
Das Fiskalquartal Q3 2026, das am 13. August veröffentlicht wurde, erzielte einen Rekordumsatz von 9,12 Milliarden Dollar, ein Plus von 25 % gegenüber dem Vorjahr, mit einem bereinigten EPS von 3,50 Dollar, was die Erwartungen der Analysten von 3,40 Dollar übertraf, und der DRAM-Umsatz, einschließlich High-Bandwidth-Memory-Packaging, erreichte einen Rekord.
Die Bewertung wurde wieder interessant, weil die Aktie fiel
Im Juni, als Applied bei etwa $549 notierte, zeigte das TIKR-Mittelfallmodell auf etwa $533, sodass die Aktie bereits den Hochfall einpreiste. Der Drawdown setzte diese Rechnung zurück. Bei $444,57 notiert Applied bei etwa dem 25-fachen der Gewinne der nächsten zwölf Monate, ein angemessener Wert für ein Unternehmen, für das die Analysten das EPS-Wachstum der nächsten zwei Jahre mit 40 % modellieren.
Beim NTM EV/EBITDA liegt Applied bei 21,57x, unter Lam Research mit 25,36x, KLA mit 26,62x und ASML mit 22,75x, laut der Competitors-Seite von TIKR. Ein Teil dieses Abschlags ist strukturell bedingt, weil ASMLs Lithografie-Monopol und KLAs Metrologie-Knappheit Prämien tragen, die Applieds breiteres Portfolio nicht hat. Ein Teil davon ist der Erholungshandel: Der Markt hat Applied nach dem Verkauf noch nicht vollständig neu bewertet, obwohl die Nachfrageprognose gestiegen ist. Die Risiken sind real. China bleibt eine bedeutende Umsatzbasis, die von Exportkontrollen betroffen ist, das KGV beinhaltet immer noch Jahre mit zweistelligem Wachstum, und eine einzige schwächere Prognose könnte einen Monat an Gewinnen zunichtemachen. Dickerson selbst räumte ein, dass es Perioden geben könnte, in denen die Computernachfrage aus makroökonomischen Gründen langsamer wächst, auch wenn er den mehrjährigen Trend als klar bezeichnete.
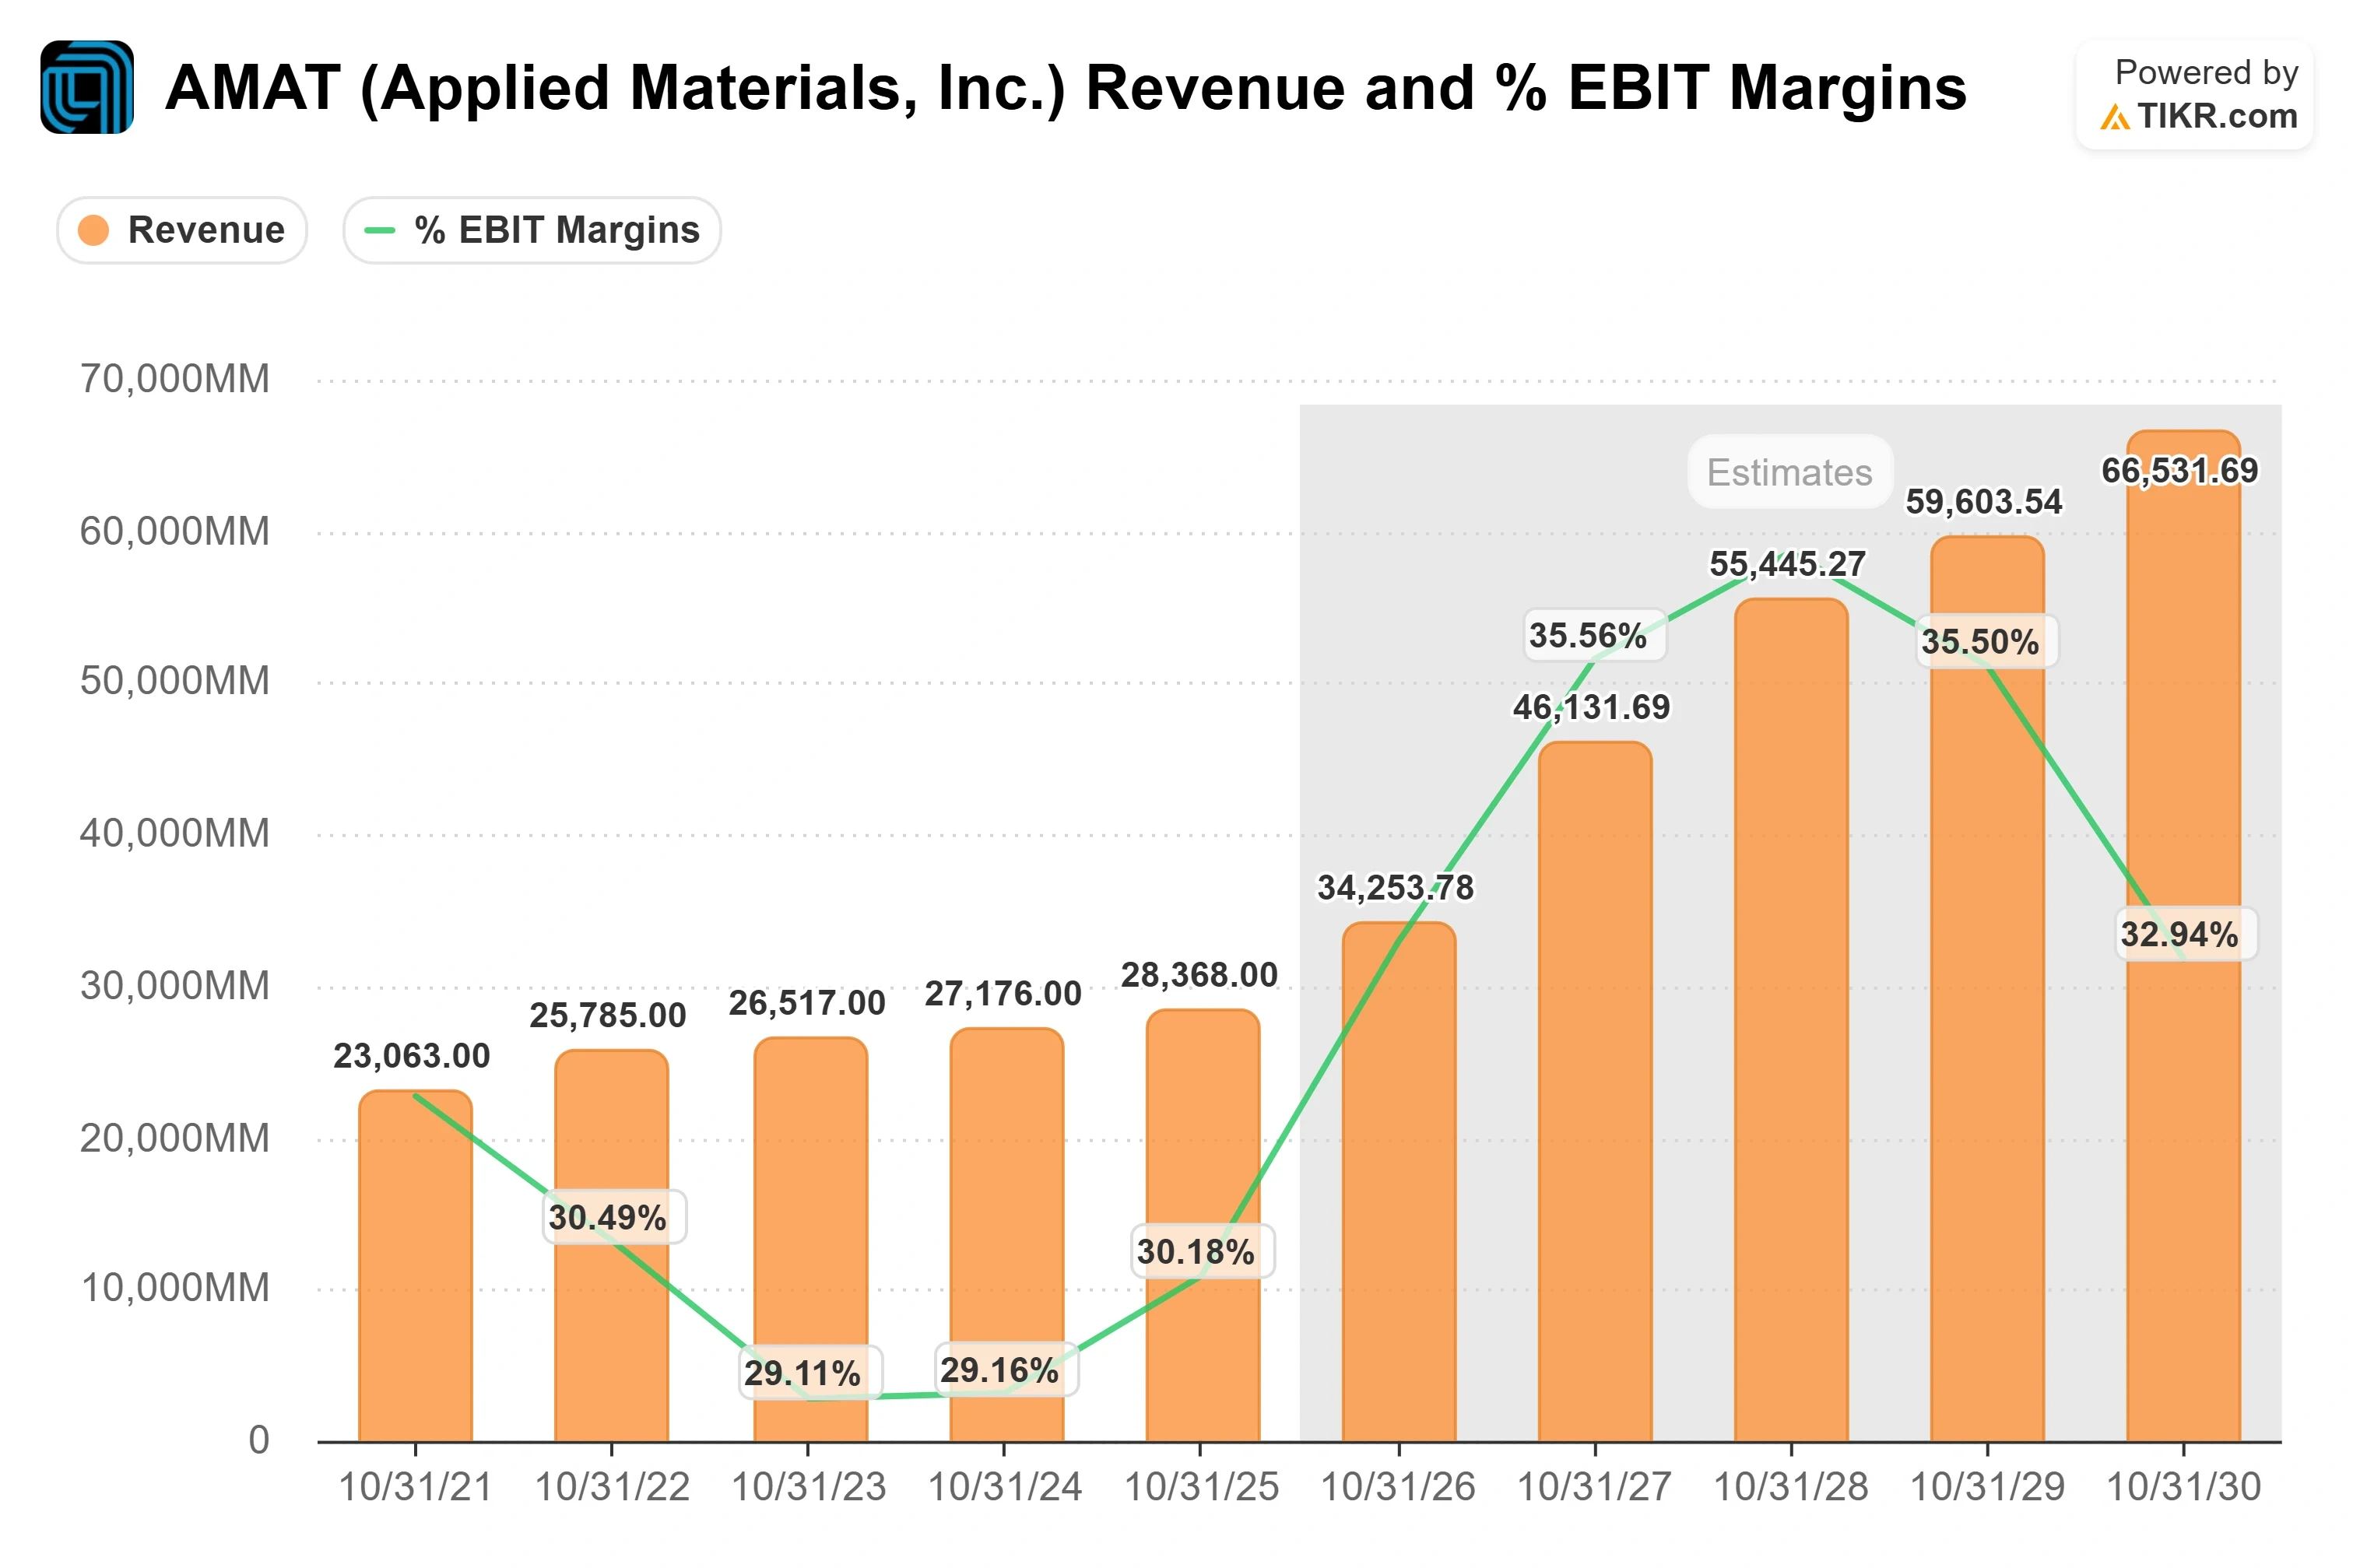
TIKR Advanced Model Analysis
- Aktueller Kurs: $444.57
- Zielkurs (Mittelfall): ~$790
- Potenzielle Gesamtrendite: ~78%
- Annualisierte IRR: ~15% / Jahr
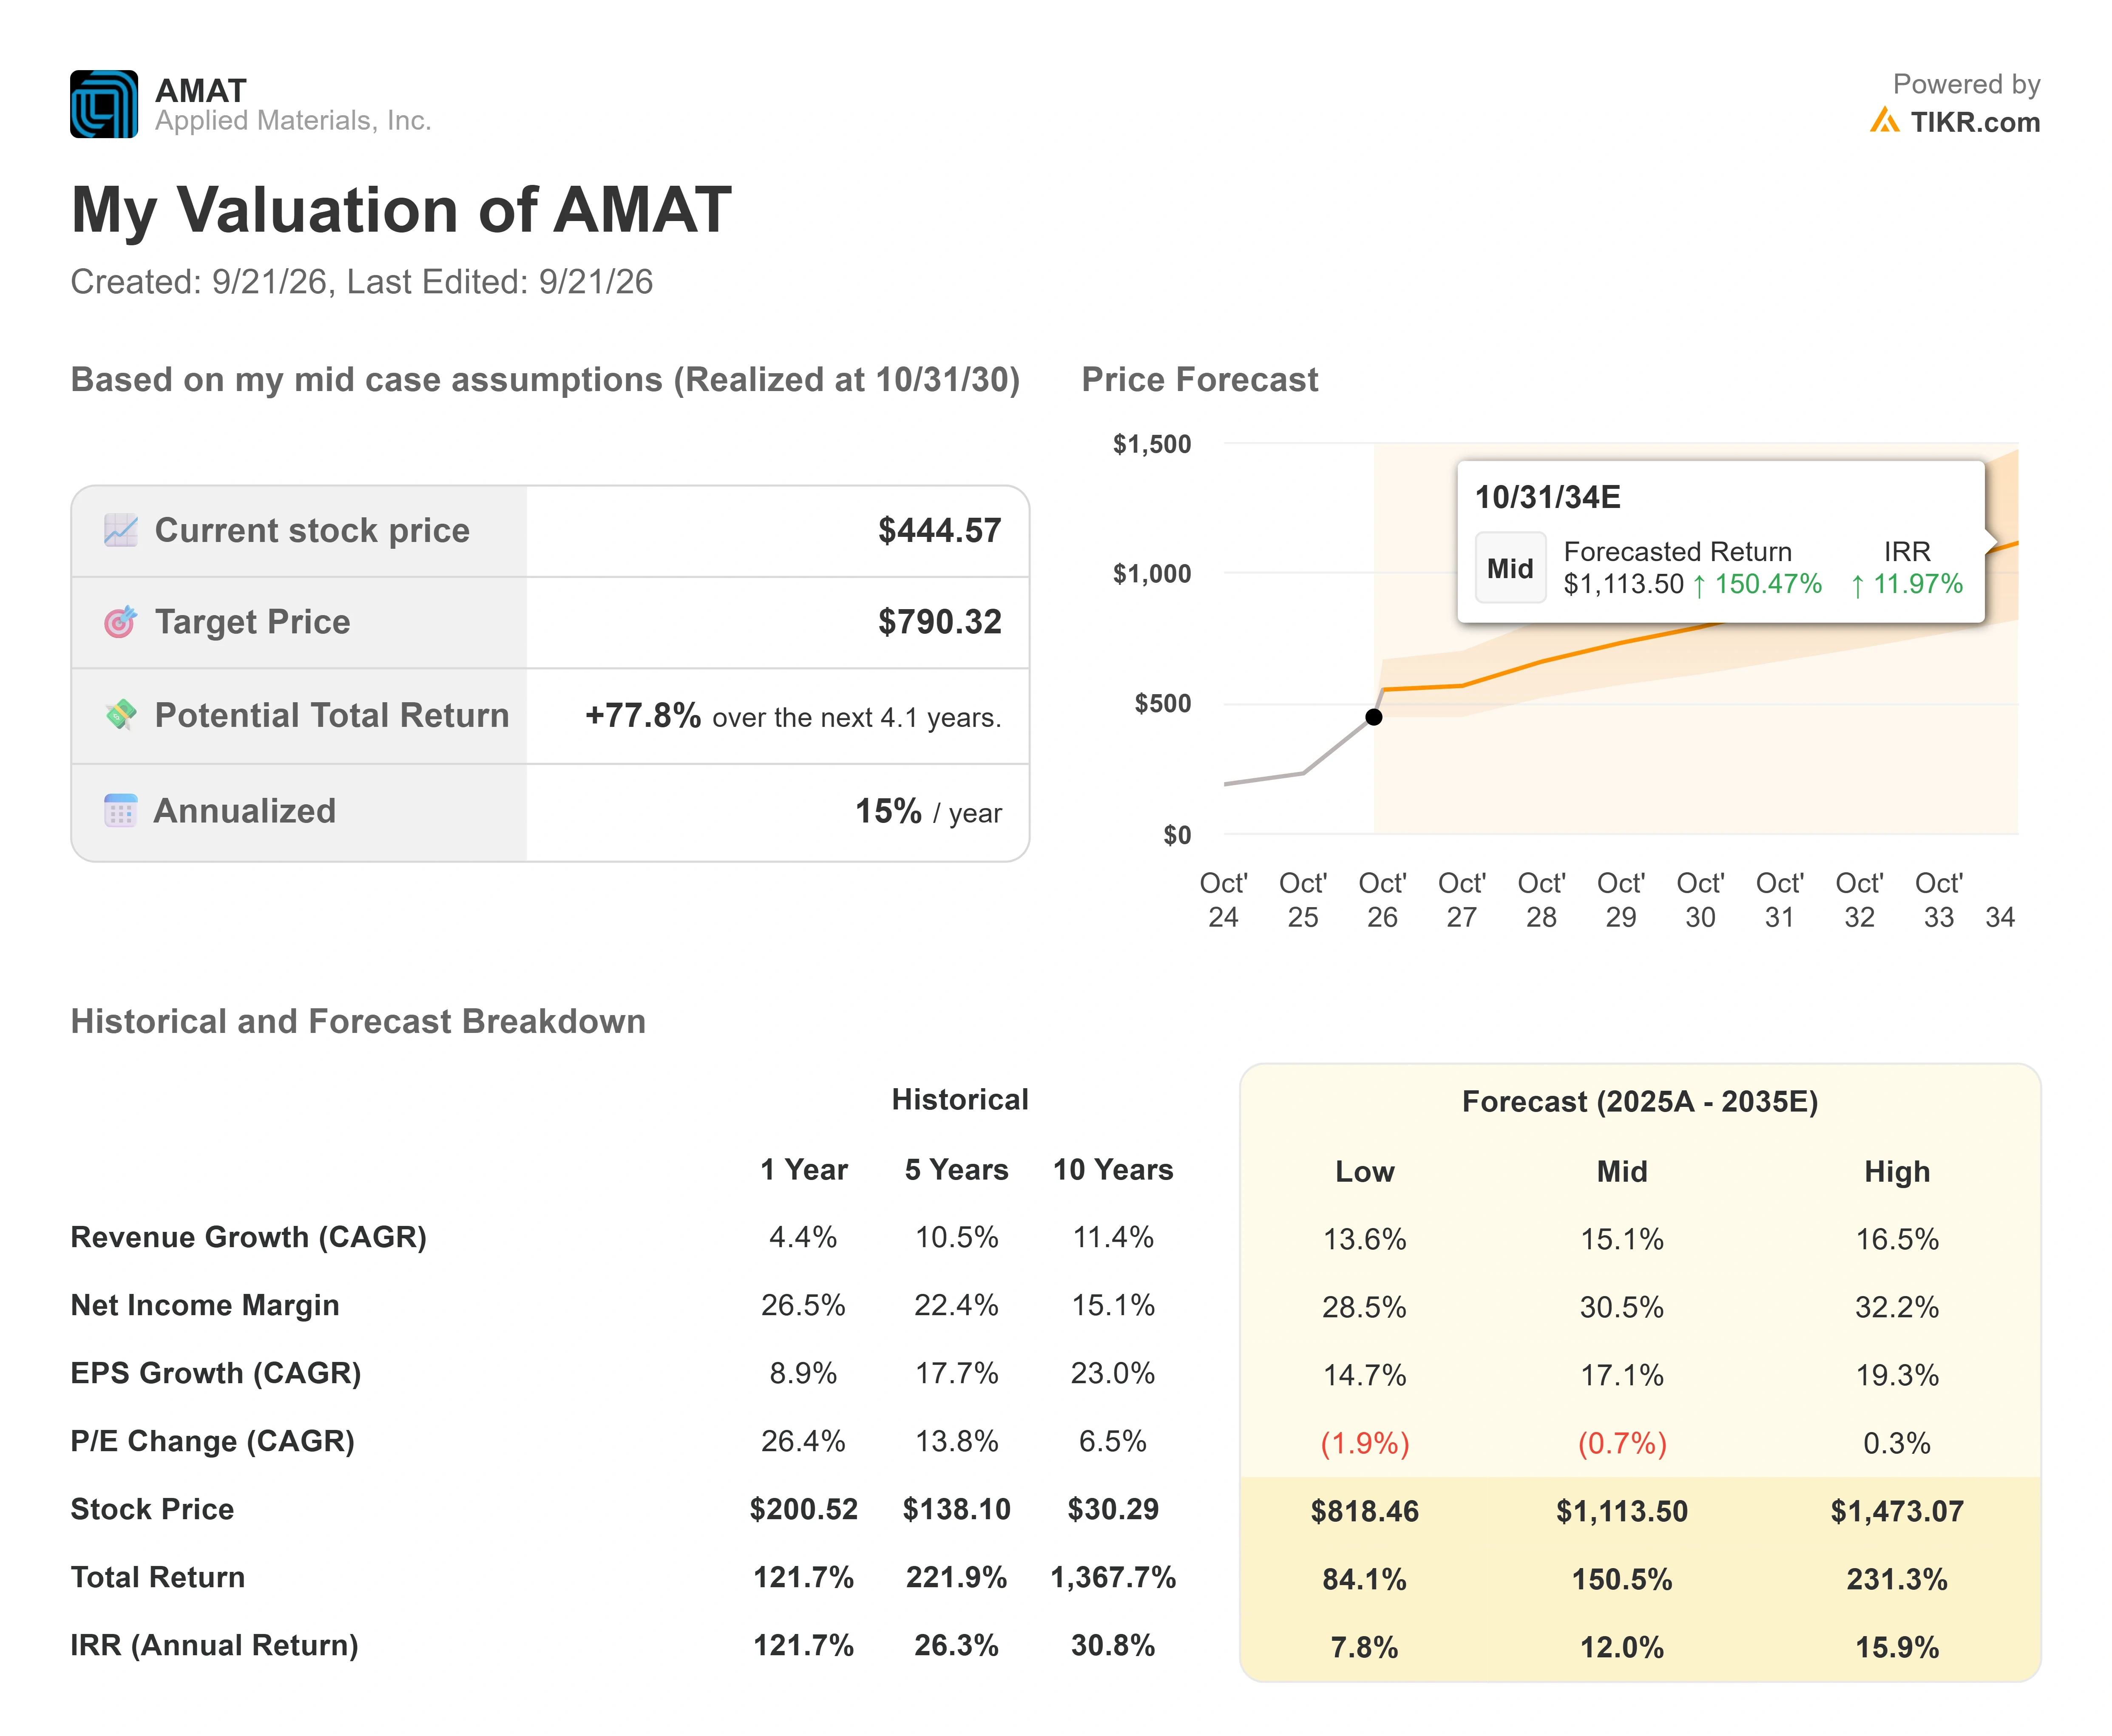
Das TIKR-Mittelfallmodell bewertet Applied bis Ende 2030 auf etwa $790, eine Gesamtrendite von etwa 78 % oder etwa 15 % annualisiert. Der Mittelfall passt hier besser als der Hochfall, weil nach dem Drawdown seine Annahmen keine Heldentaten mehr erfordern, um den heutigen Preis zu rechtfertigen. Die beiden Umsatztreiber sind führende Foundry-Logik- und DRAM-Segmente, einschließlich High-Bandwidth Memory, die Segmente, die für 80 % des Branchenwachstums bei Ausrüstung verantwortlich sind. Der Margentreiber ist der Servicebereich, wo Applied die Bruttomarge im letzten Jahr um 180 Basispunkte steigerte, indem es Yield- und Output-Innovationen über seine 37.000 vernetzten Kammern verkaufte. Das Hauptrisiko ist China und die Exportpolitik, die sowohl Umsatz als auch KGV gleichzeitig drücken können.
Der Upside-Fall: Wenn das Umsatzwachstum der nächsten zwei Jahre bei etwa 28 % und die Nettomargen nahe 30 % bleiben, wirkt der Mittelfall konservativ. Der Downside-Fall: Wenn die Aufträge für KI-Ausrüstung sich normalisieren und das KGV sich seinem historischen Bereich annähert, könnte die Aktie die Tiefststände wieder erreichen, von denen sie gerade abprallte. Der Mittelfall geht von einem Umsatzwachstum von etwa 15 % CAGR bis 2030 und Nettomargen nahe 30 % aus.
Fazit
Die Indien-Nachrichten gaben der Branche einen Grund für einen Aufschwung, aber die Zahl, die speziell für Applied zu beobachten ist, ist die eigene Prognose des Managements. Applied veröffentlicht die Zahlen für das Fiskalquartal Q4 im November, und der Indikator wird sein, ob "sich 40 % Umsatzwachstum annähern" den Kontakt mit der tatsächlichen Prognose für 2027 übersteht. Ein Ausblick auf die Systeme, der bei über 30 % bleibt, würde als Bestätigung gelesen, dass die Erholung nachhaltig ist. Eine schwächere Prognose oder jeder Hinweis darauf, dass die Kunden-Sichtbarkeit von acht Quartalen kürzer wird, würde bestätigen, dass der Anstieg größtenteils sektorbedingt war. Beobachten Sie die Veröffentlichung im November und ob die Aktie über ihren jüngsten Tiefstständen bleibt, während sie wartet.
Sollten Sie in Applied Materials investieren?
Die einzige Möglichkeit, das wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten nutzen, um genau diese Frage zu beantworten.
Rufen Sie Applied Materials auf, und Sie sehen Jahre an historischen Finanzdaten, was Wall-Street-Analysten für Umsatz und Gewinn in den kommenden Quartalen erwarten, wie sich Bewertungskennzahlen im Laufe der Zeit entwickelt haben und ob Kursziele nach oben oder unten tendieren.
Sie können eine kostenlose Watchlist erstellen, um Applied Materials zusammen mit jeder anderen Aktie auf Ihrer Watchlist zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie brauchen, um selbst zu entscheiden.
Analysieren Sie Applied Materials auf TIKR kostenlos →
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardärs-Investoren kaufen , damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit TIKRs All-in-One, benutzerfreundlicher Plattform.
- Je mehr Steine Sie umdrehen… desto mehr Chancen werden Sie entdecken. Durchsuchen Sie 100.000+ globale Aktien, globale Top-Investor-Portfolios und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!