Die wichtigsten Punkte
- Block veröffentlicht die Ergebnisse für das dritte Quartal am Dienstag, den 3. November, nach Börsenschluss. Analysten erwarten nun für 2026 einen normalisierten Gewinn je Aktie (EPS) von 4,05 $, ein Plus von 15 % gegenüber dem Vorjahr.
- Das Forward-KGV (Kurs-Gewinn-Verhältnis) von Block ist auf das 17-Fache gefallen. Das liegt unter seinem Dreijahresdurchschnitt von 20x und weit unter seinem Fünfjahresdurchschnitt von 37x.
- Morgan Stanley hat Block am 28. Oktober herabgestuft. Die Bank erwartet, dass die Kreditvergabe über Cash App Borrow langsamer wird und längere Laufzeiten die Kreditausfälle erhöhen.
- Die Prognosen bleiben gültig, wenn Block seine Vorgaben für den Bruttogewinn und das bereinigte Betriebsergebnis übertrifft und sein Verlustwachstum sich verlangsamt. In diesem Fall wäre das niedrigere KGV der Fehler.
Analysten erwarten, dass Block (XYZ) in diesem Jahr mehr verdienen wird als noch vor einem Jahr. Dennoch wird die Aktie mit einem niedrigeren Vielfachen dieser Gewinne gehandelt als Ende 2025.
Block veröffentlicht die Ergebnisse für das dritte Quartal am Dienstag, den 3. November, nach Börsenschluss, und seine Margen werden uns zeigen, welche der beiden Sichtweisen falsch ist.
Analysten setzen die Latte immer höher
Die Wall Street erwartet, dass der normalisierte Gewinn je Aktie (EPS) von Block von 4,05 $ in diesem Jahr auf 6,48 $ im Jahr 2028 steigt:
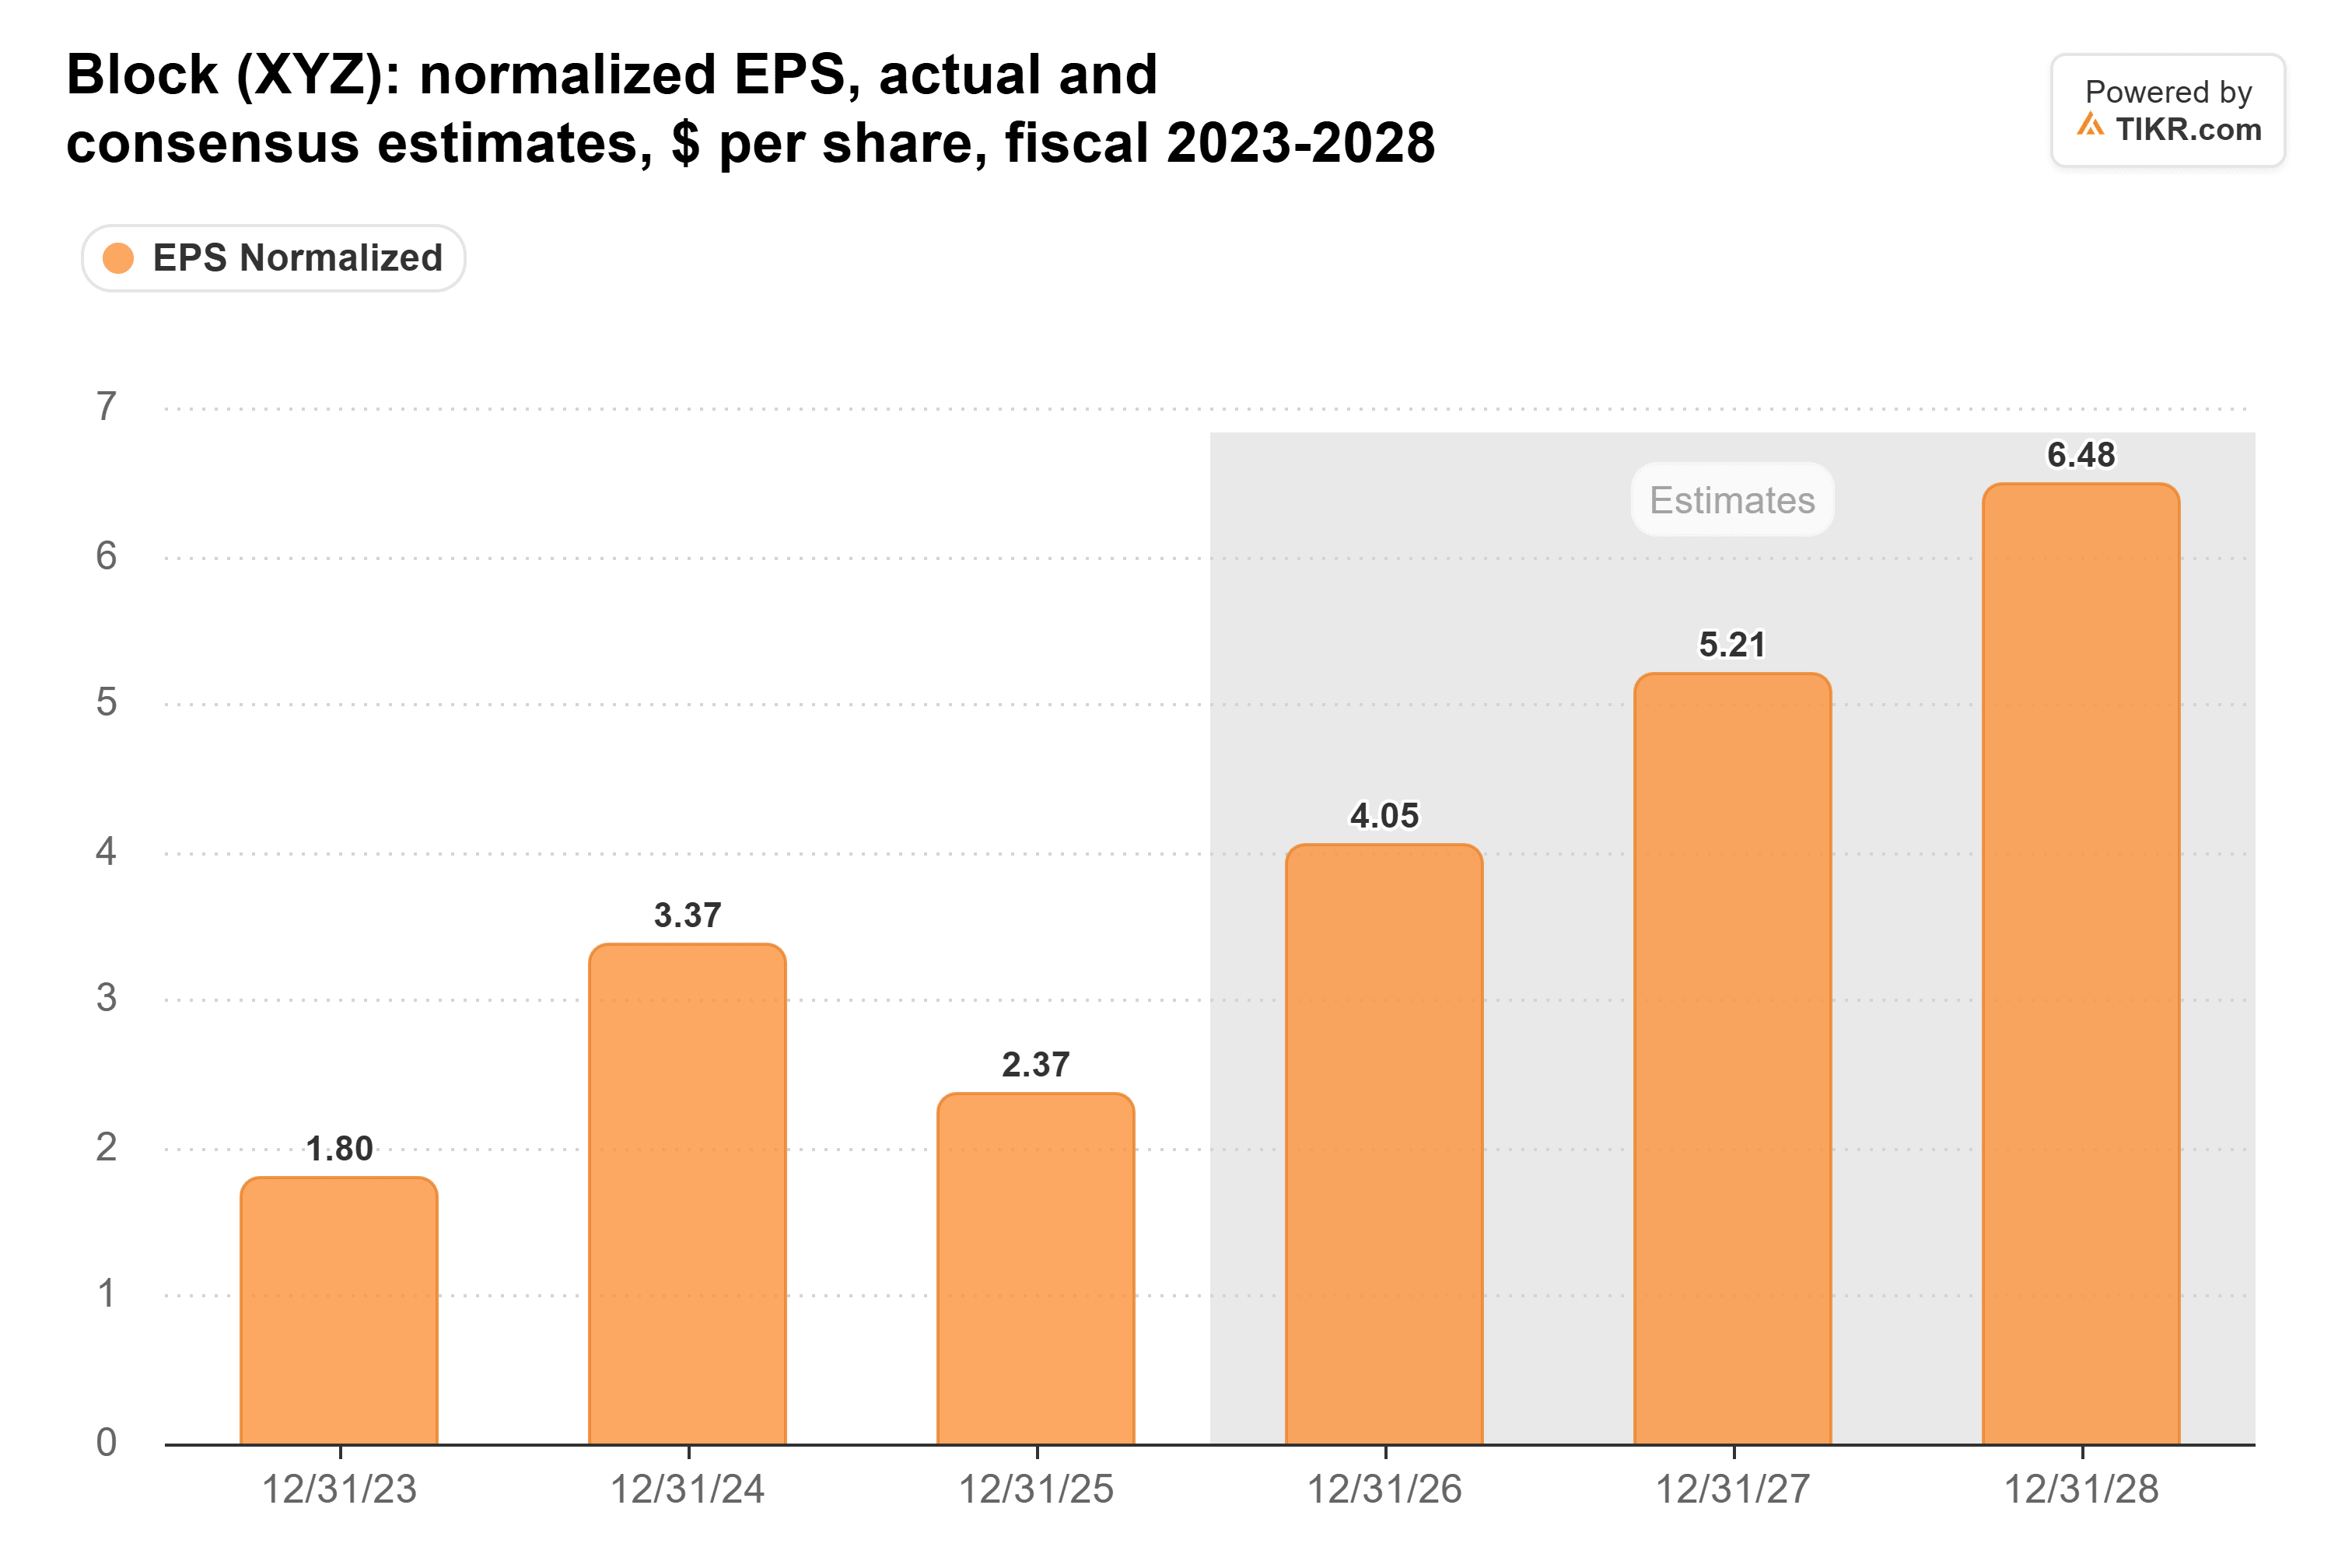
Diese Schätzungen sind das ganze Jahr über gestiegen. Am 30. September 2025 lag der Konsens für 2026 bei 3,52 $, jetzt liegt er 15 % höher. Die Zahlen für 2027 und 2028 sind in ähnlichem Maße gestiegen.
Block hat den Analysten guten Grund dazu gegeben. Das Unternehmen hat seine eigenen Vorgaben in jedem Quartal seit dem dritten Quartal 2025 übertroffen. Es hat auch seine Prognose für den bereinigten Gewinn je Aktie 2026 dreimal angehoben, von 3,20 $ auf seinem Investor Day im November 2025 auf 4,02 $ im August. Der Abbau von mehr als 40 % der Belegschaft im Februar hat geholfen: Das bereinigte Betriebsergebnis erreichte im zweiten Quartal 27 % des Bruttogewinns, gegenüber 22 % im Vorjahresquartal.
TIKR verfolgt 47 Analysten zu Block. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Block sowie die Umsatz- und Gewinnschätzungen der Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Block an
Die Aktie ging den anderen Weg
Zum Schlusskurs am Freitag wurde Block mit dem 17-Fachen der erwarteten Gewinne gehandelt. Das liegt weit unter seinem Fünfjahresdurchschnitt von 37x und näher an seinem Tief von 11x im April 2025 als an seinem Höchststand von 153x im Jahr 2021:

Es liegt auch unter dem Dreijahresdurchschnitt von 20x, daher ist die Aktie auch im Vergleich zu ihrer jüngeren Geschichte günstig.
Am Mittwoch hat James Faucette von Morgan Stanley Block von "Overweight" auf "Equal Weight" herabgestuft und sein Kursziel von 90 $ auf 80 $ gesenkt. Er erwartet, dass die Kreditvergabe über Cash App Borrow kurzfristig langsamer wird, da Block zu längeren Laufzeiten übergeht und in der zweiten Jahreshälfte mit schwierigeren Vergleichszahlen konfrontiert ist. Er geht auch davon aus, dass diese längeren Laufzeiten die Kreditausfälle erhöhen könnten.
Die Verlustaufwendungen von Block steigen bereits schnell. Die Verluste aus Transaktionen, Krediten und Forderungen an Verbraucher haben sich im zweiten Quartal fast verdoppelt und erreichten 585 Mio. $ bzw. 18 % des Bruttogewinns, gegenüber 12 % im Vorjahresquartal. Die Rückstellung für Verbraucherkredite stieg bis zum 30. Juni auf 14,7 % des Portfolios, gegenüber 10,7 % Ende 2025.
Was Block am Dienstag erreichen muss
Für das dritte Quartal hat das Management folgende Vorgaben gemacht:
- Bruttogewinn von 3,13 Mrd. $, ein Plus von 18 %
- Bereinigtes Betriebsergebnis von 875 Mio. $ oder 28 % des Bruttogewinns
- Bereinigten Gewinn je Aktie (EPS) von 1,02 $, ein Plus von 89 %
Damit die Prognosen Bestand haben, muss Block alle drei Vorgaben übertreffen und seine Volljahresprognose bei 4,02 $ oder höher halten, nahe am Konsens von 4,05 $.
Auch das Kreditwachstum muss etwas kühler ausfallen. Die Verlustaufwendungen stiegen im zweiten Quartal um 99 %. Sie müssen sich deutlich langsamer entwickeln und als Anteil am Bruttogewinn sinken. Der Bruttogewinn von Cash App stieg im zweiten Quartal um 31 % und muss weiterhin über 20 % wachsen, während Borrow auf ein Kreditwachstum von 134 % im Vorjahreszeitraum trifft.
Auch der ausgewiesene Gewinn ist einer Prüfung wert. Die GAAP-Betriebsmarge von Block lag in sechs der letzten acht Quartale bei etwa 6-8 % des Umsatzes:

Das erste Halbjahr 2026 umfasste 495 Mio. $ an Restrukturierungskosten und eine Rückstellung von 526 Mio. $ für eine Angelegenheit des Justizministeriums. Der GAAP-Betriebsgewinn belief sich auf 275 Mio. $ für das Halbjahr, gegenüber 1,59 Mrd. $ bereinigt. Eine Marge im dritten Quartal über den 6,9 % des Vorjahres würde uns zeigen, dass die Personalreduzierung den ausgewiesenen Gewinn erreicht.
Ich würde die Nutzerzahl von Cash App genauso genau im Auge behalten. Die monatlich aktiven Nutzer liegen seit Dezember bei 59 Millionen, und ich vermute, dass ein Rückgang der Aktie schaden würde, egal was die Margen sagen.
Ich würde auf die Prognosen setzen
Hier komme ich zu folgendem Schluss: Der Markt liegt bei 2026 falsch. Block hat seine Vorgaben Quartal für Quartal übertroffen, und der Konsens liegt nur 3 Cent über der eigenen Prognose des Managements. Die Analysten greifen für dieses Jahr nicht zu hoch.
Ich würde mir mehr Sorgen um 2027 und 2028 machen. Der Konsens für 2028 von 6,48 $ liegt bereits 18 % über dem bereinigten Gewinn je Aktie von 5,50 $, den das Management auf seinem Investor Day als Ziel ausgegeben hat. Wenn Borrow so langsam wird, wie Morgan Stanley erwartet, würde ich erwarten, dass Analysten zunächst diese Jahre kürzen.
Wenn Block also alle drei vorgegebenen Zahlen übertrifft und sein Verlustwachstum sich verlangsamt, sieht das KGV von 17x wie der Fehler aus. Wenn es beim Bruttogewinn verfehlt oder nur deshalb übertrifft, weil Kosten später angefallen sind, würde ich mich auf die Seite des Marktes stellen.
Natürlich betrifft der Dienstag nur dieses Jahr. Die Aussichten von Block für 2027 werden mit den Ergebnissen des vierten Quartals Anfang nächsten Jahres veröffentlicht, und dann werden wir sehen, wie viel von den Einsparungen aus dem Personalabbau es behalten kann.
Was ist die Block-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Block wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!