Die wichtigsten Punkte
- Pfizer veröffentlicht die Ergebnisse des dritten Quartals am Dienstag, den 3. November, vor Börsenbeginn, da Einkommensstrategien seine Dividendenrendite von 5,6 % in den Fokus rücken.
- Pfizers Dividende verbrauchte 2025 108 % seines freien Cashflows und in den zwölf Monaten bis Juni 2026 89 %, die Cash-Deckung ist also knapp.
- Analysten erwarten, dass der normalisierte EPS von 2,96 $ im Jahr 2026 auf 2,46 $ im Jahr 2028 fallen wird, wobei die heutige Dividende dann etwa 70 % des Gewinns beanspruchen würde.
- Die Dividende scheint vorerst sicher, eine Erhöhung vor dem Ende der Patentverluste ist jedoch unwahrscheinlich, und die Prognosen und die Dividendenerklärung für Dezember stehen als nächstes an.
Pfizer (PFE) steht wieder auf den Einkaufslisten von Einkommensinvestoren, und der Grund dafür ist seine Dividendenrendite von 5,6 %.
Ein diese Woche weit verbreiteter Artikel über Einkommensaktien verteilte 250.000 $ gleichmäßig auf Pfizer, Merck, UnitedHealth und AbbVie. Pfizers Anteil von 62.500 $ zahlte mit etwa 3.589 $ pro Jahr am meisten. Jede der anderen drei Aktien zahlte etwa 1.400 $ bis 1.600 $.
Pfizer veröffentlicht sein drittes Quartal am Dienstag, den 3. November, vor Börsenbeginn. Wer die Aktie für diese Dividende kauft, muss darauf achten, dass der Quartalsbericht einen Cashflow zeigt, der sie deckt.
TIKR verfolgt 28 Analysten zu Pfizer. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Pfizer zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Pfizer an
Die Cash-Deckung ist knapp
Gemessen am Gewinn sieht die Dividende komfortabel aus. Pfizers 1,72 $ pro Jahr entsprechen etwa 59 % des Mittelpunkts seiner Prognose für den bereinigten EPS 2026 von 2,80 $ bis 3,00 $.
Die Cashflow-Situation erzählt eine engere Geschichte. Pfizers Dividende verbrauchte 2025 108 % seines freien Cashflows: Es wurden 9,8 Mrd. $ ausgeschüttet und 9,1 Mrd. $ generiert. In den zwölf Monaten bis Juni 2026 nahmen die Dividenden einen knappen Anteil von 89 % ein.
Das erste Halbjahr 2026 war der Schwachpunkt. Der operative Cashflow abzüglich der Investitionsausgaben belief sich auf 2,5 Mrd. $, während Pfizer 4,9 Mrd. $ an Dividenden zahlte. Ein Teil davon war einmalig: Im April zahlte Pfizer die letzte Rate seiner Repatriierungssteuer in Höhe von etwa 2,6 Mrd. $.
Kreditaufnahme deckte die Lücke nicht. Pfizers kurzfristige Verbindlichkeiten und langfristige Schulden sanken vom 31. Dezember bis zum 28. Juni von 64,8 Mrd. $ auf 63,2 Mrd. $. Im gleichen Zeitraum sanken seine Barmittel und kurzfristigen Anlagen von 13,6 Mrd. $ auf 11,7 Mrd. $.
Der Großteil dieser Schulden stammt aus dem Seagen-Deal, den Pfizer im Mai 2023 mit 31 Mrd. $ an Anleihen finanzierte. Das Management erwartet, dass die Brutto-Verschuldungsquote während der Patentverluste in der Nähe oder über seinem Ziel von 2,7x bleiben wird, ohne Aktienrückkäufe.
Die Gewinne werden voraussichtlich bis 2028 schrumpfen
Analysten erwarten, dass Pfizers normalisierter EPS von 3,22 $ im Jahr 2025 auf 2,96 $ in diesem Jahr und 2,46 $ bis 2028 fallen wird:
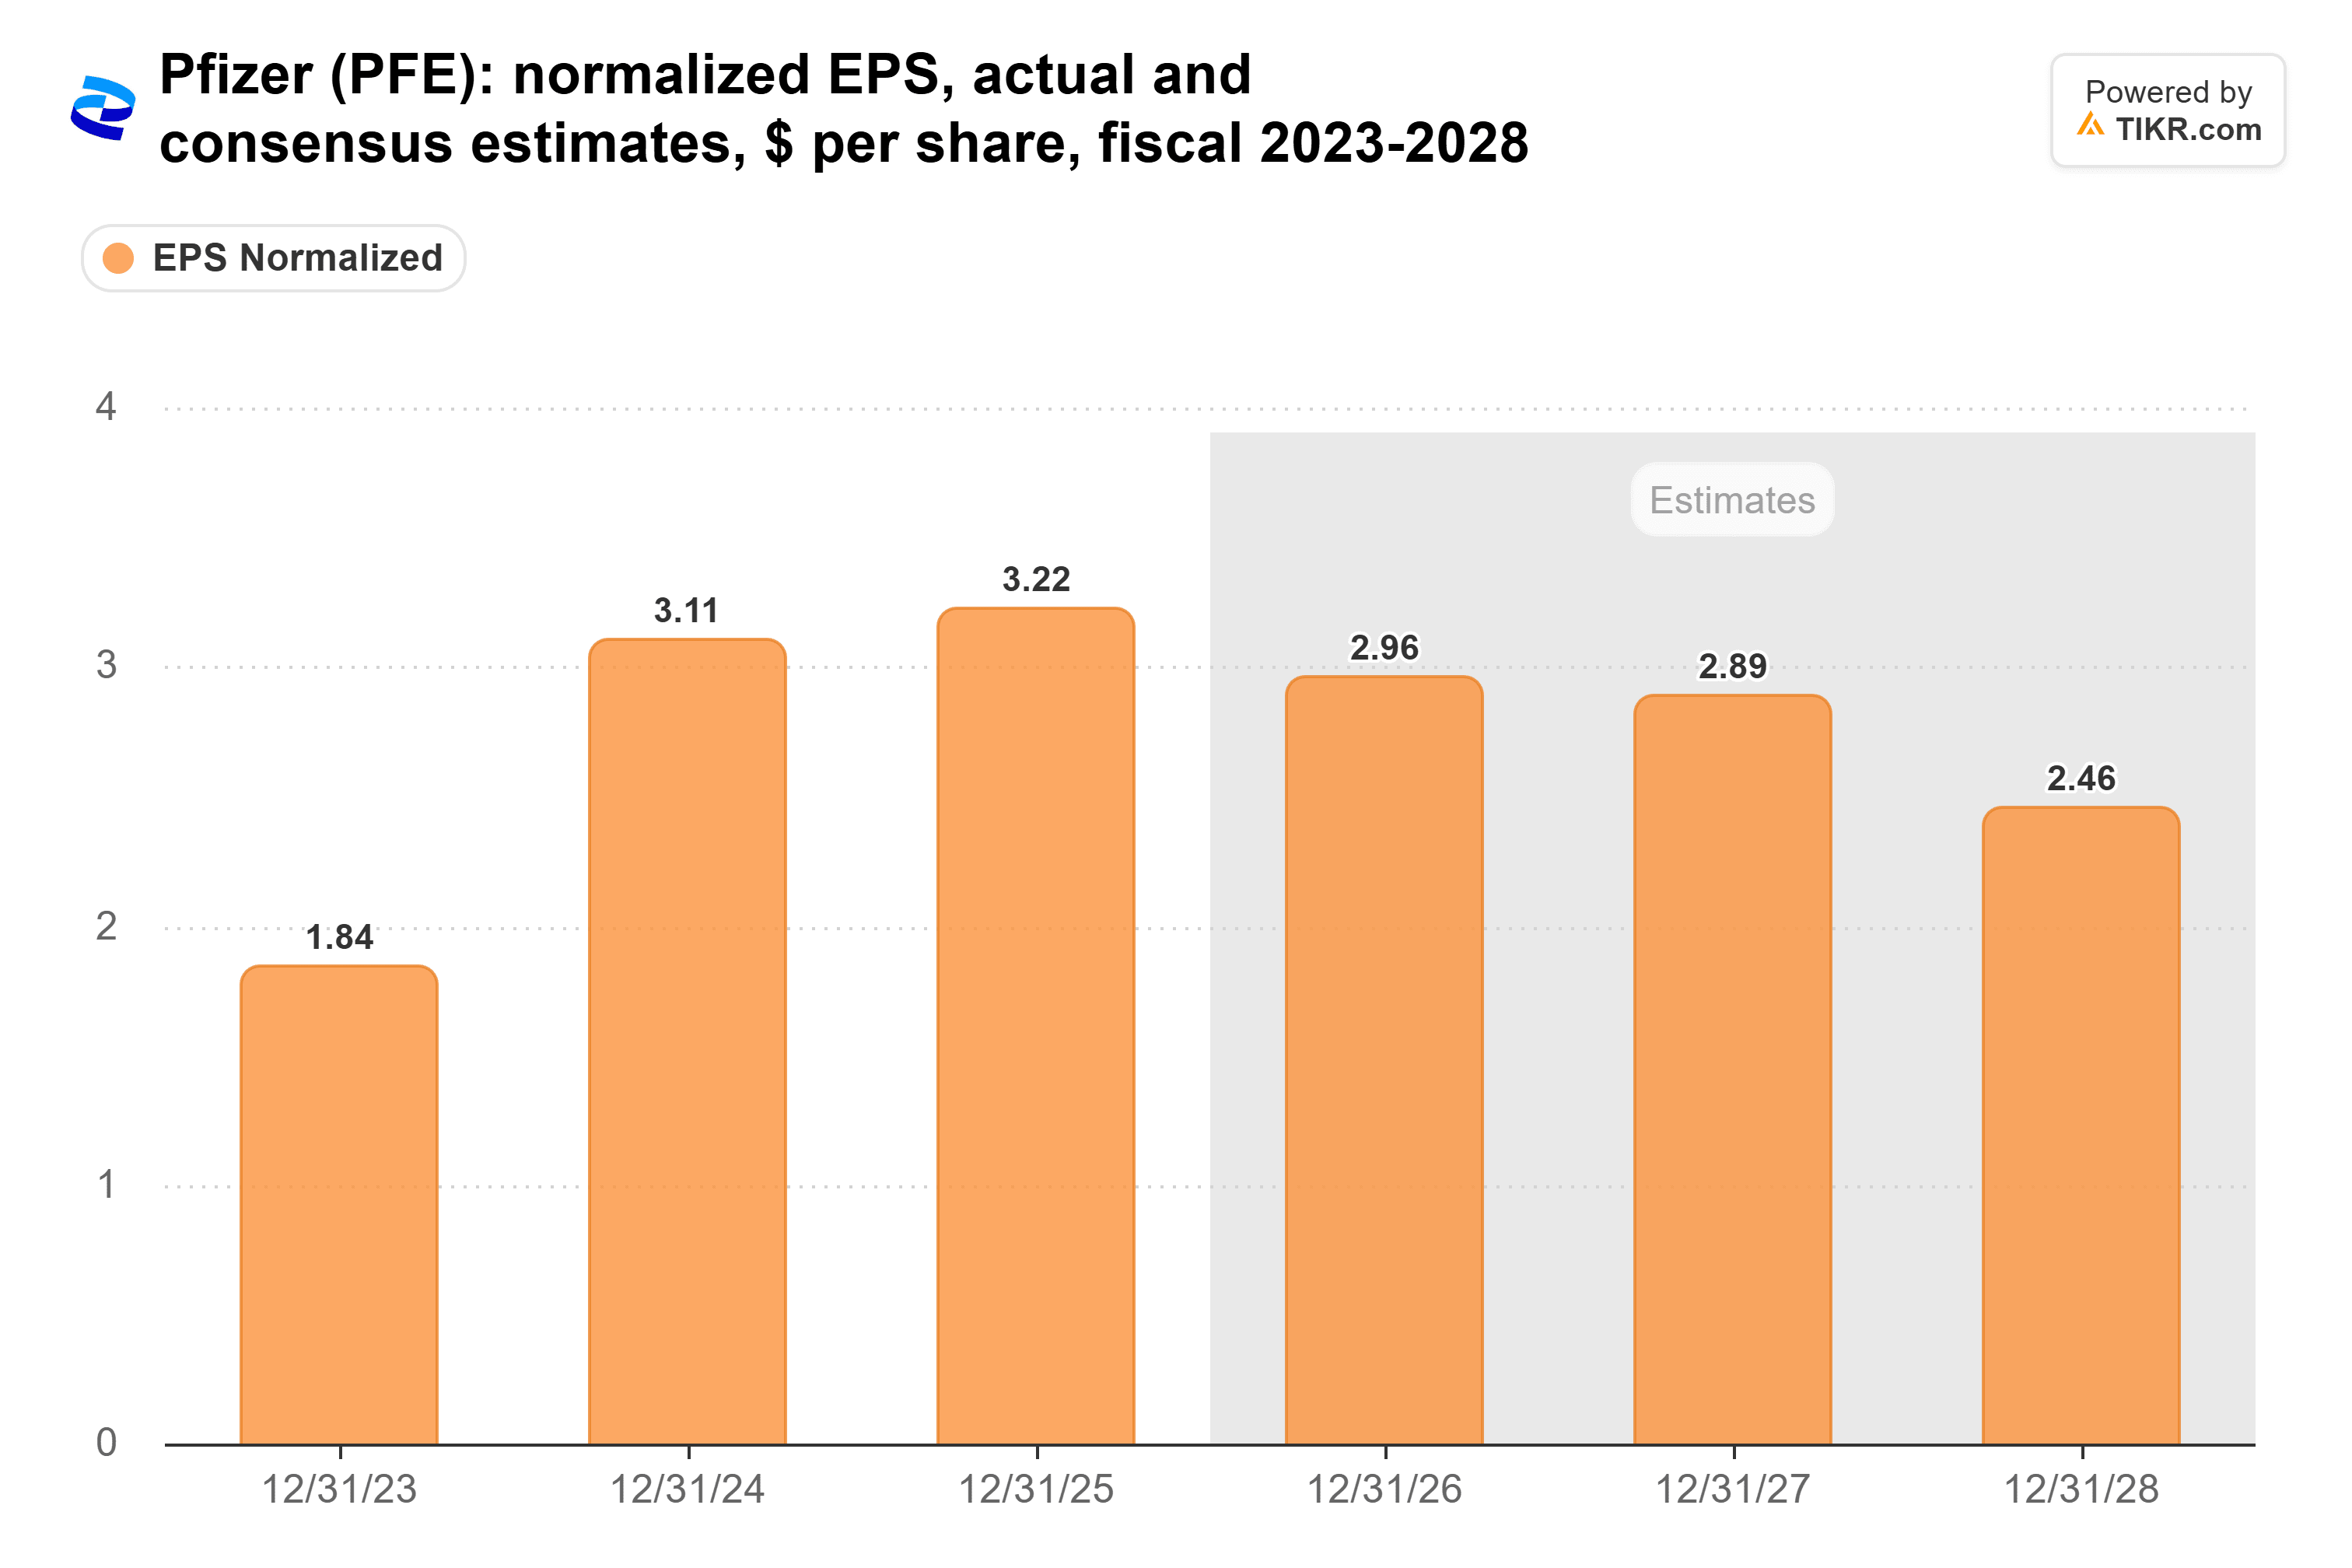
Der Rückgang kommt von Patenten. Eliquis, Ibrance und Xtandi verlieren ihre US-Basispatente 2027, und Vergleiche lassen generisches Eliquis ab dem 1. April 2028 auf den Markt kommen. Das Management schätzt, dass bis 2030 ein Umsatz von 14 bis 15 Mrd. $ gefährdet ist. Bei 1,72 $ pro Aktie würde die Dividende etwa 70 % der für 2028 erwarteten Gewinne beanspruchen, gegenüber 53 % der Gewinne von 2025.
Was der 3. November zeigen muss
Da die Steuerzahlung im April erledigt ist, beobachte ich drei Dinge:
- Cashflow: Der operative Cashflow abzüglich der Investitionsausgaben sollte beginnen, mit den etwa 2,5 Mrd. $ Schritt zu halten, die Pfizer vierteljährlich für Dividenden zahlt.
- Prognose: Die Prognose für den bereinigten EPS 2026 von 2,80 $ bis 3,00 $ sollte halten, selbst nach einer Belastung von etwa 0,10 $ im Zusammenhang mit Innovent.
- Schulden: Pfizer sollte keine Kredite aufnehmen, um die Dividende zu zahlen, und die Verschuldungsquote sollte beim Ziel des Managements von 2,7x bleiben.
Das Quartal muss auch ein Forward-KGV unterstützen, das in diesem Jahr von etwa 9x auf 11x gestiegen ist. Für Einkommenskäufer zählt jedoch die Dividende.
Die Dividende scheint vorerst sicher
Hier ist mein Fazit: Pfizers Dividende scheint über den Patentabgrund hinaus sicher. Die Steuerrechnung ist bezahlt, der freie Cashflow deckte die Dividende im vergangenen Jahr, und das Management strebt bis 2029 Netto-Kosteneinsparungen von 9,7 Mrd. $ an.
Da die Gewinne jedoch voraussichtlich bis 2028 schrumpfen werden, würde ich Pfizer nicht mit der Erwartung auf Erhöhungen kaufen. Der Vorstand hat die vierteljährliche Dividende 2026 durchgehend bei 0,43 $ belassen. Kaufen Sie sie für die aktuelle Rendite von 5,6 %.
Natürlich ist der 3. November nur der erste Test. Letztes Jahr gab Pfizer seine Prognose für das Folgejahr Mitte Dezember bekannt und erklärte seine Dividende für das erste Quartal am 12. Dezember. Wenn die Prognose deutlich unter den Schätzungen der Analysten liegt oder die Dividende unter 0,43 $ ausfällt, würde ich das überdenken.
Was ist die Pfizer-Aktie also tatsächlich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Pfizer wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!