Die wichtigsten Erkenntnisse
- Der Free Cash Flow der Hyperscaler war im dritten Quartal erstmals negativ, und Microsoft ist das einzige der Unternehmen Microsoft, Alphabet, Amazon, Meta Platforms und Oracle mit positivem Free Cash Flow.
- Prof G Markets Co-Host Ed Elson erwartet, dass die fünf Unternehmen in den nächsten zwei Jahren mehr als 2 Billionen Dollar für Capex ausgeben werden, bei fast 600 Milliarden Dollar an liquiden Mitteln.
- Seine Zahl von 1,5 Billionen Dollar lässt die liquiden Mittel außer Acht, die der operative Geschäftsbetrieb dieser Unternehmen noch einbringt, aber die Ausgaben wachsen viel schneller als diese Mittel, und Meta und Alphabet wenden sich bereits an Aktien- und Anleihekäufer.
- Microsoft finanziert seinen Ausbau noch immer aus dem operativen Geschäft und ist daher von den fünf Unternehmen am besten positioniert, falls Anleger weniger bereit sind, die anderen zu finanzieren.
Microsoft (MSFT), Alphabet (GOOG), Amazon (AMZN), Meta Platforms (META) und Oracle (ORCL) geben so viel für KI-Rechenzentren aus, dass sie als Gruppe diese Investitionen nicht mehr aus ihren eigenen Cashflows finanzieren können.
Carson Groups Ryan Detrick machte darauf am Montag auf X aufmerksam und zitierte seinen Kollegen Sonu Varghese: "Der Free Cash Flow der Hyperscaler war im dritten Quartal erstmals überhaupt negativ."
In der Montagsfolge von Prof G Markets bezifferte Co-Host Ed Elson, was das bedeutet. Er erwartet, dass die Capex-Ausgaben der fünf Unternehmen in den nächsten zwei Jahren mehr als 2 Billionen Dollar betragen werden. Er zählt fast 600 Milliarden Dollar an liquiden Mitteln und kurzfristigen Anlagen bei ihnen, darunter mehr als 120 Milliarden Dollar bei Amazon und mehr als 250 Milliarden Dollar bei Alphabet. Das lässt, in seinen Worten, "eine Lücke von eineinhalb Billionen Dollar zwischen der Summe, die sie ausgeben werden, und der Summe, die sie tatsächlich haben."
Das ist eine Menge Geld, das man von Investoren verlangt.
TIKR verfolgt 57 Analysten zu Microsoft. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Microsoft zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Microsoft an
Kleiner als 1,5 Billionen Dollar und schnell wachsend
Elsons Rechnung lässt eine große Sache außer Acht: die liquiden Mittel, die diese Unternehmen noch aus dem operativen Geschäft einbringen und die den Großteil der Ausgaben heute finanzieren. Ein negativer Free Cash Flow bedeutet, dass die Ausgaben diesen Mitteln vorausgeeilt sind. Die Mittel fließen aber weiterhin herein.
Meta zeigt das deutlich. Ihre Capex-Ausgaben sind gestiegen, bis sie im Septemberquartal höher waren als die Mittel, die ihr operativer Geschäftsbetrieb einbrachte:
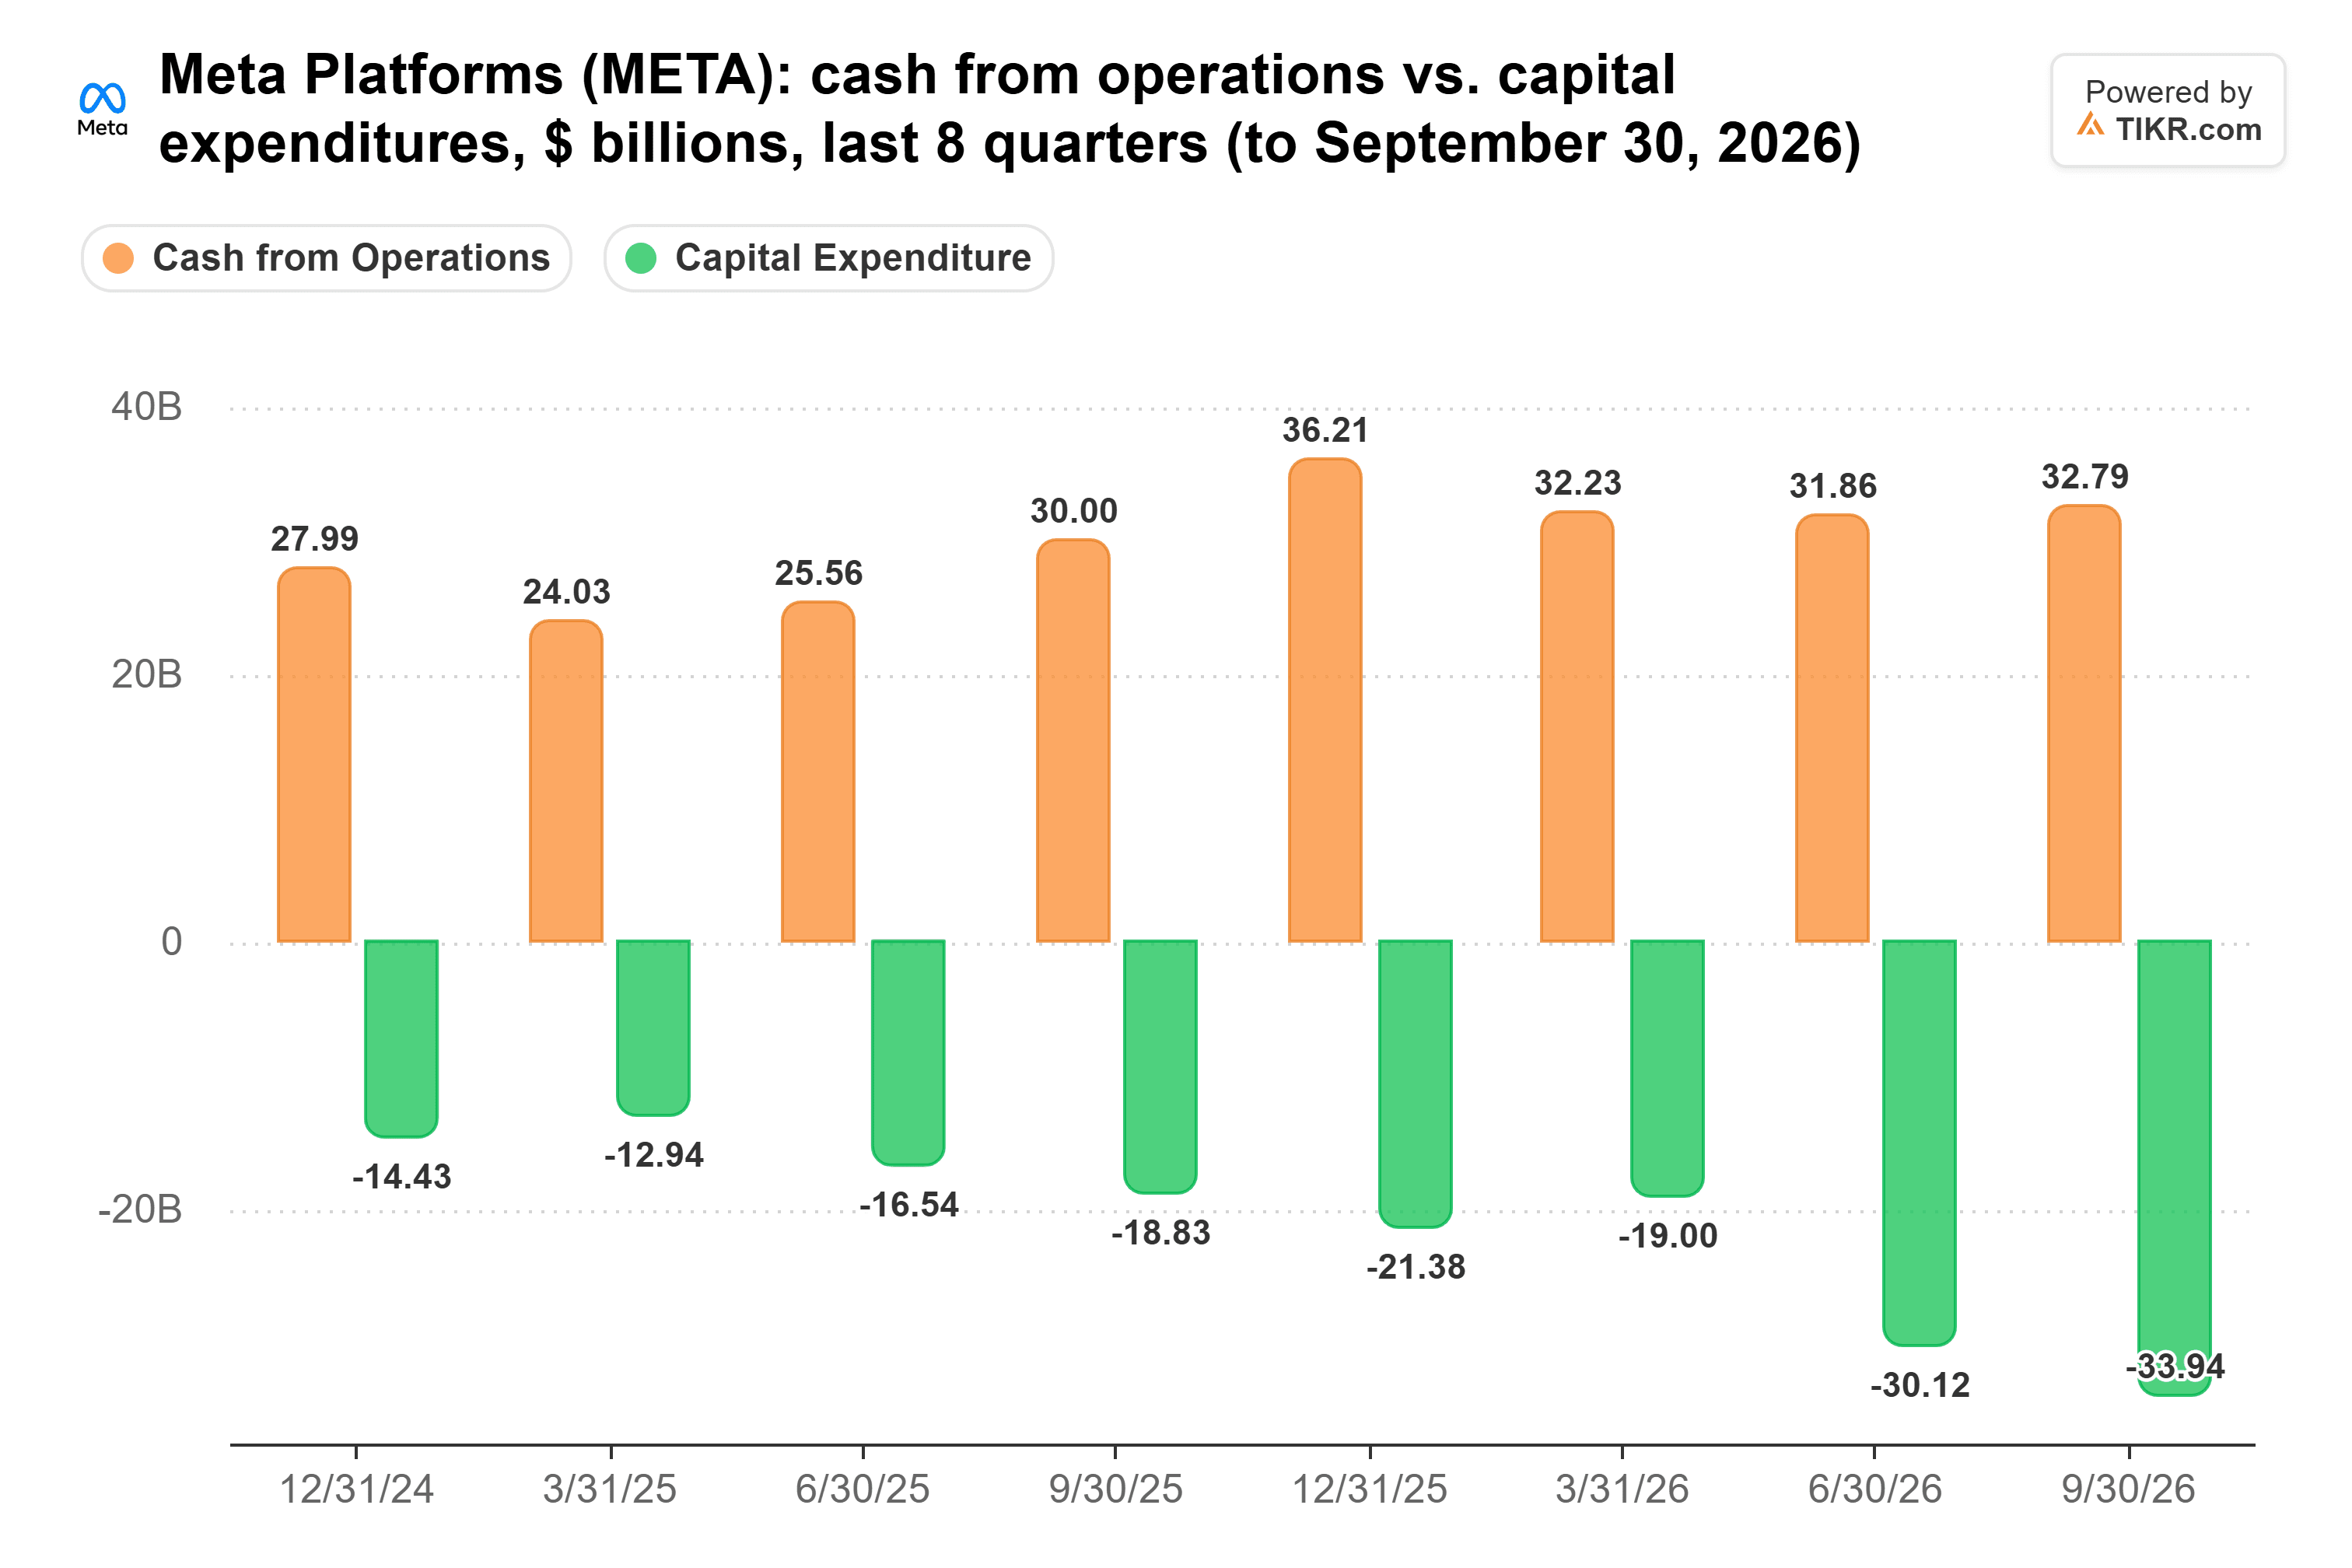
Metas Capex stieg im Vergleich zum Vorjahr um 80 % auf 33,9 Milliarden Dollar, während ihre operativen Mittelzuflüsse um 9 % auf 32,8 Milliarden Dollar stiegen. Das ist die eigentliche Lücke, und sie wächst jedes Quartal, in dem die Ausgaben schneller steigen als die Mittel. Elson erwartet, dass die Capex im nächsten und übernächsten Jahr weiter steigen wird, sodass die Lücke schnell groß werden könnte. Nach seiner Zählung befinden sich auch Oracle, Amazon und Alphabet bereits im negativen Free Cash Flow.
Investoren kommen jetzt für die Rechnung auf
Das Geld kommt bereits von außen. Am 26. Oktober gab Meta bekannt, dass es plant, 95 Milliarden Dollar durch den Verkauf von Aktien aufzubringen: 35 Milliarden Dollar durch an diesem Tag gestartete Angebote und weitere 60 Milliarden Dollar durch ein At-the-Market-Programm Anfang nächsten Jahres. Und Microsoft verkaufte einen Tag nach der Veröffentlichung seiner Quartalszahlen Anleihen im Wert von 25 Milliarden Dollar, seine erste US-Anleiheemission mit Investment-Grade-Rating seit 2017.
Alphabet hat sich am stärksten auf Fremdkapital gestützt. Seine Gesamtverschuldung hat sich innerhalb eines Jahres mehr als verdreifacht und belief sich zum 30. September auf 150 Milliarden Dollar:

Elson argumentiert, dass dies die Funktionsweise dieser Unternehmen verändert. Jahrelang brauchten sie niemandes Geld. Jetzt sind sie darauf angewiesen, dass Investoren sie weiter finanzieren, und wenn die Investoren damit aufhören, befinden sie sich in einer weitaus schwächeren Position.
Fremdfinanzierung ist einfach, aber nicht kostenlos
Dies sind immer noch einige der stärksten Bilanzstrukturen der Welt, und sie können jederzeit Geld aufnehmen. Aber Microsofts neue Schuldverschreibungen zahlen Kuponzinsen von 4,85 % bis 6,35 %, und Metas Aktienverkauf verwässert seine Aktionäre.
Investoren haben das bemerkt. Hyperscaler-Aktien waren Ende Oktober seit Anfang Mai um etwa ein Viertel gefallen, aus Sorge darüber, wie der Ausbau finanziert wird.
Microsoft finanziert sich immer noch selbst
Microsoft ist das einzige der fünf Unternehmen, das seinen Ausbau noch immer aus dem operativen Geschäft finanziert. Sein Free Cash Flow ist in jedem Quartal positiv geblieben und belief sich im letzten Quartal auf 18,6 Milliarden Dollar, obwohl das ein Rückgang gegenüber 25,7 Milliarden Dollar im Vorjahresquartal ist:

Diese Zahl lässt auch Finanzierungsleasingverträge außer Acht, die im Geschäftsjahr 2026 (dem Jahr, das im Juni 2026 endete) Investitionen in Rechenzentren in Höhe von 28,1 Milliarden Dollar außerhalb des Free Cash Flow hinzufügten.
So wie ich es sehe, ist Elsons Dollarbetrag zu hoch, aber der Trend, auf den er hinweist, ist real. Wenn Investoren bei der Finanzierung von KI wählerischer werden, würde ich das Hyperscaler-Unternehmen besitzen wollen, das ihr Geld nicht braucht, um weiterzubauen, und das ist Microsoft.
Natürlich erwartet Microsoft im Dezemberquartal Capex von mehr als 50 Milliarden Dollar, einschließlich Finanzierungsleasing. Analysten erwarten, dass sein Free Cash Flow im Geschäftsjahr 2027 auf 34,6 Milliarden Dollar sinken wird, etwa die Hälfte der 67,0 Milliarden Dollar im Geschäftsjahr 2026. Sein nächster Bericht Ende Januar wird zeigen, wie viel Spielraum ihm noch bleibt.
Was ist die Microsoft-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Microsoft wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie Microsoft kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten von TIKR Terminal und den Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!