


Die wichtigsten Punkte
- Truist Financial bietet eine Dividendenrendite von 4,6 % und KeyCorp von 4,3 %, und beide zahlten im Geschäftsjahr 2025 die gleiche Dividende wie im Geschäftsjahr 2023: 2,08 $ bzw. 0,82 $ pro Aktie.
- Beide Dividenden sind gut gedeckt: 52 % des normalisierten Gewinns pro Aktie (EPS) bei Truist und 55 % bei KeyCorp im Geschäftsjahr 2025, was auf Basis des Konsenses für das Geschäftsjahr 2026 auf 44 % bzw. 45 % sinkt.
- Die Ausschüttungsquote von KeyCorp erreichte im Geschäftsjahr 2023 93 %, während die von Truist im letzten Jahrzehnt bei maximal 58 % lag.
- KeyCorp erwartet für 2026 ein Umsatzwachstum von 7 % bis 8 %, während Truist 3,5 % bis 4 % prognostiziert.
Truist Financial (TFC) steigerte seinen verwässerten Gewinn pro Aktie im zweiten Quartal 2026 um 37 % gegenüber dem Vorjahreszeitraum, und KeyCorp (KEY) steigerte seinen Gewinn im zweiten Quartal um 26 %. Keines der Unternehmen hat seinen Aktionären dafür eine höhere Dividende gezahlt. Truist zahlte in den Geschäftsjahren 2023, 2024 und 2025 jeweils 2,08 $ pro Aktie, KeyCorp zahlte 0,82 $, und beide zahlen heute die gleichen Sätze.
Das lässt Einkommensinvestoren abwägen zwischen der Rendite von 4,6 % bei Truist und 4,3 % bei KeyCorp (Stand: Schlusskurs vom 7. Oktober 2026). Welche ist also die bessere Dividendenaktie?
| Kennzahl | Truist Financial (TFC) | KeyCorp (KEY) |
|---|---|---|
| Dividendenrendite (7. Okt. 2026) | 4,6 % | 4,3 % |
| Jahresdividende | $2,08 | $0,82 |
| Dividendenwachstum, GJ 2020–2025 | 2,9 % p.a. | 2,1 % p.a. |
| Dividendenwachstum, GJ 2015–2025 | 7,1 % p.a. | 11,0 % p.a. |
| Ausschüttungsquote des normalisierten EPS, GJ 2025 | 52 % | 55 % |
| Ausschüttungsquote des normalisierten EPS, Konsens GJ 2026 | 44 % | 45 % |
| Kurs/Tangibles Buch (LTM) | 1,4x | 1,5x |
Truists Polster hat sich gehalten
Die Dividende von Truist ist gut durch die Erträge gedeckt, dem für eine Bank passenden Maßstab. Sie machte im Geschäftsjahr 2025 52 % des normalisierten Gewinns pro Aktie aus (2,08 $ gegenüber 4,01 $), und das sinkt auf ein geräumigeres 44 % basierend auf dem Konsens von 19 Analysten für das Geschäftsjahr 2026 von 4,75 $. (Der Konsens des Vorjahres lag innerhalb von 1 % des tatsächlichen Wertes.)
Dieses Polster war über ein Jahrzehnt stabil. Die Dividende stieg von 1,15 $ pro Aktie im Geschäftsjahr 2016 auf 2,08 $ im Geschäftsjahr 2023, und die Ausschüttungsquote überschritt nie 58 %.

Ein Teil des Gewinnwachstums kommt von der Ausdünnung. Truist hat die Vergabe von Boots- und Wohnmobilkrediten eingestellt und die Autokreditvergabe stark zurückgefahren und dieses Kapital in qualitativ hochwertigere gewerbliche Kredite umgeschichtet. Im Telefonat zum zweiten Quartal sagte der Vorstandsvorsitzende und CEO William Rogers: "Während einige dieser Entscheidungen kurzfristige Kompromisse bei einzelnen Wachstumskennzahlen bedeuten mögen, erzielen sie die beabsichtigten Ergebnisse und führen zu einer stärkeren Rentabilität und verbesserten finanziellen Leistung."
Truist zahlt dafür mit dem Nettozinsertrag. Das Unternehmen erwartet nun, dass diese Position 2026 um 1 % bis 1,5 % wächst, gegenüber früheren 2 % bis 3 %, da Einleger höhere Zinsen nachjagen. Das Management stellt die Dividende vor Aktienrückkäufe, und das zweite Quartal zeigt diese Reihenfolge: Dividenden machten 42 % des Gewinns aus, zusätzlich gab es 1,2 Milliarden Dollar an Rückkäufen.
KeyCorp wächst schneller, aber von einer wackeligeren Basis aus
Die Dividende von KeyCorp ist genauso lange unverändert geblieben, und ihre Deckung sieht heute sehr ähnlich aus wie bei Truist: 55 % des normalisierten Gewinns pro Aktie im Geschäftsjahr 2025 (0,82 $ gegenüber 1,50 $), was auf Basis des Konsenses von 15 Analysten für das Geschäftsjahr 2026 von 1,84 $ auf 45 % sinkt.
Die dahinterliegende Bilanz ist holpriger. Die Dividende stieg von 0,33 $ pro Aktie im Geschäftsjahr 2016 auf 0,82 $ im Geschäftsjahr 2023. Das war das Jahr, in dem der normalisierte Gewinn pro Aktie auf 0,88 $ von 1,92 $ im Geschäftsjahr 2022 fiel und die Ausschüttungsquote auf riskante 93 % sprang.
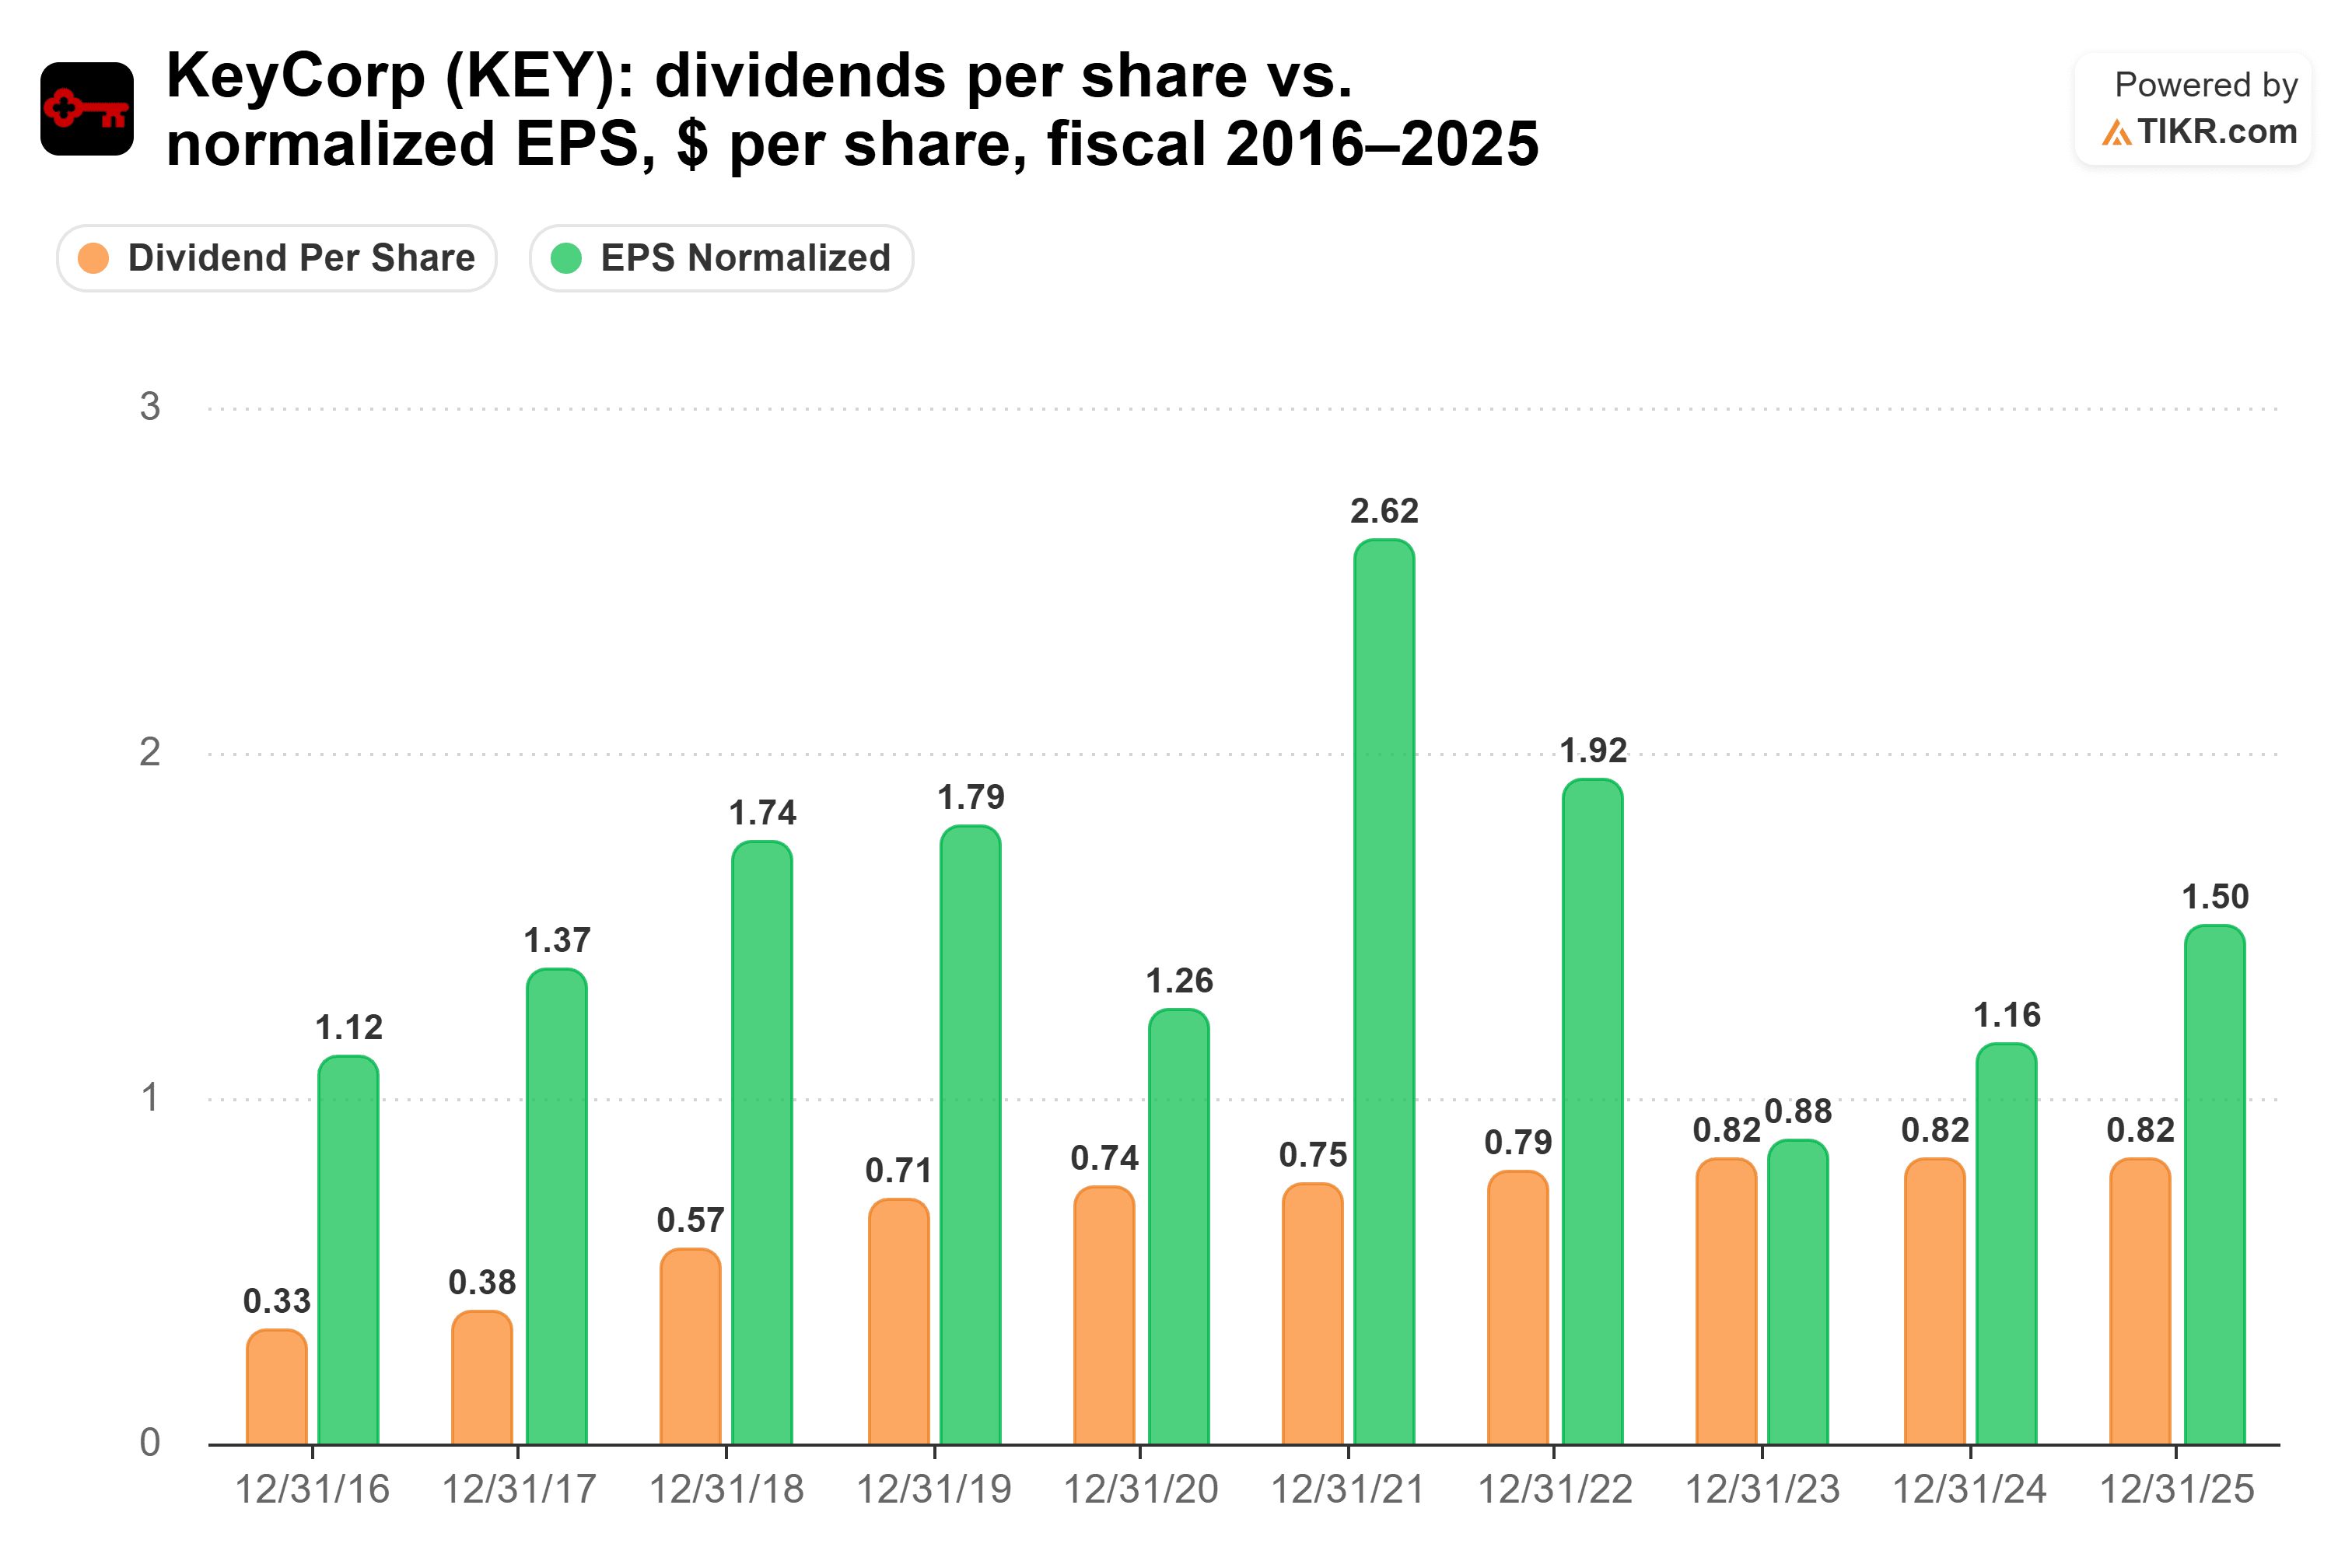
Das Geschäft hat jetzt mehr Schwung. Der Umsatz im zweiten Quartal 2026 stieg um 7 % gegenüber dem Vorjahreszeitraum auf 1,96 Milliarden Dollar. KeyCorp erhöhte auch seine Prognose für 2026 auf ein Umsatzwachstum von 7 % bis 8 % und ein Wachstum des Nettozinsertrags von 9 % bis 11 %.
Der Vorstandsvorsitzende und CEO Christopher Gorman stellt Kunden und Investitionen ins Geschäft an erste Stelle und sagt: "An dritter Stelle steht unsere Dividende. Und zuletzt kommen Aktienrückkäufe." Da für 2026 noch mindestens 1,3 Milliarden Dollar an Rückkäufen geplant sind, ist Platz für beides. Das Kreditrisiko ist das zu beobachtende Risiko: Die Nettoabschreibungen stiegen im zweiten Quartal auf 42 Basispunkte, gegenüber 39 im Vorjahreszeitraum.
Welche Dividende gewinnt also?
Truist ist die bessere Dividendenaktie. Keine der beiden Dividenden war im Geschäftsjahr 2025 höher als im Geschäftsjahr 2023, daher entscheiden die Ausschüttung, die man erhält, und die dahinterstehenden Erträge. Truist führt in beidem. 10.000 $ in Truist zahlen bei einer Rendite von 4,6 % 460 $ pro Jahr, gegenüber 430 $ von KeyCorp. Die Ausschüttungsquote von Truist erreichte im letzten Jahrzehnt auch nur maximal 58 %, während die von KeyCorp 93 % erreichte.
Die 5-Jahres-Wachstumsrate jeder Aktie vergrößert den Vorsprung nur noch. Bei diesen Raten erreicht das Einkommen von Truist im Jahr 10 etwa 597 $, eine Rendite von 6,0 % auf Ihr eingesetztes Kapital. Das von KeyCorp erreicht etwa 517 $ und holt nie auf.
KeyCorp hat dennoch eine gute Argumentation. Ihre prognostizierte Ausschüttungsquote für das Geschäftsjahr 2026 von 45 % liegt fast auf dem Niveau von Truist mit 44 %, und ihre Umsatzprognose für 2026 ist doppelt so hoch wie die von Truist. Sie steigerte ihre Dividende von Geschäftsjahr 2015 bis 2025 auch um 11,0 % pro Jahr, gegenüber 7,1 % bei Truist. Es ist nur so, dass eine Dividende, die nicht wächst, das zahlt, was sie heute zahlt. Truist zahlt mehr, aus einem Polster, das sich besser hielt, als die Bankgewinne fielen.
Natürlich ist es genau dieses schnellere Wachstum, das eine Erhöhung bei KeyCorp finanzieren würde, daher ist ihre nächste Dividendenerklärung die, auf die man achten sollte.
Was ist die Truist-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Truist wert sein könnte. Gehen Sie von den Konsensschätzungen der Wall Street aus oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse könnte aktuelle Unternehmensnachrichten oder wichtige Updates nicht enthalten. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!


