Die wichtigsten Punkte
- UnitedHealth erhöhte seine Dividende im zweiten Quartal 2026 auf 9,28 US-Dollar pro Aktie und Jahr, während CVS weiterhin 2,66 US-Dollar zahlt, denselben Betrag wie die Dividende für das Geschäftsjahr 2025.
- CVS schüttete in den zwölf Monaten bis zum 30. Juni 2026 29 % seines Free Cashflow als Dividenden aus, bei UnitedHealth waren es 34 %.
- CVS weist eine Nettoverschuldung von 3,2x EBITDA auf, doppelt so viel wie UnitedHealth mit 1,6x, und seine Ausblick für 2026 geht von keinen Aktienrückkäufen aus.
- Die Dividende von UnitedHealth wuchs von Geschäftsjahr 2020 bis 2025 um 13 % pro Jahr, bei CVS waren es 6 %.
UnitedHealth Group (UNH) und CVS Health (CVS) haben gerade gezeigt, dass ihre Versicherungssparten gesünder werden – eine gute Nachricht für jeden Rentner, der diese Aktien nutzt, um etwas Dividendeneinkommen zu erzielen. Im zweiten Quartal 2026 sank die Medical Benefit Ratio von CVS auf 87,4 % gegenüber 89,9 % im Vorjahreszeitraum, und die Medical Care Ratio von UnitedHealth fiel auf 86,7 % von 89,4 %.
Für Dividendeninvestoren haben sich die beiden jedoch unterschiedlich entwickelt. Der Vorstand von UnitedHealth erhöhte die Dividende während des Quartals auf 9,28 US-Dollar pro Aktie und Jahr, während CVS weiterhin 2,66 US-Dollar zahlt, denselben Betrag wie die Dividende pro Aktie für das Geschäftsjahr 2025. Dennoch übertrifft die Dividendenrendite von CVS mit 3,1 % die von UnitedHealth mit 2,4 %.
Welche ist also die bessere Dividendenaktie?
| Kennzahl | CVS Health (CVS) | UnitedHealth Group (UNH) |
|---|---|---|
| Dividendenrendite | 3,1 % | 2,4 % |
| Jahresdividende | 2,66 $ | 9,28 $ |
| Dividendenwachstum, GJ 2020–2025 | 5,9 % p.a. | 12,6 % p.a. |
| Cash-Dividendenausschüttungsquote (TTM bis 30.06.2026) | 29 % | 34 % |
| Nettoverschuldung / EBITDA (LTM) | 3,17x | 1,58x |
| Zinsdeckungsgrad (EBIT / Zinsen, LTM) | 3,92x | 6,19x |
| Forward-KGV (NTM) | 10,7x | 17,8x |
Quelle: TIKR, 6. Okt. 2026; Jahresdividenden von StockAnalysis.
CVS repariert zuerst Aetna
Die Wende bei CVS zeigt sich schnell. Der Umsatz stieg im zweiten Quartal um 7,3 % gegenüber dem Vorjahr auf 106,1 Mrd. US-Dollar, und das bereinigte Betriebsergebnis sprang aufgrund der Margenerholung bei Aetna um 35,4 % auf 5,16 Mrd. US-Dollar. Das Management erhöhte seine Prognose für den Cashflow aus der Geschäftstätigkeit für 2026 auf mindestens 11,5 Mrd. US-Dollar, gegenüber zuvor mindestens 9,5 Mrd. US-Dollar.
Die Dividende ist heute gut abgesichert: Sie beansprucht 3,42 Mrd. US-Dollar oder 29 % des Free Cashflow von 11,76 Mrd. US-Dollar, den CVS in den zwölf Monaten bis zum 30. Juni 2026 erwirtschaftete. Die längerfristige Entwicklung ist ungleichmäßiger. Der Free Cashflow sank von 15,8 Mrd. US-Dollar im Geschäftsjahr 2021 auf 7,81 Mrd. US-Dollar im Geschäftsjahr 2025, während die ausgeschütteten Dividenden von 2,63 Mrd. US-Dollar auf 3,40 Mrd. US-Dollar stiegen, was die Ausschüttungsquote von 16,7 % auf 43,5 % erhöhte…

Das Hauptrisiko ist die Verschuldung. Die Nettoverschuldung von CVS liegt bei 3,17x EBITDA, und das EBIT deckt die Zinsen 3,92-fach. Wie CFO Brian Newman im Telefonat zum ersten Quartal im Mai sagte: „Wir bleiben jedoch darauf fokussiert, unsere Bilanz zu stärken, und das durch eine Reduzierung der Verschuldung.“
UnitedHealths Optum trägt die Last
UnitedHealth betreibt die gleiche Margenreparatur wie CVS, jedoch mit weitaus weniger Schulden im Hintergrund. Der Umsatz im zweiten Quartal betrug 112,0 Mrd. US-Dollar gegenüber 111,6 Mrd. US-Dollar im Vorjahreszeitraum, aber das Betriebsergebnis stieg auf 8,0 Mrd. US-Dollar von 5,2 Mrd. US-Dollar. Optum erzielte einen Umsatz von 65,7 Mrd. US-Dollar, wobei die Margen gegenüber dem Vorjahr um 160 Basispunkte stiegen. Das Versicherungsgeschäft schrumpft: UnitedHealthcare versorgte 48,5 Millionen Menschen, 525.000 weniger als im ersten Quartal.
Die gezahlten Dividenden stiegen jedes Jahr in der Grafik, von 2,26 Mrd. US-Dollar im Geschäftsjahr 2016 auf 7,92 Mrd. US-Dollar im Geschäftsjahr 2025. Der Free Cashflow erreichte im Geschäftsjahr 2023 mit 25,7 Mrd. US-Dollar seinen Höhepunkt und sank dann auf 16,1 Mrd. US-Dollar im Geschäftsjahr 2025, wodurch sich die Ausschüttungsquote von 26,3 % auf eine deutlich schmalere 49,2 % verschlechterte…

Der Free Cashflow hat sich seitdem auf 23,62 Mrd. US-Dollar in den zwölf Monaten bis zum 30. Juni 2026 erholt, und die 8,10 Mrd. US-Dollar an Dividenden machten 34 % davon aus. In der Zwischenzeit strebt das Management eine Schulden-Kapital-Quote von etwa 40 % bis Ende 2026 an, gegenüber 41,2 % zum 30. Juni.
Welche Dividende gewinnt also?
UnitedHealth ist die bessere Dividendenaktie. Sie erhöht ihre Ausschüttung mehr als doppelt so schnell, 12,6 % pro Jahr von Geschäftsjahr 2020 bis 2025 gegenüber 5,9 % bei CVS, und sie hat die Bilanzstärke, um weiterzumachen.
10.000 US-Dollar in UnitedHealth zahlen heute 240 US-Dollar pro Jahr; wächst dies mit der Fünfjahresrate, sind das etwa 697 US-Dollar im Jahr 10. Das entspricht also einer Rendite von etwa 7 % auf Ihr eingesetztes Kapital. Die gleichen 10.000 US-Dollar in CVS zahlen heute 310 US-Dollar und etwa 518 US-Dollar im Jahr 10 bei ihrer eigenen Fünfjahresrate, und das Einkommen aus UnitedHealth überholt sie in etwa 4,2 Jahren, um das Jahr 2031 herum. Erhöhungen bei CVS scheinen auf ihre Schulden warten zu müssen, die von 2,4x EBITDA im Geschäftsjahr 2022 auf 4,6x im Geschäftsjahr 2024 stiegen und im Geschäftsjahr 2025 bei 3,9x lagen…
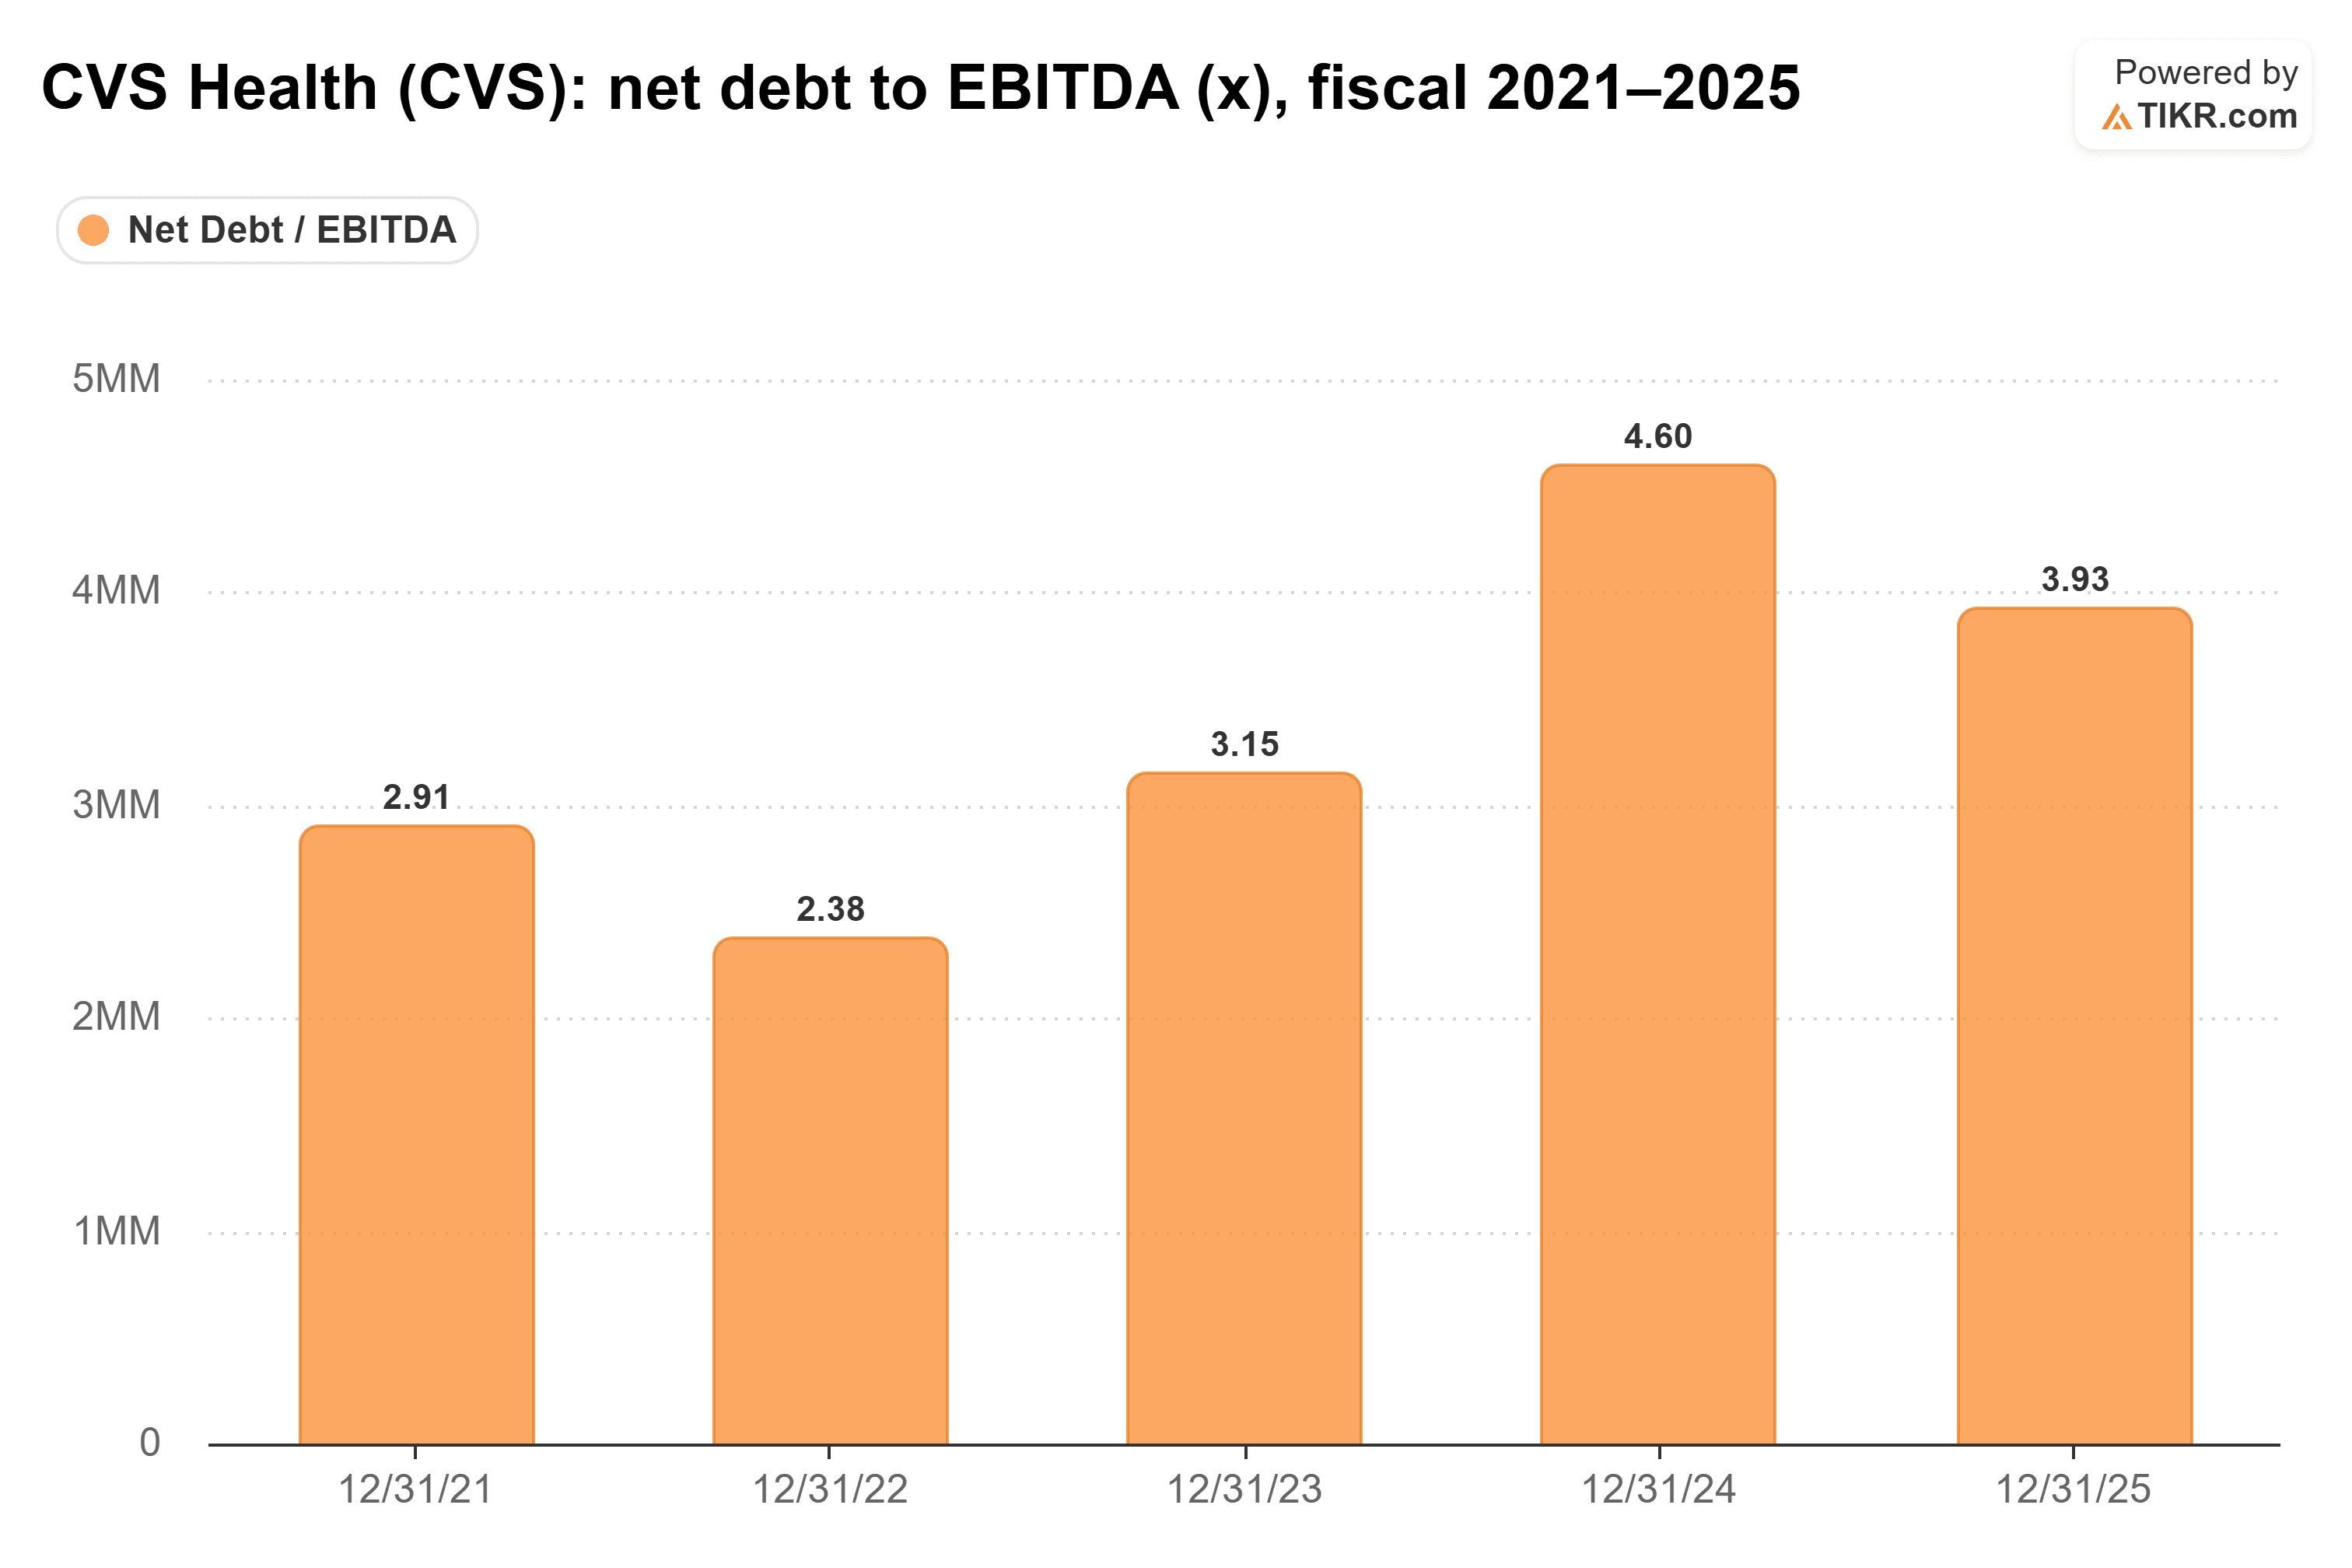
Sie liegt über die letzten zwölf Monate bei 3,17x, immer noch doppelt so hoch wie die 1,58x von UnitedHealth.
Das soll nicht heißen, dass die Dividende von CVS in Gefahr ist. Sie bietet die höhere Rendite, ihre Ausschüttungsquote von 29 % ist die niedrigere der beiden, das Geschäft erholt sich eindeutig, und mit einem Forward-KGV von 10,7x gegenüber 17,8x bei UnitedHealth ist sie die deutlich günstigere Aktie. Die Dividende von UnitedHealth hat einfach mehr Wachstum und weniger Schulden im Hintergrund.
Natürlich sagt CVS, dass es weiterhin prüfen wird, wie Kapital eingesetzt werden kann, wenn sich die Verschuldung verbessert. Wenn dieses Geld an die Aktionäre geht, könnte sich die Lage schnell ändern.
Was ist die UnitedHealth-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was UnitedHealth wert sein könnte. Gehen Sie von den Konsensschätzungen der Wall Street aus oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
UnitedHealth kostenlos bewerten
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!